はじめての退職金・iDeCoの受け取り方|図でわかる退職所得控除・19年と9年のルールとシミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、退職金・iDeCo受け取り方シミュレーターに自分の数字を入れて、受け取り方と受け取る年ごとに、税金と保険料がどれだけ違うかを自分で読めるようになります。どの受け取り方がよいかは人によって違うので、ここでは勧めません。数字の見方を説明します。
退職金とiDeCoの受け取り方とは?
ひとことで言うと、同じお金でも、受け取る形と時期で、引かれる税金と保険料が変わります。
iDeCoは、原則60歳から75歳になるまでの間に受け取りを始めます。受け取り方は、一時金としてまとめて受け取る、年金として5年以上20年以下で分けて受け取る、その2つを組み合わせる(併用)の3つです。併用を扱っていない金融機関もあります。一時金は退職金と同じ退職所得、年金は公的年金と同じ雑所得として税金がかかります。
退職金の税金は?退職所得控除と2分の1
退職金やiDeCoの一時金は、受け取る額から退職所得控除を引いて、残りの2分の1に所得税と住民税がかかります。だから、退職所得控除の内側の額なら、税金はかかりません。
控除の額は、勤続年数で決まります。20年までは1年あたり40万円(最低80万円)、20年を超えた分は1年あたり70万円です。
| 勤続年数 | 退職所得控除の額 | 計算 |
|---|---|---|
| 10年 | 400万円 | 40万円×10年 |
| 20年 | 800万円 | 40万円×20年 |
| 30年 | 1,500万円 | 800万円+70万円×10年 |
| 38年 | 2,060万円 | 800万円+70万円×18年 |
勤続年数とiDeCoの加入年数の数え方
年数は、1年に満たない端数を1年に切り上げます。国税庁の例では、勤続10年2か月は11年です。iDeCoで数えるのは、掛金を出していた期間(加入者期間)だけです。掛金を止めて運用だけしていた期間は入りません。企業型DCから資産を移した方は、企業型で掛金を出していた期間も通算します。
受け取る順番と間隔のルール(19年・9年)
退職金とiDeCoの一時金は、それぞれに退職所得控除があります。ただし、勤め始めてからの期間とiDeCoの加入期間が重なっていて、受け取る年が近いと、後から受け取る側の控除が、重なった年数の分だけ小さくなります。iDeCoが先の場合の9年のルールは、2026年1月1日以後に受け取る一時金から(それまでは4年)です。もっとくわしい説明ははじめてのNISA・iDeCo配分にもあります。
Aさん(勤続38年・iDeCoの加入17年)で比べてみます。Aさんは、iDeCoの加入期間がまるごと勤続期間の中にあります。
同じ年に受け取ると、2つの期間をつないでも38年なので、控除は2,060万円の1本だけです。翌年の2031年にずらすと、退職金は控除の内側で税金がかからず、iDeCo側の控除は最低の80万円まで小さくなります。Aさんでは、ずらしたほうが30,420円少ない計算です。ずらし方による差が、シミュレーターの表に年ごとに並びます。
年金で受け取ると何が増える?
iDeCoを年金で受け取ると、公的年金と合わせた収入から公的年金等控除を引いた残りが雑所得になり、所得税と住民税がかかります。所得が増えると、国民健康保険料(75歳以上は後期高齢者医療制度の保険料)や、65歳以上の介護保険料も増えることがあります。シミュレーターは、受け取る年ごとに、iDeCoの年金がある場合とない場合を比べ、その差を年金の部分の負担にしています。
Aさんが2030年から5年、年160万円で受け取ると、毎年の税が40,700円、保険料が91,925円増える計算です。公的年金が始まる65歳以後や、働いて給与がある年は、増え方が変わります。
60歳から受け取るには、60歳までの加入者と運用指図者の期間(通算加入者等期間)が10年以上要ります。短いと、受け取れる年齢が遅くなります。シミュレーターは、その前の年に、受け取り開始前という印を付けます。
退職所得の受給に関する申告書を出すと、受け取るときに税金が計算されて引かれ、原則として確定申告はいりません。出さないと支払金額の20.42%が引かれ、確定申告で精算します。
iDeCoの資産額は、いつ・どの形で受け取る場合も、入れた額のままで比べます。遅らせる間や、年金で受け取っている間の運用益・損は計算しません。
一時金と年金の併用を扱っていない金融機関もあります。年金の期間や受取回数の選び方も、金融機関によって違います。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの例です。次のものを手元に置くと早く入れられます。
- 入社と退職(予定)の年月、退職金の見込み額
- iDeCoの掛金を出し始めた年月と、いまの残高
- ねんきん定期便(公的年金の見込額)
ステップ1 例のカードを押してみる
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。押すと、その条件が入力欄に入り、結果まで出ます。
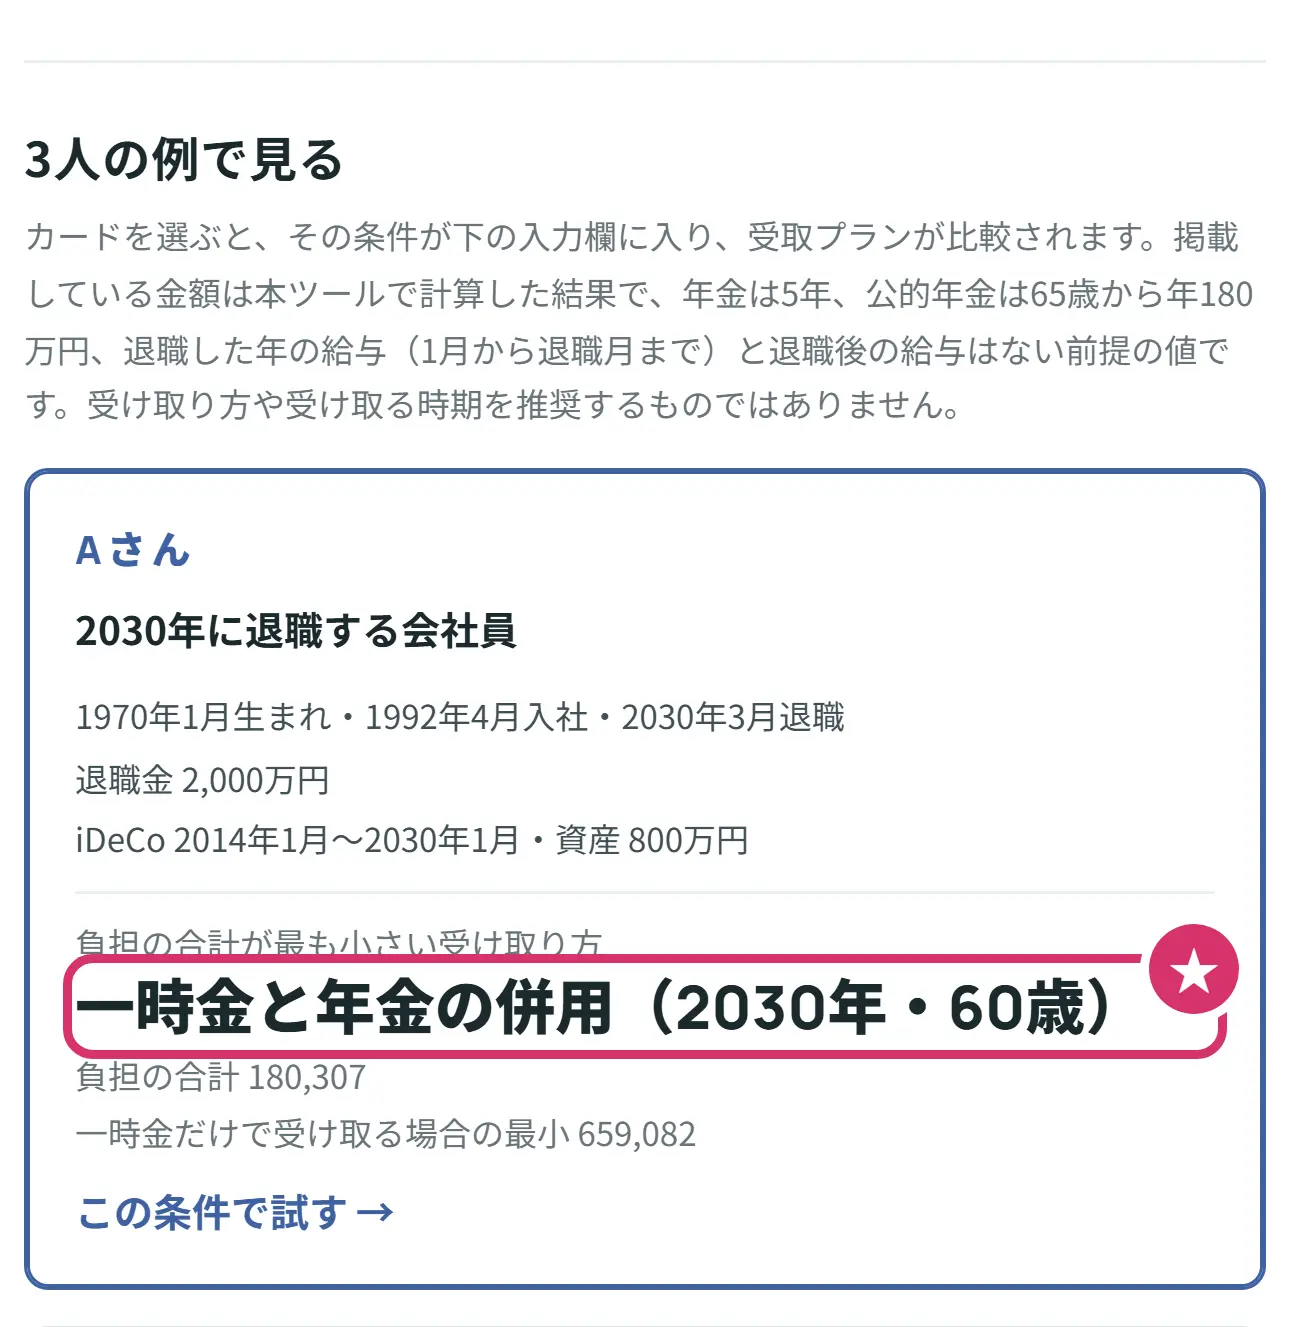
カードには、負担の合計がいちばん小さい受け取り方と、一時金だけの場合のいちばん小さい負担が出ています。3人の数字は次のとおりです(年金は5年、公的年金は65歳から年180万円、給与なしの前提)。
| 例 | 退職・退職金・iDeCo | 併用の最小 | 一時金だけの最小 | 年金だけの最小 |
|---|---|---|---|---|
| Aさん | 2030年3月退職・2,000万円・800万円 | 180,307円(2030年) | 659,082円 | 669,285円 |
| Bさん | 2027年3月退職・1,800万円・700万円 | 21,540円(2027年) | 416,247円 | 446,340円 |
| Cさん | 2035年3月退職・2,500万円・600万円 | 601,309円(2036年) | 983,629円 | 783,517円 |
Cさんは、退職金2,500万円が勤続35年の控除1,850万円より多いので、退職金だけでも税が557,277円かかります。Cさんは、年金だけのほうが一時金だけより小さくなる例です。
ステップ2 退職金のことを入れる
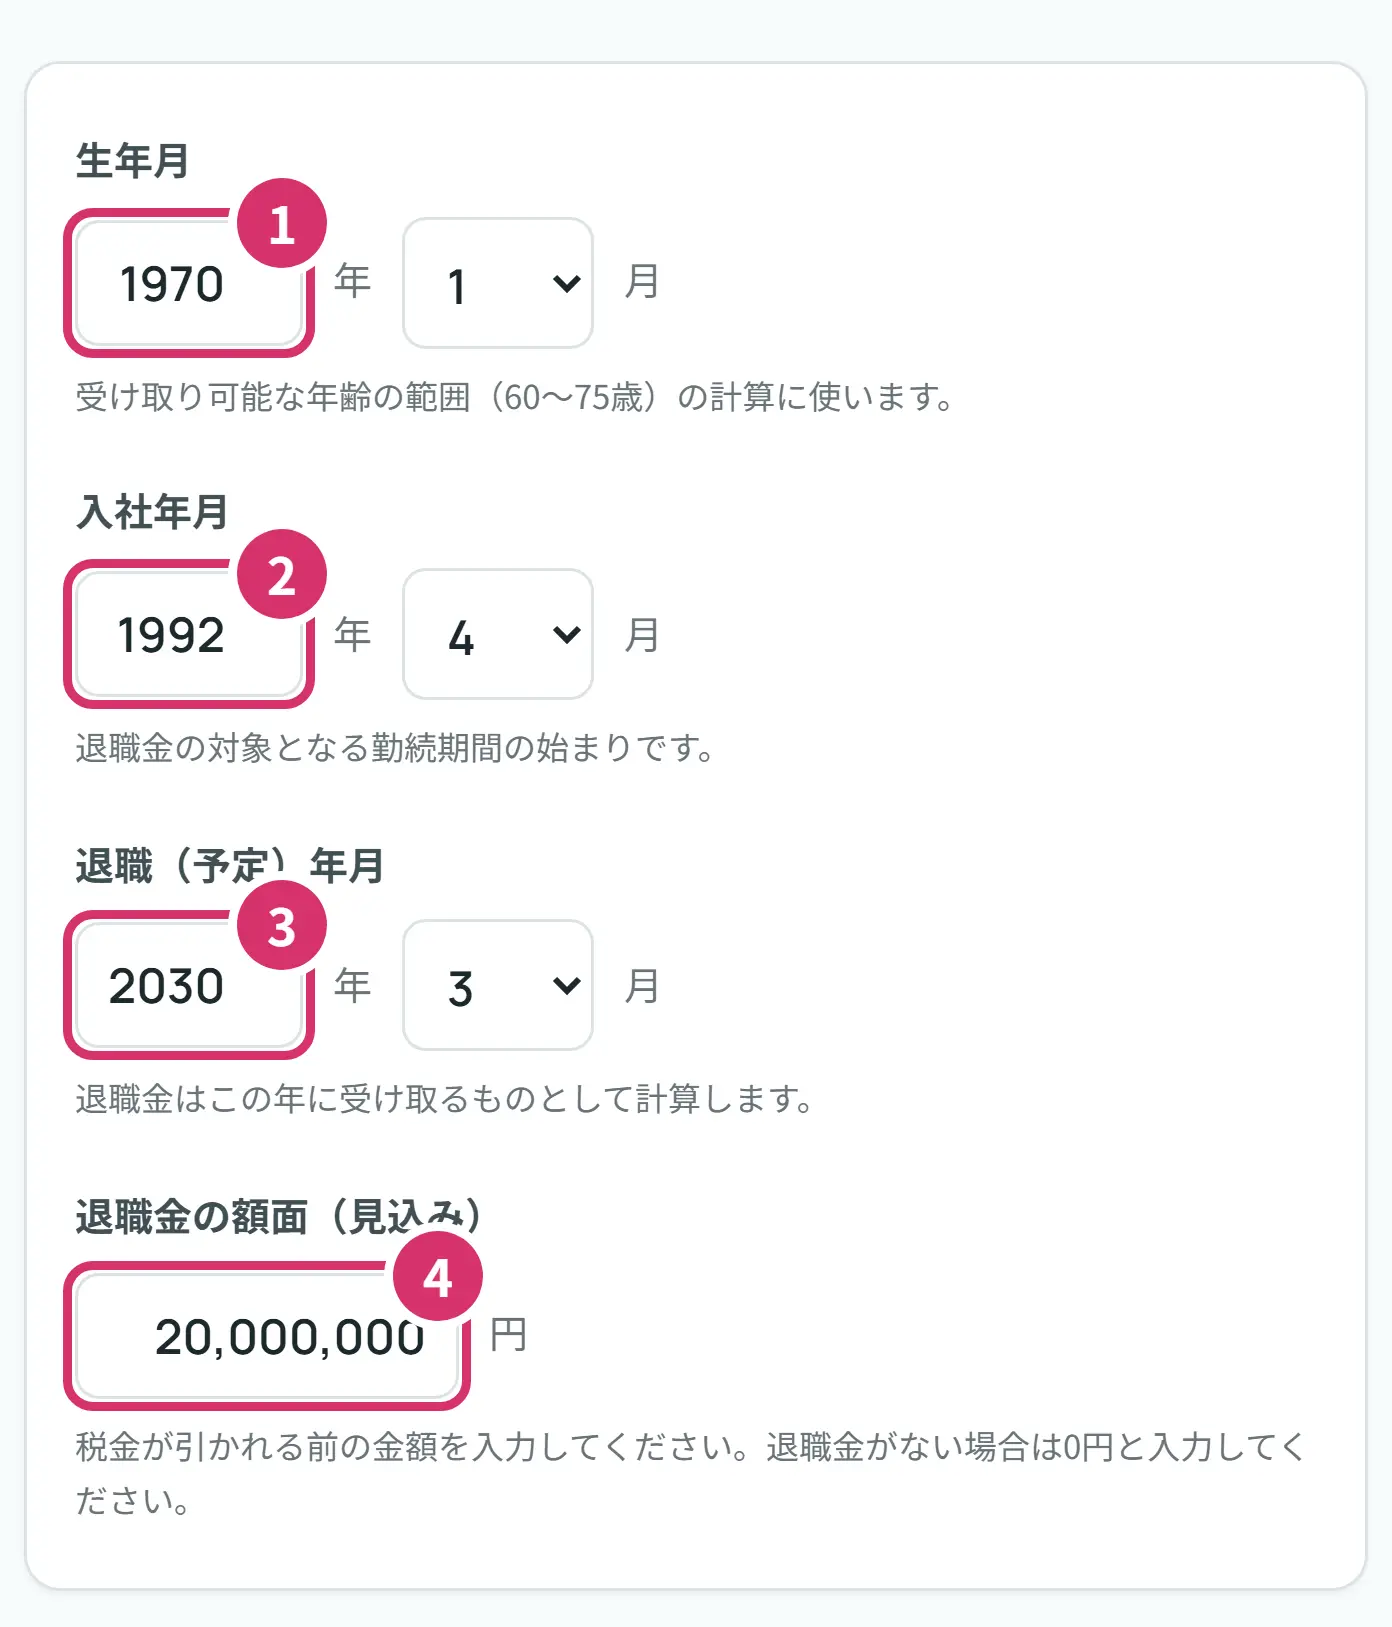
- 1生年月を入れます。何歳から何歳までの間に受け取れるかの計算に使います。
- 2入社年月です。退職金の対象になる勤め始めの年月です。
- 3退職(予定)年月です。退職金はこの年に受け取るものとして計算します。入社から退職までが勤続年数になり、1年に満たない端数は1年に切り上げます。
- 4退職金の額面(見込み)は、税金が引かれる前の金額です。退職金がなければ0円にします。
すでに退職金を受け取った方(2026年以後)は、退職後1か月以内に届く退職所得の源泉徴収票に、入れる数字が書いてあります。丸のところが、2〜4番に入れる数字です。
ステップ3 iDeCoのことを入れる
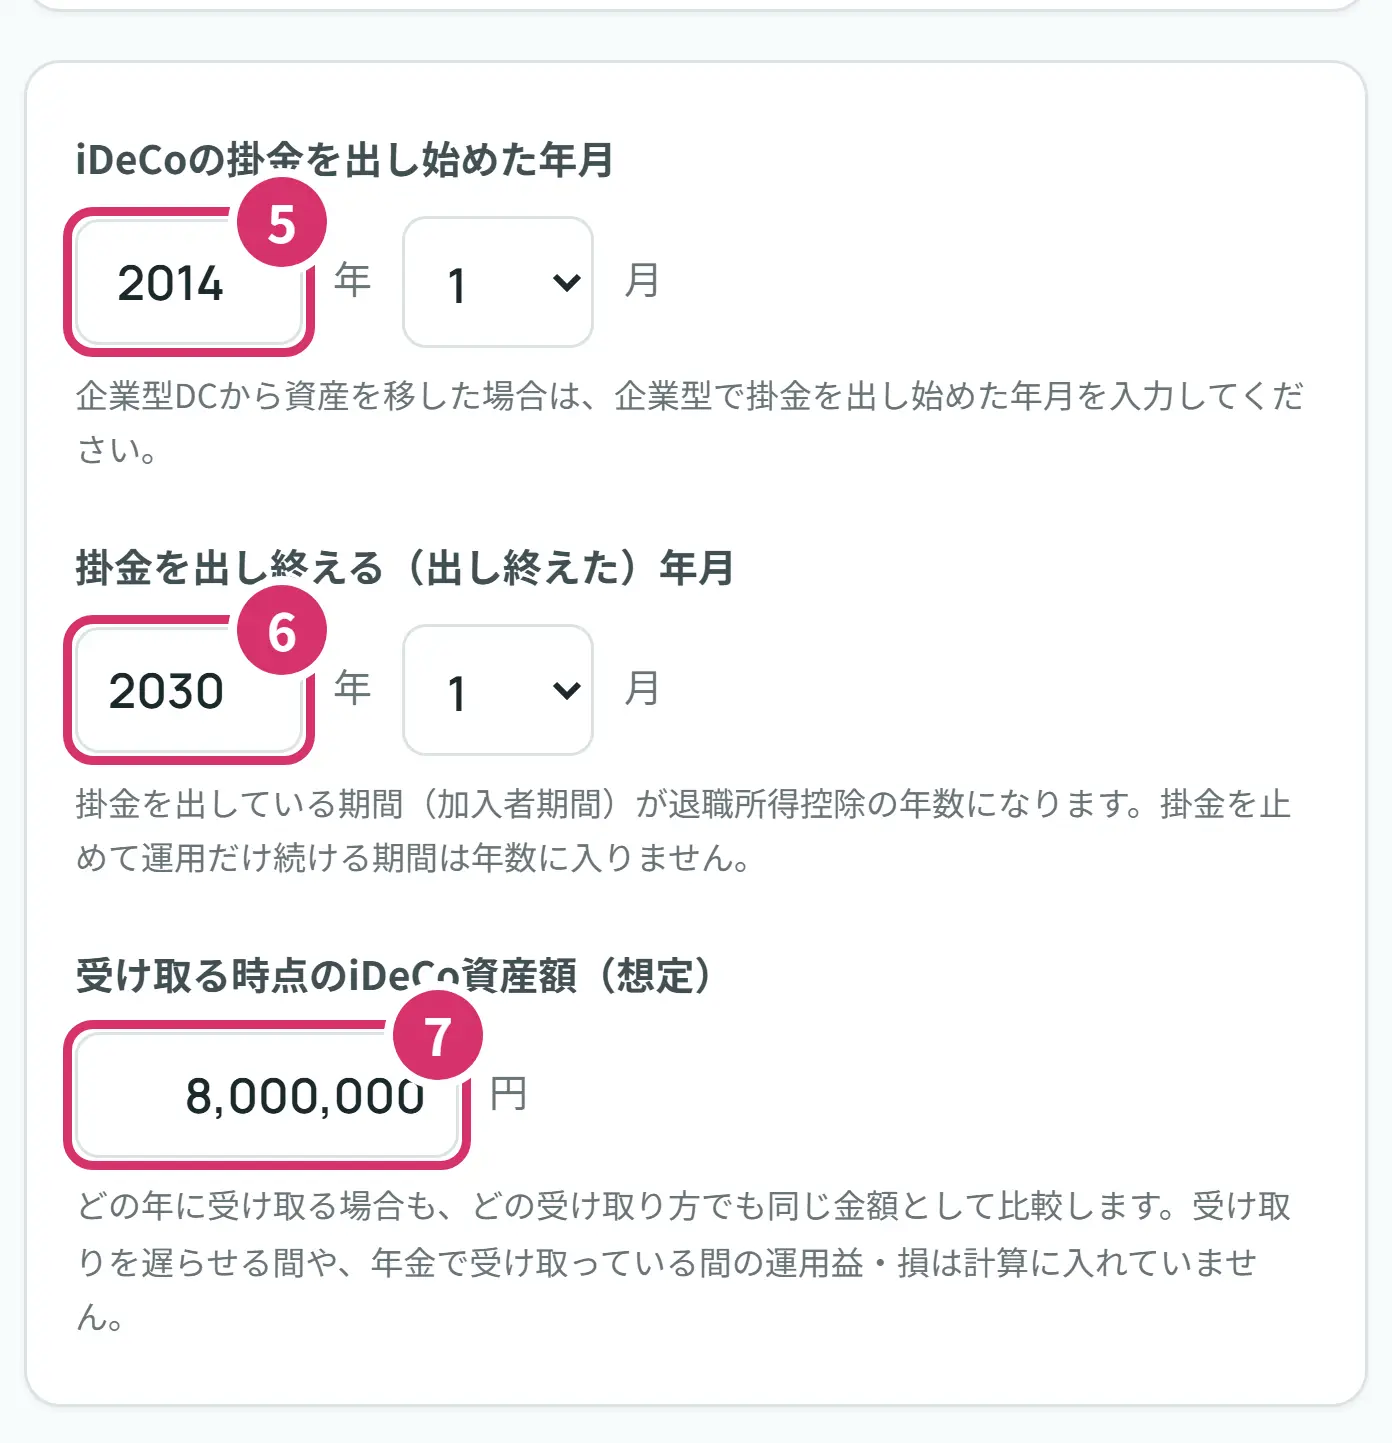
- 5iDeCoの掛金を出し始めた年月です。企業型DCから資産を移した方は、企業型で掛金を出し始めた年月を入れます。
- 6掛金を出し終える(出し終えた)年月です。掛金を出している期間(加入者期間)が、iDeCo側の退職所得控除の年数になります。掛金を止めて運用だけ続けている期間は、年数に入りません。
- 7受け取る時点のiDeCo資産額(想定)です。いまの残高に、これからの積み立てと運用を見込んだ額を入れます。
ステップ4 年金と併用の決め方を入れる
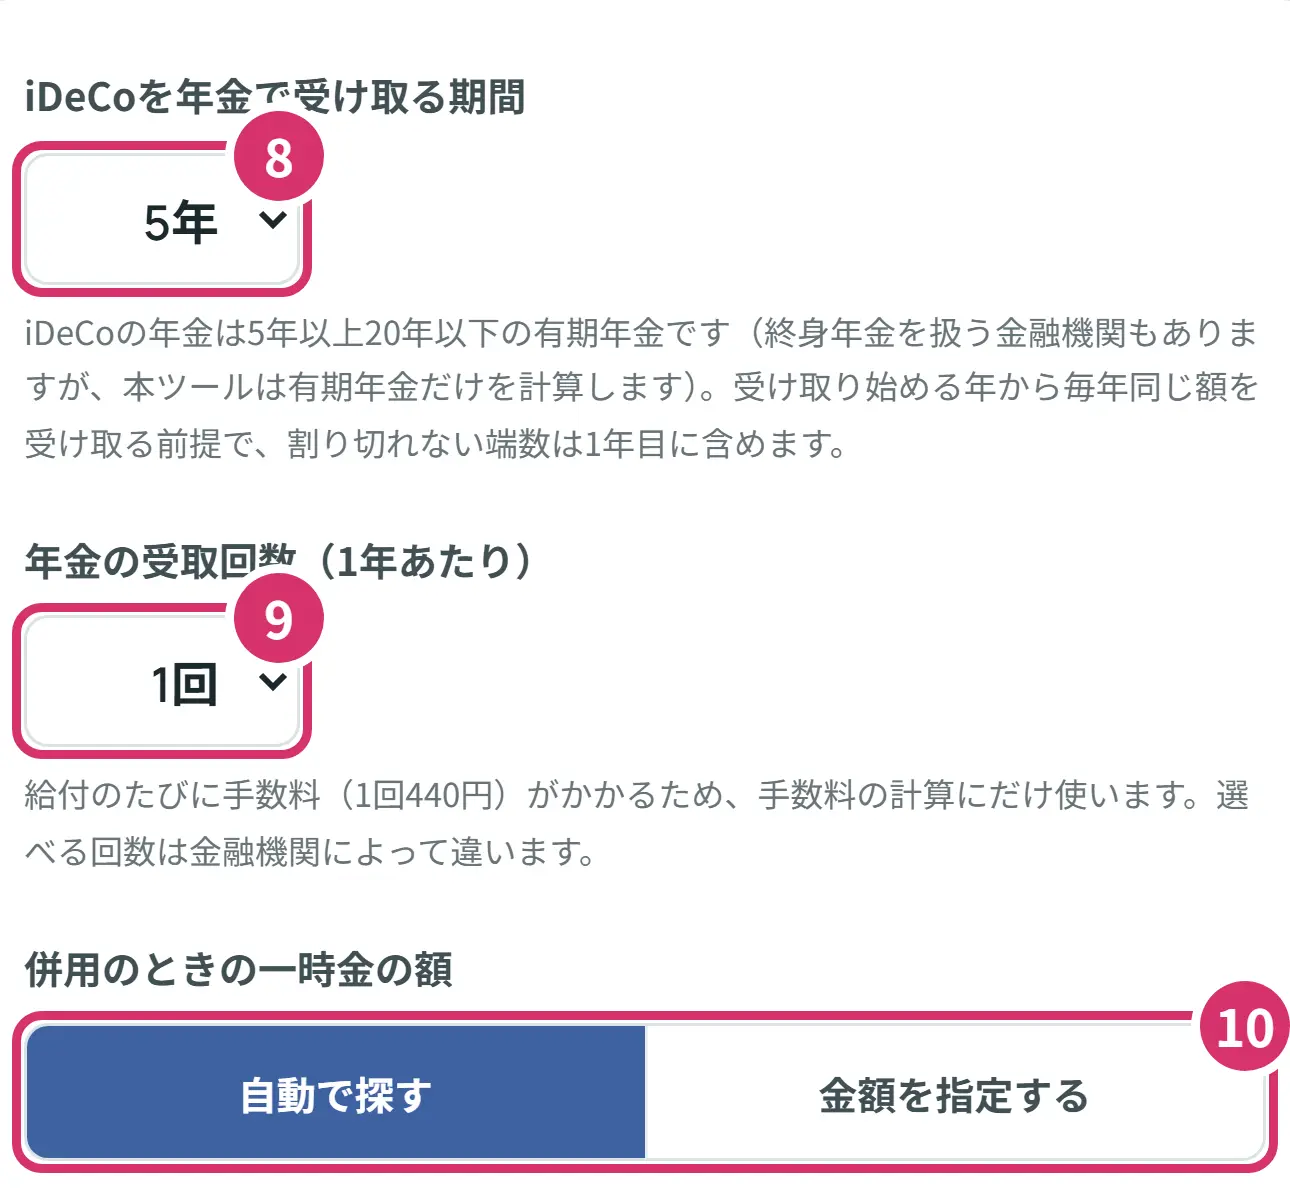
- 8iDeCoを年金で受け取る期間は5年から20年で選びます。毎年同じ額を受け取る計算です。
- 9年金の受取回数(1年あたり)は、手数料の計算にだけ使います。給付のたびに1回440円かかります。
- 10併用のときの一時金の額です。「自動で探す」は、一時金の額を10万円刻みで変えて、負担の合計が最も小さくなる額を探します。決めている額で計算したいときは「金額を指定する」を押して額を入れます。
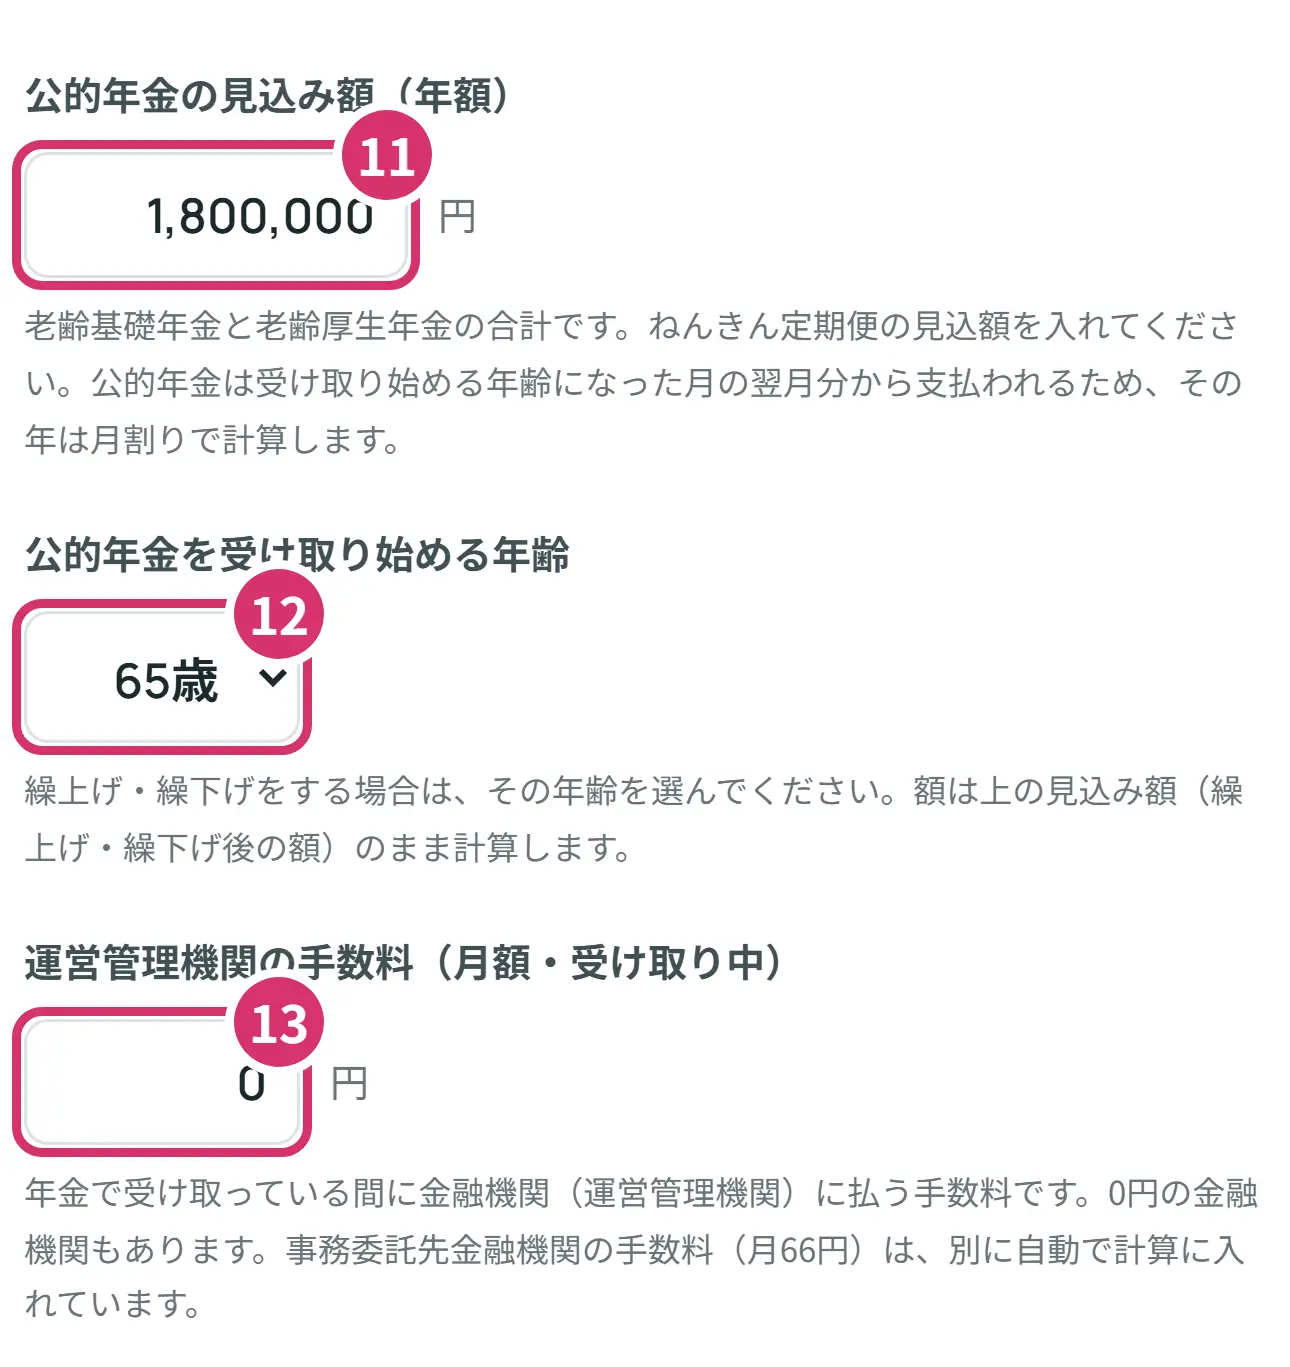
- 11公的年金の見込み額(年額)は、老齢基礎年金と老齢厚生年金の合計です。ねんきん定期便の見込額を入れます(見方ははじめての年金の繰上げ・繰下げにあります)。
- 12公的年金を受け取り始める年齢です。繰上げ・繰下げをする場合は、その年齢と、その後の額を入れます。
- 13運営管理機関の手数料(月額・受け取り中)は、年金で受け取っている間に金融機関に払う手数料です。0円の金融機関もあります。別の月66円は自動で入っています。
ステップ5 働く予定があれば給与を入れる
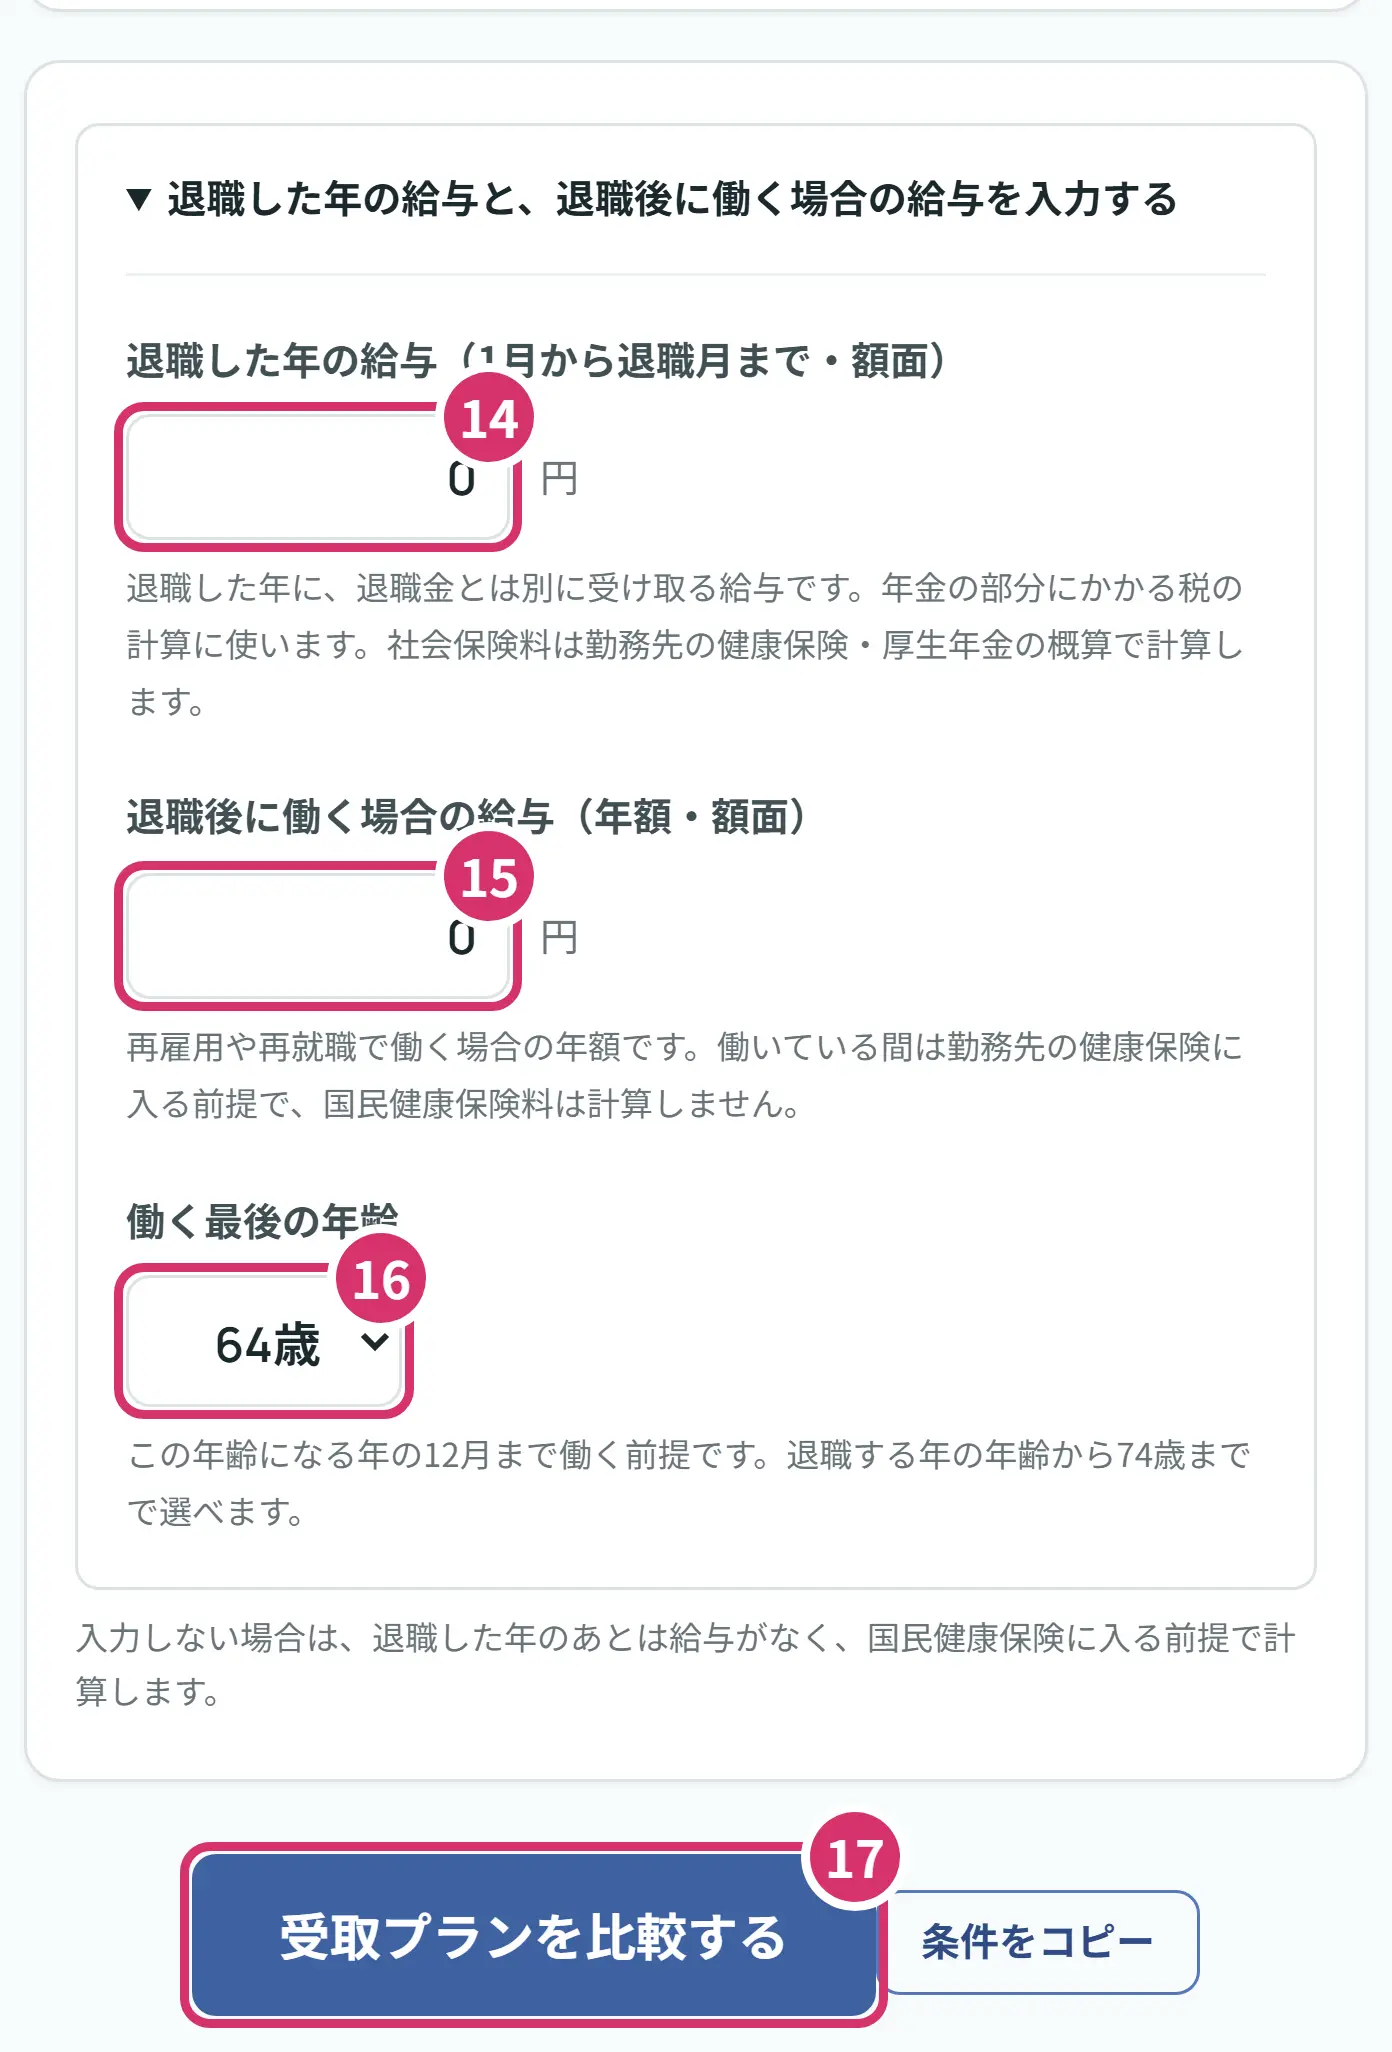
- 14退職した年の給与(1月から退職月まで)です。開いた欄は入れなくても計算できます。
- 15退職後に働く場合の給与(年額)です。再雇用などで働く間は、勤務先の健康保険に入る前提になり、国民健康保険料は計算しません。
- 16働く最後の年齢です。その年の12月まで働く前提です。
- 17最後に「受取プランを比較する」を押すと、結果が出ます。例のカードを押したときは、自動で押されます。
入れないと、退職した年の給与は0円、そのあとは給与がなく国民健康保険に入る前提で計算します。退職した年に年金や併用で受け取り始める方は、その年の給与を入れると、年金の部分の税と保険料が変わります。
ステップ6 結果を読む
写真は、Aさん(1970年1月生まれ・勤続38年・退職金2,000万円・iDeCo 800万円)の例です。
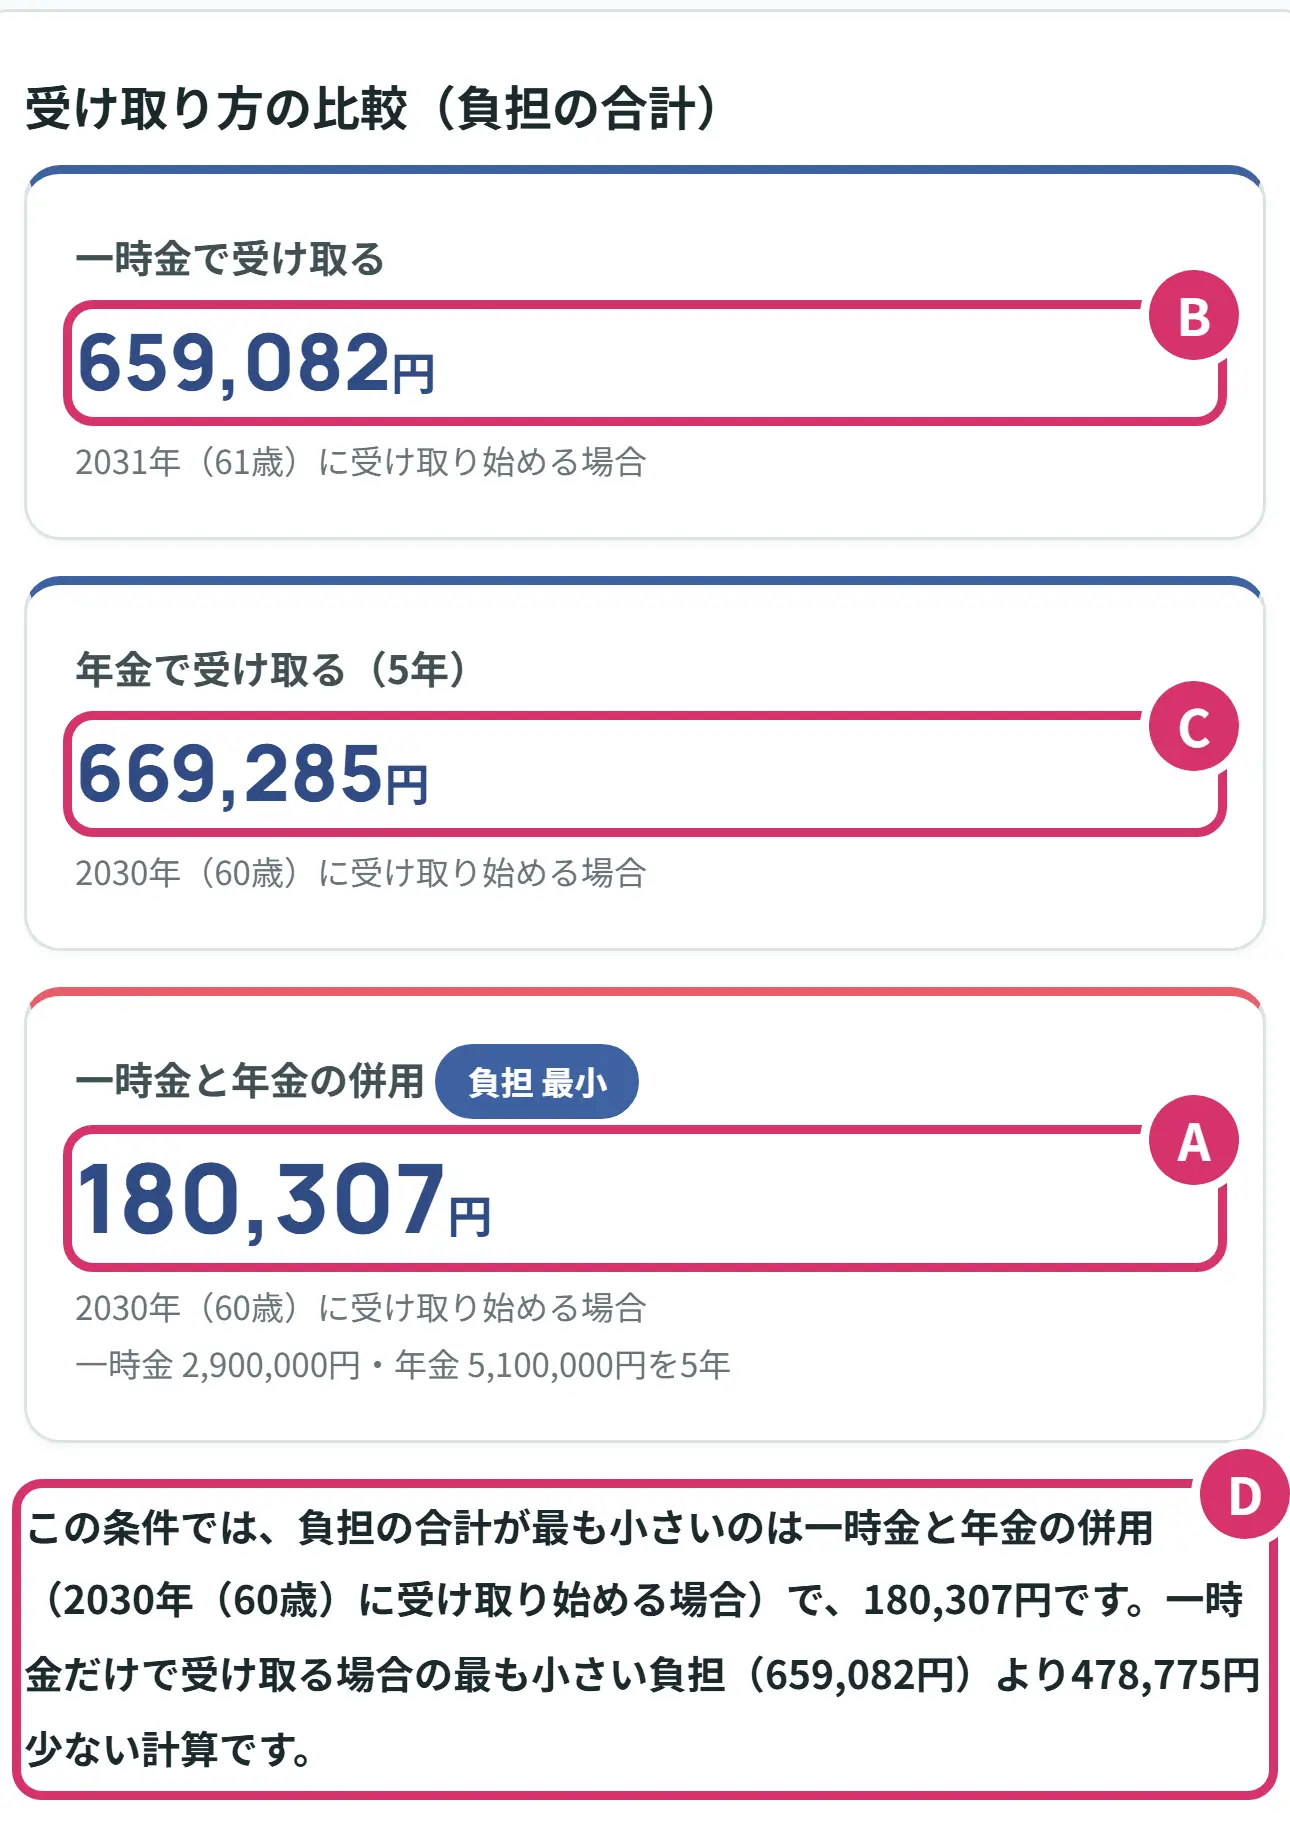
- A一時金と年金の併用で、負担の合計がいちばん小さい年と額です。Aさんは2030年(60歳)に一時金290万円・年金510万円を5年で受け取る場合で、180,307円です。
- B一時金だけで受け取る場合のいちばん小さい負担です。Aさんは2031年(61歳)の659,082円です。
- C年金だけで受け取る場合です。Aさんは2030年(60歳)から5年の669,285円です。
- D1文のまとめです。Aさんの条件では、併用のほうが一時金だけより478,775円少ない計算です。「最小」は計算の結果で、受け取り方を勧めるものではありません。
カードの下の表は、iDeCoを受け取り始める年ごとの負担の合計です。スマホでは横に動かすと、75歳の年まで見られます。写真は2030年と2031年の2列だけにしています。
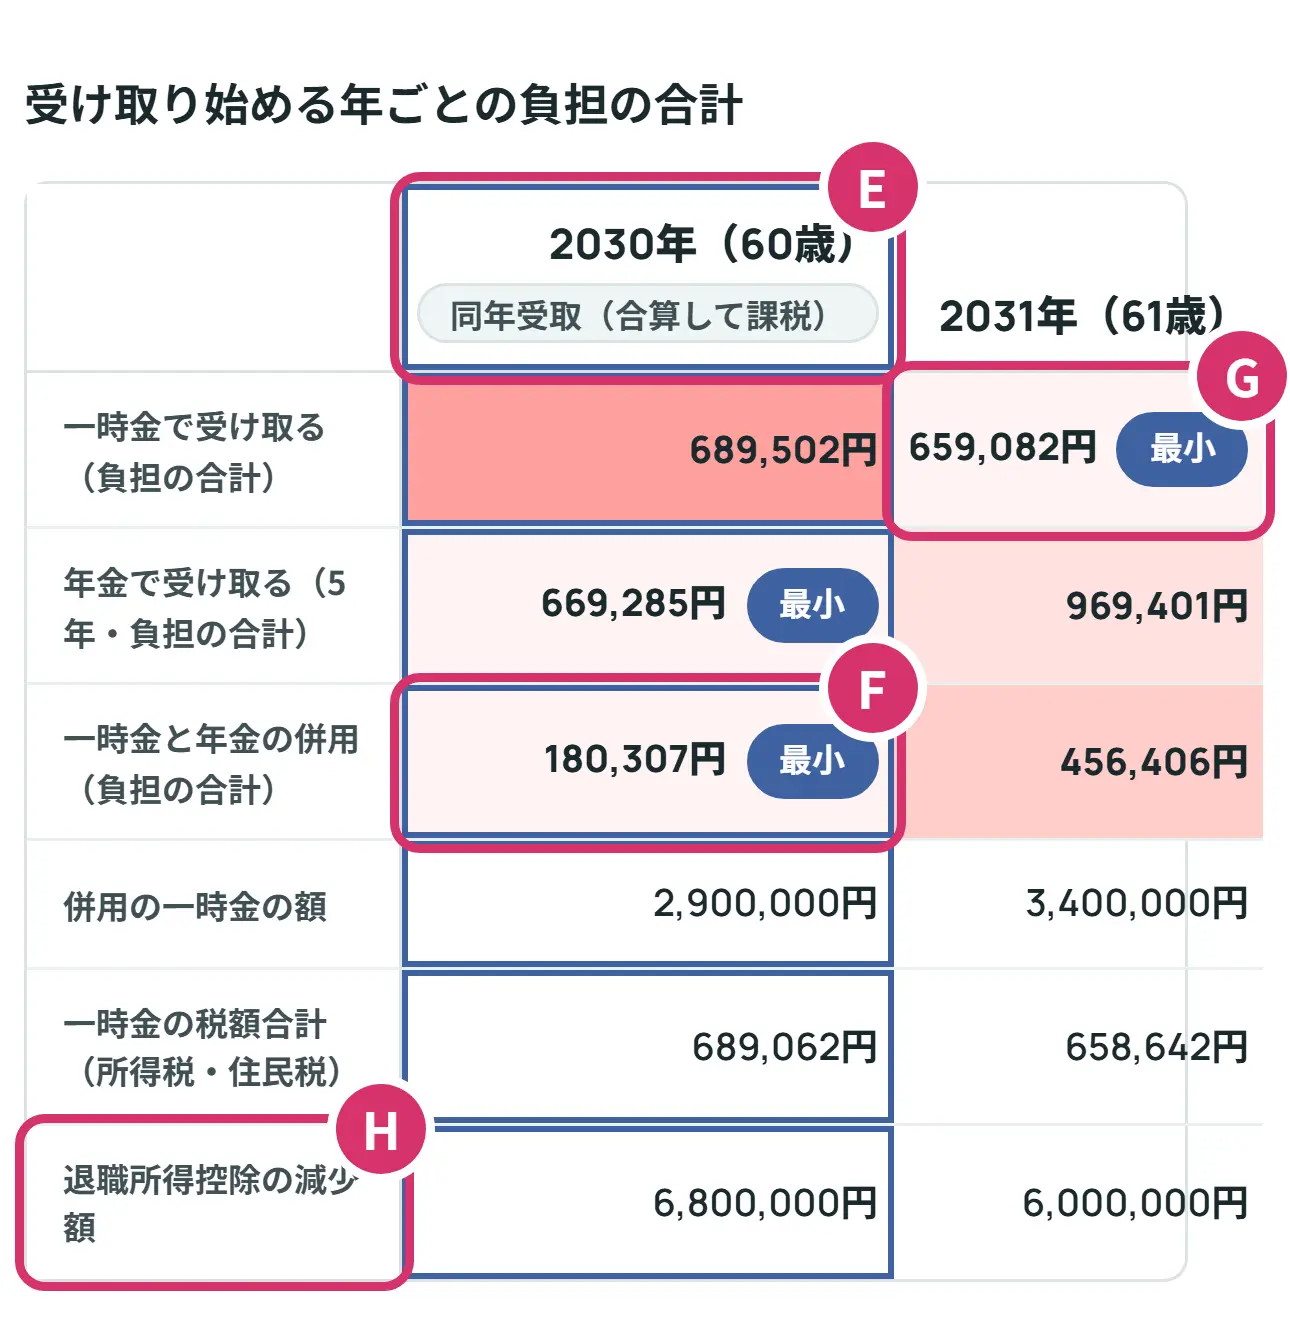
- E受け取り始める年の列です。見出しを押すと、下にその年の内訳が出ます。2030年は退職金と同じ年なので、「同年受取(合算して課税)」の印が付きます。
- F各行で負担がいちばん小さい年に「最小」が付きます。併用の行は2030年です。
- G一時金だけの行は、2031年から659,082円で同じ額が続きます。Aさんは75歳の2045年までに受け取ると、退職金の年からいつも19年以内になるためです。
- H退職所得控除の減少額は、受け取る順番と間隔のルールで小さくなった控除の額です。2030年は680万円(iDeCo側の控除がまるごと)、2031年からは600万円です。
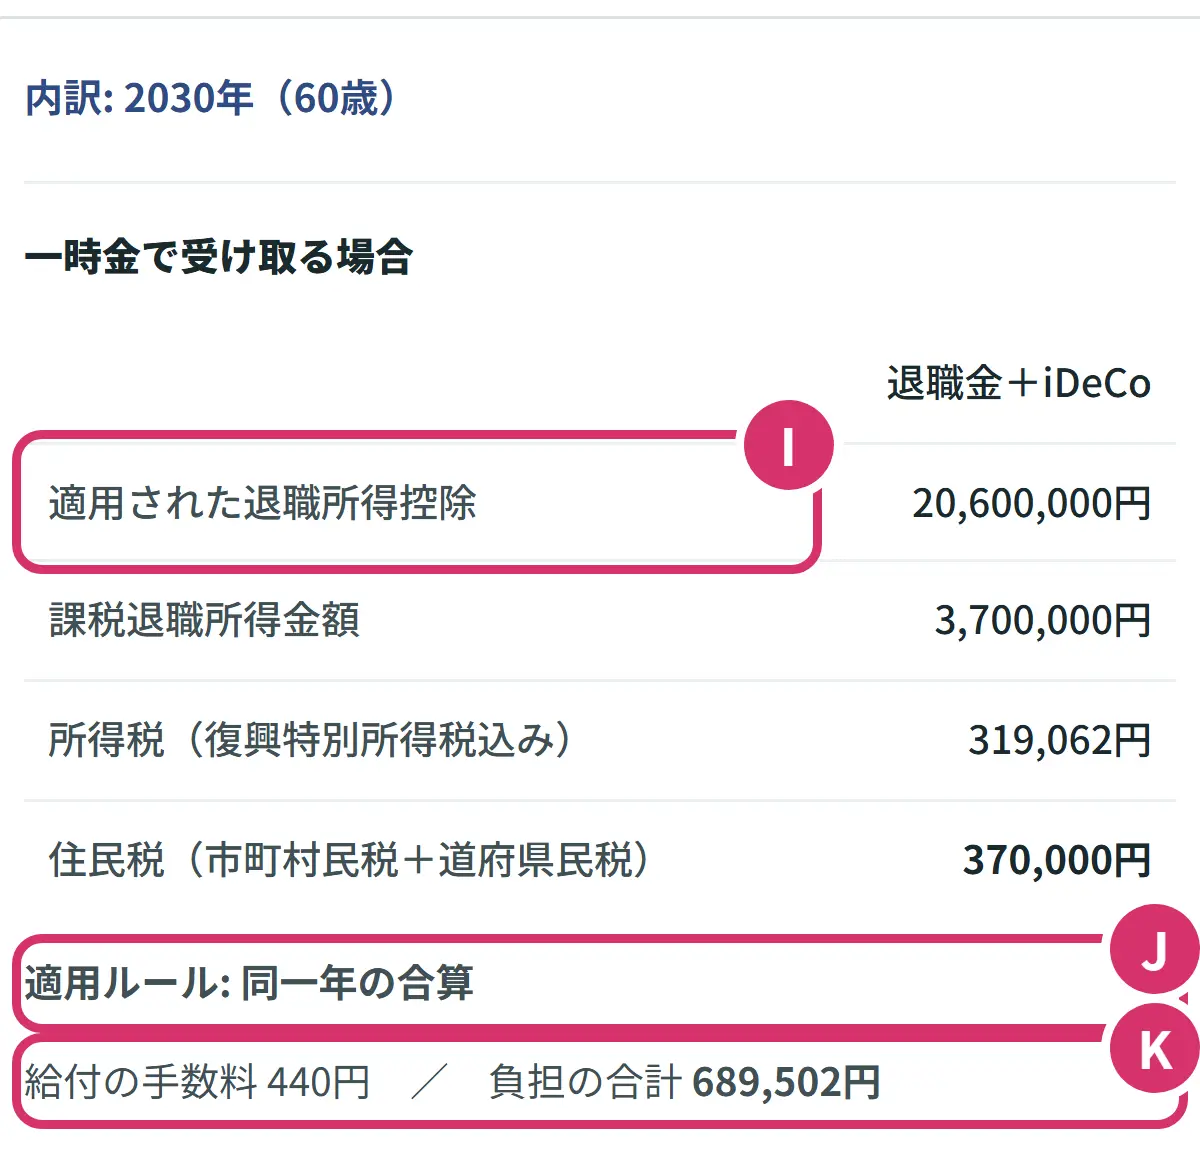
- I適用された退職所得控除です。2030年に一時金だけで受け取ると、勤続38年の2,060万円の1本だけになります。
- J適用ルールに、同じ年の合算・退職金が先(19年内)・iDeCoが先(9年内)のどれで計算したかが出ます。
- K一時金の税689,062円と、給付の手数料440円を合わせた負担の合計689,502円です。
内訳の真ん中には、年金だけで受け取る場合の年ごとの表があります。Aさんの2030年からなら、年160万円で、合計669,285円(税203,500円・保険料459,625円・手数料6,160円)です。
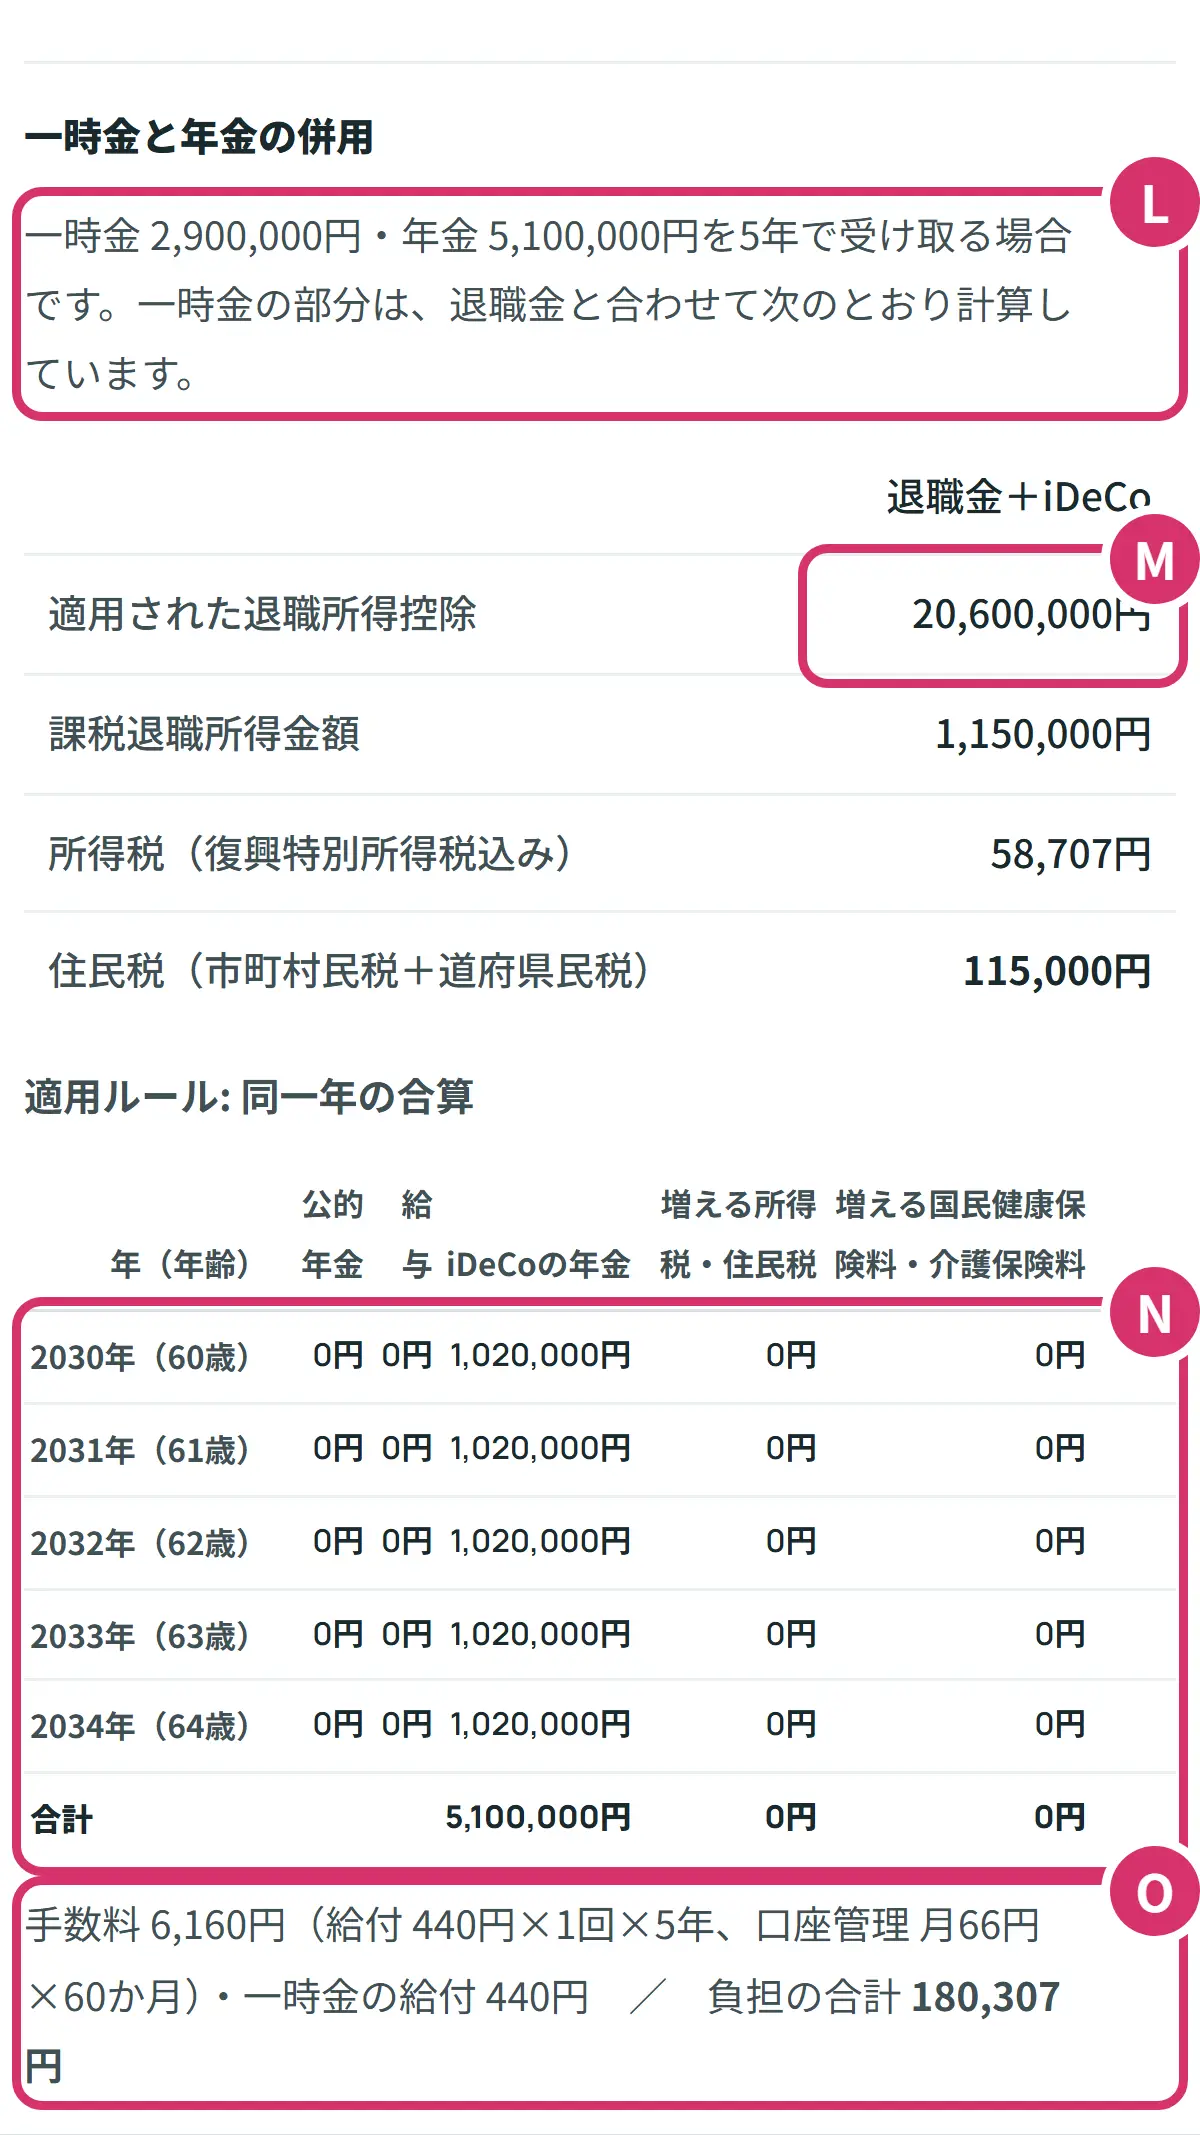
- L併用の内訳です。一時金290万円は、退職金と合わせて計算します。
- M控除は2,060万円のまま、課税退職所得は115万円に下がり、税は173,707円(所得税58,707円+住民税115,000円)です。
- N年金の部分(年102万円)で増える税と保険料は、Aさんの条件では毎年0円です。60〜64歳で給与も公的年金もない前提なので、上の図のとおり増えない計算です。
- O手数料6,600円(給付440円×6回と、口座管理の月66円×60か月)を足して、負担の合計は180,307円です。
内訳のさらに下には、年金の期間を5年から20年に変えた場合の負担の合計の表が出ます。期間を変えて計算し直すときは、8番の欄を選び直してください。
Aさんの併用が小さく出るのは、前提があるからです。60〜64歳の間は給与も公的年金もなく、年金の部分が控除の内側に収まる計算になっています。働く予定がある方や、公的年金を早く受け取る方など、条件が違えば結果も変わります。自分の条件で確かめてください。
勤続年数やiDeCoの加入年数が5年以下、役員として受け取る退職金、複数の会社の退職金、2025年までに退職金やiDeCoの一時金を受け取った場合、終身年金、退職金を年金で受け取る場合は対象外です。
配偶者控除や扶養控除は入れていません。国民健康保険料と介護保険料は全国の目安で、実際は市区町村によって違います。75歳以上は後期高齢者医療制度の保険料を同じ概算で代わりに入れています。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。併用のカードに180,307円、一時金のカードに659,082円と出れば、見方は合っています。そのあと、自分の年月と金額に変えてみましょう。
- 入社と退職の年月、退職金の額を入れた
- iDeCoの掛金を出し始めた年月と、出し終える年月を入れた
- 公的年金の見込額を、ねんきん定期便で確かめて入れた
- 表の列を押して、年ごとの内訳を見た
- 働く予定があれば、給与の欄も開いて入れた
言葉の意味をもう少し見る
- 退職所得(たいしょくしょとく)
- 退職金や、iDeCoを一時金で受け取ったお金の所得の種類です。ほかの所得と分けて税金を計算します。
- 退職所得控除(たいしょくしょとくこうじょ)
- 勤続年数(iDeCoは加入年数)に応じて、受け取る額から差し引ける額です。差し引いた分には税金がかかりません。
- 雑所得(ざつしょとく)
- iDeCoを年金で受け取ったときの所得の種類です。公的年金と合わせて、公的年金等控除を引いて計算します。
- 公的年金等控除
- 年金の収入から差し引ける額です。最低で、65歳未満は60万円、65歳以上は110万円です(その年の12月31日の年齢で判定)。
- みなし勤続年数
- 先に受け取った額が控除の額より少ないとき、重なりの期間を短く読み替えるしくみです。Aさんの2031年は、これで重なりが15年と数えられます。
- 加入者期間・運用指図者期間
- 掛金を出している期間が加入者期間、掛金を止めて運用だけしている期間が運用指図者期間です。退職所得控除の年数になるのは加入者期間だけです。
- 負担の合計
- シミュレーターの言葉です。退職金とiDeCoの一時金にかかる税、年金で受け取ることで増える税と保険料、iDeCoの給付の手数料の合計です。
よくある質問
Q1退職金とiDeCoを同じ年に受け取るとどうなりますか。
2つの額を合わせ、勤続期間とiDeCoの加入期間を重ならないようにつないだ年数で、退職所得控除を1本だけ計算します。期間が重なっている方は、別々の年に受け取る場合より控除の合計が小さくなることがあります。
Q2iDeCoを先に受け取る場合、何年あければ控除が減りませんか。
iDeCoを受け取った年から10年目以後に退職金を受け取れば、控除は減りません。例えば2026年にiDeCoを受け取った場合、2036年以後の退職金です。この9年のルールは、2026年1月1日以後に受け取るiDeCoの一時金からです。
Q3退職金を先に受け取る場合は?
退職金の年から20年目以後にiDeCoを受け取れば、控除は減りません。ただしiDeCoは75歳までに受け取りを始める必要があるので、20年あけられないことが多くなります。そのときも、何年に受け取るかで税額は変わるので、シミュレーターの表で比べられます。
Q4一時金で受け取ると、翌年の住民税や国民健康保険料は上がりますか。
一時金の退職所得は、ほかの所得と分けて課税され、受け取った年に終わります。翌年度の住民税(所得割)や国民健康保険料の計算のもとには、原則として入りません。年金で受け取る分は、住民税や保険料の計算に入ります。
Q5退職所得の源泉徴収票はいつ届きますか。
国税庁の手引きでは、支払った会社などは、退職後1か月以内に受け取った全員へ交付することになっています。支払金額・源泉徴収税額・退職所得控除額・勤続年数などが書かれています。
Q6結果の「最小」の受け取り方を選べばよいのですか。
「最小」は、税金と保険料と手数料の合計がいちばん小さい年と受け取り方の印で、勧めるものではありません。受け取りを遅らせる間の運用や、生活に使うお金の時期は入っていません。個別の税金の判断は税務署か税理士に、保険料は市区町村にご確認ください。
次に見るとよいもの
- はじめてのNISA・iDeCo配分:NISAとiDeCoの違いと、積み立てる前の配分を考えたい方
- はじめてのiDeCo:iDeCoの仕組みと、掛金の節税を知りたい方
- はじめての年金の繰上げ・繰下げ:公的年金を何歳から受け取るかも考えたい方
- 年金の所得税シミュレーター:年金から引かれる所得税を見たい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。