NISAとiDeCo、どっちにいくら?|図でわかる違い・受け取りの税金と、配分シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、NISA・iDeCo配分シミュレーターに自分の数字を入れて、毎月の積立額をNISAとiDeCoに分けたときに、何がどれだけ違うのかを自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
NISAとiDeCoの違いは?(わかりやすく)
ひとことで言うと、NISAはいつでも開けられる貯金箱、iDeCoは老後まで開けられない代わりに、入れた分の税金が少なくなる貯金箱です。
| NISA | iDeCo | |
|---|---|---|
| 入れるとき | 税金は変わりません | 掛金の分、所得税と住民税が少なくなります |
| 増えた分 | 税金がかかりません | 税金がかかりません |
| 引き出し | いつでも売って引き出せます | 原則60歳まで引き出せません |
| 受け取るとき | 税金はかかりません | 一時金は退職所得、年金は雑所得として税金の対象です(控除があります) |
| 口座の手数料 | シミュレーターでは0円で計算します | 加入時2,829円、積み立て中は月186円などがかかります |
| 入れられる額 | 1年に360万円、一生で1,800万円まで | 働き方で決まる月の上限まで(2027年1月の引き落とし分から、企業年金のない会社員は月6.2万円) |
それぞれの制度のくわしい説明は、はじめてのiDeCoとはじめての新NISAにまとめました。ここでは、2つに分けて積み立てるときに知っておきたいことを説明します。
どっちを優先?シミュレーターは全額NISAとの差で比べます
シミュレーターは、どちらがよいかを決めません。毎月積み立てられる額を決めて、そのうちiDeCoに回す額を0円から上限まで変えたとき、受け取る年齢の時点の合計が、全額をNISAに入れた場合とどれだけ違うかを計算します。合計は、NISAの評価額、iDeCoの受取額(手数料と税を引いた後)、積み立てている間に少なくなった税金の合計を足したものです。
例のAさん(35歳・会社員・年収500万円・毎月5万円・年3%で60歳まで)で比べると、次のようになります。
iDeCoに回すと、変わるものは3つです。
積み立てている間、毎年の所得税と住民税が少なくなります。iDeCoに回す額が多いほど増えます。
加入時・毎月・受け取るときに手数料がかかります。NISAの側にはかからない計算です。
受け取る額が控除より多いと、税金がかかります。iDeCoに回す額が多いほど増えます。
iDeCoに回す額を増やすほど節税は増えますが、ある額から受取時の税もかかり始めます。そのため、差がいちばん大きい配分が途中にあることがあります。Aさんでは、月27,000円から受取時の税がかかり始め、月41,000円で差が最も大きく、全額の月5万円では+1,272,609円に下がる計算です。
3%は仮の数字です。利回りや年収、退職金があるかで、山の形は大きく変わります。山にならず、iDeCoを増やすほど差が大きくなる人も、どの配分でも全額NISAを上回らない人もいます。
iDeCoの受け取りにかかる税金(一時金)
iDeCoを一時金で受け取ると、退職金と同じ退職所得として扱われます。受取額から退職所得控除を引いた残りの2分の1に、所得税と住民税がかかります。控除の額は、iDeCoに加入していた年数で決まります。
| 年数 | 控除の額 |
|---|---|
| 20年以下 | 40万円×年数(80万円に満たないときは80万円) |
| 20年を超える | 800万円+70万円×(年数−20年) |
Aさんは25年加入するので、控除は1,150万円です。月41,000円を積み立てた受け取る前の残高は18,094,658円なので、控除を超えた分に税金がかかります。
月26,000円までなら、受け取る前の残高が控除の中に収まり、受取時の税は0円という計算です(年3%の場合)。
退職金があるとき:iDeCoと退職金、どちらが先?(19年・9年のルール)
会社の退職金も、同じ退職所得控除を使います。iDeCoの一時金と退職金を近い時期に受け取ると、控除を分け合うことになります。
iDeCoが先の場合の9年は、2026年1月1日以後に受け取ったiDeCoの一時金が対象です。9年より間が空けば、この調整はありません。
例のBさん(45歳・年収700万円・毎月8万円・勤続38年で退職金2,000万円)で見てみます。
| Bさん(どちらも60歳) | Cさん(iDeCoは65歳) | |
|---|---|---|
| iDeCoの月額 | 62,000円 | 29,000円 |
| 受取時の税 | 1,598,620円 | 589,489円 |
| 全額NISAとの差 | +899,245円 | +696,647円 |
Bさんは同じ年に受け取るので、退職金とiDeCoを合わせた33,980,262円に、勤続38年の控除2,060万円を使います。退職金2,000万円だけなら控除の中に収まって税金は0円ですが、iDeCoの分が加わると控除を超え、その分の税金をiDeCoの分として数えます。
Cさんは、退職金を60歳で受け取り、iDeCoを5年後の65歳で受け取ります。19年以内なので、iDeCoの15年の加入期間のうち、勤続期間と重なっている分だけ控除が小さくなり、iDeCoの控除は600万円から80万円になる計算です。受け取る時期をずらしても、受取時の税が少なくなるとは限りません。
iDeCoを年金で受け取るときは?
iDeCo公式サイトは、「iDeCoを年金で受け取る場合は有期年金(5年以上20年以下)として取り扱います。」と説明しています。年金で受け取ると退職所得控除は使いません。公的年金と合わせた雑所得になり、公的年金等控除を引いた残りに税金がかかります。
シミュレーターは、受け取る期間の毎年について、公的年金とiDeCoの年金を合わせた場合と、公的年金だけの場合を比べ、所得税・住民税・国民健康保険料(概算)・65歳以上の介護保険料(目安)が増えた分の合計を、受取時の負担として数えます。
Aさんの条件のまま、年金(10年・公的年金は年180万円)に切り替えると、差が最も大きいのはiDeCoに月10,000円のときの+85,097円で、そのときの受取時の負担は420,792円(所得税・住民税148,000円、保険料272,792円)という計算です。月41,000円のままだと、差はマイナス1,003,121円です。
年金の計算は、受け取っている間の運用益を入れない、65歳になるまでの年は公的年金が無い、65歳になる年は6月生まれとみなして5か月分、退職後は働かない、という前提です。金融機関によっては、一時金と年金を組み合わせる受け取り方や終身年金もありますが、シミュレーターでは扱っていません。
節税額は年によって少し変わります(2028年からの基礎控除)
シミュレーターは、積み立てる年ごとに、その年の税金のきまりで節税額を計算して足しています。所得税の基礎控除は、2027年分は104万円(合計所得489万円以下の場合)などで、2028年分からは99万円(合計所得132万円以下)または62万円(132万円超2,350万円以下)になります。給与所得控除の最低額も、2028年分から74万円が69万円になります。また、40歳から64歳の年は介護保険料がかかるので、節税額が少し変わります。
| 年 | 1年の節税額 | 年数 |
|---|---|---|
| 2027年(35歳) | 74,300円 | 1年 |
| 2028〜2031年(36〜39歳) | 87,300円 | 4年 |
| 2032〜2051年(40〜59歳) | 85,100円 | 20年 |
| 合計 | 2,125,500円 | |
年収は積み立てる間ずっと変わらない前提です。そのため、1年あたりの節税額に年数を掛けても、合計とは同じになりません。
始める前に知っておきたいこと
使う時期が決まっているお金は、引き出せる時期と合わせて考えましょう。この違いは、シミュレーターの金額には表れません。
NISAとiDeCoで同じ商品を同じ利回りで運用する前提です。将来を予測するものではありません。
いまの年齢は20〜59歳で、積み立てる期間が6年以上ある場合に計算できます。これまでのiDeCoの加入期間や残高は入っていません。
節税で少なくなった税金は、そのまま合計に足しています。運用に回した場合の増加は入れていません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。
まず、例のカードを押してみる
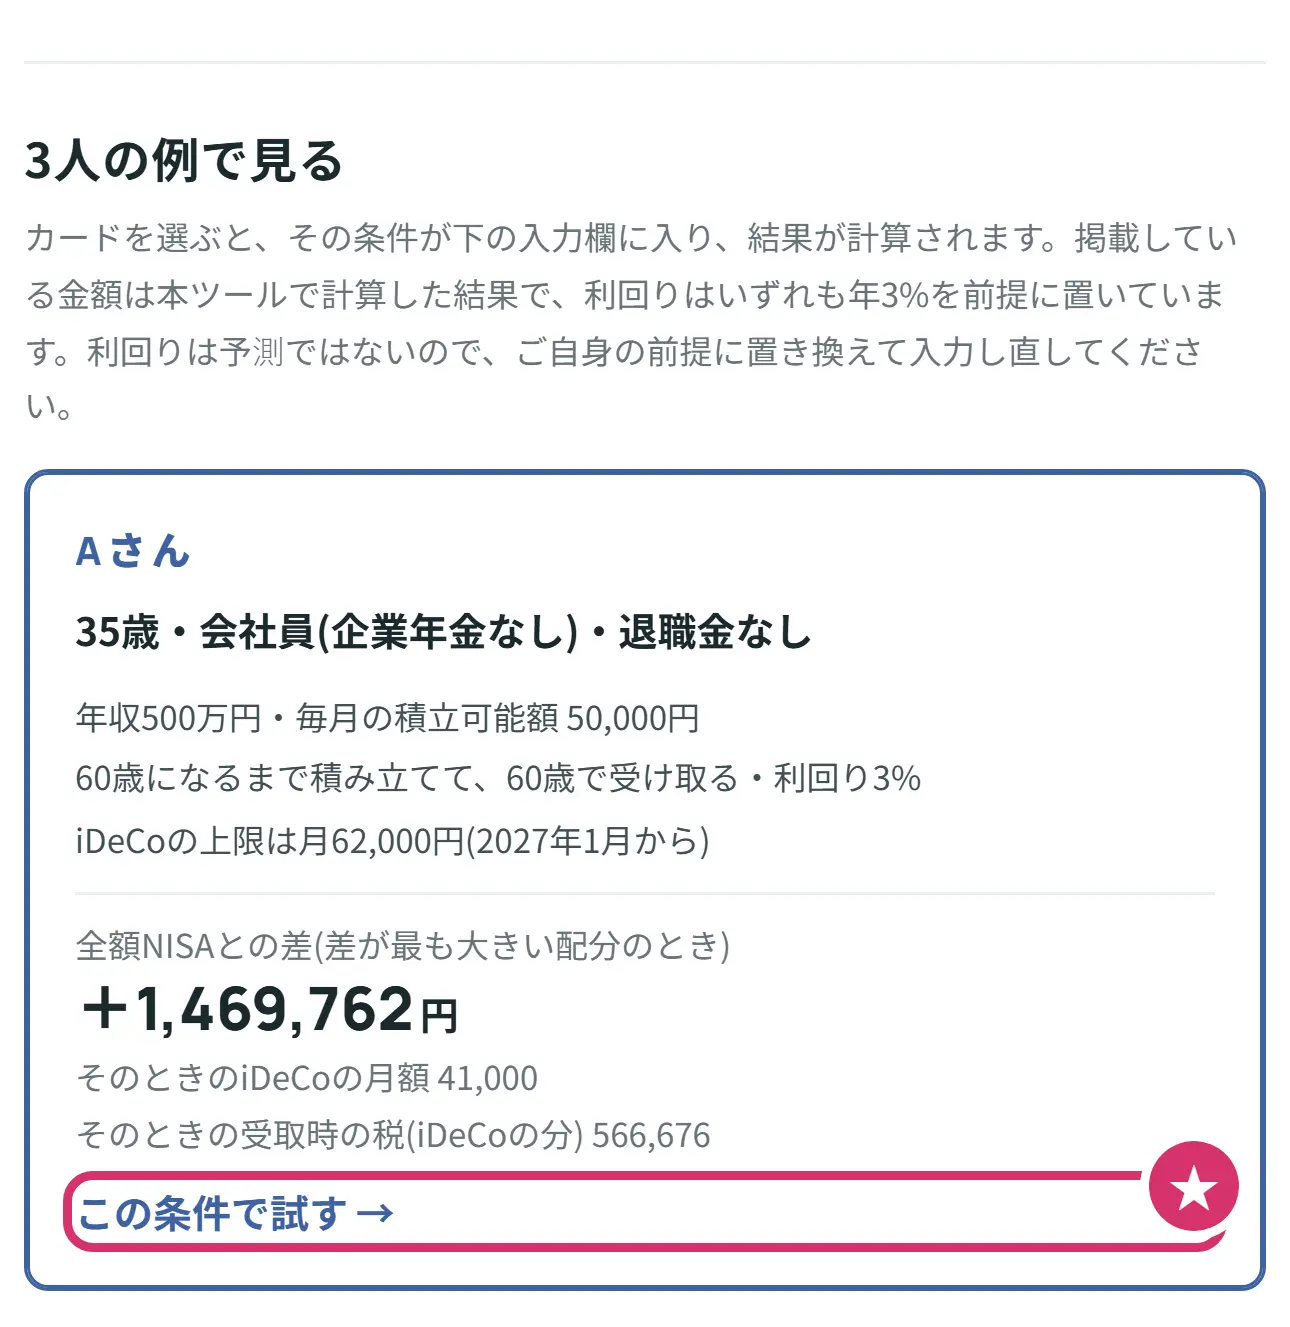
- ★この条件で試すを押すと、その人の条件が入力欄に入り、結果が出ます。まずAさんを押してから読み進めると分かりやすいです。
ステップ1 働き方と収入を入れる
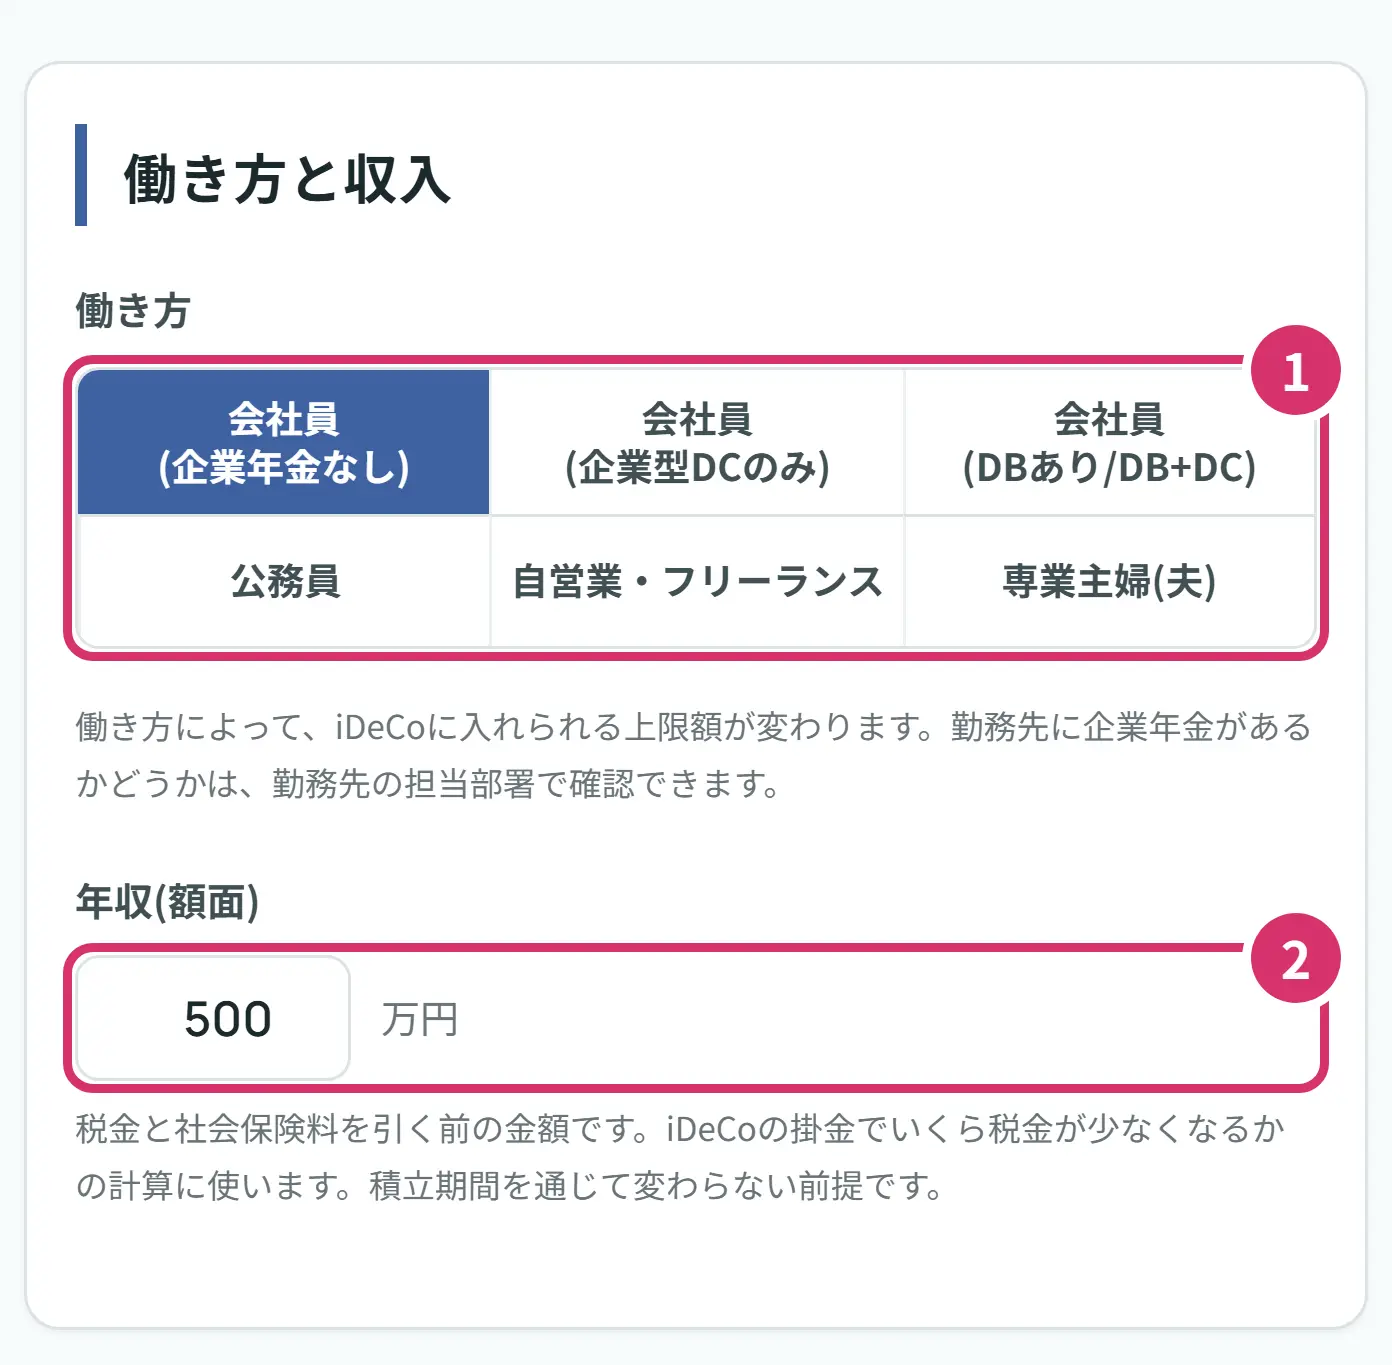
- 1働き方を押します。働き方で、iDeCoに入れられる上限が変わります。会社員の方は、勤め先に企業型DCやDB(確定給付企業年金)があるかで3つに分かれます。分からないときは、勤め先の担当の部署で確かめられます。企業型DCやDBのボタンを押すと、会社の掛金を入れる欄が出ます(給与明細や企業型DCの残高のお知らせで確かめられ、DBの分は勤め先が知らせる額です)。専業主婦(夫)を選ぶと、税金が少なくならない計算になります。
- 2年収は、税金と社会保険料を引く前の額面の金額です。源泉徴収票の支払金額の欄で分かります(絵ははじめてのiDeCoにあります)。自営業・フリーランスを選ぶと、欄の名前が事業所得(青色申告特別控除を引いた後)に変わります。積み立てる間、年収は変わらない前提です。
ステップ2 積み立ての条件を入れる
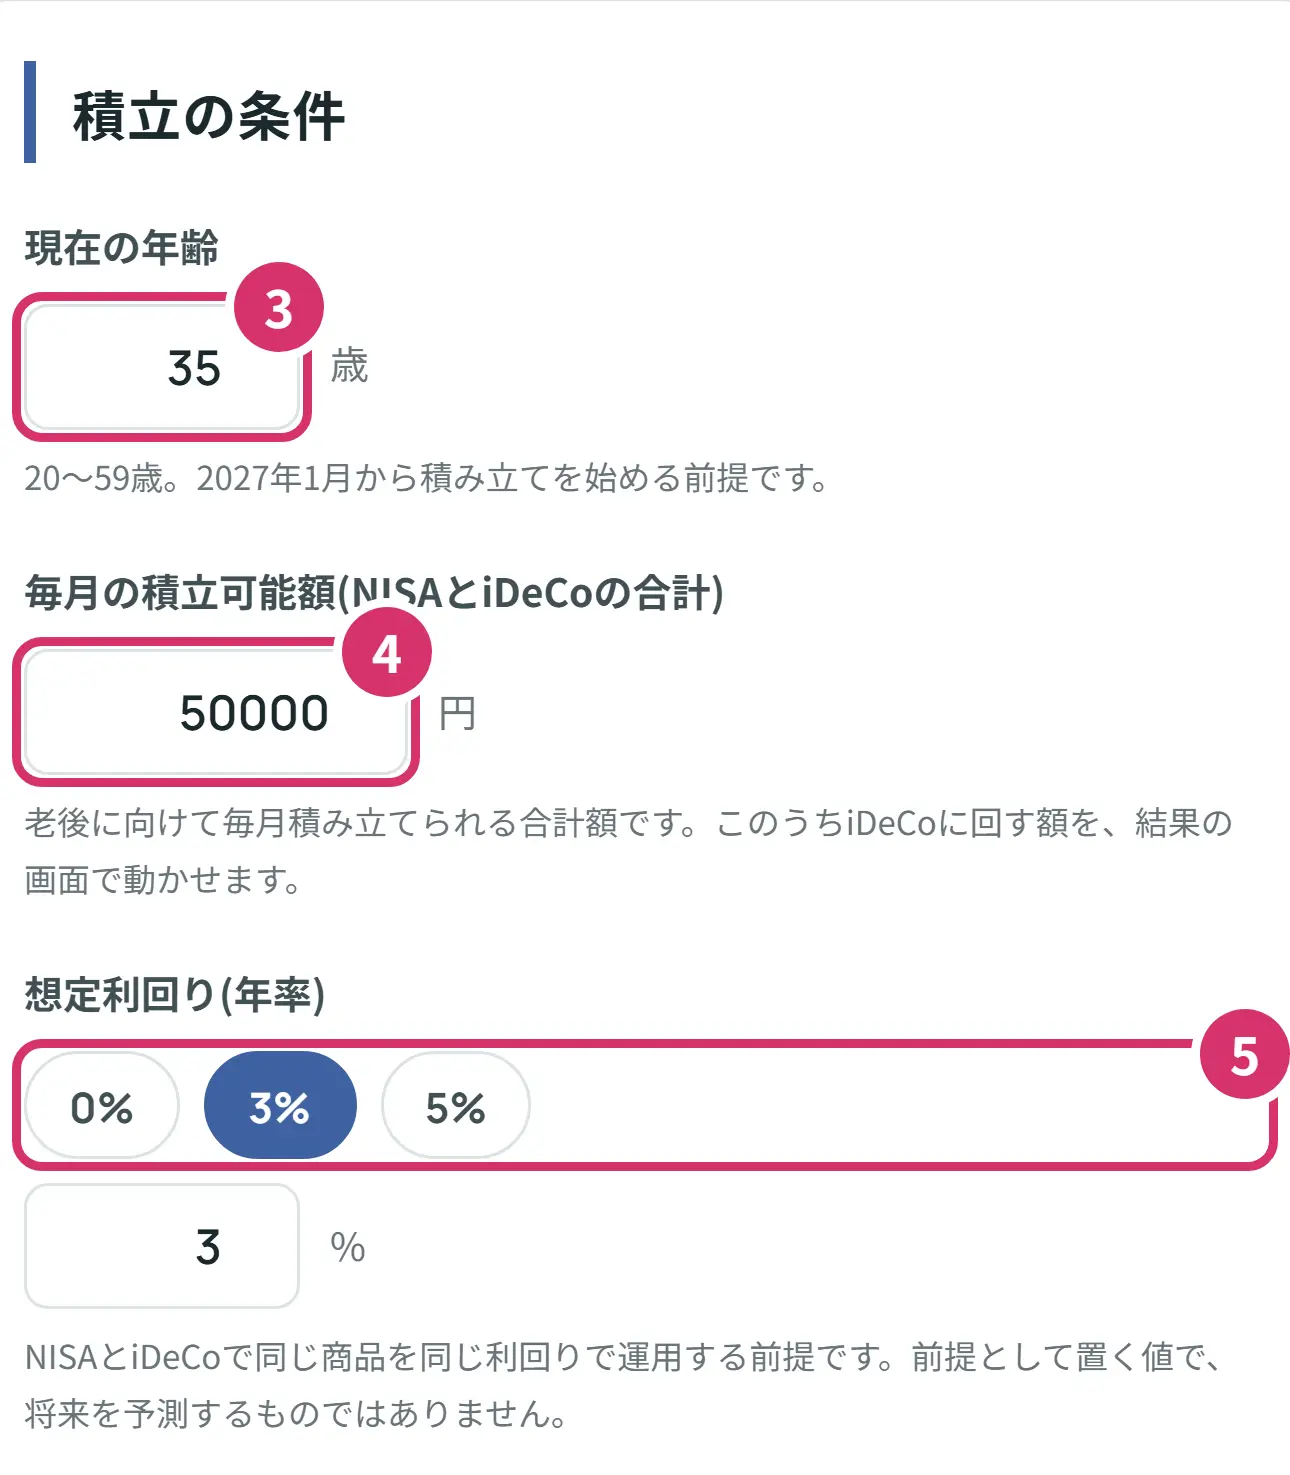
- 3現在の年齢を入れます(20〜59歳)。2027年1月から積み立てを始める前提です。
- 4毎月の積立可能額は、NISAとiDeCoを合わせて、毎月積み立てられる額です。このうちiDeCoにいくら回すかは、入力欄ではなく結果の画面で動かします。
- 5想定利回りは、1年でどのくらい増えるかの仮の数字です。0%・3%・5%のボタンか、下の欄に入れます。3%のあと0%にも変えて、増えなかった場合も見ておきましょう。
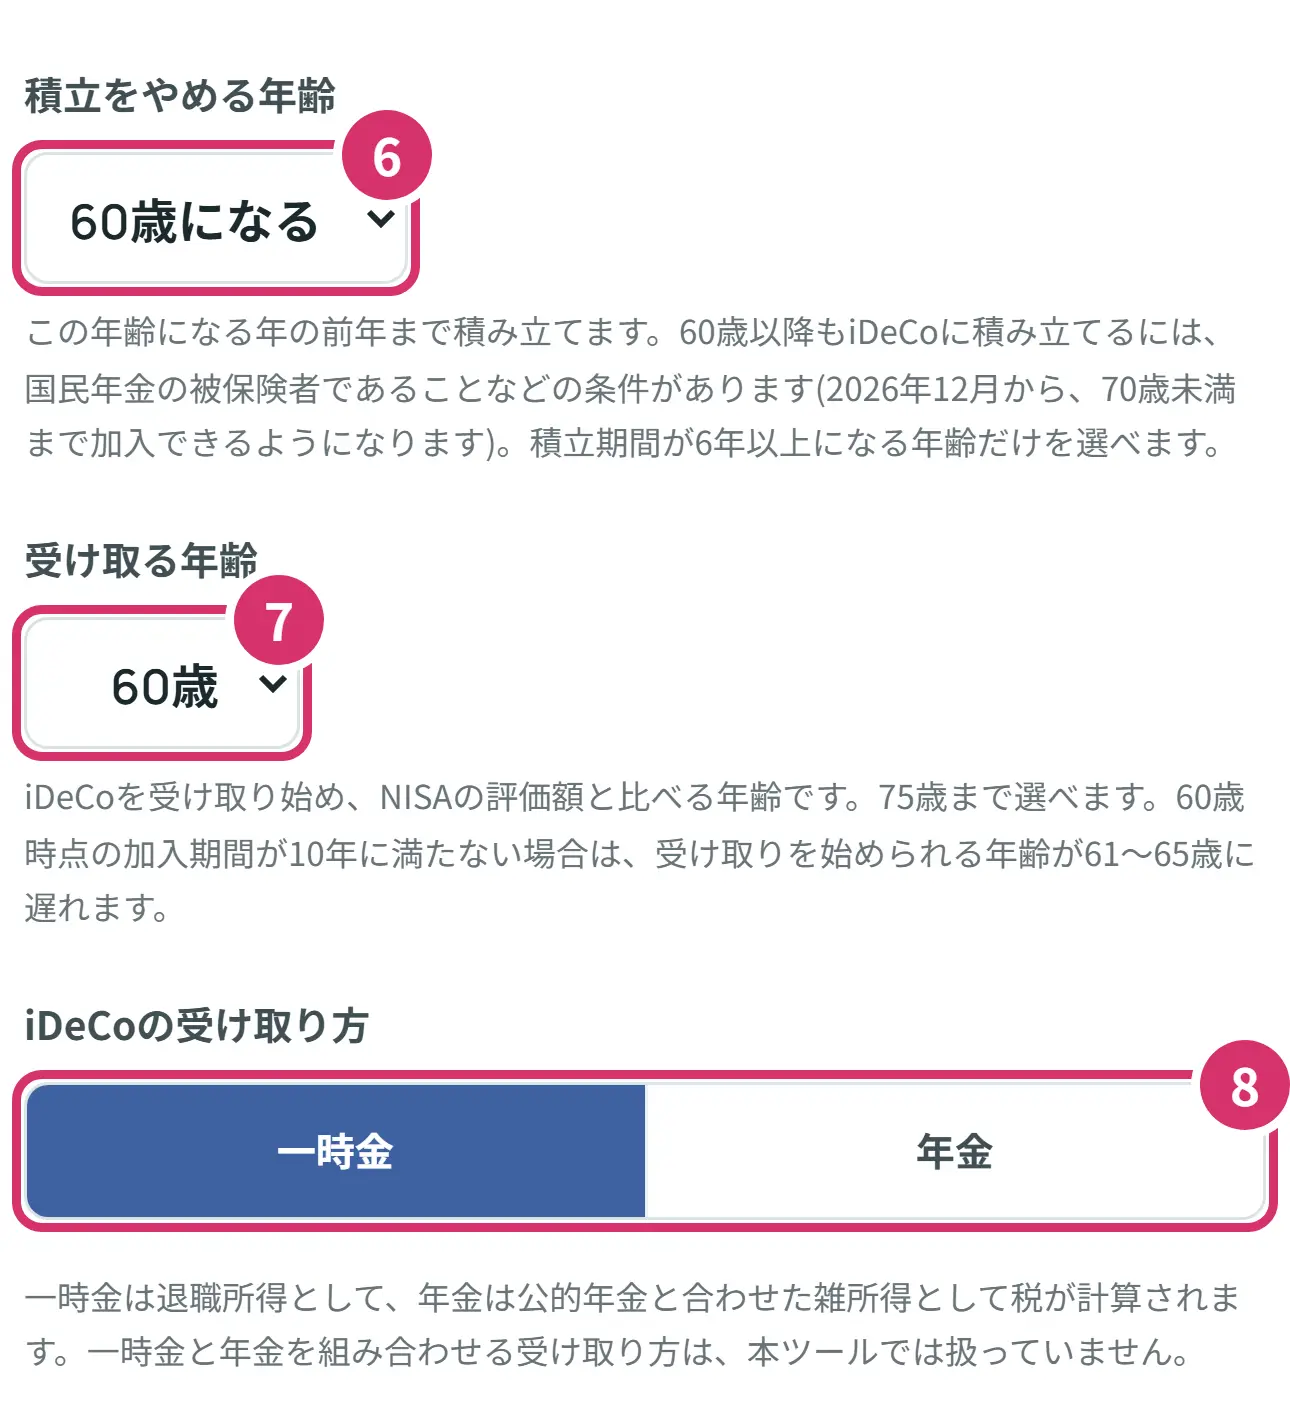
- 6積立をやめる年齢は、60歳・65歳・70歳になるまでから選びます。その年齢になる年の前年まで積み立てる計算です。60歳以降も積み立てるには、国民年金の被保険者であることなどの条件があります。
- 7受け取る年齢は、iDeCoを受け取り始め、NISAの評価額と比べる年齢です。75歳まで選べます。これから加入して60歳までの加入期間が10年に満たない方は、受け取り始められる年齢が下の表のように遅れます。
- 8iDeCoの受け取り方は、一時金か年金を選びます。一時金と年金を組み合わせる受け取り方は、このシミュレーターでは扱っていません。まずは一時金のままで見て、あとで年金に切り替えて比べてみましょう。
| 60歳までの加入期間 | 受け取り始められる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
iDeCo公式サイトは、「60歳から年金資産を受け取るには、60歳になるまでにiDeCoに加入していた期間等(確定拠出年金の通算加入者等期間)が10年以上、必要です。」と説明しています。たとえば53歳から始めると、60歳までの加入期間は7年なので、62歳からです。
ステップ3 退職金などを入れる(任意)
退職金・NISAの使用済みの枠・手数料を入力するを押すと、欄が開きます。写真はBさんの条件です。
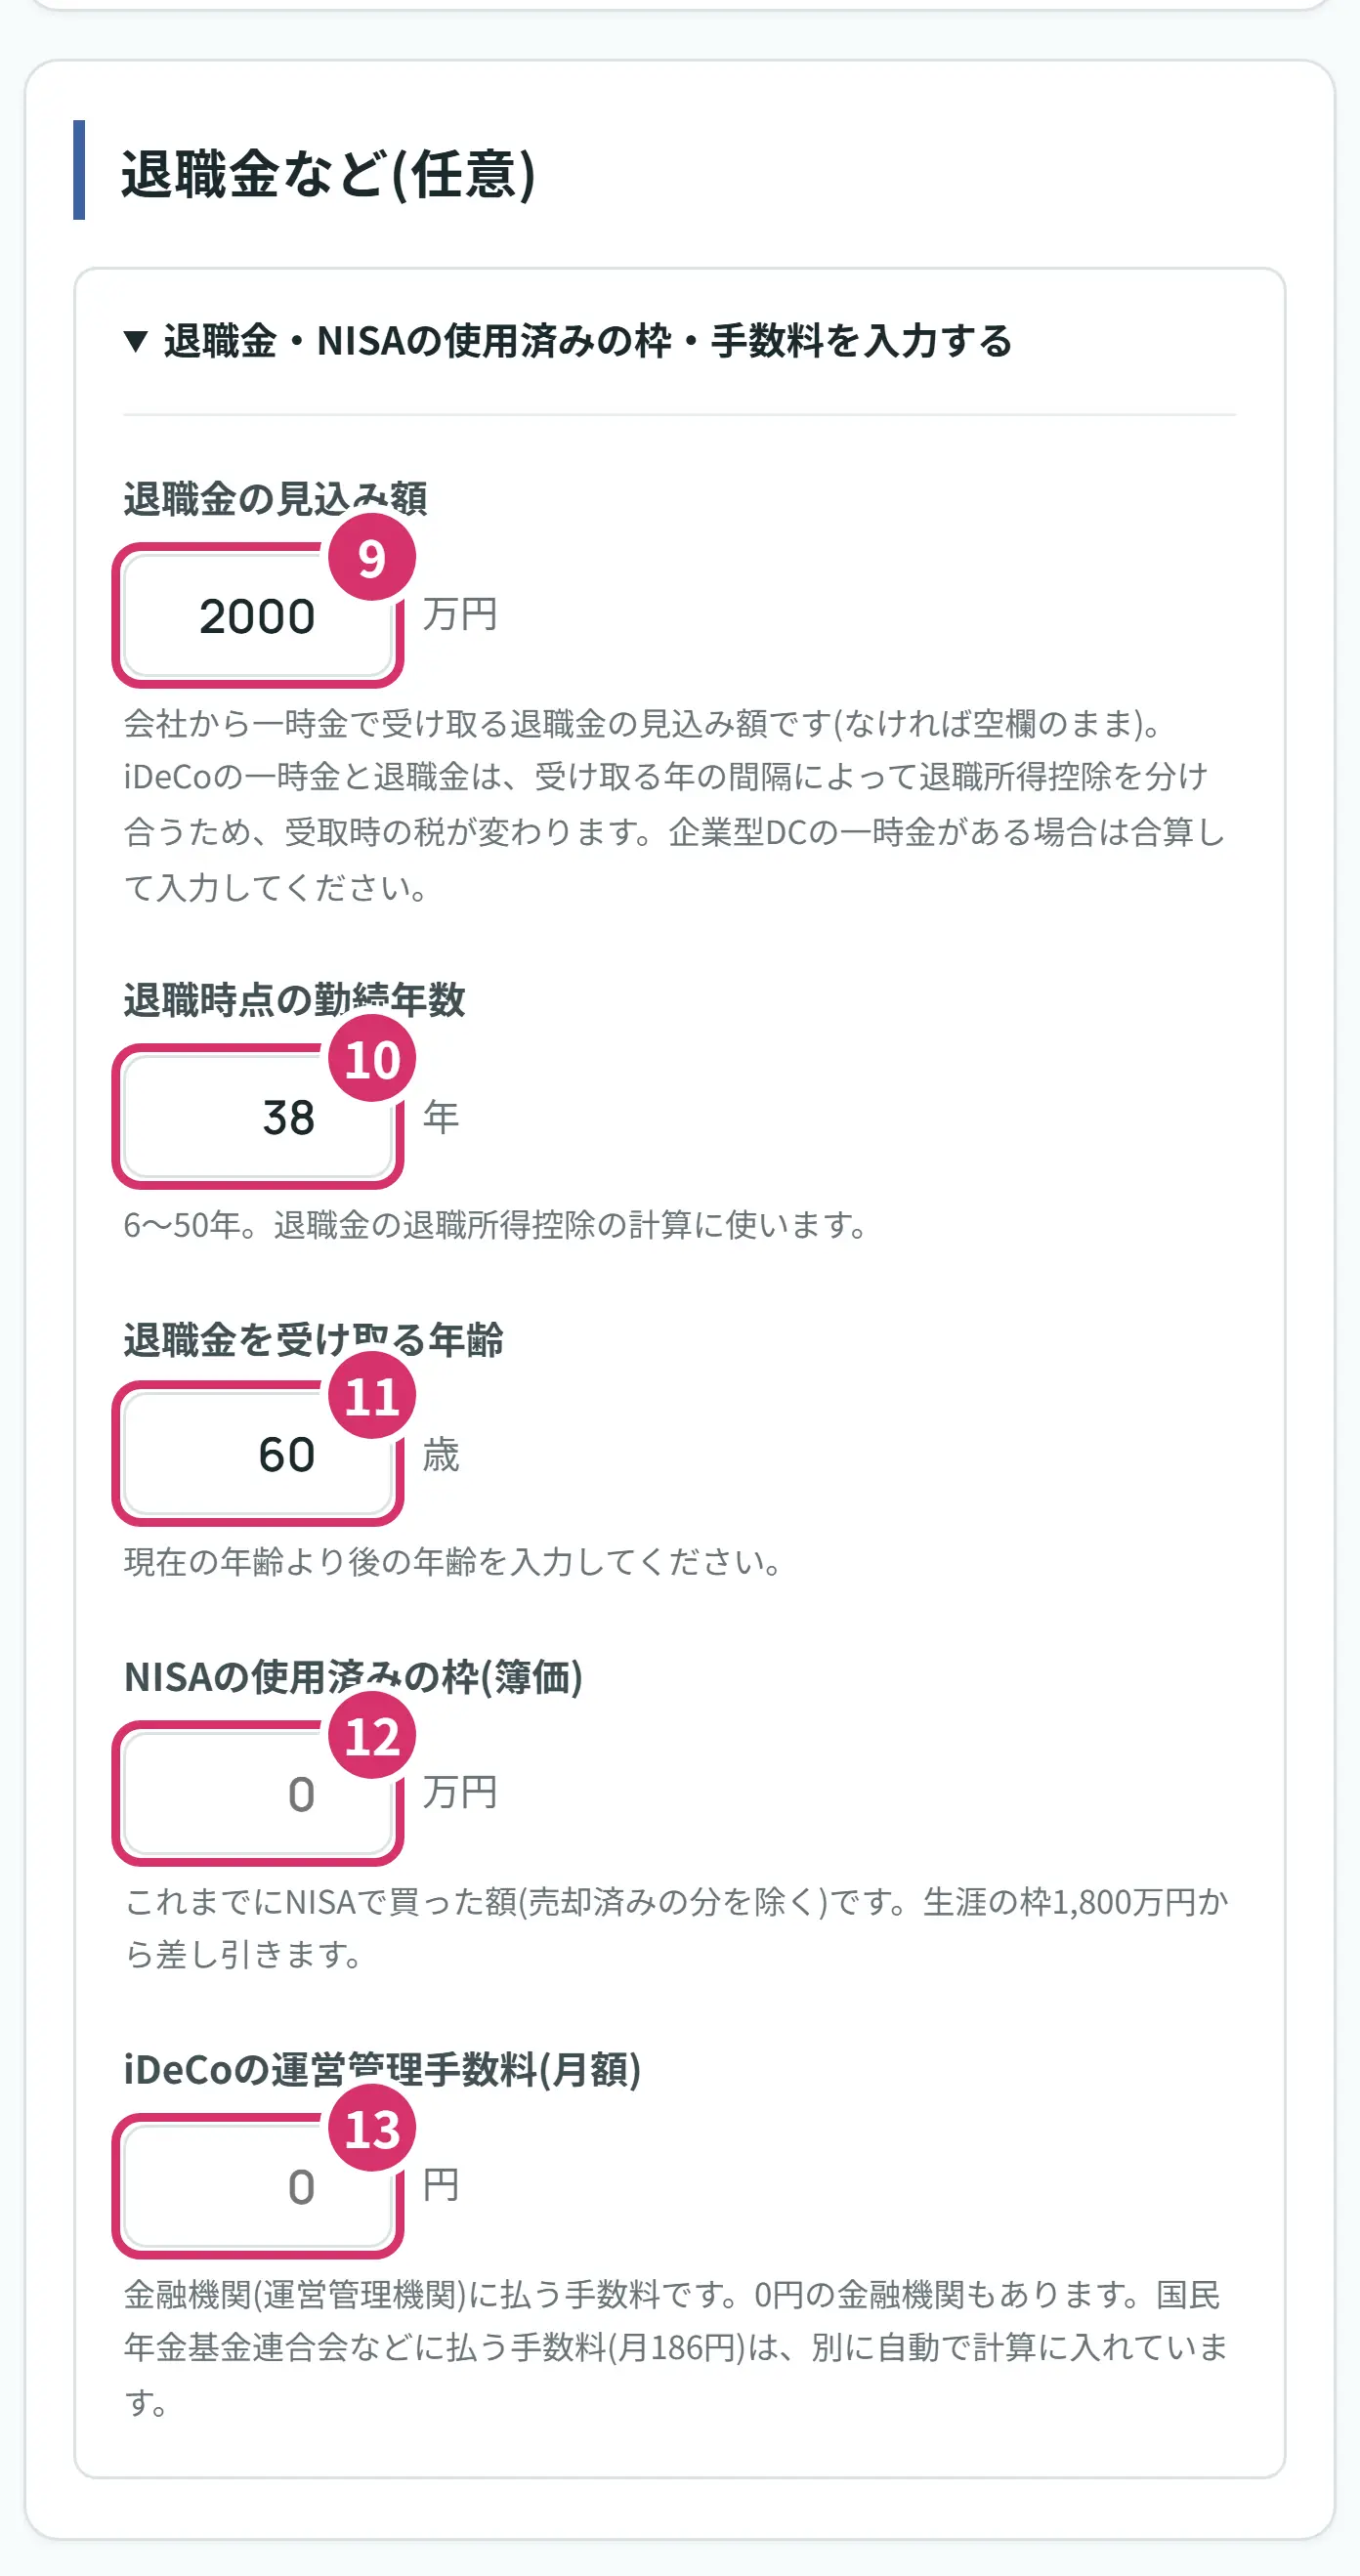
- 9退職金の見込み額は、会社から一時金で受け取る退職金です。なければ空欄のままで大丈夫です。企業型DCの一時金がある場合は、合わせて入れます。
- 10退職時点の勤続年数は6〜50年で入れます。1年に満たない端数は1年に切り上げて数えます(国税庁の例では、10年2か月は11年です)。
- 11退職金を受け取る年齢を入れます。iDeCoを受け取る年齢との間隔で、税金の計算が変わります(下で説明します)。
- 12NISAの使用済みの枠は、これまでにNISAで買った額(売った分を除く)です。一生で使える1,800万円から差し引きます。
- 13iDeCoの運営管理手数料は、金融機関に払う手数料の月額です。0円の金融機関もあります。国民年金基金連合会などに払う手数料(月186円)は、別に自動で入っています。
ステップ4 結果を読む
写真はAさんの例です。
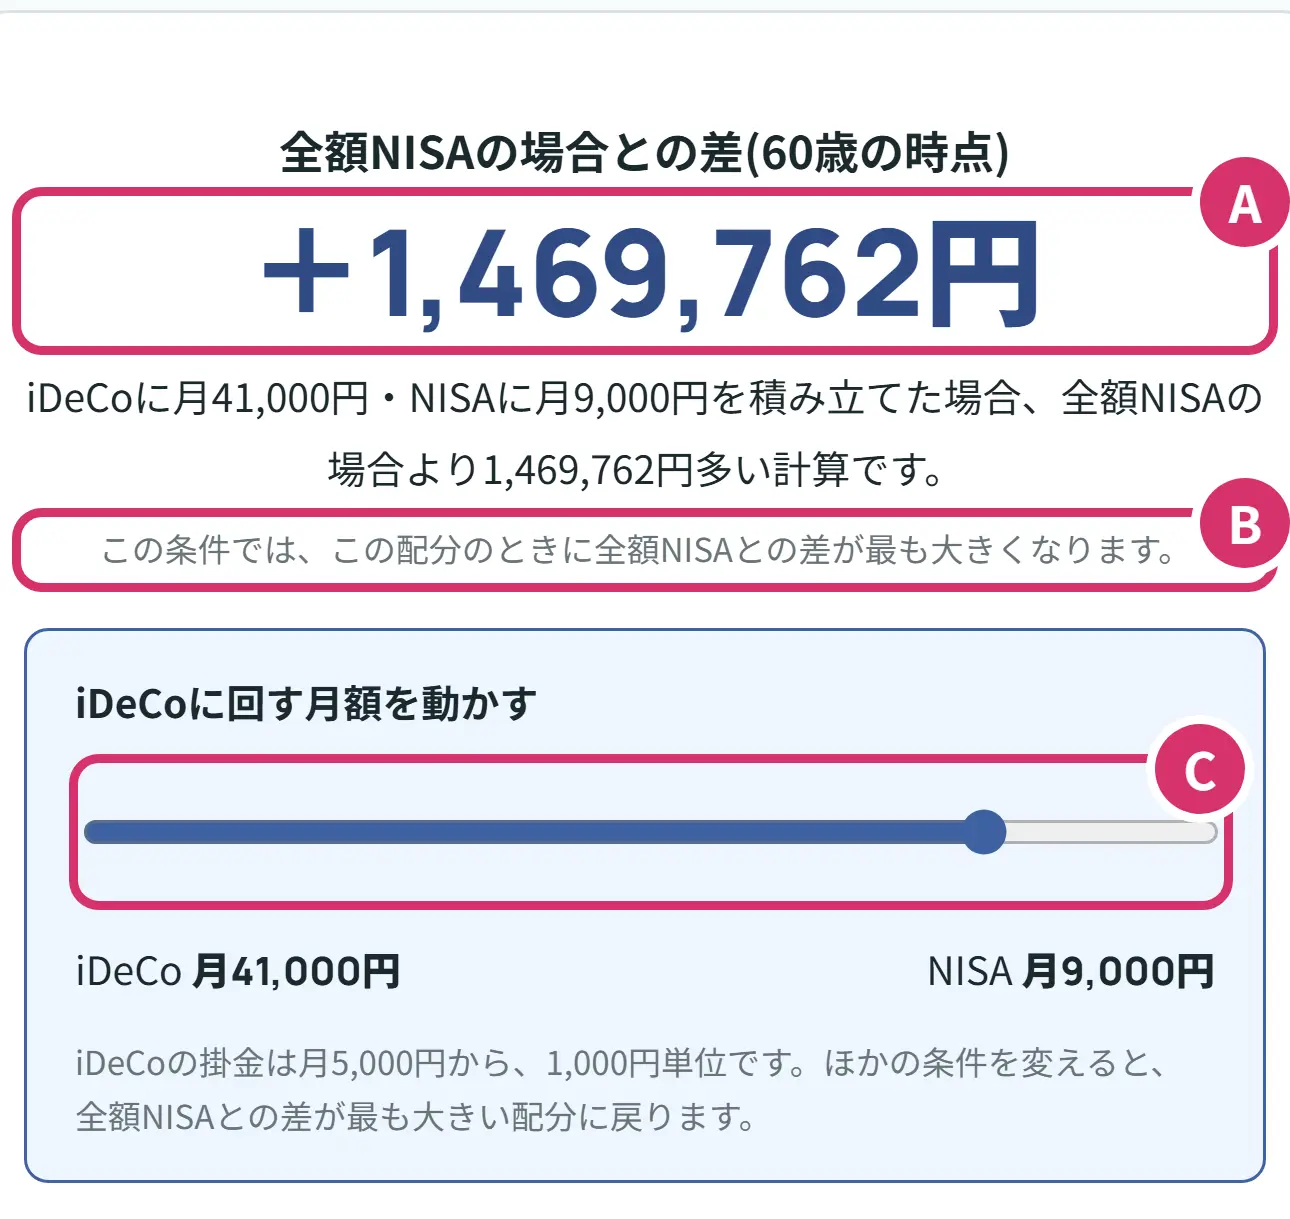
- A全額NISAの場合との差です。いちばん大事な数字です。Aさんは、iDeCoに月41,000円・NISAに月9,000円のとき、60歳の時点で+1,469,762円という計算です。
- B差が最も大きくなる配分を知らせる文です。いま選んでいる配分が最大でなければ、最大になる月額と差が出ます。
- CiDeCoに回す月額を動かすつまみです。動かすと、上の差もすぐ変わります。iDeCoの掛金は月5,000円から1,000円単位です。入力欄の条件を変えると、差が最も大きい配分に戻ります。
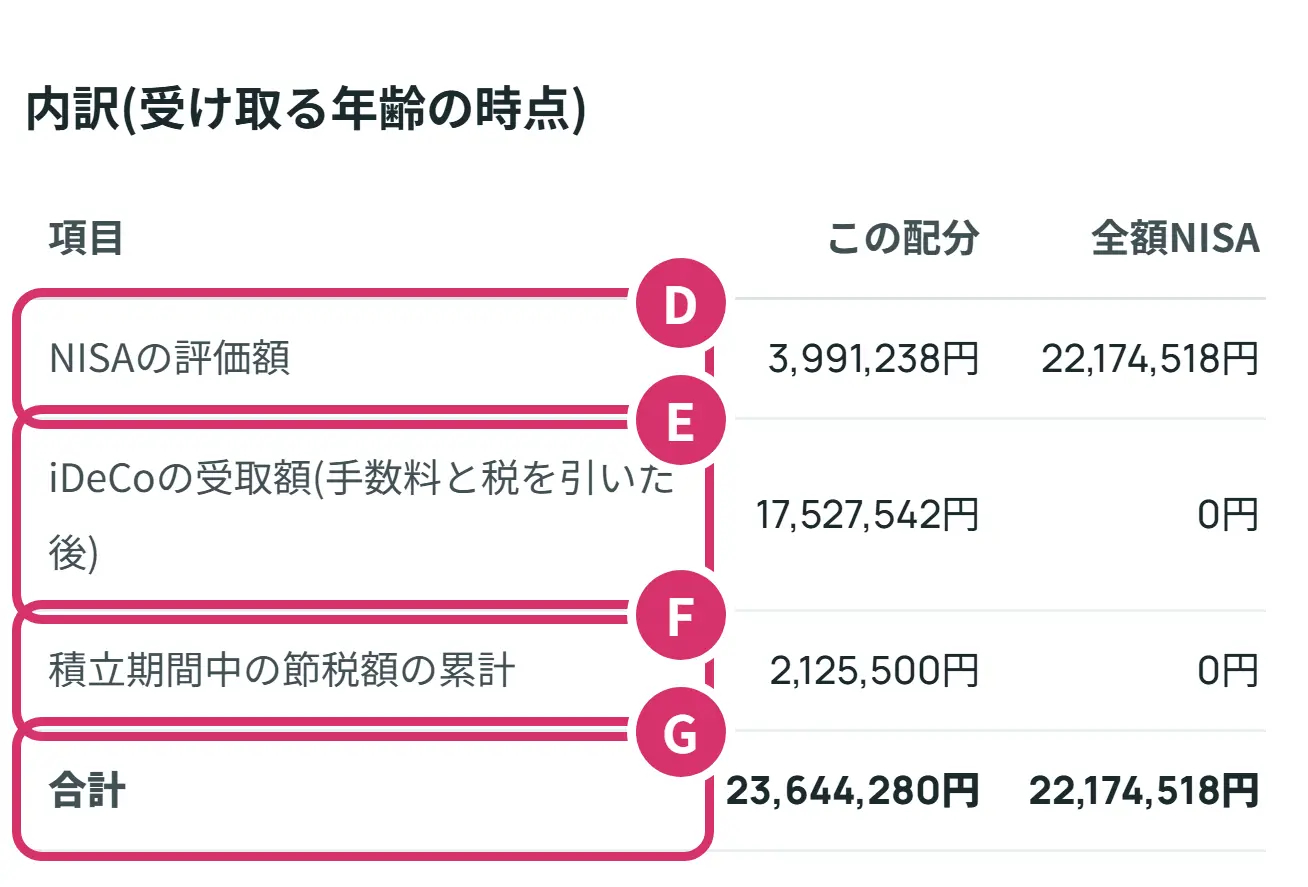
- DNISAの評価額です。Aさんは月9,000円の分で3,991,238円、全額NISAなら22,174,518円です。NISAの枠(月30万円・一生で1,800万円)を超える分があると、課税口座の行が増えます。
- EiDeCoの受取額です。受け取る前の残高18,094,658円から、受け取るときの手数料440円と受取時の税566,676円を引いた17,527,542円です。
- F積み立てている間に少なくなった税金の合計です。2,125,500円です。年ごとの中身は、上の節税額の表のとおりです。
- G合計を2つの列で比べます。23,644,280円と22,174,518円の差が、Aの1,469,762円です。
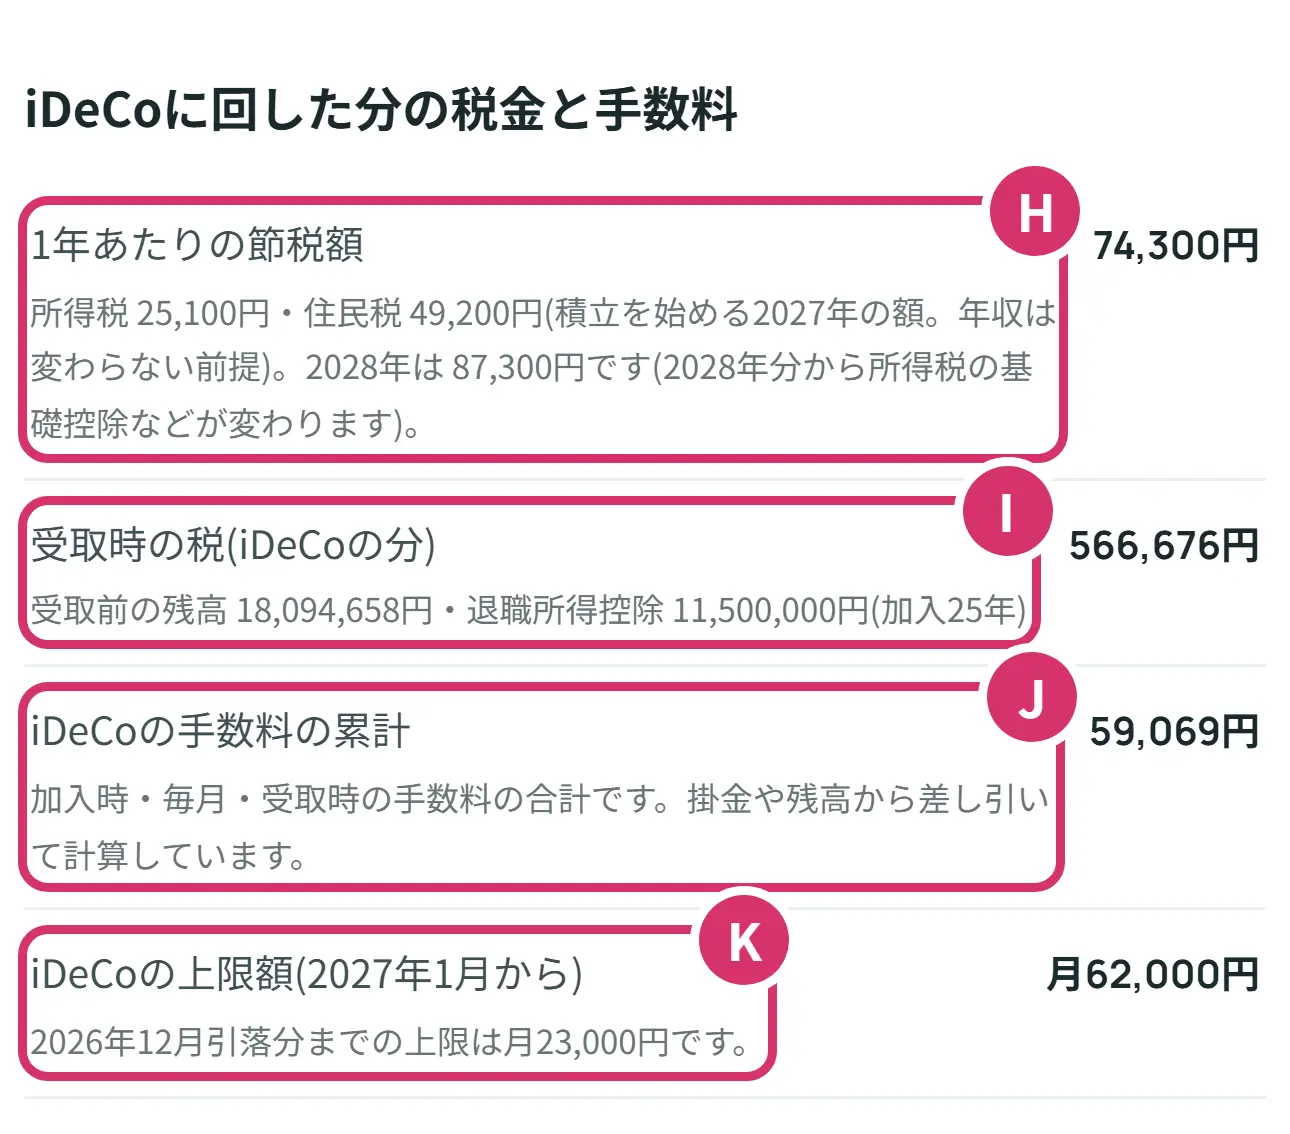
- H1年あたりの節税額です。積み立てを始める2027年の額で、Aさんは74,300円(所得税25,100円・住民税49,200円)、2028年は87,300円です。
- I受取時の税(iDeCoの分)です。566,676円です。下に、受け取る前の残高と、使った退職所得控除の額が出ます。
- JiDeCoの手数料の合計です。加入時2,829円+月186円×300か月+受け取るとき440円で、59,069円です。
- KiDeCoの上限額です。2027年1月の引き落とし分からの上限で、Aさんは月62,000円です。2026年12月の引き落とし分までは月23,000円です。
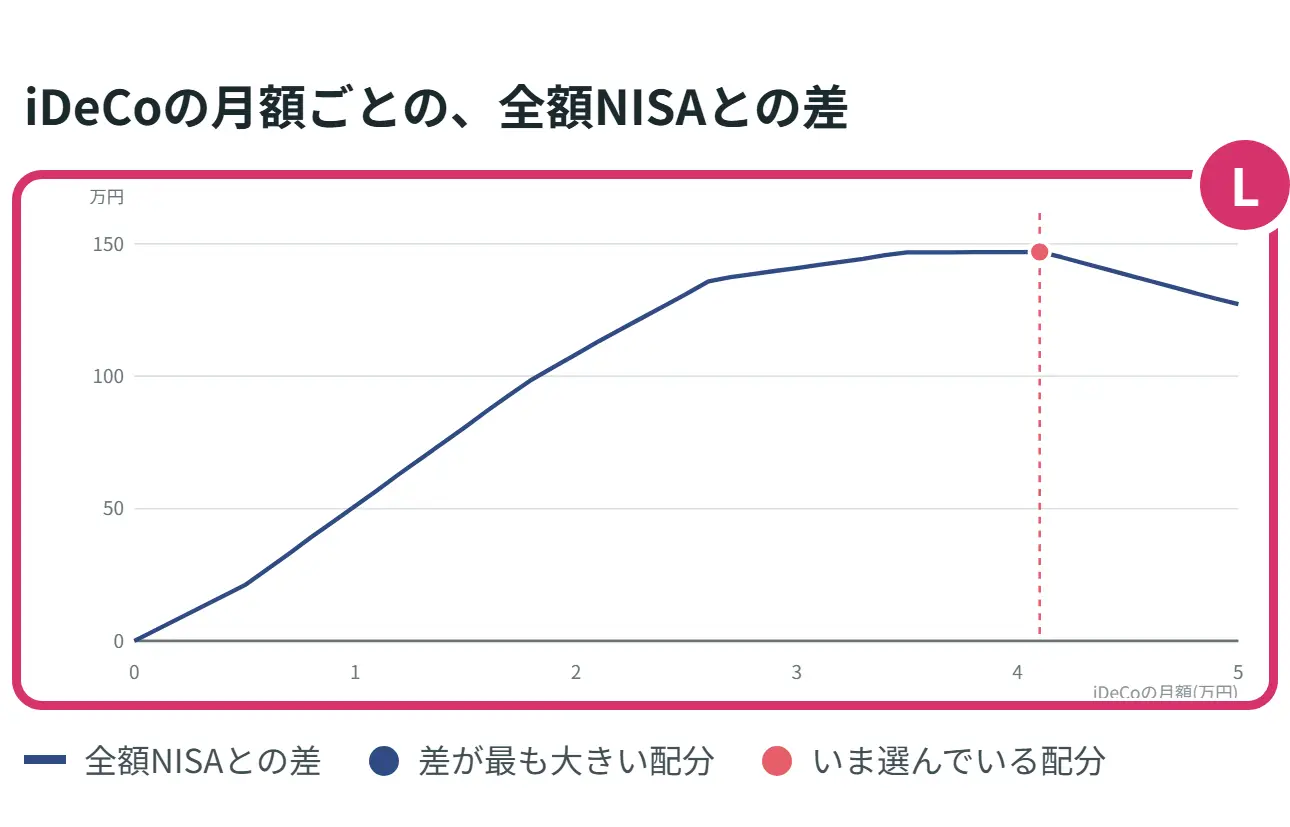
- LiDeCoの月額ごとの、全額NISAとの差のグラフです。青い点が差の最も大きい配分、赤い点がいま選んでいる配分です。グラフに触れると、その配分の差・節税の累計などが出ます。その下の配分ごとの一覧の表では、5,000円刻みの数字を並べて見られます。
退職金がある人の結果
Bさんのカードを押すと、退職金の欄が開いた状態で計算されます。
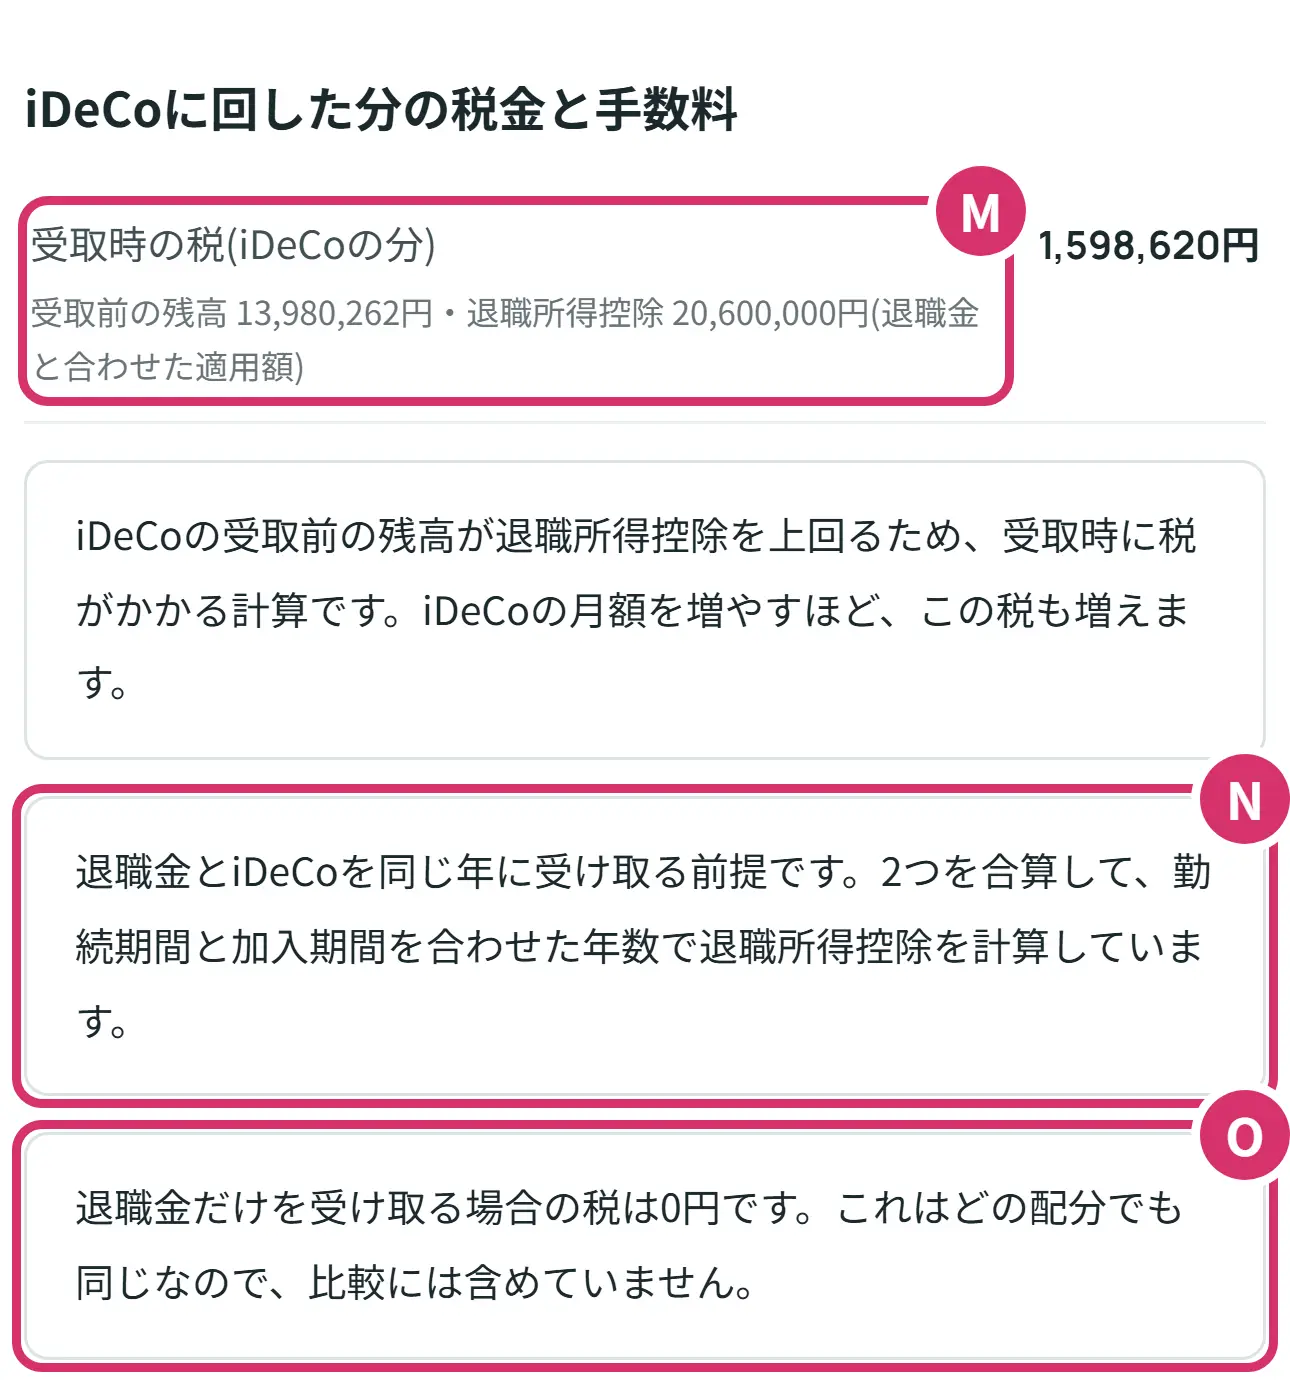
- M受取時の税は1,598,620円です。退職所得控除20,600,000円は、退職金と合わせて使った額です。
- Nどの形で計算したかの説明です。Bさんは同じ年に受け取る形です。
- O退職金だけを受け取る場合の税です。Bさんは0円です。この税はどの配分でも同じなので、比べる数字には入れていません。
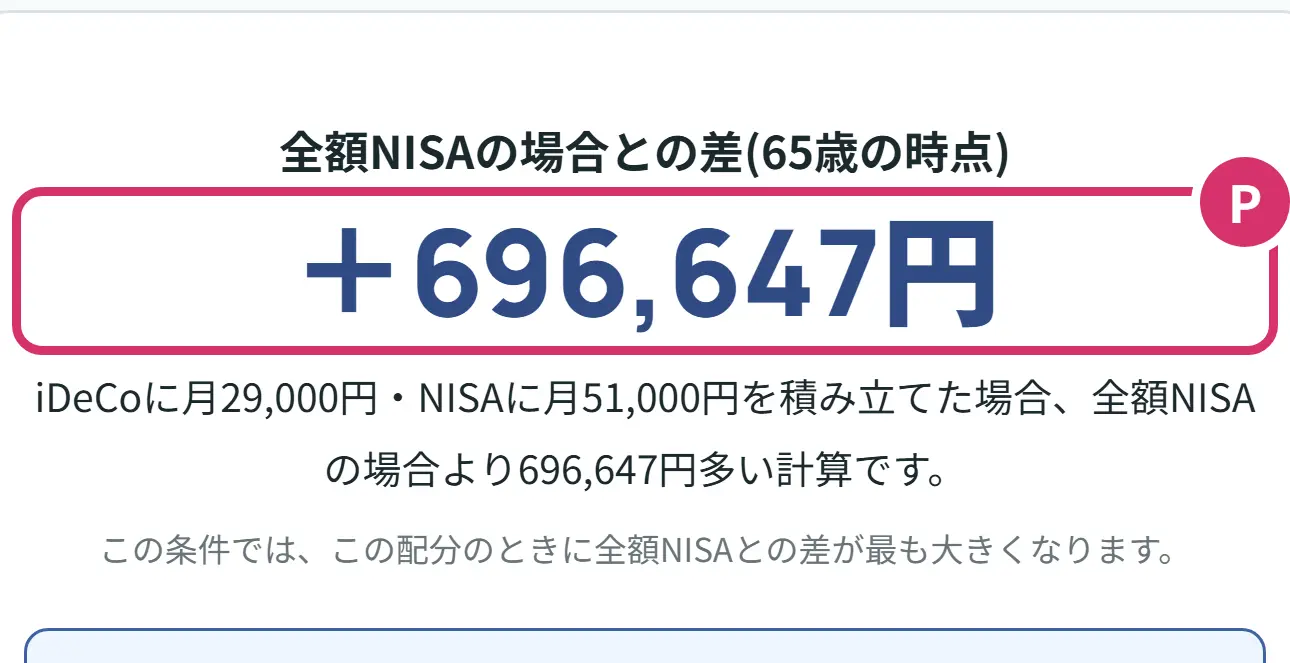
- PCさんの差です。iDeCoに月29,000円のとき+696,647円で、これが最も大きい配分です。
Cさんの画面では、Nの場所に、退職金を先に受け取り19年以内にiDeCoを受け取る前提の説明が出ます。
年金で受け取る場合の結果
8の年金を押すと、14と15の欄が出ます。写真はAさんの条件で年金に切り替えた状態です。
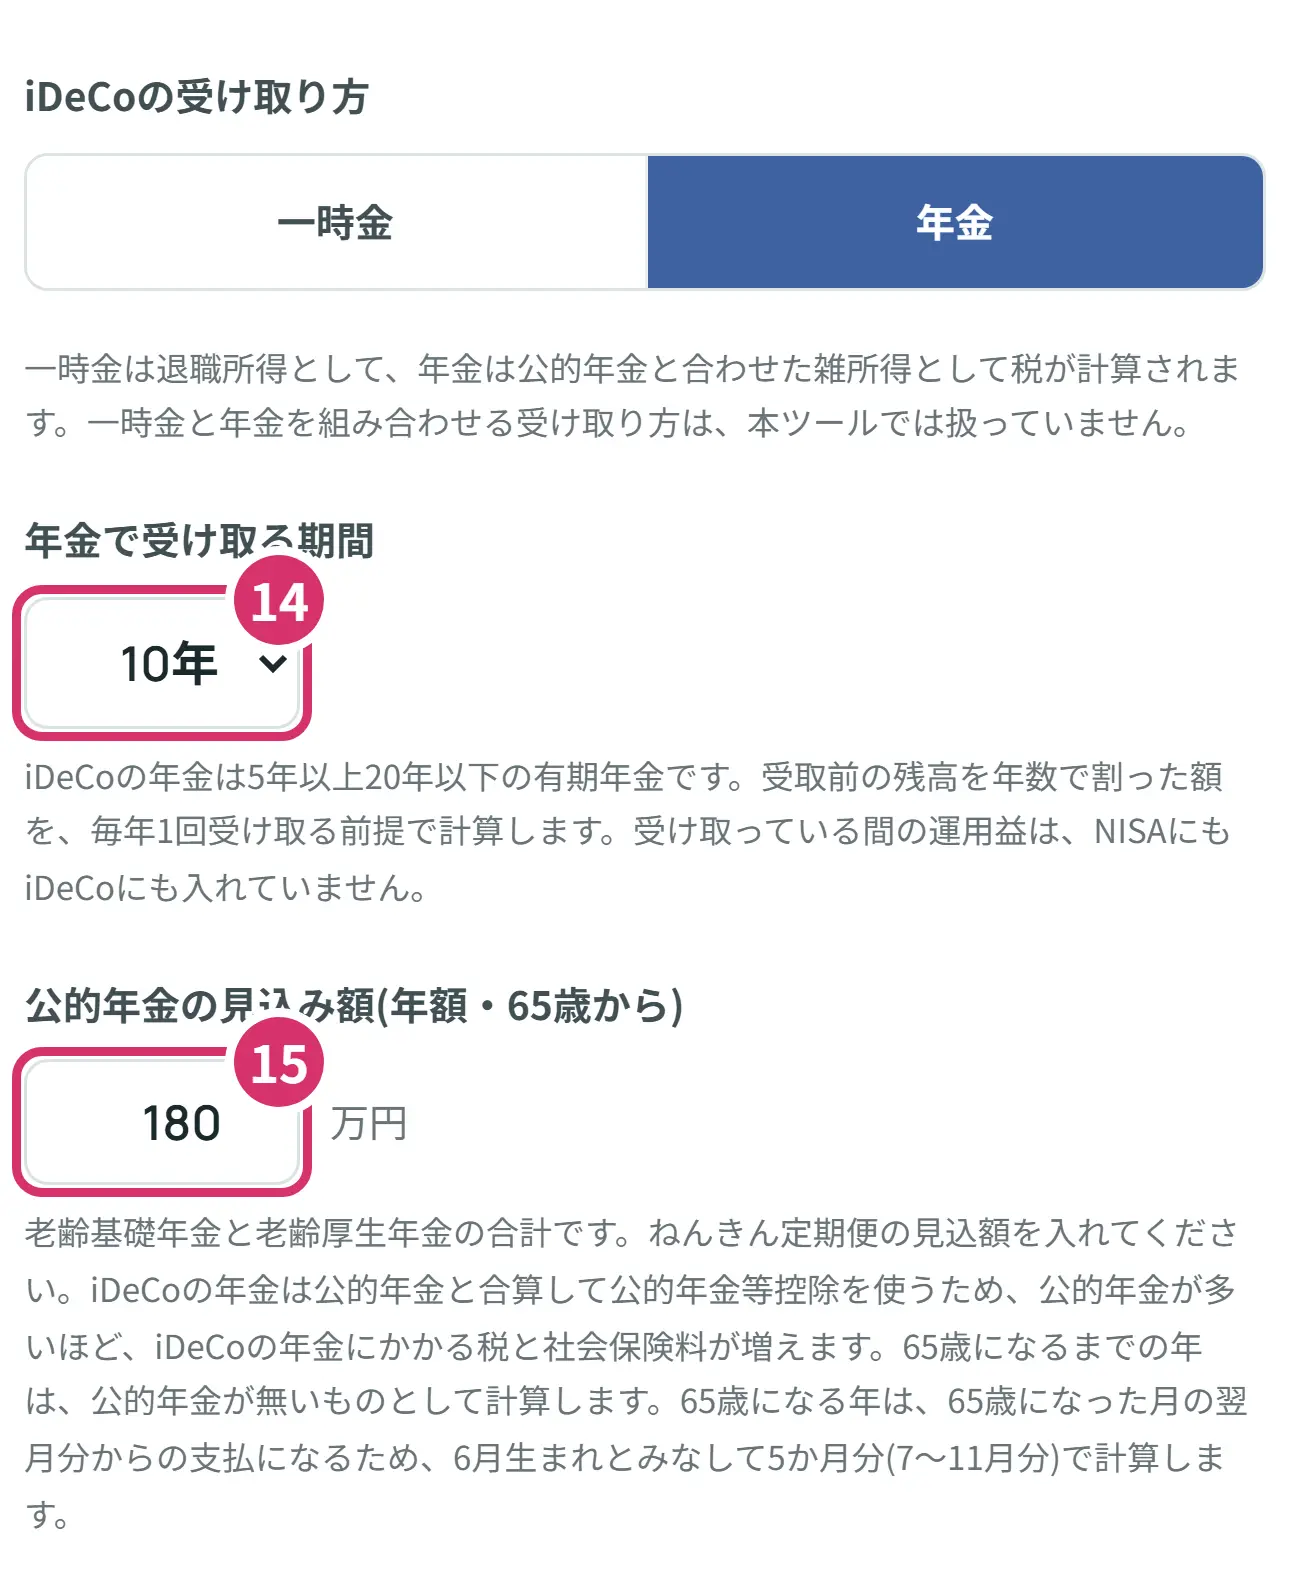
- 14年金で受け取る期間は、5年・10年・15年・20年から選びます。受け取る前の残高を年数で割った額を、毎年1回受け取る計算です。
- 15公的年金の見込み額は、65歳から受け取る老齢基礎年金と老齢厚生年金の合計の年額です。ねんきん定期便の見込額を入れます。定期便のどこを見るかははじめての年金の繰上げ・繰下げで説明しています。50歳未満の方の定期便の額は、これまでの加入実績に応じた額です。
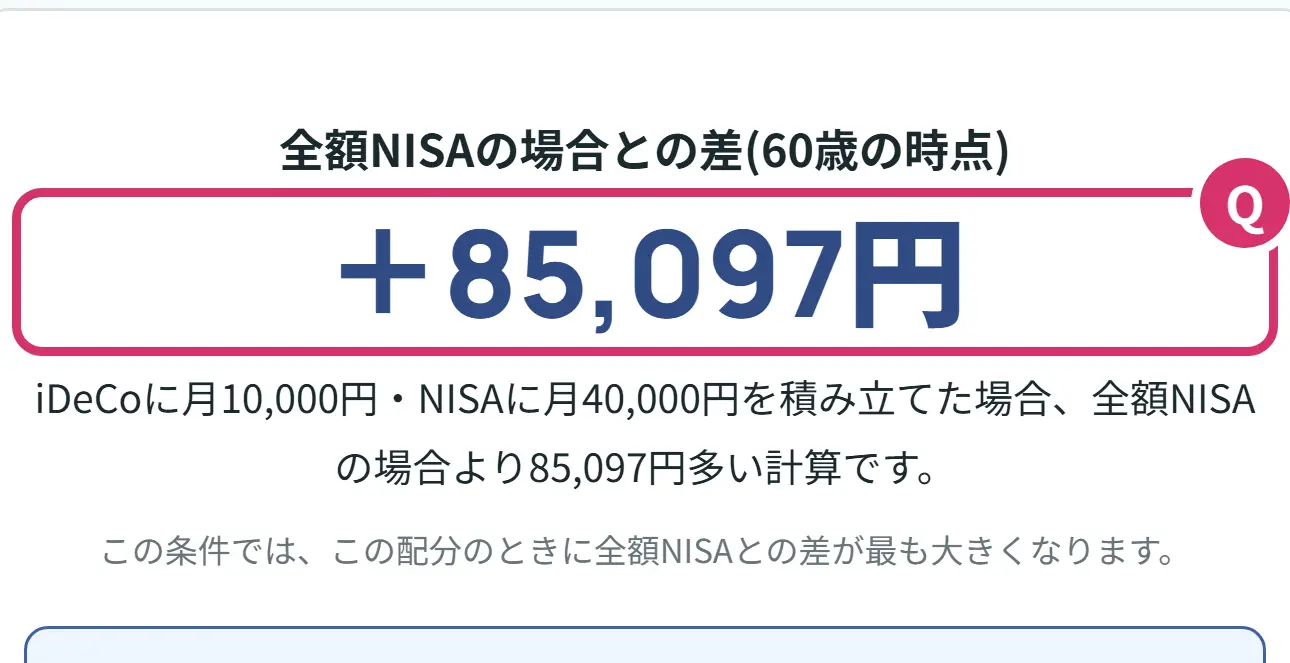
- Q年金で受け取る場合の差です。Aさんの条件で年金(10年)にすると、差が最も大きいのはiDeCoに月10,000円のときの+85,097円という計算です。
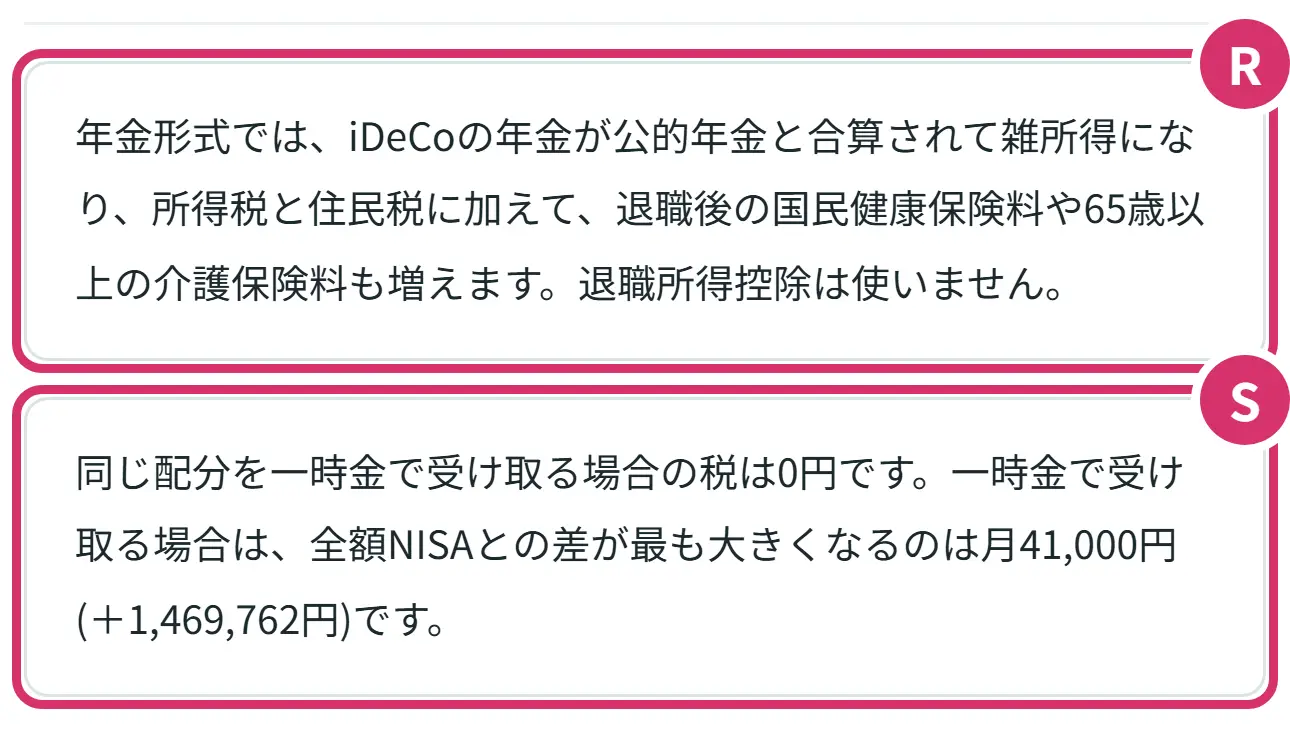
- R年金で受け取るときの注意です。所得税と住民税のほか、国民健康保険料や介護保険料も増える計算です。
- S一時金で受け取る場合の数字です。同じ配分を一時金で受け取ると税は0円で、一時金なら差が最も大きいのは月41,000円(+1,469,762円)です。どちらかを選ぶための材料として、両方の数字が並びます。
入れた条件は、条件をコピーのボタンで、URLとして残せます。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。全額NISAの場合との差に+1,469,762円、iDeCoに月41,000円と出れば、見方は合っています。そのあと、年収と毎月の積立可能額を自分の数字に変えてみましょう。
- 自分の働き方と年収を入れられた
- つまみを動かして、差が変わるのを見た
- 想定利回りを0%にしても確かめた
- 退職金があれば、額と受け取る年齢を入れた
- 受け取り方を年金に切り替えて、一時金の数字と比べた
言葉の意味をもう少し見る
- 掛金(かけきん)
- iDeCoに自分で積み立てるお金です。
- 配分(はいぶん)
- このページでは、毎月の積立額をNISAとiDeCoにいくらずつ分けるかのことです。
- 評価額(ひょうかがく)
- 持っている資産の、その時点の金額です。
- 退職所得控除(たいしょくしょとくこうじょ)
- 退職金やiDeCoの一時金から差し引ける額です。勤続年数や加入年数で決まり、20年までは1年40万円、20年を超える分は1年70万円です。
- 退職所得(たいしょくしょとく)
- 退職金などの所得です。iDeCoの一時金もこれとみなされます。ほかの所得と分けて税金を計算します。
- 公的年金等控除(こうてきねんきんとうこうじょ)
- 年金の収入から差し引ける額です。年齢と年金の額で決まります。
- 雑所得(ざつしょとく)
- 年金などの所得の区分です。iDeCoを年金で受け取ると、公的年金と合わせてこの区分で計算します。
- 運営管理機関(うんえいかんりきかん)
- iDeCoの窓口になる銀行や証券会社です。
- 課税口座(かぜいこうざ)
- NISAではない、ふつうの証券口座です。シミュレーターでは、増えた分に20.315%の税金がかかる計算です。
よくある質問
Q1NISAとiDeCoの違いを、わかりやすく教えてください。
NISAはいつでも売って引き出せ、増えた分に税金がかかりません。iDeCoは原則60歳まで引き出せない代わりに、掛金の分だけ所得税と住民税が少なくなります。増えた分に税金がかからないのは同じですが、iDeCoは受け取るときに退職所得や雑所得として税金の対象になります。
Q2NISAとiDeCo、どっちを優先すればいいですか。
シミュレーターは優先順位を決めません。同じ毎月の額を分けたとき、全額をNISAに入れた場合との差を、節税・手数料・受取時の税まで入れて金額で出します。差は、年収・退職金・受け取り方などで変わります。60歳まで引き出せないという、金額に表れない違いも合わせて考えてください。
Q3NISAとiDeCoは併用できますか。
できます。このシミュレーターは、毎月の積立額をNISAとiDeCoに分けて両方で積み立てる前提で計算しています。
Q4iDeCoを受け取るとき、税金はかかりますか。
一時金で受け取ると退職所得になり、受取額から退職所得控除を引いた残りの2分の1に税金がかかります。控除の中に収まれば税金はかかりません。年金で受け取ると、公的年金と合わせた雑所得になり、公的年金等控除を引いた残りに税金がかかります。
Q5退職金とiDeCo、どちらを先に受け取ると税金が変わりますか。
同じ年なら合算して控除を計算します。退職金が先なら、その後19年以内に受け取るiDeCoの一時金の控除が、iDeCoが先なら、その後9年以内に受け取る退職金の控除が、重なっている期間の分だけ小さくなります。シミュレーターでは、退職金の額と受け取る年齢を入れると、この計算が入ります。
Q6退職金を受け取ってから5年ずらしてiDeCoを受け取れば、税金は少なくなりますか。
19年以内なので、重なっている期間の分だけiDeCo側の控除が小さくなります。例のCさん(勤続38年・iDeCo15年で、iDeCoは退職金の5年後)では、iDeCoの控除は600万円から80万円になる計算です。少なくなるかは条件で変わるので、シミュレーターで受け取る年齢を変えて比べてみてください。
Q7一時金と年金、どちらで受け取ると多く残りますか。
人によって変わります。年金で受け取ると、所得税と住民税に加えて国民健康保険料や介護保険料も増える計算で、公的年金が多い方ほど増え方が大きくなります。シミュレーターで受け取り方を切り替えると、両方の数字を見られます。
Q82027年1月から、iDeCoの何が変わりますか。
掛金の上限が上がります。企業年金のない会社員は月23,000円から月62,000円に、自営業などは月68,000円から月75,000円になります。専業主婦(夫)などは月23,000円のままです。国民年金基金連合会の手数料も、1回105円から月120円に変わります。
次に見るとよいもの
- はじめてのiDeCo:iDeCoの仕組みと上限を、もう少しくわしく知りたい方
- はじめての新NISA:NISAの枠や取り崩し方を知りたい方
- 退職金・iDeCo受け取り方シミュレーター:受け取る順番と時期を、もっとくわしく比べたい方
- iDeCo節税シミュレーター:節税額だけを、家族や控除も入れて見たい方
- マッチング拠出・iDeCo 比較シミュレーター:会社に企業型DCがある方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。