はじめての年金の繰上げ・繰下げ|何歳からいくら増える・減るかとシミュレーターの使い方を図で説明
2026年11月5日確認
このページを読み終わるころには、年金の繰上げ・繰下げシミュレーターにねんきん定期便の数字を入れて、結果を読めるようになります。何歳から受け取るのがよいかは人によって違うので、ここでは勧めません。数字の見方を説明します。
年金の繰上げ・繰下げってなに?
ひとことで言うと、年金を受け取り始める時期を、65歳より早くしたり遅くしたりできる仕組みです。
早くするのが繰上げ(くりあげ)で、60歳から65歳になるまでの間に選べます。遅くするのが繰下げ(くりさげ)で、66歳から75歳までの間に選べます。繰り上げ、繰り下げと書くこともあります。
大事なのは、一度決まった割合がずっと続くことです。日本年金機構は「繰上げ受給の請求をした時点に応じて年金が減額され、その減額率は一生変わりません。」と説明しています。繰下げの増額率も、同じく一生変わりません。
何歳からだと、いくら増える?いくら減る?
計算はかんたんです。繰上げは1か月早めるごとに0.4%減り、繰下げは1か月遅らせるごとに0.7%増えます。
65歳から受け取ると年200万円の方なら、次のような計算です。
| 何歳0か月から | 65歳との差 | 1年の額 |
|---|---|---|
| 60歳 | −24.0% | 1,520,000円 |
| 61歳 | −19.2% | 1,616,000円 |
| 62歳 | −14.4% | 1,712,000円 |
| 63歳 | −9.6% | 1,808,000円 |
| 64歳 | −4.8% | 1,904,000円 |
| 65歳 | 基準 | 2,000,000円 |
| 66歳 | +8.4% | 2,168,000円 |
| 67歳 | +16.8% | 2,336,000円 |
| 68歳 | +25.2% | 2,504,000円 |
| 69歳 | +33.6% | 2,672,000円 |
| 70歳 | +42.0% | 2,840,000円 |
| 72歳 | +58.8% | 3,176,000円 |
| 75歳 | +84.0% | 3,680,000円 |
昭和37年4月2日以後生まれの方の割合です。昭和37年4月1日以前生まれの方は、繰上げが1か月0.5%(最大30%)です。昭和27年4月1日以前生まれの方などは、繰下げの上限が70歳です。シミュレーターは、これらの方の計算には対応していません。
累計が同じになる年齢(分岐年齢)とは
繰下げは1年の額が増えますが、受け取り始めるのが遅い分、はじめは累計が少なくなります。増えた分が積み上がって、65歳から受け取った場合に追いつく年齢が、分岐年齢です。損益分岐点と呼ばれることもあります。シミュレーターのCさんの例(70歳から)で見てみましょう。
Cさんは81歳11か月で並び、そのあとは70歳からのほうが累計は多くなります。繰上げは逆です。Aさんの例(62歳から)では、はじめは累計が多く、82歳11か月で並び、そのあとは65歳からのほうが多くなります。
| 何歳0か月から | 累計が同じになる年齢 |
|---|---|
| 60歳 | 80歳10か月 |
| 61歳 | 81歳10か月 |
| 62歳 | 82歳11か月 |
| 63歳 | 83歳10か月 |
| 64歳 | 84歳11か月 |
| 66歳 | 77歳11か月 |
| 67歳 | 78歳11か月 |
| 68歳 | 79歳11か月 |
| 69歳 | 80歳11か月 |
| 70歳 | 81歳11か月 |
| 72歳 | 83歳11か月 |
| 75歳 | 86歳11か月 |
金額によって1か月前後することがあります。税金や社会保険料を引く前の額で比べていて、将来の年金額の改定や加給年金も入っていません。
参考:65歳の平均余命は、令和7年簡易生命表で男性19.68年、女性24.52年です。あくまで平均で、自分が何歳まで受け取るかを示すものではありません。
知っておきたいこと
数字だけでは分からない決まりがあります。シミュレーターの金額には入っていないものです。
繰上げのデメリット・注意点
日本年金機構は「老齢年金を繰上げ請求した後は、繰上げ請求を取消しすることはできません。」と説明しています。減った額が一生続きます。
繰上げ請求をした日以後は、事後重症などによる障害基礎年金・障害厚生年金を請求できません。治療中の病気や持病がある方は、請求の前に年金事務所で確かめましょう。
65歳になるまでの間は、遺族厚生年金などと一緒に受け取れず、どちらかを選びます。国民年金の寡婦年金も支給されません。
老齢基礎年金と老齢厚生年金は、原則として同時に繰り上げます。国民年金の任意加入や保険料の追納もできなくなります。
繰下げのデメリット・注意点
老齢厚生年金を繰り下げて待っている間は、配偶者の加給年金(令和8年度は多くの方で年423,700円)を受け取れません。増額の対象にもなりません。厚生年金に20年以上入っていて、生計を維持している65歳未満の配偶者がいる方などは、確かめておきましょう。
日本年金機構は「繰下げ請求による増額分(繰下げ加算額)は、遺族厚生年金に反映されません。」と説明しています。
「繰下げ請求は、遺族が代わって行うことはできません。」とされています。遺族が未支給年金を請求できる場合は、65歳時点の額で計算した過去の分が一括で支払われます。請求の時点から5年以上前の分は時効で受け取れません。
65歳以降も厚生年金に入って働き、給料と老齢厚生年金の合計が月65万円(令和8年度)を超えると年金の一部が止まります。止まる分は増額の対象になりません。
65歳の誕生日の前日から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利があると、繰下げの申出はできません(障害基礎年金だけの方は、老齢厚生年金を繰り下げられます)。66歳より後に権利ができると、そこで増額率が止まります。
どちらにも関わること
年金の額が変わると、ほかのお金も動きます。日本年金機構は「このほか、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があります。」と説明しています。シミュレーターの金額は税金などを引く前の額なので、繰下げで増えても、手取りの増え方はそれより小さくなることがあります。
65歳より前に年金がある方へ:昭和36年4月1日(女性は昭和41年4月1日)以前に生まれた方で、厚生年金などの加入期間が1年以上ある方は、生年月日に応じた年齢から特別支給の老齢厚生年金を受け取れます。これには繰下げの制度がありません。繰上げの計算も別の形になります。シミュレーターには入っていないので、当てはまる方は定期便の額や年金事務所で確かめましょう。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、上で見たCさんの条件を入れた状態です。
ステップ1 数字を入れる
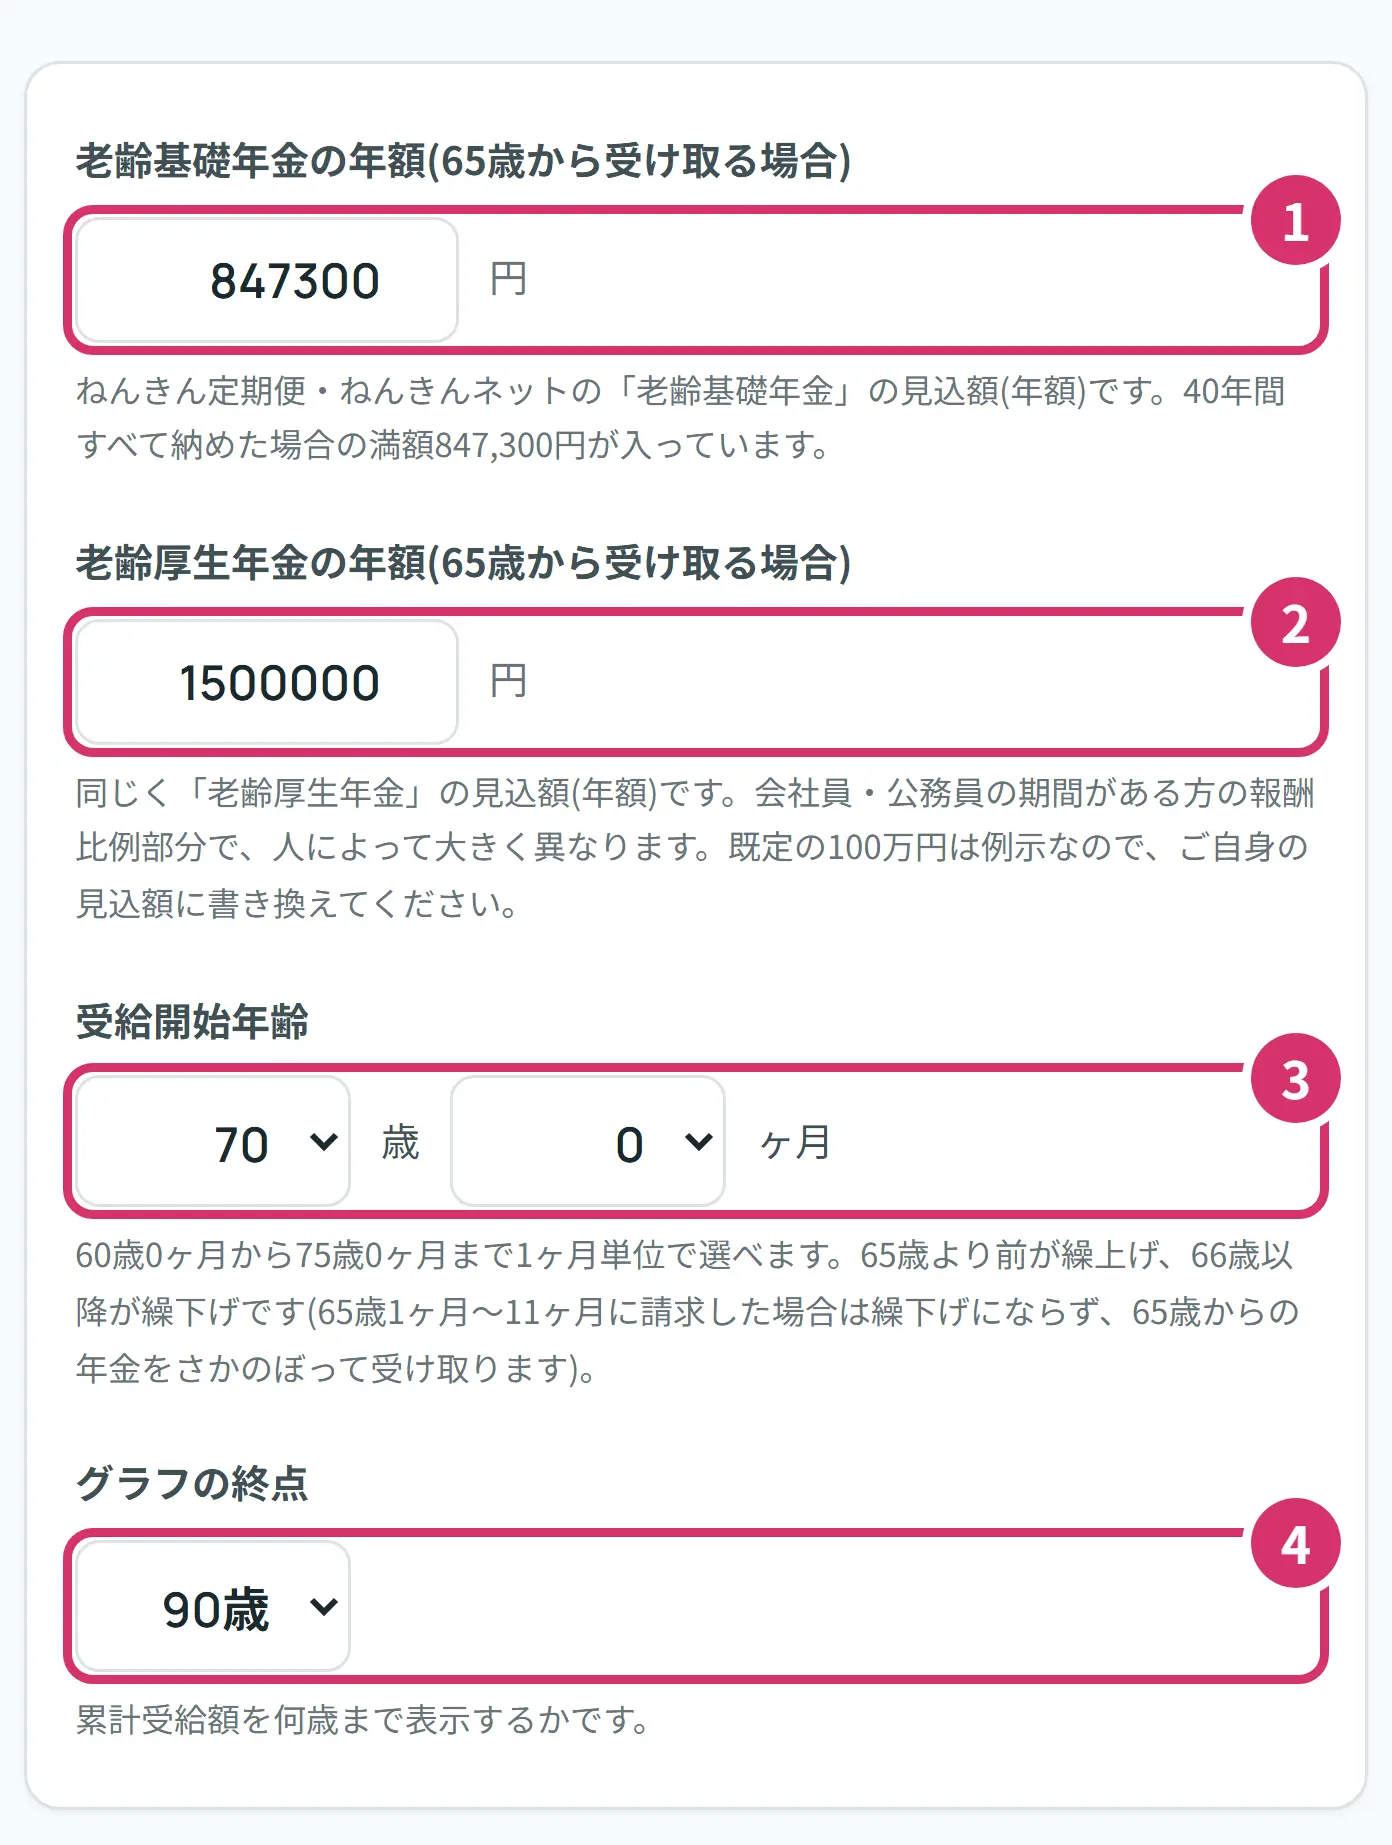
- 1老齢基礎年金の年額です。65歳から受け取る場合の1年の額を入れます。最初に入っている847,300円は、40年間すべて納めた場合の満額(令和8年度)です。満額より多い数字を入れても、847,300円として計算されます。
- 2老齢厚生年金の年額です。会社員や公務員だった期間がある方の分で、人によって大きく違います。最初の100万円は例なので、自分の額に書き換えます。自営業など国民年金だけの方は0にします。
- 3受給開始年齢を、歳と月で選びます。65歳と75歳を選ぶと、月は0に決まります。65歳1か月から11か月は増えないので、選べません。
- 4グラフの終点です。累計を何歳まで見るかを、80歳から100歳の中で選びます。結果の下のほうの累計の額も、この年齢のものになります。
金額は、ねんきん定期便のどこを見る?
1番と2番の金額は、誕生月に届くねんきん定期便で分かります。50歳以上の方のハガキなら、裏面の次の場所です(59歳の方には封書で届きます)。
- ア基礎年金:いちばん右の列の、老齢基礎年金の額を、シミュレーターの1番に入れます。
- イ厚生年金:同じ列の、報酬比例部分と経過的加算部分を足した額を、シミュレーターの2番に入れます。公務員や私学の期間の行にも額がある方は、それも足します(目安です)。
書いてある額の意味は年齢で違います。60歳未満の方は、いまの加入条件が60歳まで続くと仮定した額です。60歳から65歳になるまでの方は、定期便を作った時点の加入実績の額です。65歳以上の方は、65歳時点の加入実績で計算した額です。
定期便が手元にないときは、ねんきんネットでも確かめられます。受け取りを遅らせた場合の見込額も試算できます。50歳未満の方の定期便の額は、これまでの加入実績に応じた額です。
答え合わせ:50歳以上の方の定期便の表面には、70歳まで遅らせた場合(最大42%増)と75歳まで遅らせた場合(最大84%増)の見込額も載っています。シミュレーターで70歳0か月や75歳0か月を選んで、近い額になるかを見てみましょう。
ステップ2 結果を読む
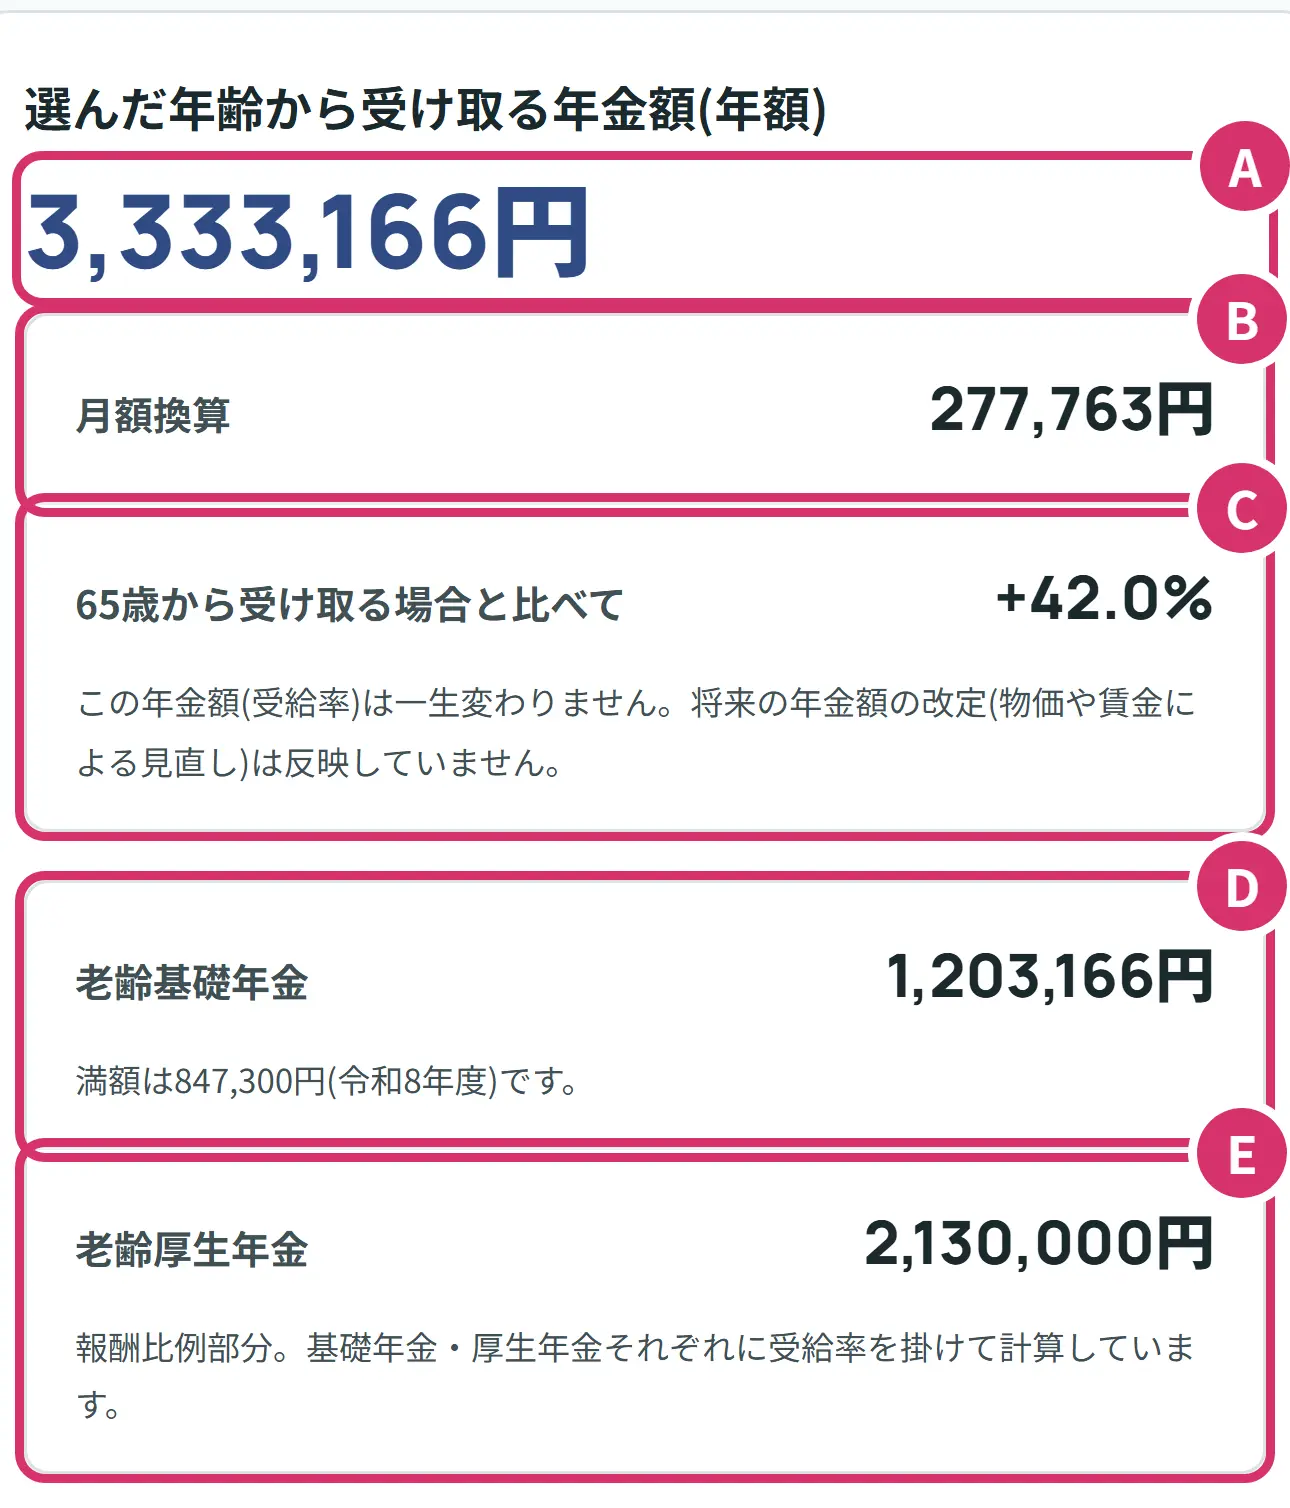
- A選んだ年齢から受け取る1年の額です。Cさんは3,333,166円です。いちばん大事な数字です。税金や社会保険料を引く前の額です。
- B1年の額を12で割った額です。Cさんは277,763円です。実際には偶数月に2か月分ずつ振り込まれます。
- C65歳から受け取る場合との差です。65歳からなら年2,347,300円のところが、+42.0%です。この割合は一生変わりません。
- D老齢基礎年金の分です。847,300円に142.0%を掛けて1,203,166円です。
- E老齢厚生年金の分です。150万円に142.0%を掛けて2,130,000円です。DとEを足すとAになります。
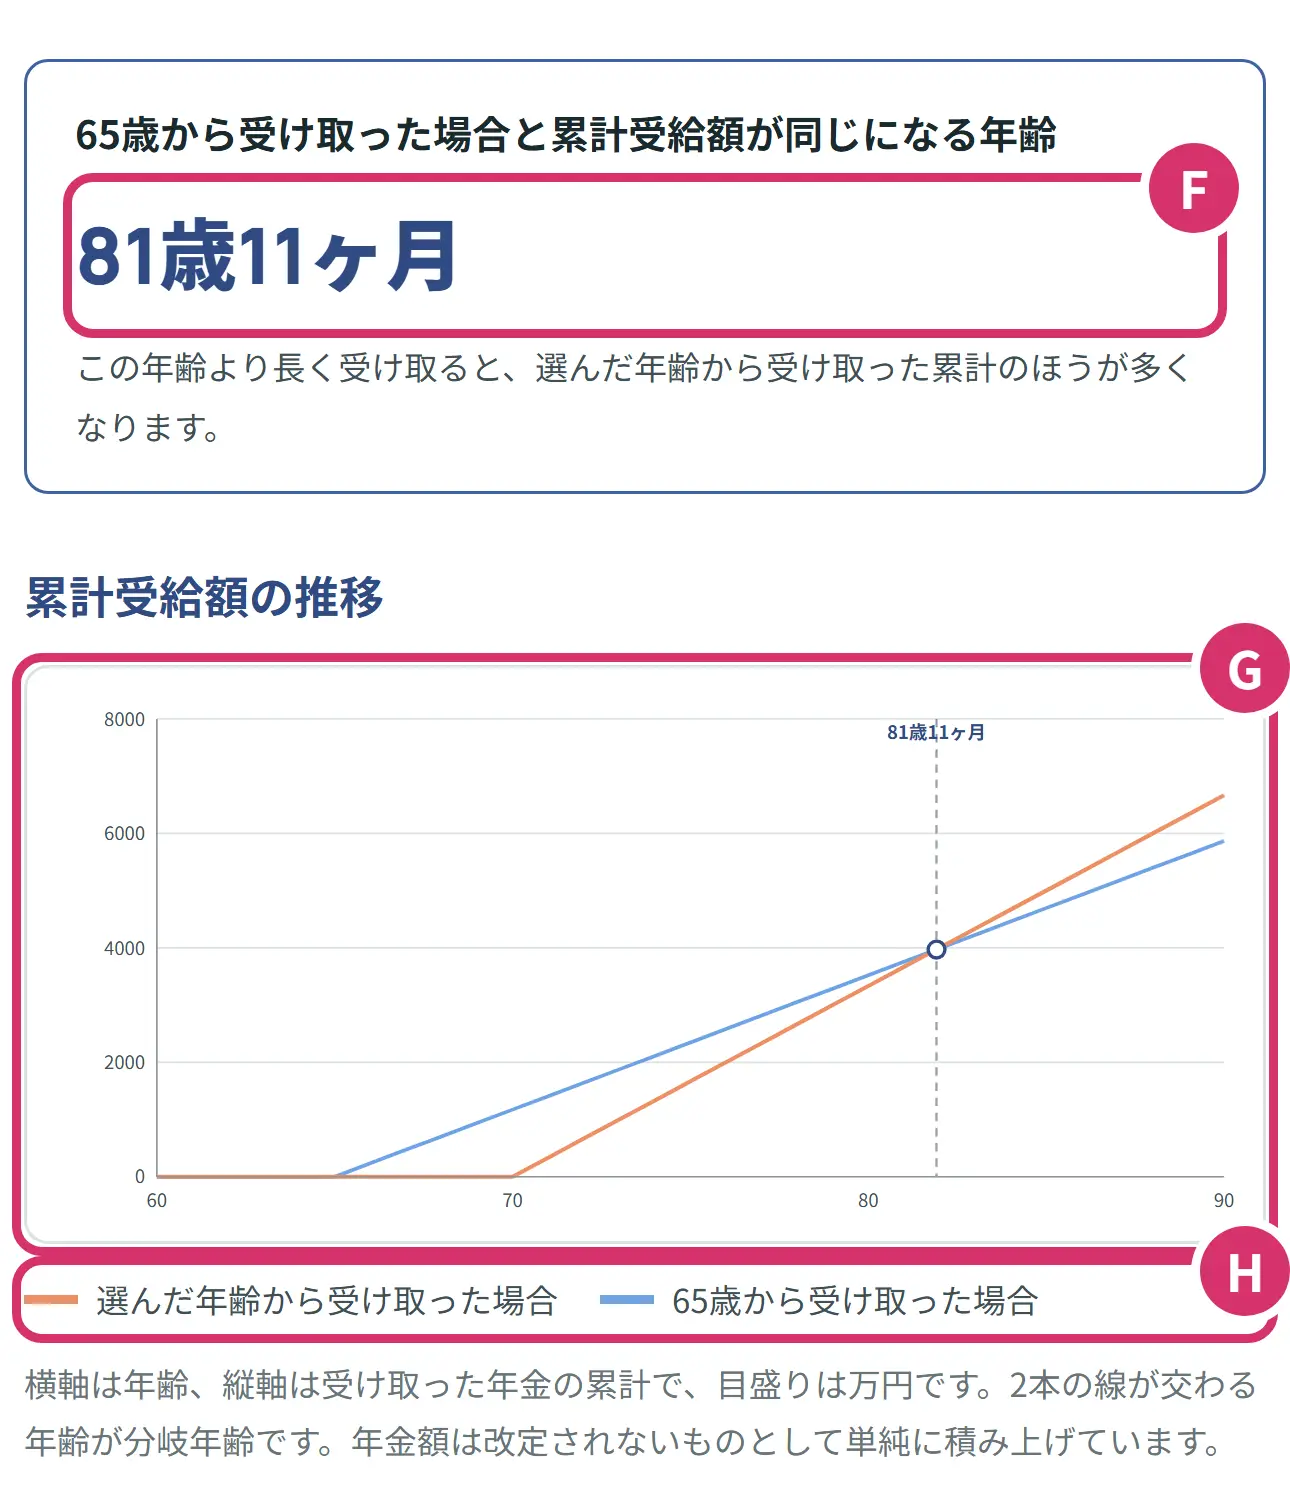
- F65歳から受け取った場合と、累計が同じになる年齢です。Cさんは81歳11か月です。この年齢より長く受け取ると、選んだ年齢からのほうが累計は多くなります。
- G累計のグラフです。横が年齢、縦が受け取った年金の累計(万円)です。2本の線が交わる所がFの年齢です。線の上に指を当てるか、マウスを合わせると、その年齢の額が出ます。
- H線の色の説明です。オレンジが選んだ年齢から、青が65歳からです。
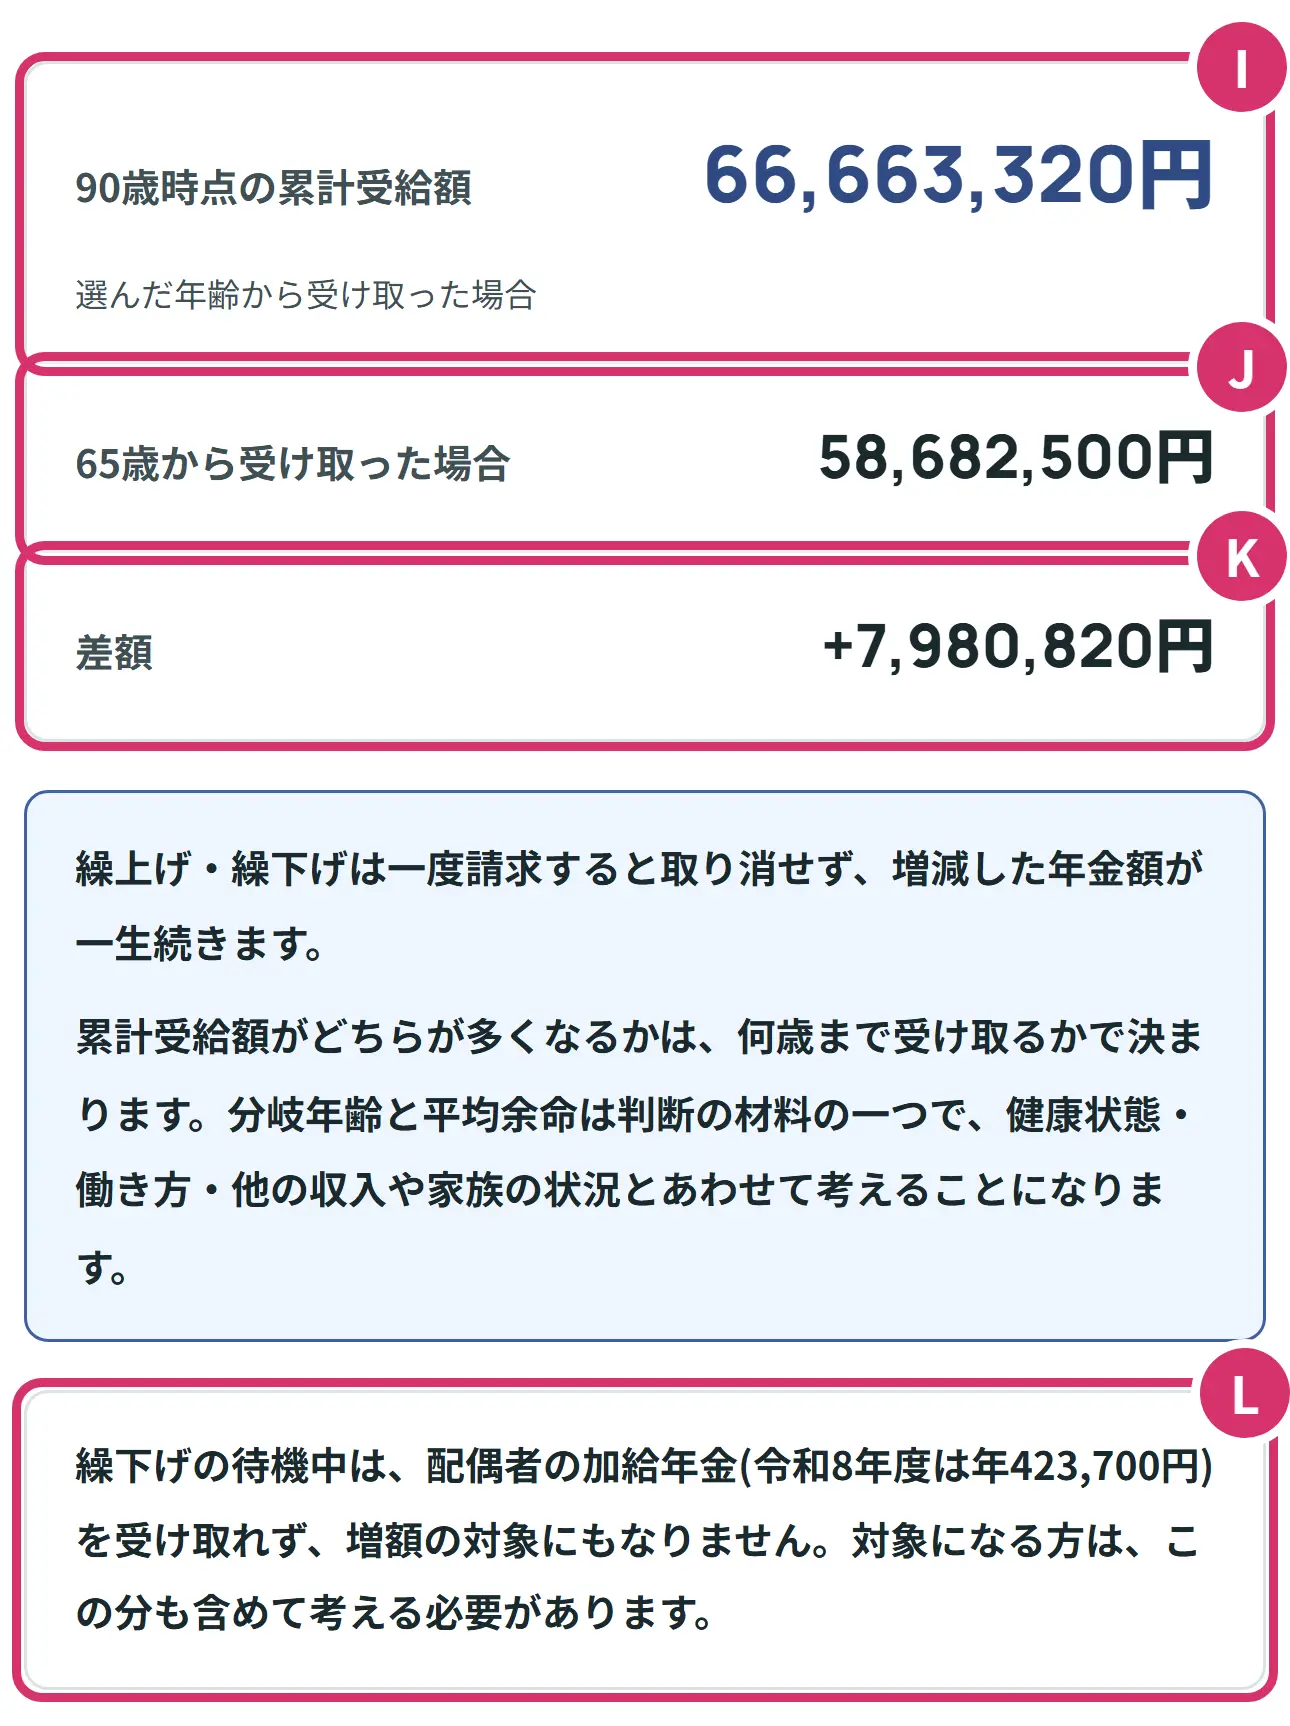
- Iグラフの終点まで受け取った累計です。Cさんは90歳で66,663,320円です。
- J65歳から受け取った場合の累計です。58,682,500円です。
- KIとJの差です。+7,980,820円です。グラフの終点を80歳に変えると、差はマイナスになります。何歳まで見るかで入れ替わることを確かめてみましょう。
- L繰下げのときに出る注記です。上で説明した加給年金の話です。
繰上げを選ぶと変わるところ
写真は、Aさん(62歳0か月から)の例です。1年の額は1,410,089円、65歳からとの差は−14.4%です。
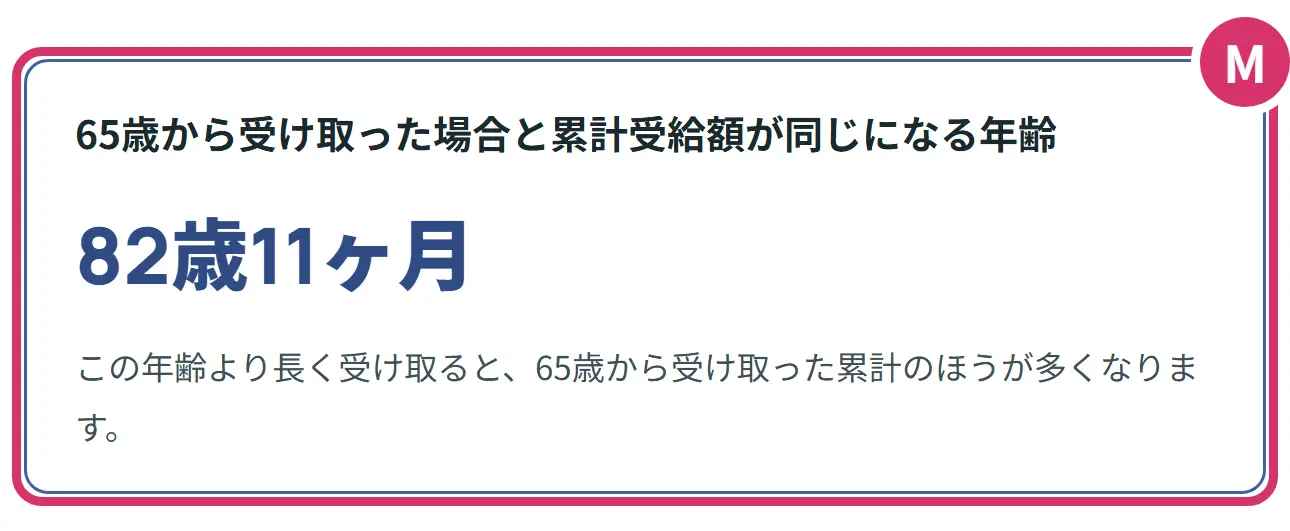
- M繰上げのときは説明が逆になります。Aさんは82歳11か月です。この年齢より長く受け取ると、65歳からのほうが累計は多くなります。
- N繰上げのときに出る注記です。取り消せないことなどが書かれています。上で説明した内容です。
65歳0か月を選んだとき(Bさんの例・1年2,047,300円)は比べる相手がないので、累計が同じになる年齢のカードは出ず、グラフの線も1本です。計算の中身は、結果の下の計算根拠を開くと見られます。「条件をコピー」のボタンを押すと、入れた条件が入ったアドレスをコピーできます。入力した内容はブラウザの中で計算され、サーバーには送られません。
手続きはいつ、どこで?
どちらも、年金事務所か街角の年金相談センターに請求書を出します。手続きをした時点で割合が決まるので、時期に気をつけましょう。受け取れるのは、請求した月の翌月分からです。
老齢年金を受け取っていない66歳から74歳の方には、毎年、誕生月の初旬までに、繰下げ見込額のお知らせが届きます(共済組合などの期間がある方は、66歳と70歳のときに別のお知らせが届きます)。その年齢まで繰り下げた場合の見込額が書かれているので、シミュレーターと見比べられます。遺族年金や障害年金を受けている方などには届きません。
やってみましょう
シミュレーターの上のほうにある「Cさん」のカードを押してみてください。画面は動かないので、自分で下へ送ります。1年の額に3,333,166円、累計が同じになる年齢に81歳11ヶ月と出れば、見方は合っています。そのあと、ねんきん定期便を見ながら、自分の数字に変えてみましょう。
- 定期便のいちばん右の列の額を、1番と2番に入れられた
- 受給開始年齢を変えて、1年の額が変わるのを見た
- 累計が同じになる年齢を確かめた
- グラフの終点を変えて、差額が変わるのを見た
- 繰上げと繰下げの注意点を読んだ
言葉の意味をもう少し見る
- 繰上げ(くりあげ)
- 老齢年金を、65歳より早く受け取り始めることです。繰り上げとも書きます。
- 繰下げ(くりさげ)
- 老齢年金を、65歳より遅く受け取り始めることです。繰り下げとも書きます。
- 老齢基礎年金
- 国民年金から受け取る老後の年金です。40年間すべて納めると、令和8年度は年847,300円です。
- 老齢厚生年金
- 会社員や公務員だった期間がある方が、老齢基礎年金に上乗せして受け取る年金です。給料と加入期間で額が決まります。
- 分岐年齢
- このサイトで、65歳から受け取った場合と累計受給額が同じになる年齢を呼ぶ言葉です。損益分岐点と呼ばれることもあります。
- 加給年金
- 厚生年金に20年以上入っている方に、生計を維持している65歳未満の配偶者や18歳の年度末までの子がいるときなどに足される年金です。配偶者の分は、令和8年度は多くの方で年423,700円です。
- 繰下げ待機期間
- 繰り下げるために、年金を受け取らずに待っている期間です。
- 特別支給の老齢厚生年金
- 昭和36年4月1日(女性は昭和41年4月1日)以前に生まれた方で、厚生年金などの加入期間が1年以上ある方が、生年月日に応じた年齢から65歳になるまで受け取れる年金です。繰下げの制度はありません。
- 未支給年金
- 亡くなった方が受け取っていなかった年金を、遺族が請求して受け取るものです。
よくある質問
Q1年金の繰り上げ受給とは何ですか。
老齢年金を、60歳から65歳になるまでの間に、早く受け取り始めることです。1か月早めるごとに0.4%減り(昭和37年4月2日以後生まれの方)、減った額が一生続きます。60歳0か月からなら24%減です。
Q2年金の繰り下げ受給とは何ですか。
老齢年金を、66歳から75歳までの間に、遅く受け取り始めることです。1か月遅らせるごとに0.7%増え、増えた額が一生続きます。70歳0か月からなら42%増、75歳0か月からなら84%増です。
Q3年金を繰り下げるといくら増えますか。
例えば65歳から年200万円の方なら、70歳からは年2,840,000円、75歳からは年3,680,000円という計算です。税金や社会保険料を引く前の額で、手取りの増え方はこれより小さくなることがあります。
Q4年金の繰り上げ・繰り下げの損益分岐点は何歳ですか。
65歳から受け取った場合と累計が同じになる年齢は、60歳からで80歳10か月、62歳からで82歳11か月、70歳からで81歳11か月、75歳からで86歳11か月です(シミュレーターの計算・額面)。税金や社会保険料、加給年金などは入っていません。
Q5繰り上げ受給のデメリットは何ですか。
年金が減り、その額が一生続くことと、請求を取り消せないことです。請求した日以後は事後重症などによる障害年金を請求できない、65歳になるまで遺族厚生年金などと一緒に受け取れない、といった制限もあります。
Q6繰り下げ受給のデメリットは何ですか。
待っている間は年金を受け取れないことです。老齢厚生年金を繰り下げている間は加給年金も受け取れません。年金が増えると、税金や保険料が増えることもあります。増えた分は遺族厚生年金には反映されません。
Q7年金は何歳から受け取るのがよいですか。
どの年齢がよいかは、人によって違います。シミュレーターは特定の年齢を勧めるものではありません。分岐年齢は材料の1つで、健康状態、働き方、ほかの収入、家族の状況とあわせて考えることになります。迷ったら、年金事務所か街角の年金相談センターで相談できます。
Q8繰り下げると遺族年金も増えますか。
増えません。繰下げで増えた分は、遺族厚生年金に反映されません。
Q9基礎年金だけ繰り下げることはできますか。
できます。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。シミュレーターは両方を同じ年齢から受け取る計算です。片方だけを見たいときは、もう一方の欄を0にして別々に計算し、足してみましょう。繰上げは、原則として同時です。
Q10繰り下げるつもりで待っていて、やっぱり65歳からの分を受け取れますか。
受け取れます。増額はされません。70歳に達した日より後に選ぶと、請求の5年前に繰下げの申出があったものとみなして、増額した額で5年分を一括で受け取ります(昭和27年4月2日以後生まれの方など。80歳以後の請求などは対象外)。過去の分を一括で受け取ると、医療保険や介護保険、税金に影響することがあります。
Q11繰り上げ・繰り下げの手続きはどこでしますか。
年金事務所か街角の年金相談センターに請求書を出します。手続きをした時点で割合が決まり、繰上げも繰下げも、請求した月の翌月分から受け取ります。
Q12実際に繰り上げや繰り下げをしている人はどのくらいいますか。
厚生労働省の令和6年度の概況によると、基礎年金のみなどの受給権者では繰上げ23.2%・繰下げ2.4%、老齢厚生年金の受給権者(特別支給を含まない)では繰上げ1.2%・繰下げ1.9%です(令和6年度末)。
次に見るとよいもの
- 在職老齢年金シミュレーター:働きながら年金を受け取る予定の方
- 年金の所得税シミュレーター:年金から引かれる所得税を見たい方
- 退職金・iDeCo受け取り方シミュレーター:退職金やiDeCoの受け取り方もあわせて考えたい方
- はじめての遺族年金:家族に万一のことがあったときの年金を知りたい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構の老齢年金ガイド 令和8年度版(PDF)
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「加給年金額と振替加算」
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「65歳前に老齢年金の受給を繰上げたいとき」
- 日本年金機構「66歳以後に老齢年金の受給を繰下げたいとき」
- 日本年金機構「65歳時の年金の手続き(老齢年金を初めて請求する方)」
- 日本年金機構「老齢年金の繰下げ受給を希望している方へのお知らせ」
- 日本年金機構「「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)」
- 日本年金機構のねんきん定期便(ハガキ)の見方・50歳以上の方(PDF)
- 日本年金機構のねんきん定期便(ハガキ)の見方・50歳未満の方(PDF)
- 日本年金機構のねんきん定期便(ハガキ)の様式・50歳以上の方(PDF)
- 厚生労働省の令和7年簡易生命表の概況・主な年齢の平均余命(PDF)
- 厚生労働省年金局の令和6年度 厚生年金保険・国民年金事業の概況(PDF)