はじめての配当控除|申告不要・総合課税・申告分離課税の違いを図で説明、シミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、配当控除シミュレーターに自分の数字を入れて、株の配当を確定申告するかしないかで、税金と国民健康保険料の負担がどう変わるかを読めるようになります。どの方式がよいかを決めるページではありません。比べ方を説明します。
配当控除とは?
ひとことで言うと、国内の会社の配当を総合課税で申告したときに、税金から差し引ける分です。
まず、ふだんの配当の受け取り方から見てみましょう。特定口座(源泉徴収あり)で受け取る上場株式の配当は、口座の中で税金が引かれてから入ってきます。配当が10万円なら、次のとおりです。
このままにするのが申告不要です。何もしなくても、税金の手続きは終わっています。確定申告をして、総合課税や申告分離課税に切り替えることもできます。配当控除が使えるのは、このうち総合課税だけです。
申告不要・総合課税・申告分離課税の違い
3つの方式を並べると、違いは次の4つです。
総合課税と配当控除
総合課税では、配当を給与と合わせて、所得に応じた税率で税金を計算します。そのうえで、配当控除を差し引きます。会社が法人税を払った後の利益から配当が出るので、税が重なる分を調整するしくみです。
課税総所得金額等が1,000万円を超える部分に入る配当は、率が半分(所得税5%・住民税1.4%)です。配当控除は、その年の所得税や住民税の所得割の額までで、引ききれない分は戻りません。
どちらの負担が小さいかは、人によって違います
総合課税では、年収が高い人ほど配当にかかる税率も上がります。そのため、配当控除を引いても、申告不要より負担が大きくなることがあります。シミュレーターの例の2人で比べてみましょう。
| 年収 | 配当30万円 | 配当100万円 |
|---|---|---|
| 300万円 | 54,596円減る | 158,550円減る |
| 500万円 | 47,747円減る | 139,552円減る |
| 700万円 | 8,697円減る | 29,032円減る |
| 1,000万円 | 8,625円減る | 22,559円減る |
| 1,200万円 | 529円増える | 6,536円増える |
| 1,500万円 | 50,600円増える | 168,800円増える |
シミュレーターで計算した2026年(令和8年)分の目安です。給与だけ・単身・40歳未満・勤め先の健康保険・譲渡損失なしの場合です。
申告分離課税は、損失があるときに
申告分離課税の税率は申告不要と同じ20.315%で、配当控除はありません。上場株式などを売って損失が出た年は、配当と差し引きできます。国税庁は、前の年までの3年の間に出た損失のうち、まだ差し引いていない分も、一定の要件のもとで差し引けるとしています。
国民健康保険の方が気をつけること
申告不要のままなら、配当は国民健康保険料の計算に入りません。申告すると、総合課税でも申告分離課税でも、翌年度の保険料(所得割)の計算に入ります。給与のないBさんの例です。
川崎市は「課税方式を選択した結果、見込まれる税額上の還付分や減額分より、国民健康保険料の増額分が上回る場合がありますので、ご注意ください。」と案内しています。Bさんは、申告して税金が減っても、保険料が増える分だけ差は小さくなります。勤め先の健康保険なら負担は197,880円減る計算が、国民健康保険では120,880円減る計算です。
知っておきたいこと
確定申告で選んだ方式は、あとから修正申告や更正の請求で変えられません。申告する前に、シミュレーターで3つを並べて見ておきましょう。
2024年度(令和6年度)分の住民税から、所得税と違う方式は選べなくなりました。所得税で総合課税にすれば、住民税も総合課税です。
国税庁の表では、申告不要の配当は扶養控除などを判定する合計所得金額に含まれず、申告すると含まれます。家族の扶養に入っている方は気をつけましょう。シミュレーターはこの影響を計算しません。
外国の会社の配当は配当控除の対象ではありません。NISA口座の配当は非課税で、申告の対象外です。
国税庁は「確定申告において選択した、または、選択しなかった方法は、その後、修正申告や更正の請求において変更することはできません。」としています。申告するかどうかは、源泉徴収ありの特定口座なら口座ごとに選べます。ただし、申告する上場株式等の配当は、全部を同じ方式(総合課税か申告分離課税)にします。
特定口座年間取引報告書は、どこを見る?
シミュレーターの2の欄には、証券会社から届く特定口座年間取引報告書の数字を使います。次の絵は国税庁の様式をもとにした見本で、実際の形は証券会社や年によって違います。Aさんの配当30万円で描いています。
源泉徴収税額は引かれた所得税(Aさんは45,945円)、配当割額は引かれた住民税(15,000円)です。シミュレーターに入れるのは、税金を引く前の配当等の額だけです。外国株の配当は、別の行に分けて書かれています。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。
ステップ1 例のカードを押してみる
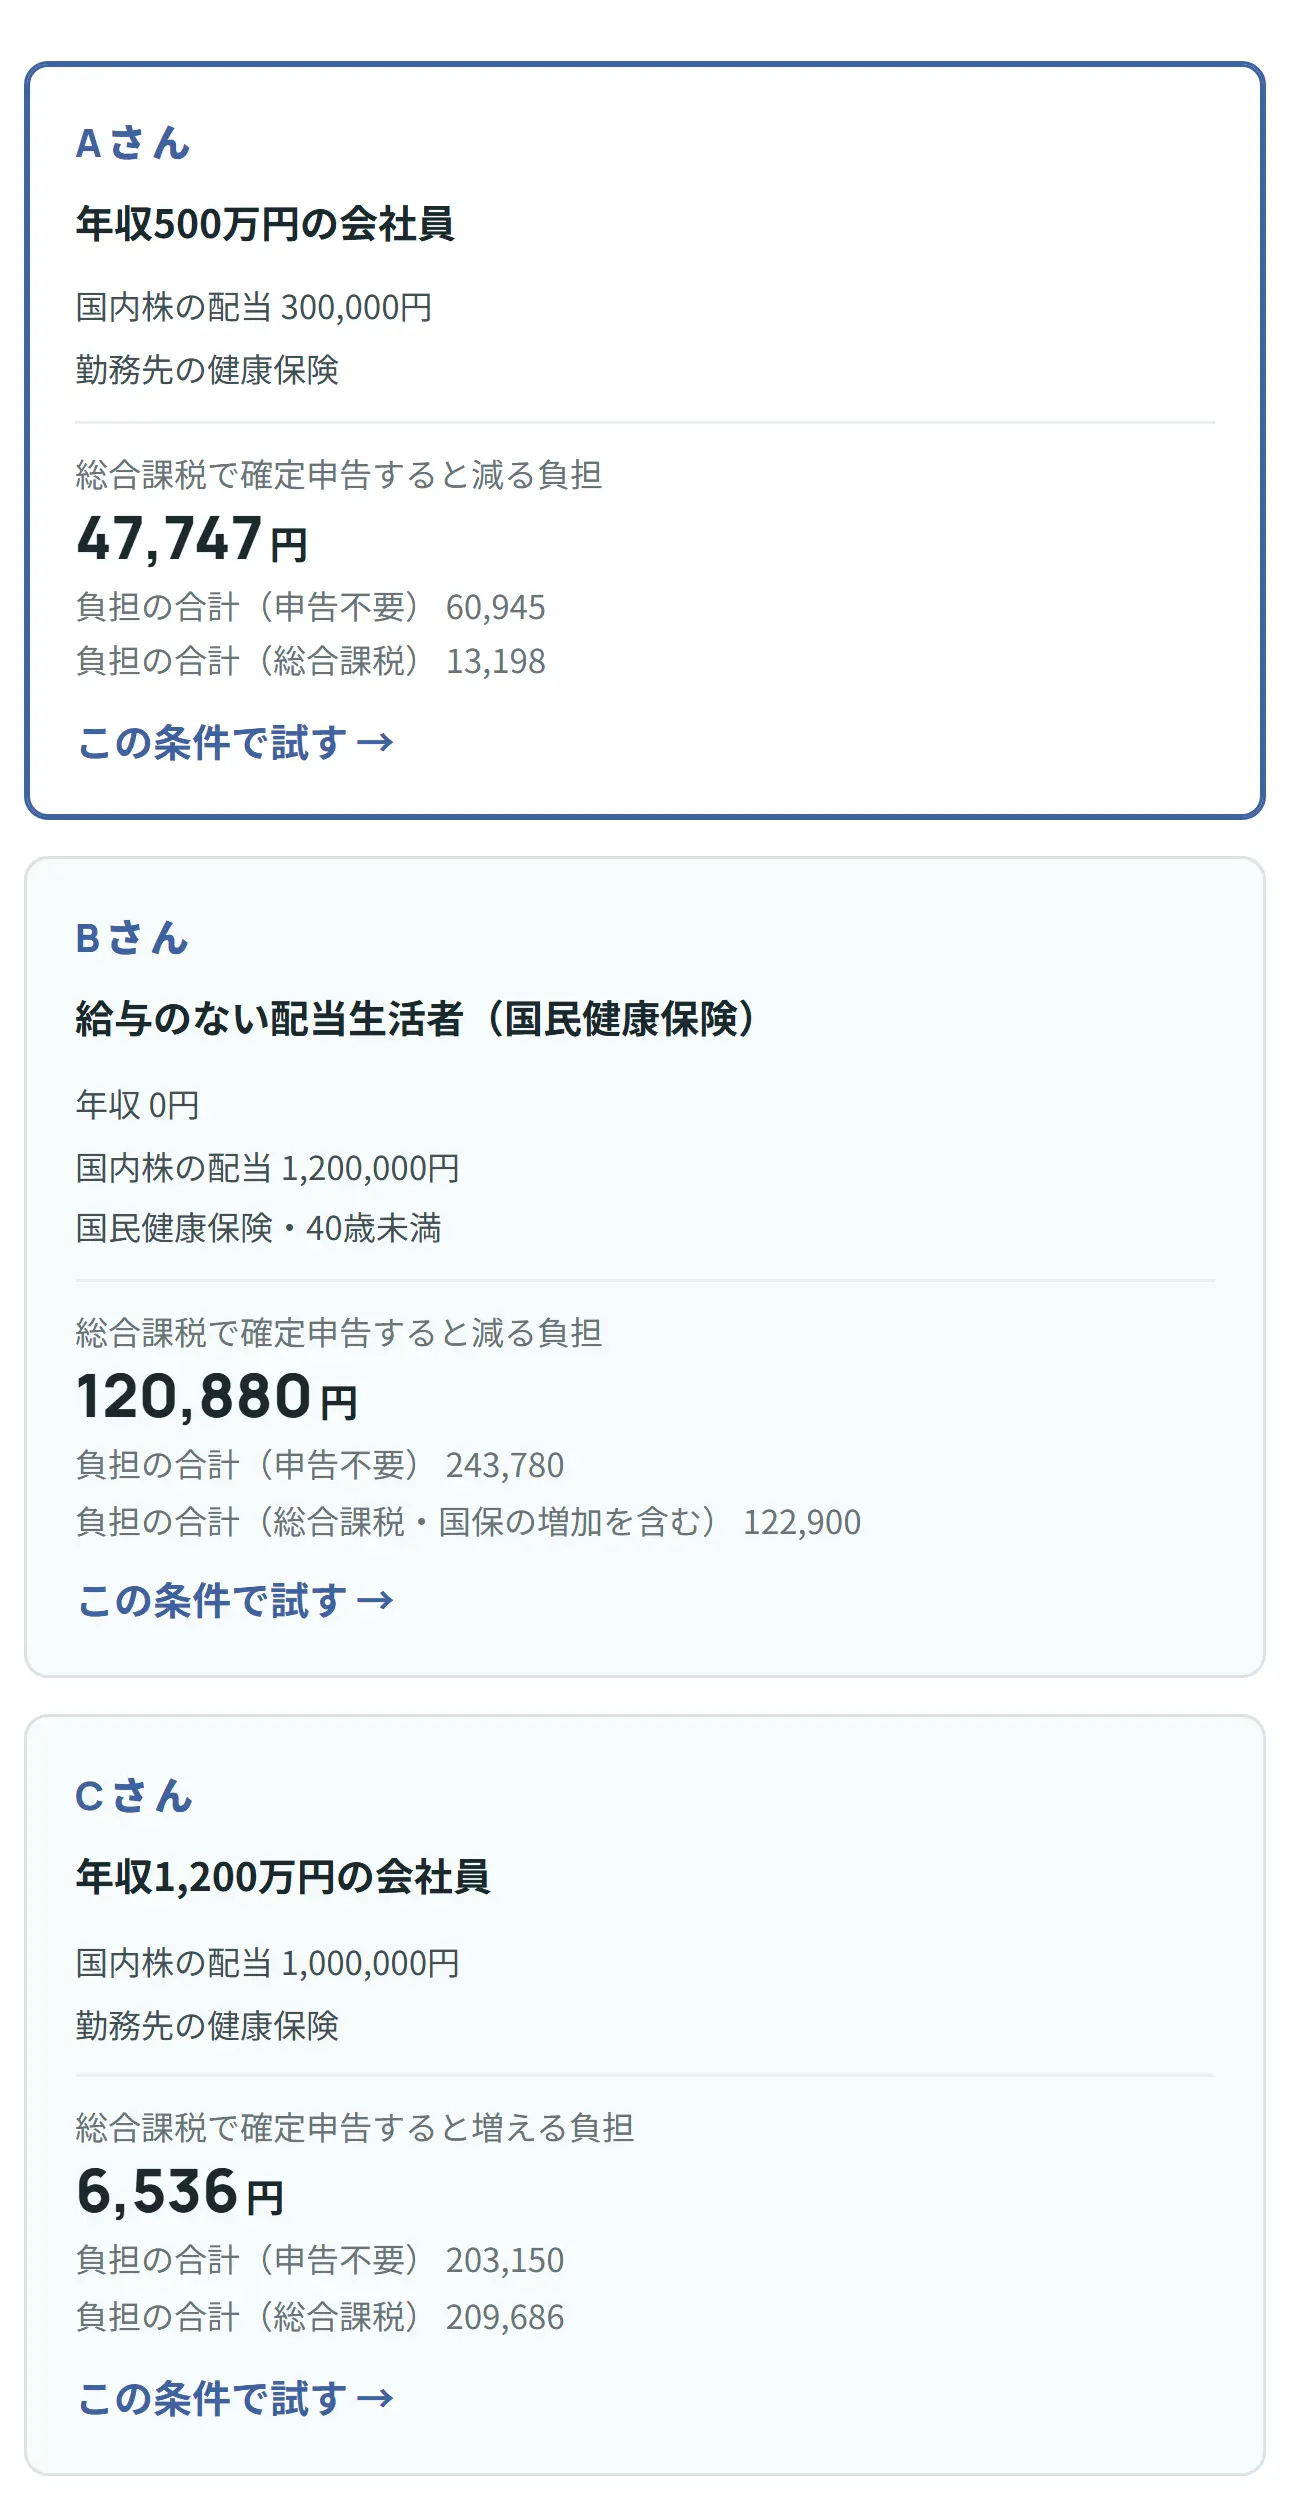
カードを押すと、その条件が入力欄に入り、結果が計算されます。Aさんは年収500万円の会社員、Bさんは給与のない国民健康保険の方、Cさんは年収1,200万円の会社員です。
ステップ2 自分の数字を入れる
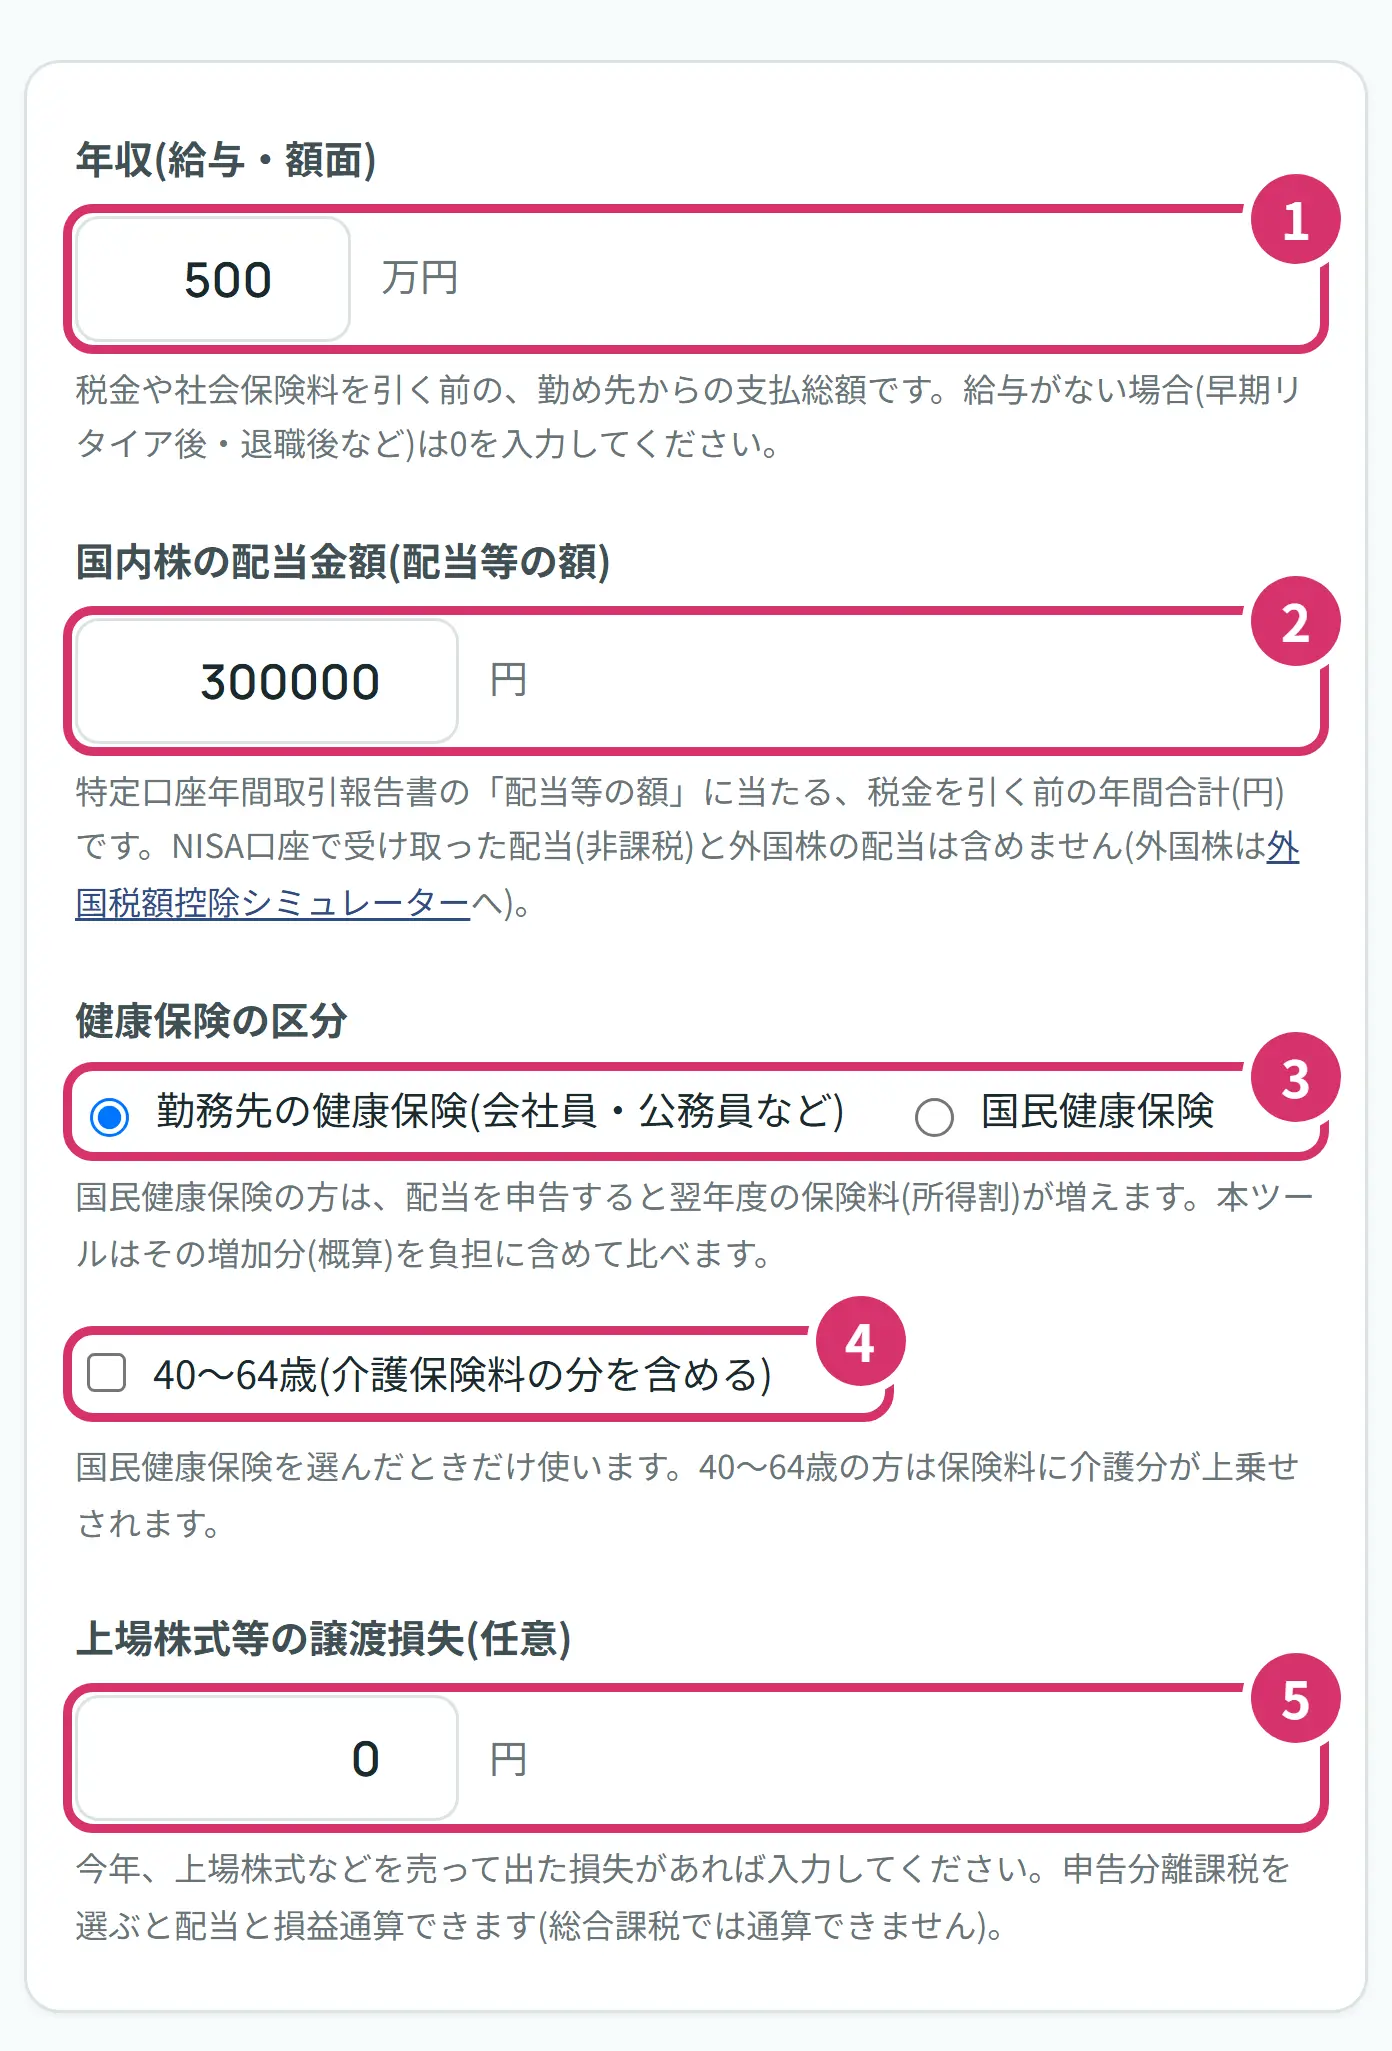
- 1年収(給与・額面)を万円で入れます。税金などを引く前の金額で、源泉徴収票の支払金額の欄で分かります。給与がない方(早期リタイア後・退職後など)は0です。
- 2国内株の配当金額を円で入れます。税金を引く前の1年分の合計です。下の絵のように、特定口座年間取引報告書の配当の欄で見ます。証券会社が2つ以上あるときは、足します。
- 3健康保険の区分を選びます。勤め先の健康保険(会社員・公務員など)か、国民健康保険かです。国民健康保険を選ぶと、申告して増える翌年度の保険料(概算)も負担に入れて比べます。
- 440〜64歳は、国民健康保険を選んだときだけ使います。40〜64歳の方は、保険料に介護分が上乗せされるので、チェックします。
- 5上場株式等の譲渡損失は、今年、株などを売って出た損失です。無ければ0のままです。申告分離課税を選ぶと配当と差し引きでき(損益通算)、表の申告分離課税の列が変わります。
ステップ3 結果を読む(Aさん)
写真は、年収500万円で、国内株の配当が30万円のAさんの例です。
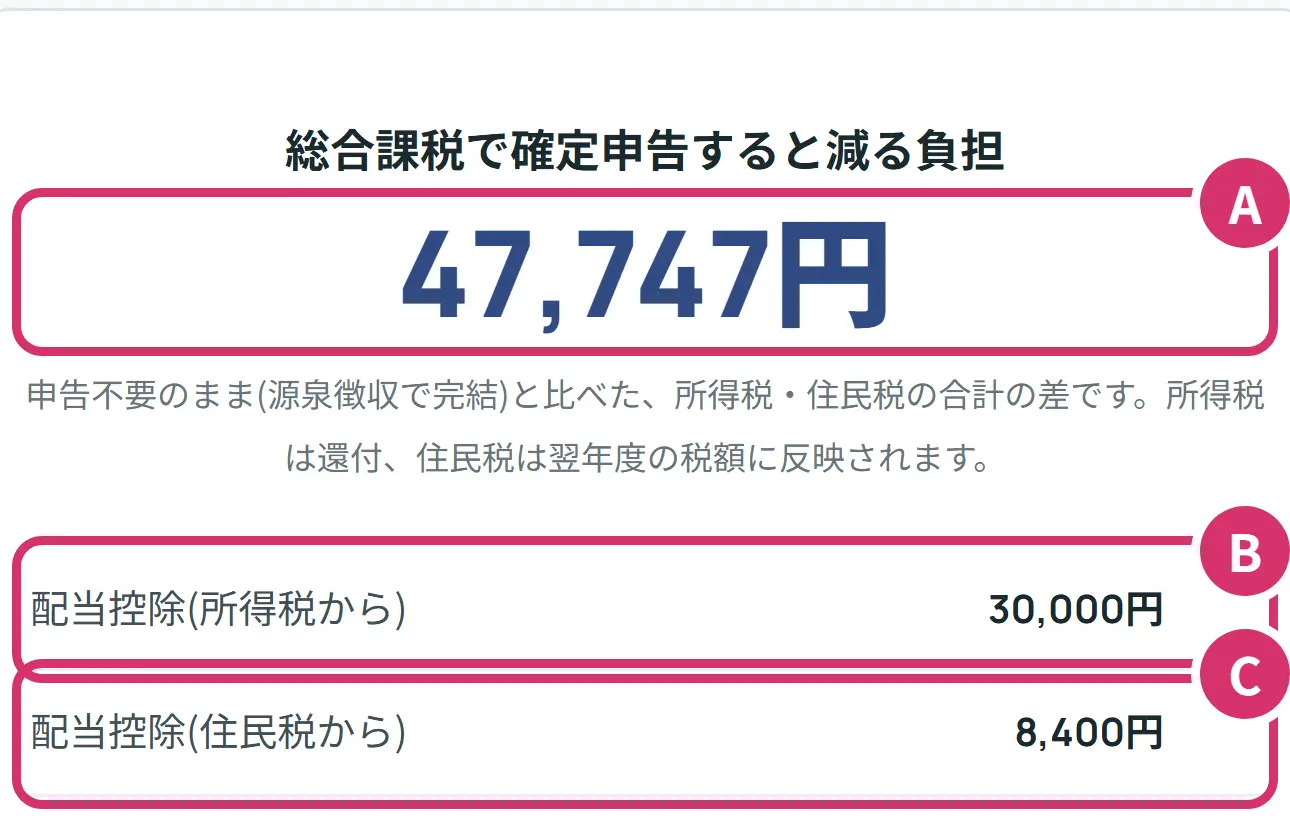
- A総合課税で申告すると減る負担です。申告不要のままと比べた差で、Aさんは47,747円です。所得税は戻り、住民税は翌年度の分が変わります。
- B配当控除のうち、所得税から引く分です。配当30万円の10%で30,000円です。
- C配当控除のうち、住民税から引く分です。配当の2.8%で8,400円です。
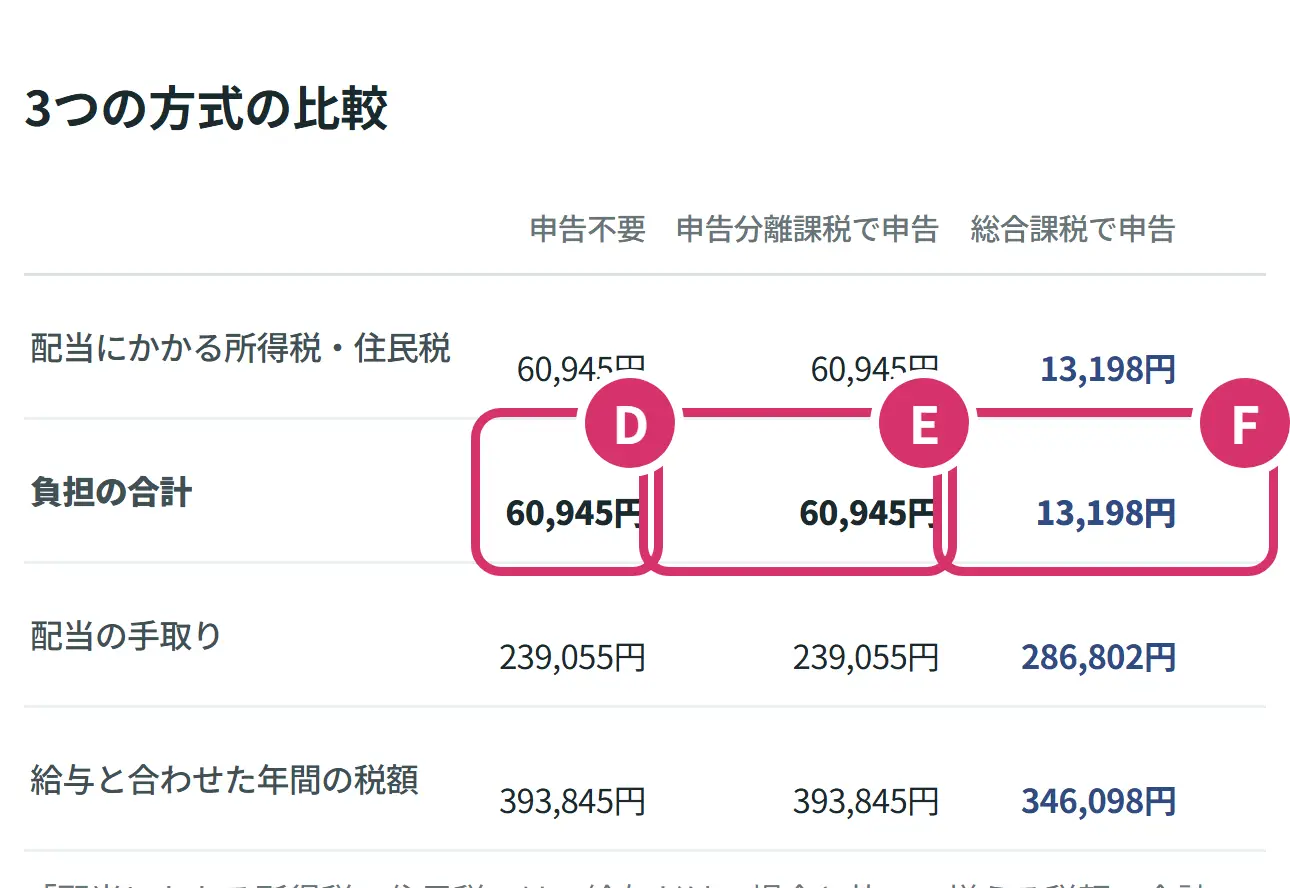
- D申告不要の負担の合計です。口座で引かれた税金(20.315%)のままで、Aさんは60,945円です。
- E申告分離課税の負担の合計です。税率は申告不要と同じなので、損失が無ければ多くの場合は同じ額で、Aさんも60,945円です。
- F総合課税の負担の合計です。Aさんは13,198円です。DとFの差が、Aの47,747円です。
表の配当の手取りは、配当から税金と保険料の増加を引いた額です。給与と合わせた年間の税額は、給与の分も含めた1年の所得税と住民税です。
ステップ4 国民健康保険の場合(Bさん)
写真は、給与がなく、国内株の配当が120万円で、国民健康保険に入っているBさんの例です。
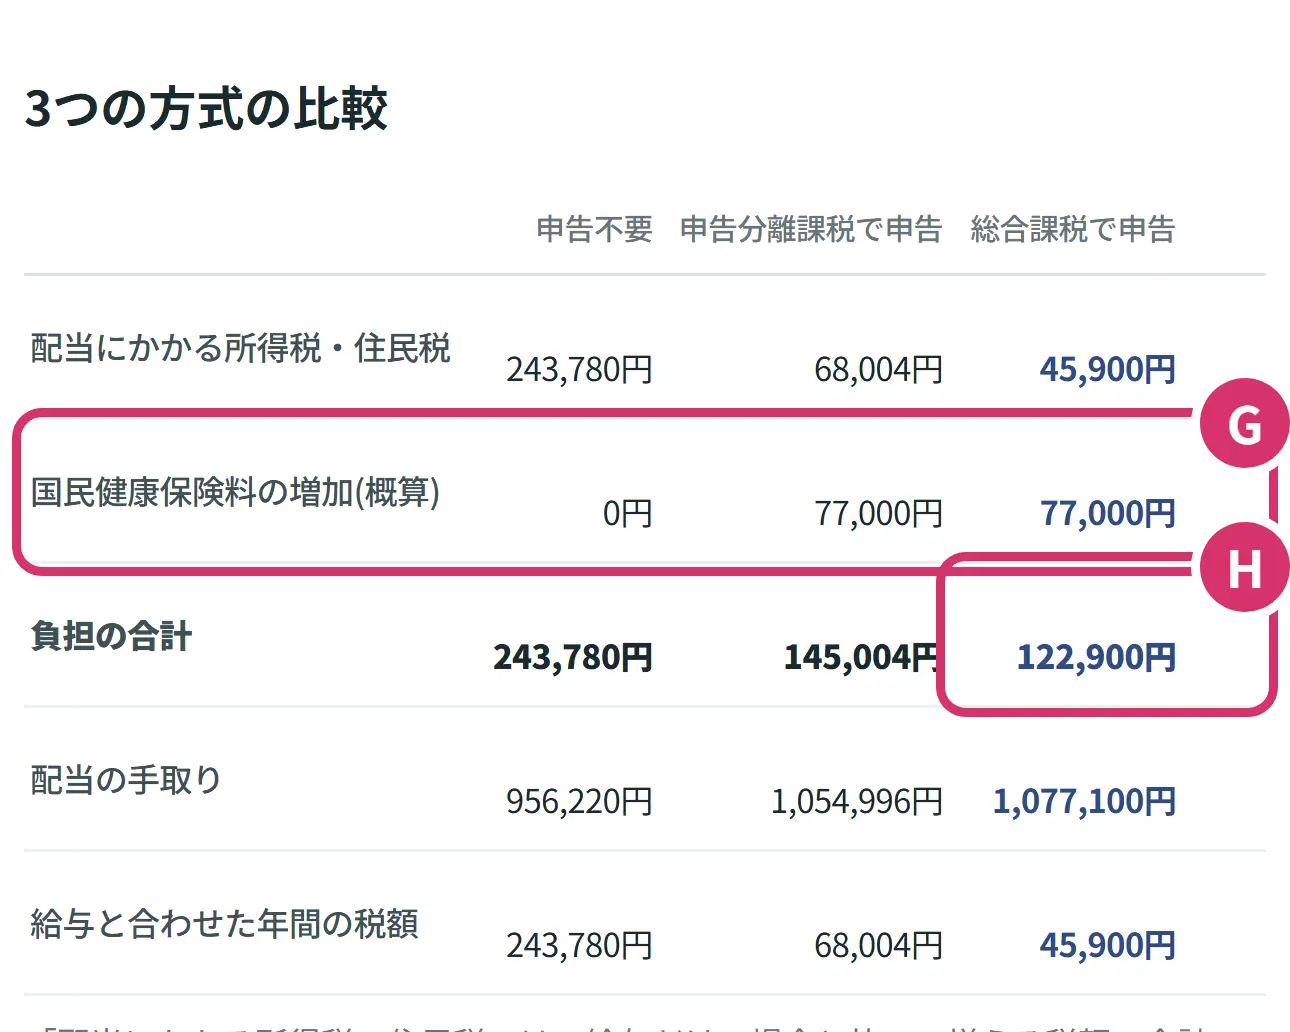
- G国民健康保険料の増加(概算)です。国民健康保険を選ぶと出る行です。Bさんは、申告不要なら0円、申告すると77,000円増えます。
- H総合課税の負担の合計です。税金45,900円と保険料の増加77,000円を足した122,900円です。
Bさんは所得税が8,000円しかないので、所得税の配当控除もその額までです。給与だけなら住民税がかからない人でも、申告すると住民税がかかることがあり、そのときは説明の文が出ます。40〜64歳にチェックすると、保険料の増加は88,550円になります。
ステップ5 負担が増える場合(Cさん)
写真は、年収1,200万円で、国内株の配当が100万円のCさんの例です。
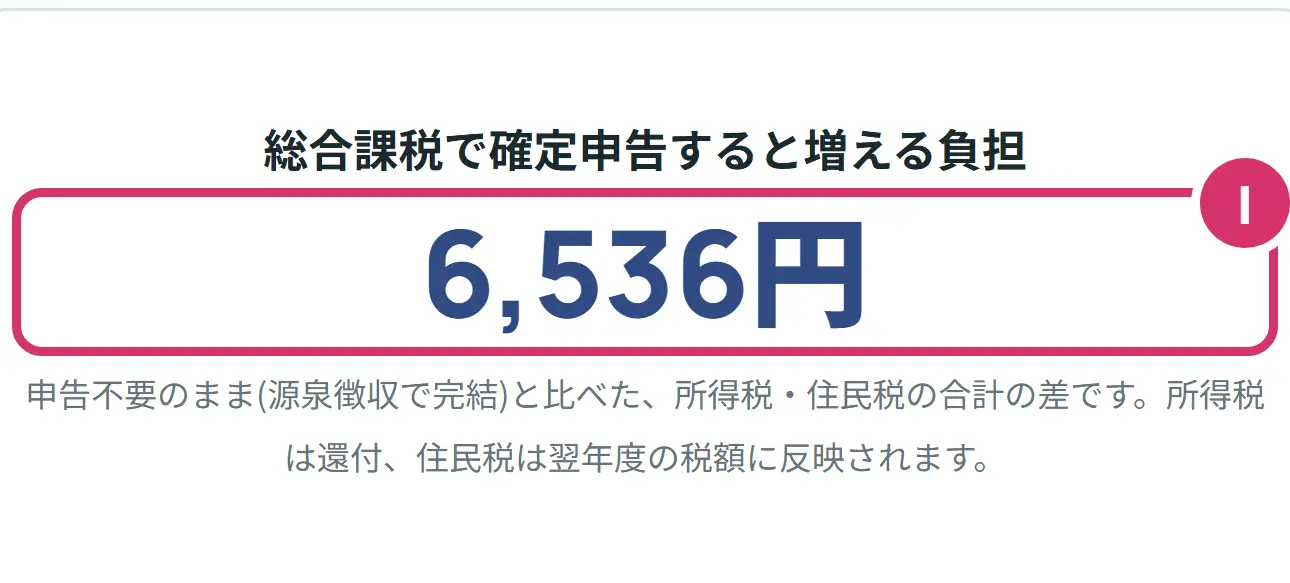
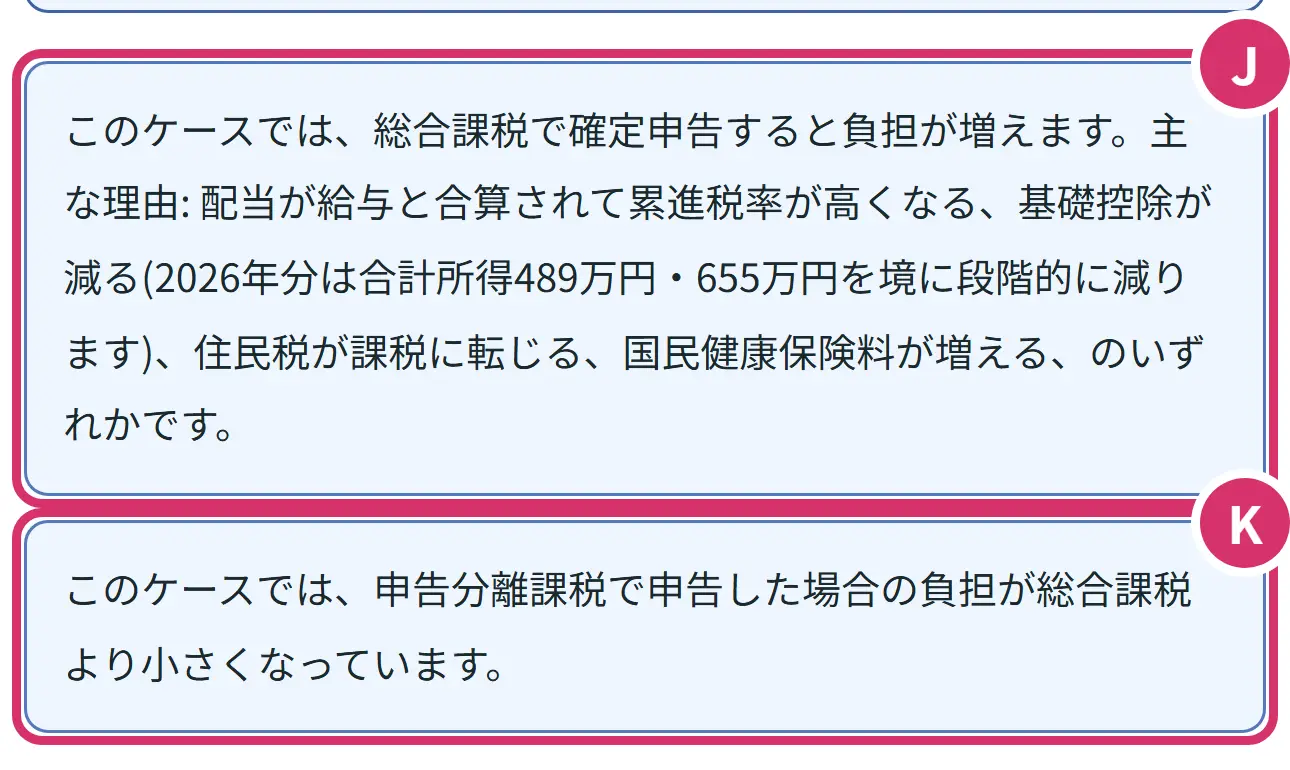
- I見出しが「増える負担」に変わります。Cさんは、総合課税で申告すると6,536円増えるという計算です。
- J総合課税で負担が増えるときの説明です。給与と合わせて税率が高くなることなどが理由です。
- K申告分離課税のほうが、総合課税より負担が小さいときに出ます。
ステップ6 譲渡損失を入れてみる
Cさんの条件のまま、5の欄に600000と入れた画面です。
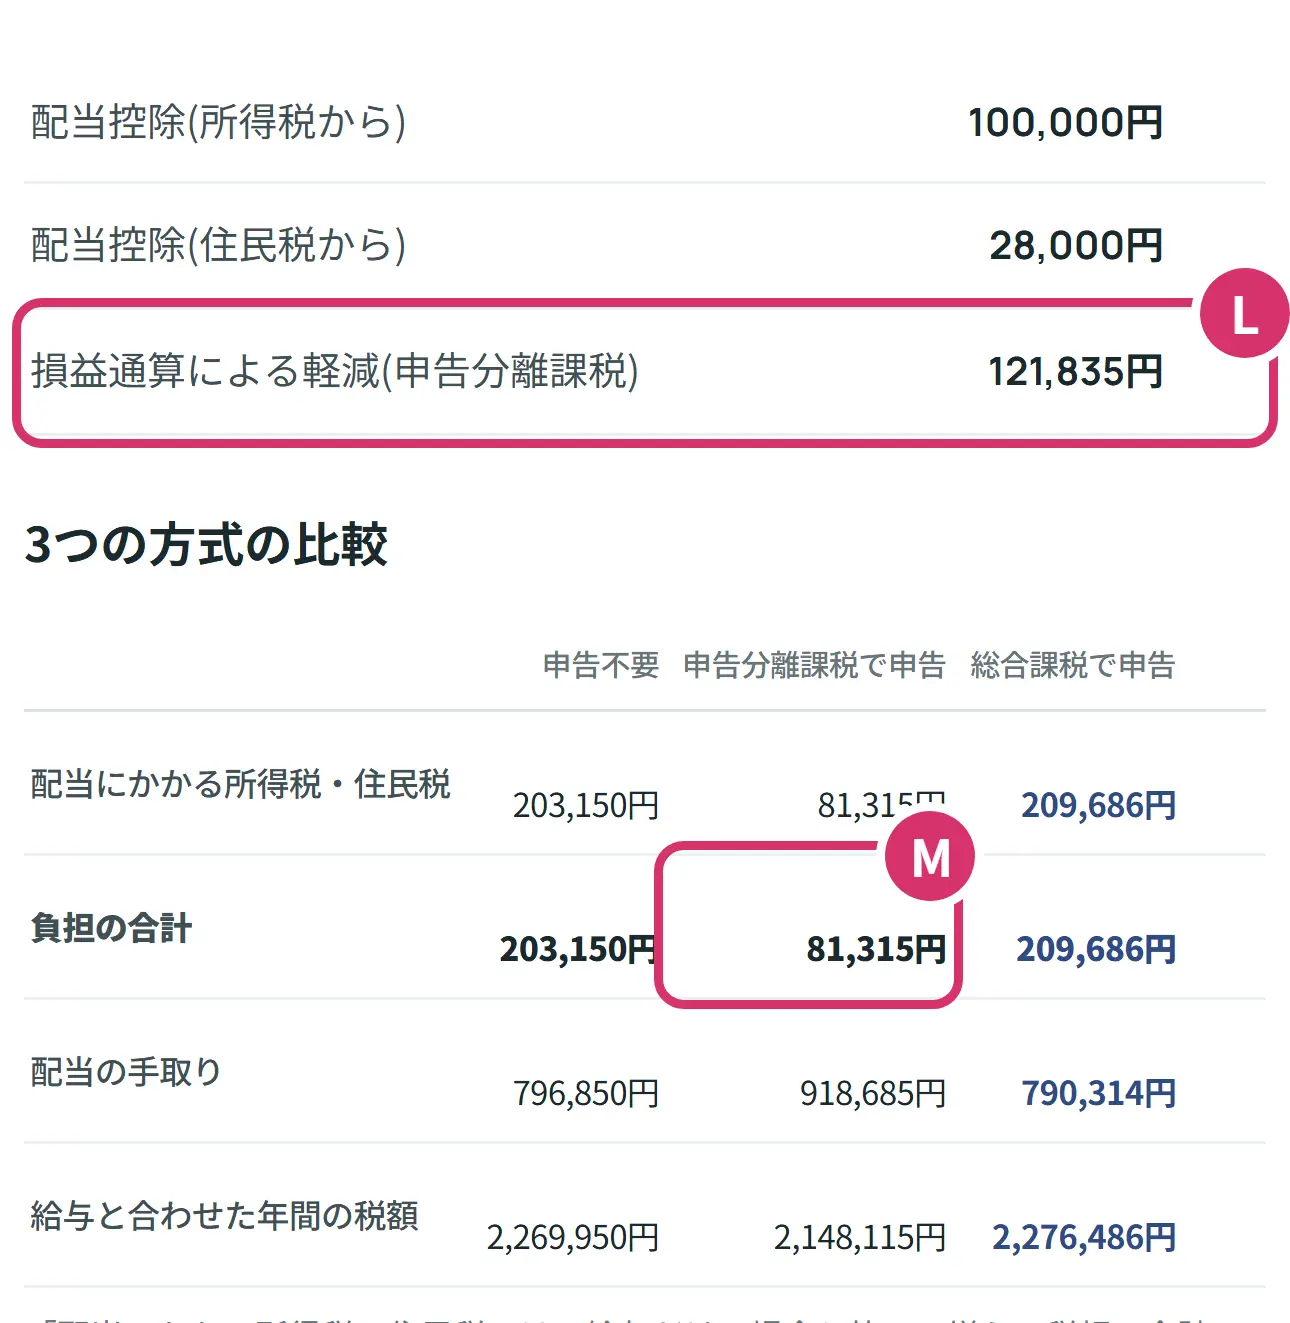
- L損益通算による軽減です。Cさんに譲渡損失が60万円あるとして5の欄に入れると、申告分離課税で税金が121,835円少なくなるという計算です。
- M申告分離課税の負担の合計が81,315円に下がります。総合課税は損失と通算できないので、209,686円のままです。
家族に見せたいときや、あとで見直したいときは、入力欄の下の「条件をコピー」を押すと、同じ条件で開けるアドレスをコピーできます。結果の下の「計算根拠」を押すと、課税所得や配当控除の計算のもとになる金額が開きます。
シミュレーターの数字と実際が違うとき
シミュレーターの数字は目安です。次のような場合は、数字が違ってきます。
シミュレーターは、独身・扶養なし・40歳未満の会社員の概算です。家族の控除や住宅ローン控除などがある方は、実際の額が違います。
給与のほかの所得(事業・年金など)がある場合は、計算の対象外です。
証券投資信託の分配金(配当控除の率が違います)、非上場株の配当、株式を3%以上持つ大口株主等は扱いません。
源泉徴収ありの特定口座に配当を受け入れていると、同じ口座で売った損失は、口座の中で配当と差し引きされてから税金が引かれます。シミュレーターは、配当から20.315%が引かれたままの前提です。
保険料は、(所得−43万円)×10%(40〜64歳は+1.5%)・年間110万円までの概算です。軽減の制度も入っていません。
いつ申告する?
総合課税や申告分離課税を選ぶときは、確定申告をします。2026年(令和8年)分は次のとおりです。
申告書は、国税庁のホームページの確定申告書等作成コーナーで、画面の案内に沿って作れます。集める・作る・出すの流れは、はじめての医療費控除のページで絵で説明しています。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。減る負担に47,747円と出れば、見方は合っています。続けて「Bさん」を押して、国民健康保険料の増加77,000円の行を見ましょう。そのあと、自分の数字に変えてみましょう。
- 特定口座年間取引報告書を見て、国内株の配当等の額を入れられた
- 健康保険の区分を選んだ
- 譲渡損失があれば入れた
- 3つの方式の負担の合計を見比べた
- 扶養や家族の税金への影響も確かめた
言葉の意味をもう少し見る
- 配当控除(はいとうこうじょ)
- 国内の会社の配当を総合課税で申告したときに、税額から差し引けるものです。所得税は配当の10%、住民税は2.8%です(課税総所得金額等が1,000万円を超える部分は半分の率)。
- 申告不要(しんこくふよう)
- 口座で引かれた税金だけで終わらせ、確定申告をしない方法です。
- 総合課税(そうごうかぜい)
- 配当を給与などと合わせて、所得に応じた税率(累進税率)で計算する方法です。
- 申告分離課税(しんこくぶんりかぜい)
- 配当をほかの所得と分けて、20.315%で計算する方法です。上場株式などの譲渡損失と差し引きできます。
- 源泉徴収(げんせんちょうしゅう)
- 受け取る前に税金が差し引かれることです。上場株式の配当は、所得税15.315%と住民税5%です。
- 配当割額(はいとうわりがく)
- 配当から差し引かれた住民税のことです。報告書では、源泉徴収税額(所得税)の隣にあります。
- 損益通算(そんえきつうさん)
- 利益と損失を差し引きすることです。
- 特定口座年間取引報告書
- 特定口座を開いている証券会社などが作る、1年間の売買と配当の一覧です。
- 合計所得金額
- 扶養控除や配偶者控除などを判定するときに使う所得です。申告した配当は、ここに入ります。
よくある質問
Q1配当控除とは何ですか。
国内の会社から受け取る配当を、確定申告で総合課税にしたときに、税額から差し引けるものです。所得税から配当の10%、住民税から2.8%を差し引きます。申告不要や申告分離課税を選んだ配当には使えません。
Q2配当控除でいくら戻りますか。
年収や配当の額で変わります。年収500万円の単身の会社員が国内株の配当30万円を総合課税で申告すると、配当控除は所得税3万円・住民税8,400円で、申告不要のままと比べて負担が47,747円減るという計算です。年収1,200万円・配当100万円だと、反対に6,536円増える計算です。
Q3申告不要と総合課税、どちらを選べばいいですか。
人によって違います。所得税率が低いほど総合課税の負担は小さくなりやすく、税率が上がるほど差は縮まって、やがて逆転します。国民健康保険の方は保険料の増加も入れて比べましょう。シミュレーターは3つの方式を並べるだけで、どれかを勧めるものではありません。
Q4配当を確定申告すると国民健康保険料は上がりますか。
申告不要のままなら、配当は保険料の計算に入りません。総合課税でも申告分離課税でも、申告すると翌年度の保険料(所得割)の計算に入ります。給与のない方が配当120万円を総合課税で申告すると、シミュレーターの概算で保険料が77,000円増えます。
Q5配当を申告すると扶養から外れますか。
国税庁の表では、申告不要の配当は扶養控除などを判定する合計所得金額に含まれず、申告すると含まれます。家族の扶養に入っている方は、申告によって判定が変わることがあります。シミュレーターはこの影響を計算しないので、家族の税金も含めて確かめましょう。
Q6配当控除は住民税にもありますか。
あります。総合課税で申告すると、住民税の所得割から配当の2.8%(課税総所得金額等が1,000万円を超える部分は1.4%)を差し引きます。2024年度分からは、住民税も所得税と同じ方式になります。
Q7一部の口座の配当だけ申告できますか。
国税庁の説明では、源泉徴収ありの特定口座に受け入れた配当は、口座ごとに申告するかしないかを選べます。申告する上場株式等の配当は、全部を総合課税か申告分離課税のどちらか同じ方式にします。
Q8特定口座年間取引報告書のどこを見ればいいですか。
配当等の額及び源泉徴収税額等の欄の、株式、出資又は基金の行の配当等の額を見ます。税金を引く前の金額です。外国株の行や合計の行の数字は使いません。報告書の形は証券会社や年で違うことがあります。
Q9配当の確定申告はいつまでですか。
2026年分の確定申告の期間は、2027年2月16日から3月15日までです。申告をする必要がない方が、源泉徴収された所得税を返してもらうための還付申告は、2027年1月1日から5年間できます。
Q10外国株やNISAの配当は配当控除の対象ですか。
対象ではありません。外国の会社の配当は配当控除の対象外で、外国で引かれた税金は外国税額控除で調整します。NISA口座の配当は非課税で、申告の対象外です。
次に見るとよいもの
- はじめての医療費控除:はじめての確定申告の流れ(集める・作る・出す)を知りたい方
- はじめての外国税額控除:外国株の配当がある方
- はじめての手取り計算:額面と手取りの違いを知りたい方
- 外国税額控除シミュレーター:外国株の配当で引かれた外国の税金が、確定申告でいくら戻るかを計算したい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。