はじめての手取り計算|額面との違いと手取り計算機の使い方を図で説明
2026年11月5日確認
このページを読み終わるころには、手取り計算機に自分の数字を入れて、結果を読めるようになります。給与明細のどこを見ればよいかも、絵で説明します。
手取りってなに?額面との違い
ひとことで言うと、額面は会社が払う給与の総額、手取りは引かれたあとに自分の口座に入るお金です。
求人票や「年収300万円」というときの金額は、ふつう額面です。そこから社会保険料と税金が給与から引かれるので、自分の口座に入るお金はもっと少なくなります。例えば年収300万円で独身のAさんなら、次のような計算です。
引かれるお金は3種類
病気やけが、老後、失業などにそなえる保険料です。健康保険・厚生年金・雇用保険などがあり、会社も一緒に負担しています。
国に納める税金です。1年の所得から計算し、税率は5%から45%までの7段階です。いまは復興特別所得税(2.1%)も合わせて納めます。
住んでいる都道府県と市区町村に納める税金です。所得の10%と、定額の均等割4,000円があります。あわせて森林環境税1,000円も納めます。
社会保険料は、年収の15%前後
社会保険料は、いちばん大きな引かれるお金です。会社員の場合、次の割合を自分で払います(協会けんぽの全国平均・一般の事業の場合)。合計は、40歳未満で14.715%、40〜64歳で15.525%です。
| 保険料 | 自分が払う割合 | 何のためのもの |
|---|---|---|
| 健康保険 | 4.95%(全国平均) | 病気やけがにそなえる |
| 子ども・子育て支援金 | 0.115% | 子育て施策のお金(2026年4月分から) |
| 介護保険 | 0.81%(40〜64歳の方) | 介護にそなえる |
| 厚生年金 | 9.15% | 老後などにそなえる |
| 雇用保険 | 0.5% | 失業や育児休業などにそなえる |
健康保険・子ども・子育て支援金・介護保険・厚生年金は、会社も同じ額を負担しています。雇用保険の会社の負担は0.85%です。厚生年金には上限があり、計算機は年収780万円までで頭打ちにしています。
税金は、年収の全部にかかるわけではありません
税金は、年収からいろいろな控除を引いて残った部分にかかります。年収300万円のAさんの所得税なら、税金がかかるのは53.8万円だけです。だから税率が5%でも、年収の5%も取られるわけではありません。
住民税も同じ考え方です。ただ、基礎控除は43万円で、税率はほぼ一律10%です。Aさんは税金がかかる部分が114.8万円で、所得割112,300円に定額の5,000円を足して、住民税は117,300円です。所得税より住民税が多いのは、このためです。
年収別の手取りはいくら?
同じ計算で年収を変えると、次のようになります。年収が増えるほど税率が上がるので、手取りの割合は少しずつ下がります。
| 年収 | 手取り(1年) | 手取り(月換算) | 手取りの割合 |
|---|---|---|---|
| 300万円 | 2,413,850円 | 201,154円 | 80.5% |
| 400万円 | 3,177,100円 | 264,758円 | 79.4% |
| 500万円 | 3,931,350円 | 327,612円 | 78.6% |
| 600万円 | 4,660,700円 | 388,391円 | 77.7% |
| 700万円 | 5,315,550円 | 442,962円 | 75.9% |
| 800万円 | 5,951,900円 | 495,991円 | 74.4% |
| 1,000万円 | 7,271,300円 | 605,941円 | 72.7% |
手取り計算機で計算した目安です。同じ年収が続いた場合の金額で、社会保険料は概算です。年齢や家族で変わるので、自分の条件は計算機で確かめましょう。
給与明細のどこを見る?
毎月の給与明細では、次の3か所を見ましょう。会社によって、欄の名前や並び方は少し違います。
総支給額には通勤手当が入っていることが多いので、そのまま12倍すると年収より多くなります。計算機に入れる年収は、1年分の総支給額に賞与を足して、税金のかからない通勤手当を引いた額です。もっと簡単なのは、次に出てくる源泉徴収票を見ることです。
手取り計算機の使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、年収300万円で独身・40歳未満のAさんを入れた状態です。
ステップ1 収入と家族を入れる
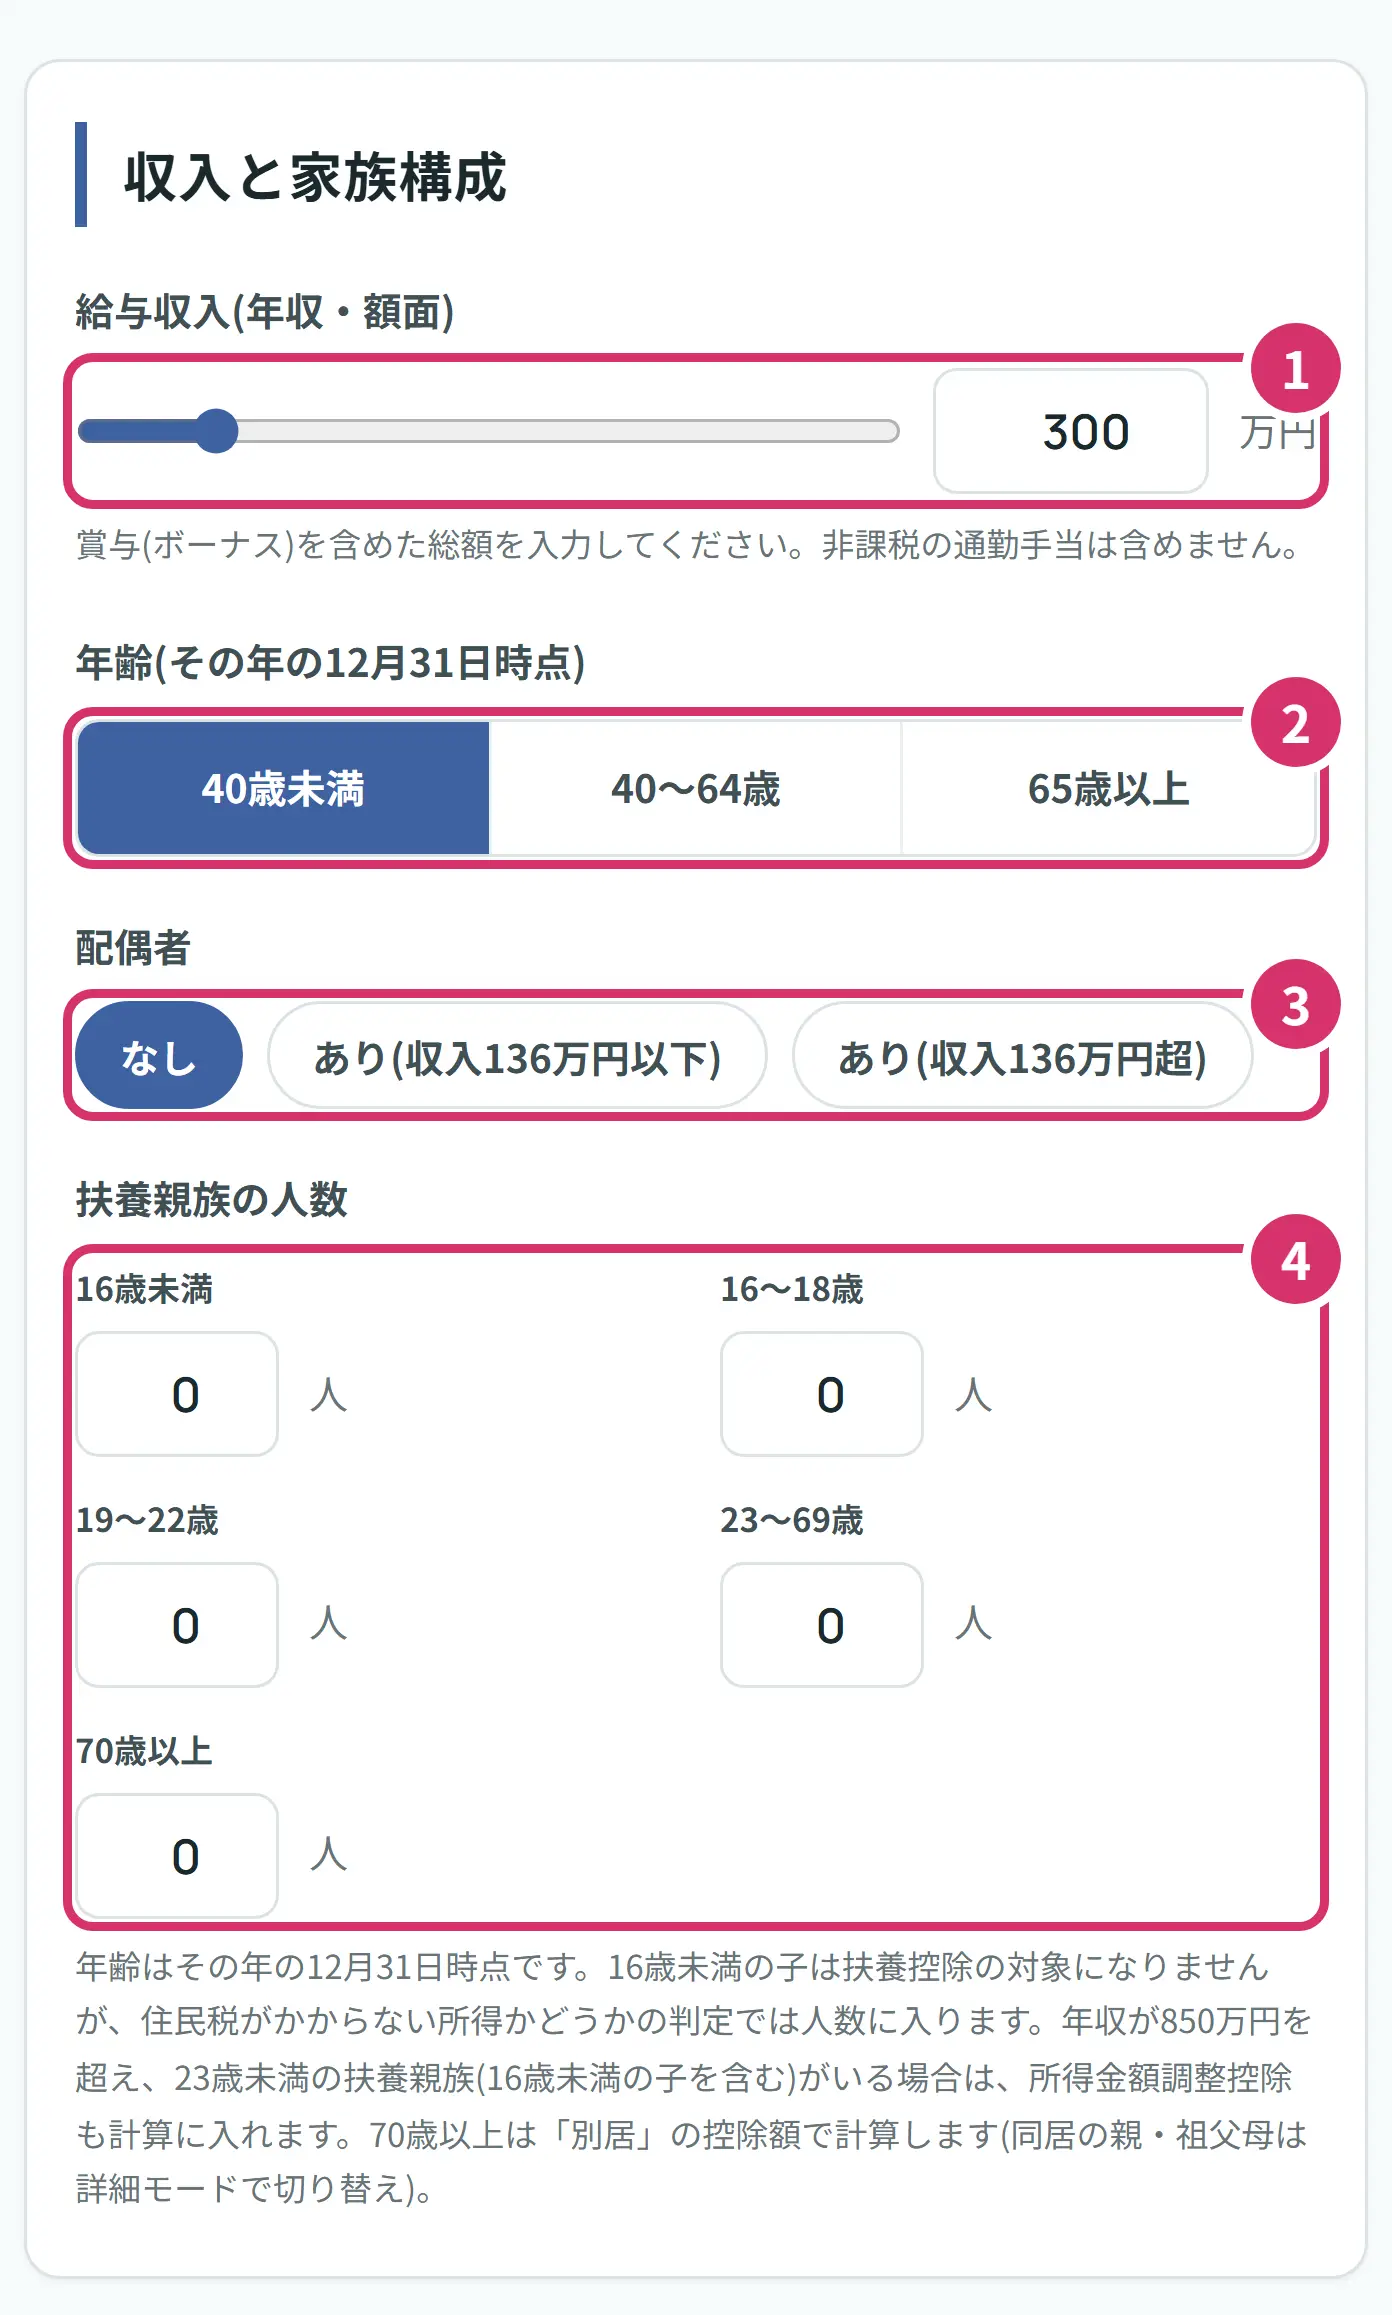
- 1給与収入には、税金などを引く前の1年分の総額を入れます。単位は万円なので、年収450万円なら450です。賞与も含めます。電車やバスの通勤手当のような税金のかからない分は入れません。下の絵のように、源泉徴収票の支払金額の欄を見ると分かります。転職の場合は、求人票や提示された年収を入れてみましょう。
- 2年齢は、その年の12月31日の時点で選びます。40〜64歳は介護保険料が加わります。例えばAさんと同じ年収300万円でも、40〜64歳を選ぶと社会保険料は465,750円になります。65歳以上の方の介護保険料は給与から引かれないので、計算に入れていません。
- 3配偶者は3つから選びます。結婚していない方は、なしのままです。配偶者の年収が136万円以下なら真ん中を押します。Aさんと同じ条件で真ん中を押すと、手取りは2,468,750円になります。共働きなどで136万円を超える方は右を押します。
- 4扶養親族は、自分の収入で生活を支えているお子さんや親の人数です。配偶者はここには入れません。年齢ごとに人数を入れます。年齢は12月31日の時点で、収入の目安は給与だけなら年136万円以下です。
家族を入れると、次の額が税金を計算するときに所得から差し引かれます。だから手取りが増えます。
| 家族 | 所得税で引ける額 | 住民税で引ける額 |
|---|---|---|
| 配偶者(年収136万円以下) | 38万円 | 33万円 |
| 16歳未満 | なし | なし |
| 16〜18歳 | 38万円 | 33万円 |
| 19〜22歳 | 63万円 | 45万円 |
| 23〜69歳 | 38万円 | 33万円 |
| 70歳以上 | 48万円 | 38万円 |
| 70歳以上の同居の親・祖父母 | 58万円 | 45万円 |
配偶者の額は、本人の合計所得金額が900万円以下の場合です。それより多いと小さくなり、やがてなくなりますが、計算機が自動で計算します。16歳未満のお子さんは扶養控除の対象ではないので、入れても手取りが変わらないことがよくあります(Aさんの年収でも変わりません)。配偶者の年収が136万円を超えて207万円以下のときは配偶者特別控除がありますが、計算機は0円として計算するので、実際の手取りはやや多くなることがあります。
70歳以上の方が働いている場合、日本年金機構は「会社に勤めていても70歳になれば、厚生年金保険に加入する資格を失います。」と説明しています。計算機は年齢をそこまで分けていないので、厚生年金の保険料も入れて計算します。実際の手取りは表示より多くなることがあります。
ステップ2 社会保険料を確かめる
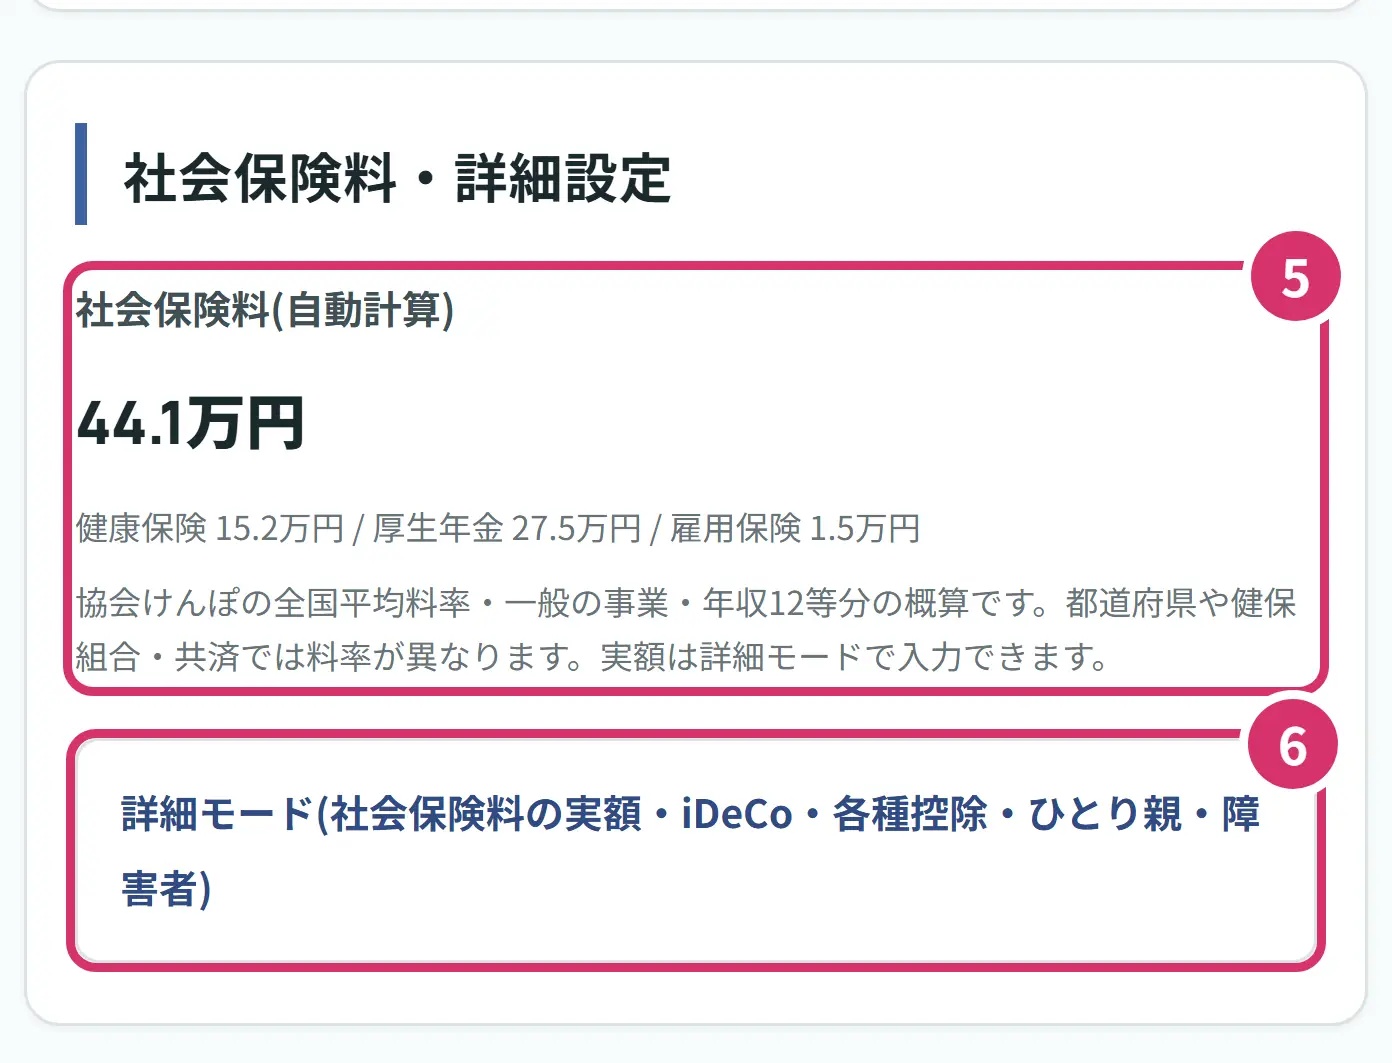
- 5社会保険料は、年収と年齢から自動で計算されます。入れるものはありません。年収300万円なら、健康保険15.2万円、厚生年金27.5万円、雇用保険1.5万円で、合計44.1万円と出ます。
- 6詳細モードは、押すと開きます。下の項目に当てはまるものが無ければ、開かなくて大丈夫です。
詳細モードで入れられるもの
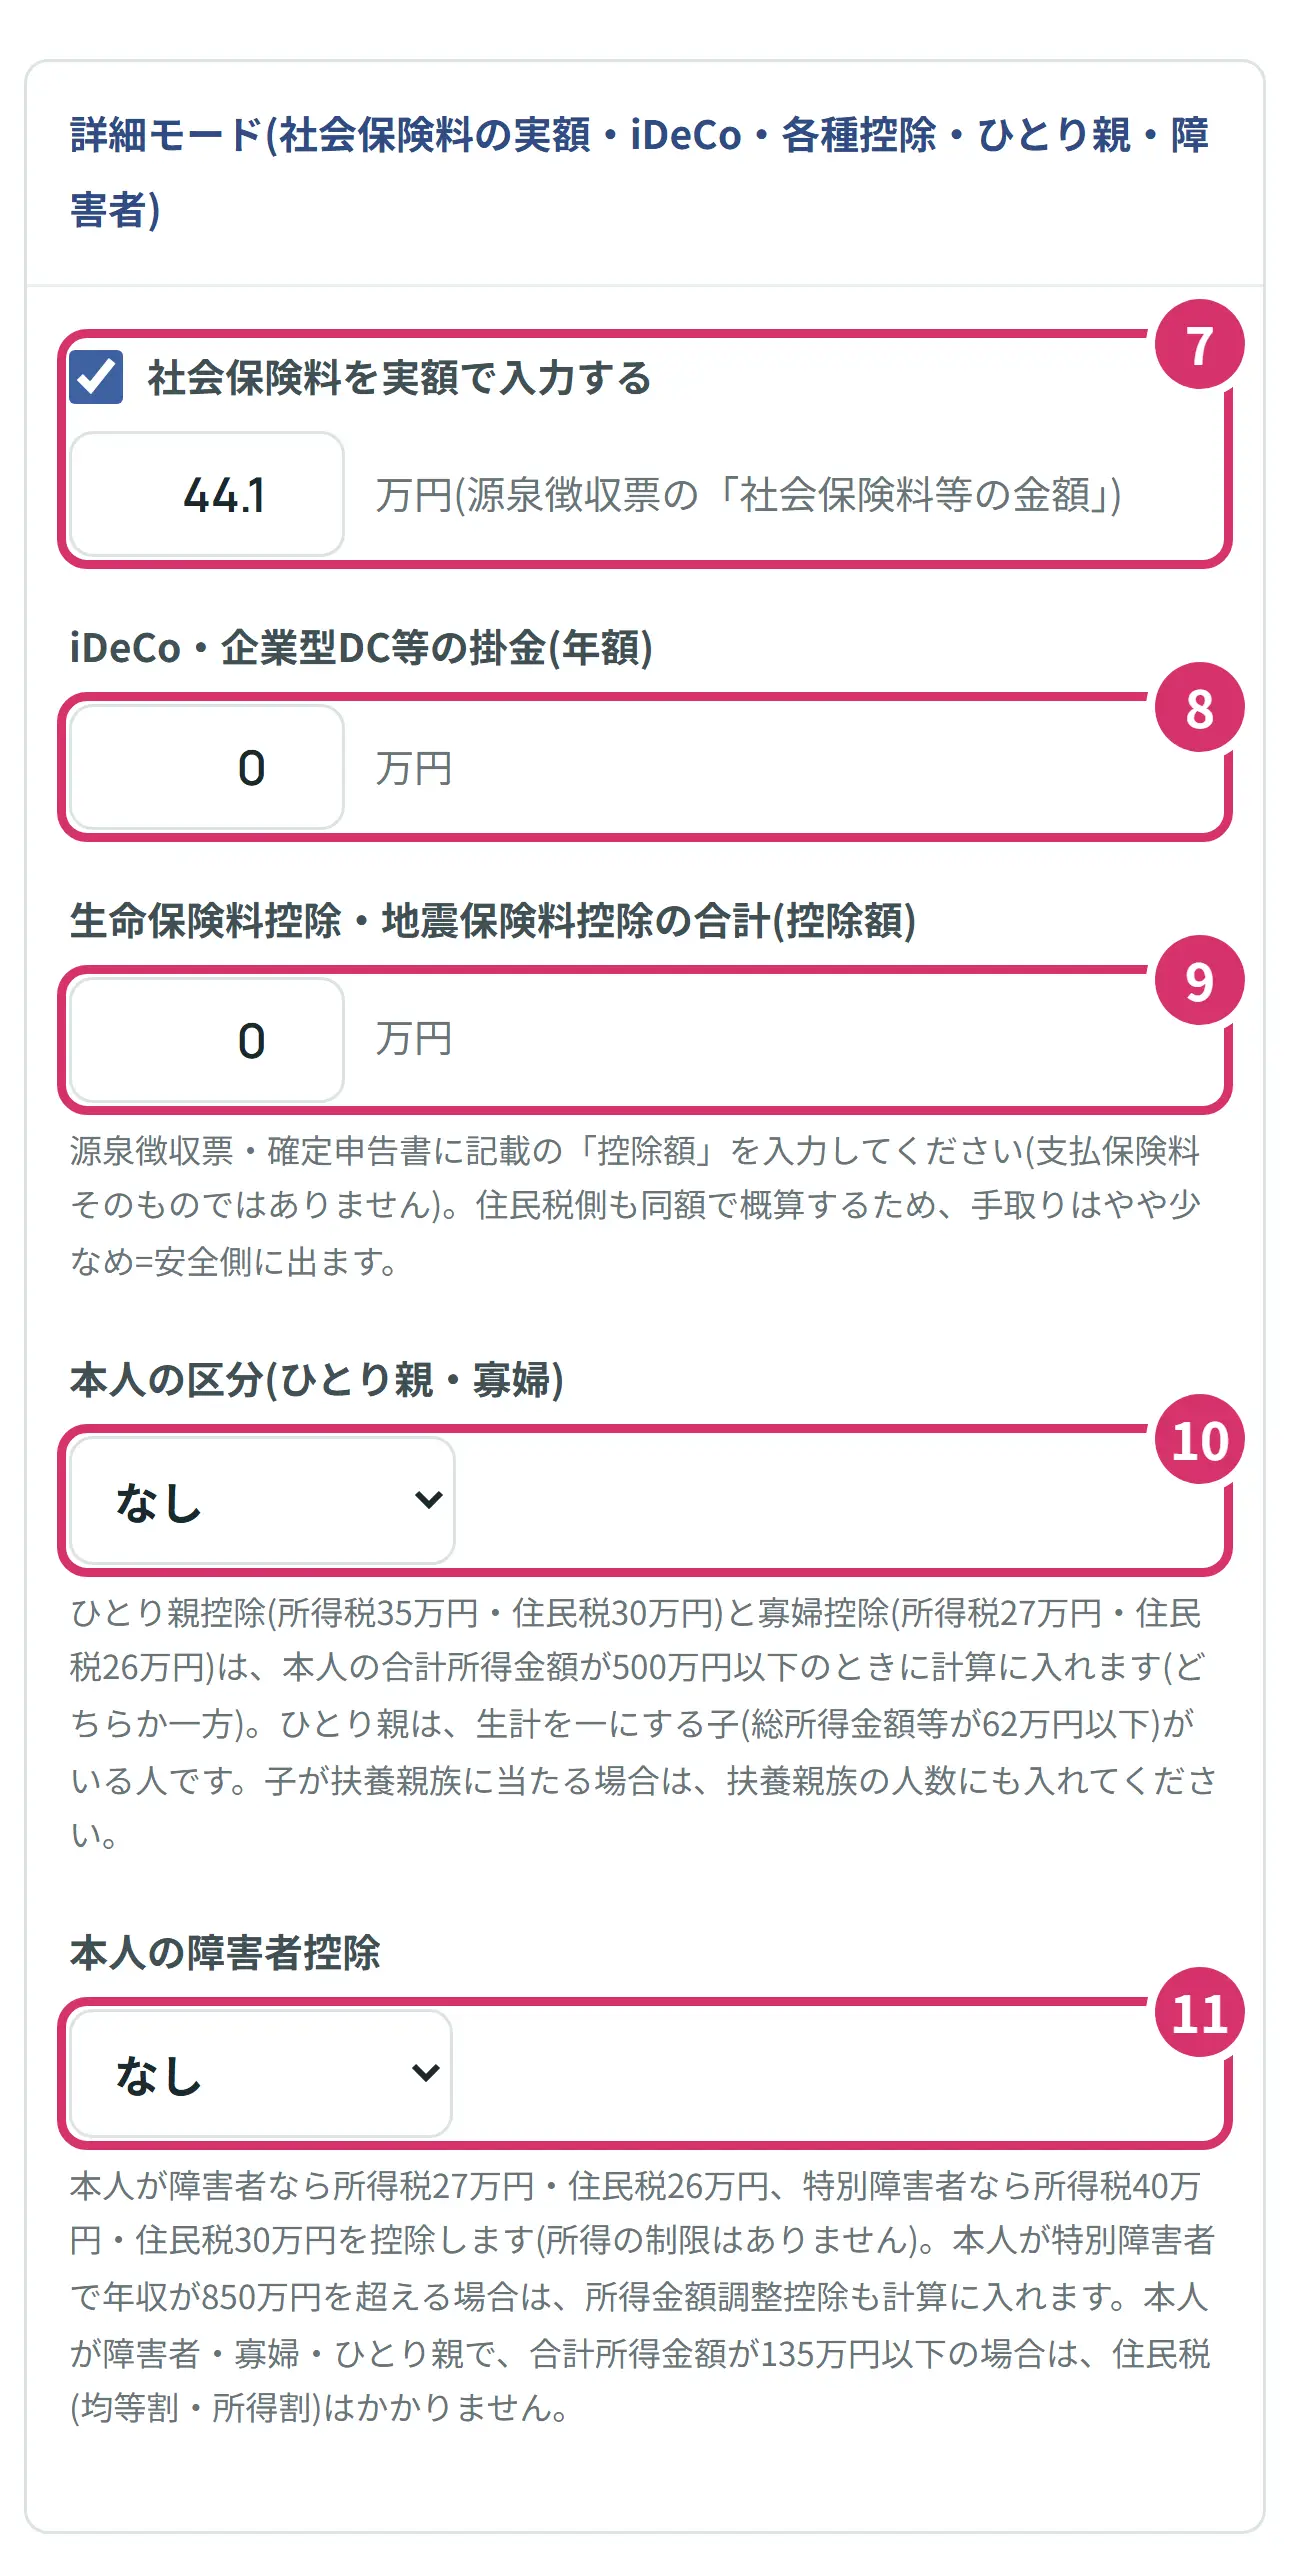
- 7社会保険料の実額は、チェックを入れると入力できます。源泉徴収票の社会保険料等の金額を万円で入れましょう。iDeCoなどをしている方は、この金額にその掛金も含まれています(欄の中に内書きされています)。その分を引いて入れ、掛金は8の欄に入れます。実額を入れている間は、年収を変えた比較のグラフは出ません。
- 8iDeCo・企業型DC等の掛金は、自分で出している1年分を万円で入れます。月2.3万円なら27.6です。例えば年収500万円の方が27.6と入れると、手取りは3,931,350円から3,973,050円になります。掛金そのものは手取りから引いていません。積み立てに回るので、自由に使えるお金とは別に考えましょう。
- 9生命保険料控除・地震保険料控除には、払った保険料ではなく控除額を入れます。源泉徴収票の生命保険料の控除額と地震保険料の控除額を足した額です。
- 10本人の区分は、ひとり親か寡婦に当てはまる方が選びます。合計所得金額が500万円以下のときに計算に入ります。配偶者をありにしている間は選べません。
- 11本人の障害者控除は、ご本人が障害者や特別障害者に当てはまるときに選びます。
扶養親族の70歳以上に1人以上入れると、そのうち同居の親・祖父母の人数を入れる欄も増えます。
ステップ3 結果を読む
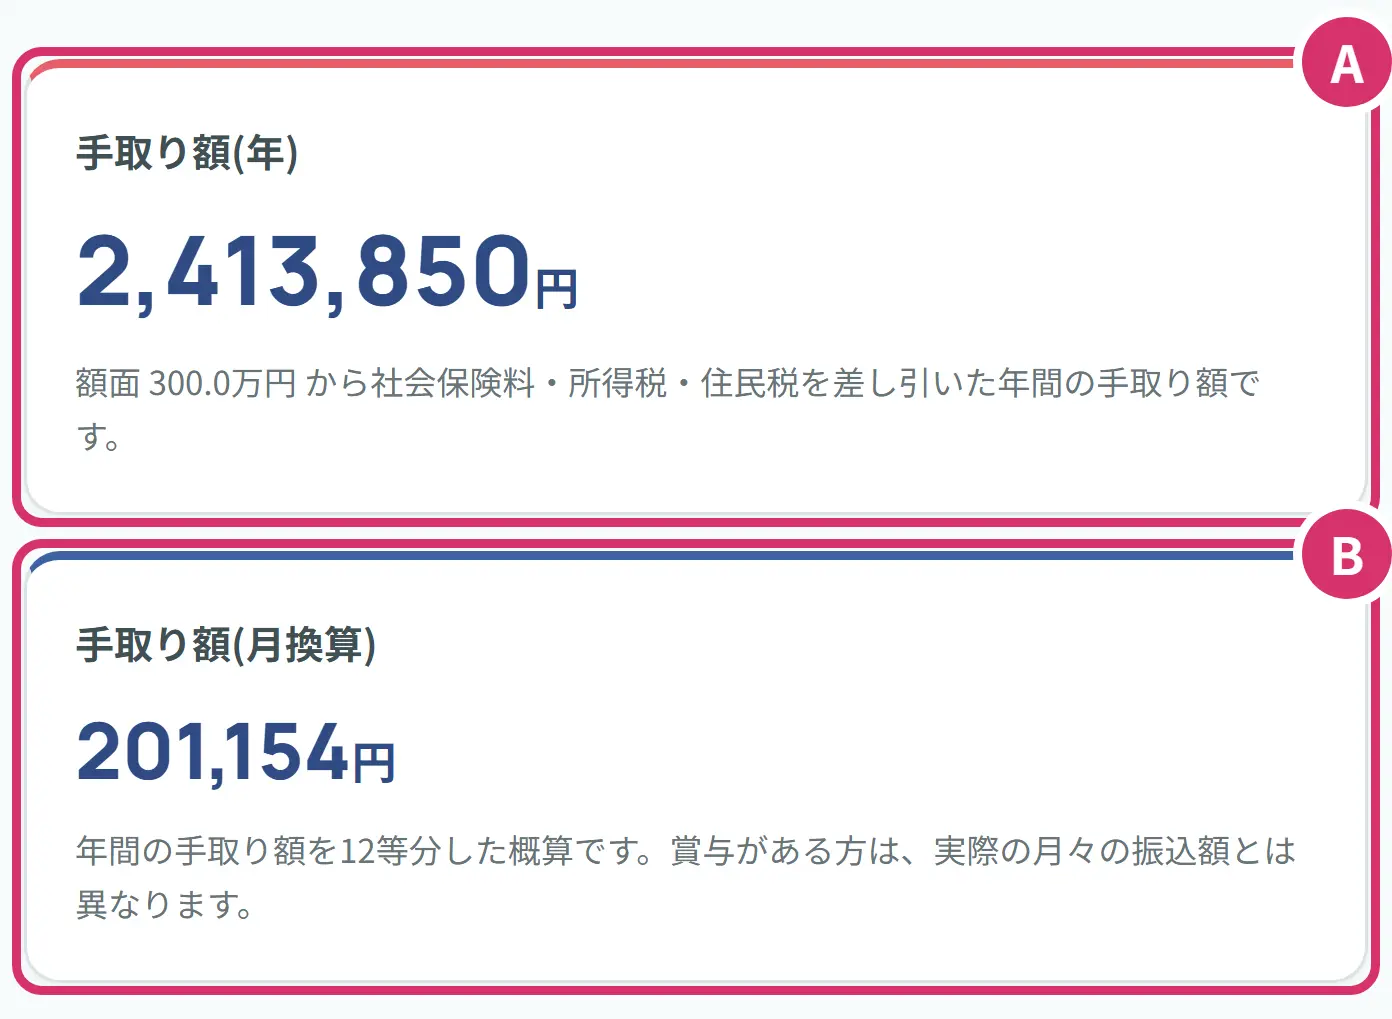
- A1年間の手取りです。Aさんは2,413,850円です。いちばん大事な数字です。
- B1年分を12等分した月の額です。Aさんは201,154円です。賞与がある方は、実際の毎月の振込額とは違います。
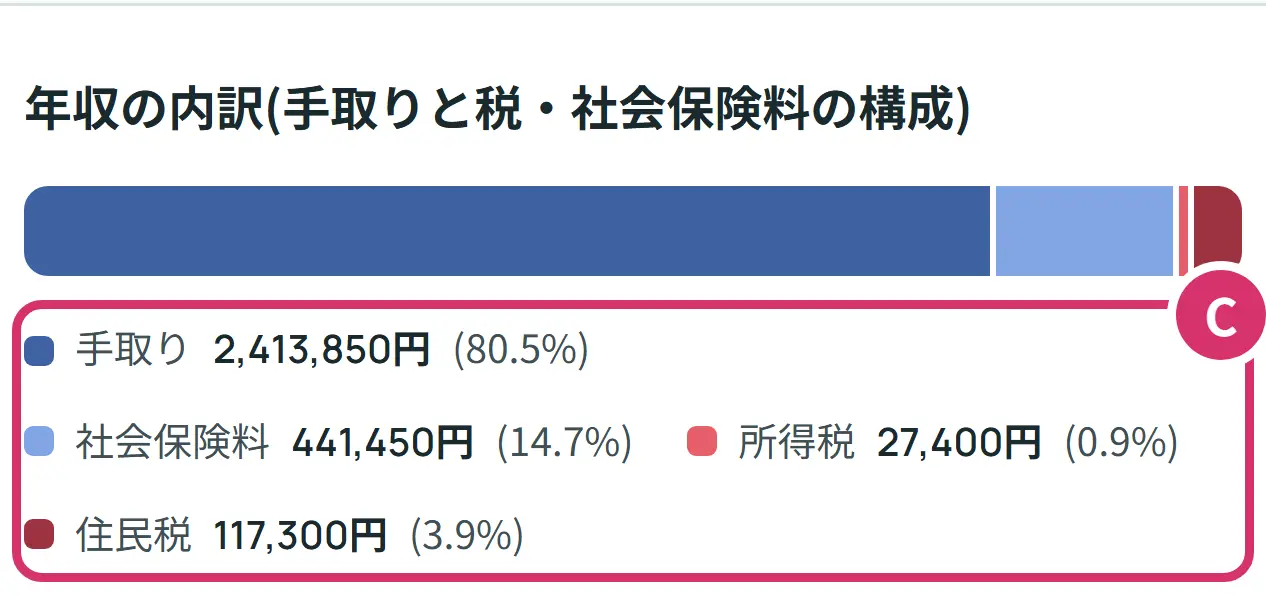
- C年収がどう分かれているかの帯と金額です。いちばん長い濃い青が手取りで、残りが引かれるお金です。Aさんは手取りが80.5%、社会保険料が14.7%、住民税が3.9%、所得税が0.9%です。
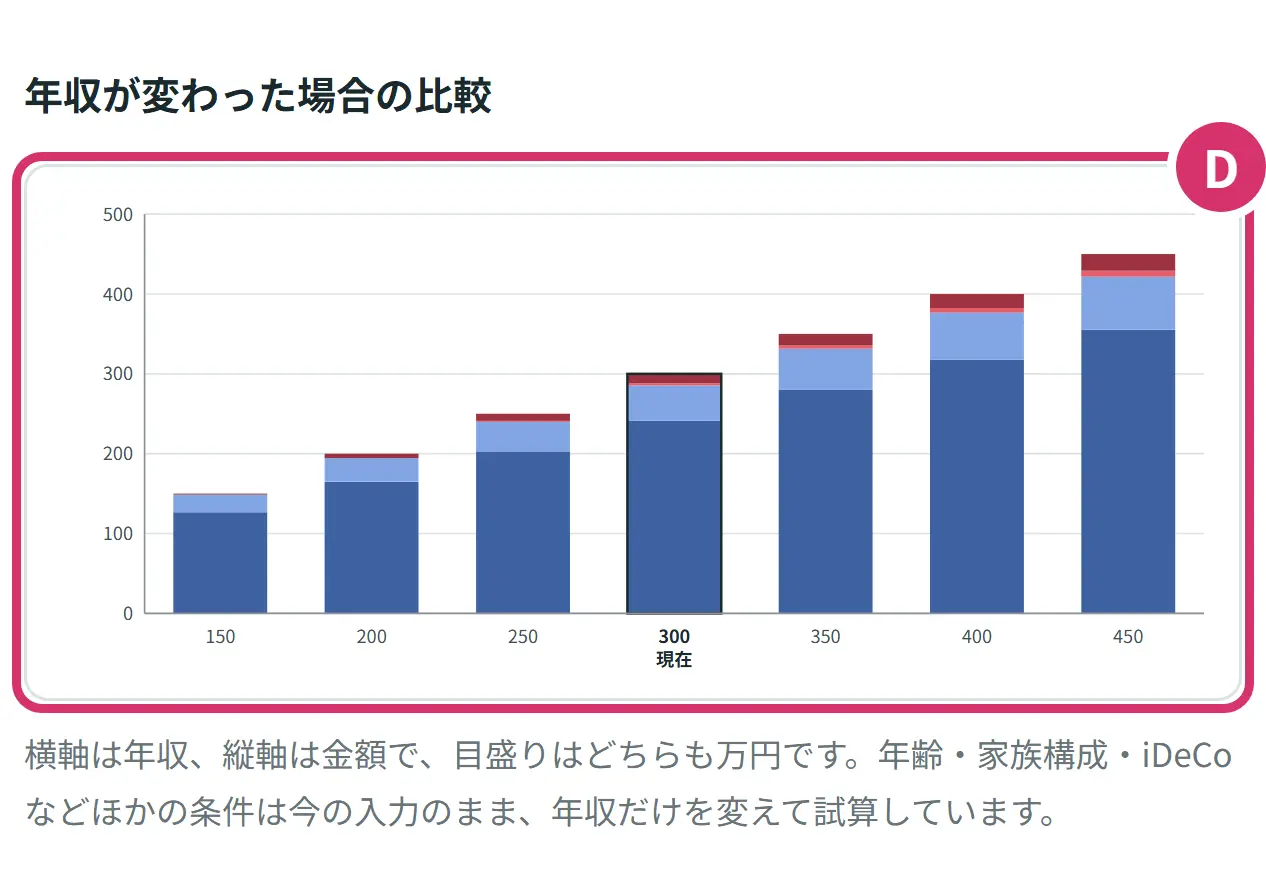
- D年収が変わったときの比較です。太い枠が今の年収で、「現在」と書いてあります。棒を押すと、手取りの額と、今より手取りがいくら変わるかが出ます。Aさんが年収350万円になると、手取りは2,798,575円で、50万円増えても手取りの増え方は384,725円という計算です。昇給や転職のときに見てみましょう。
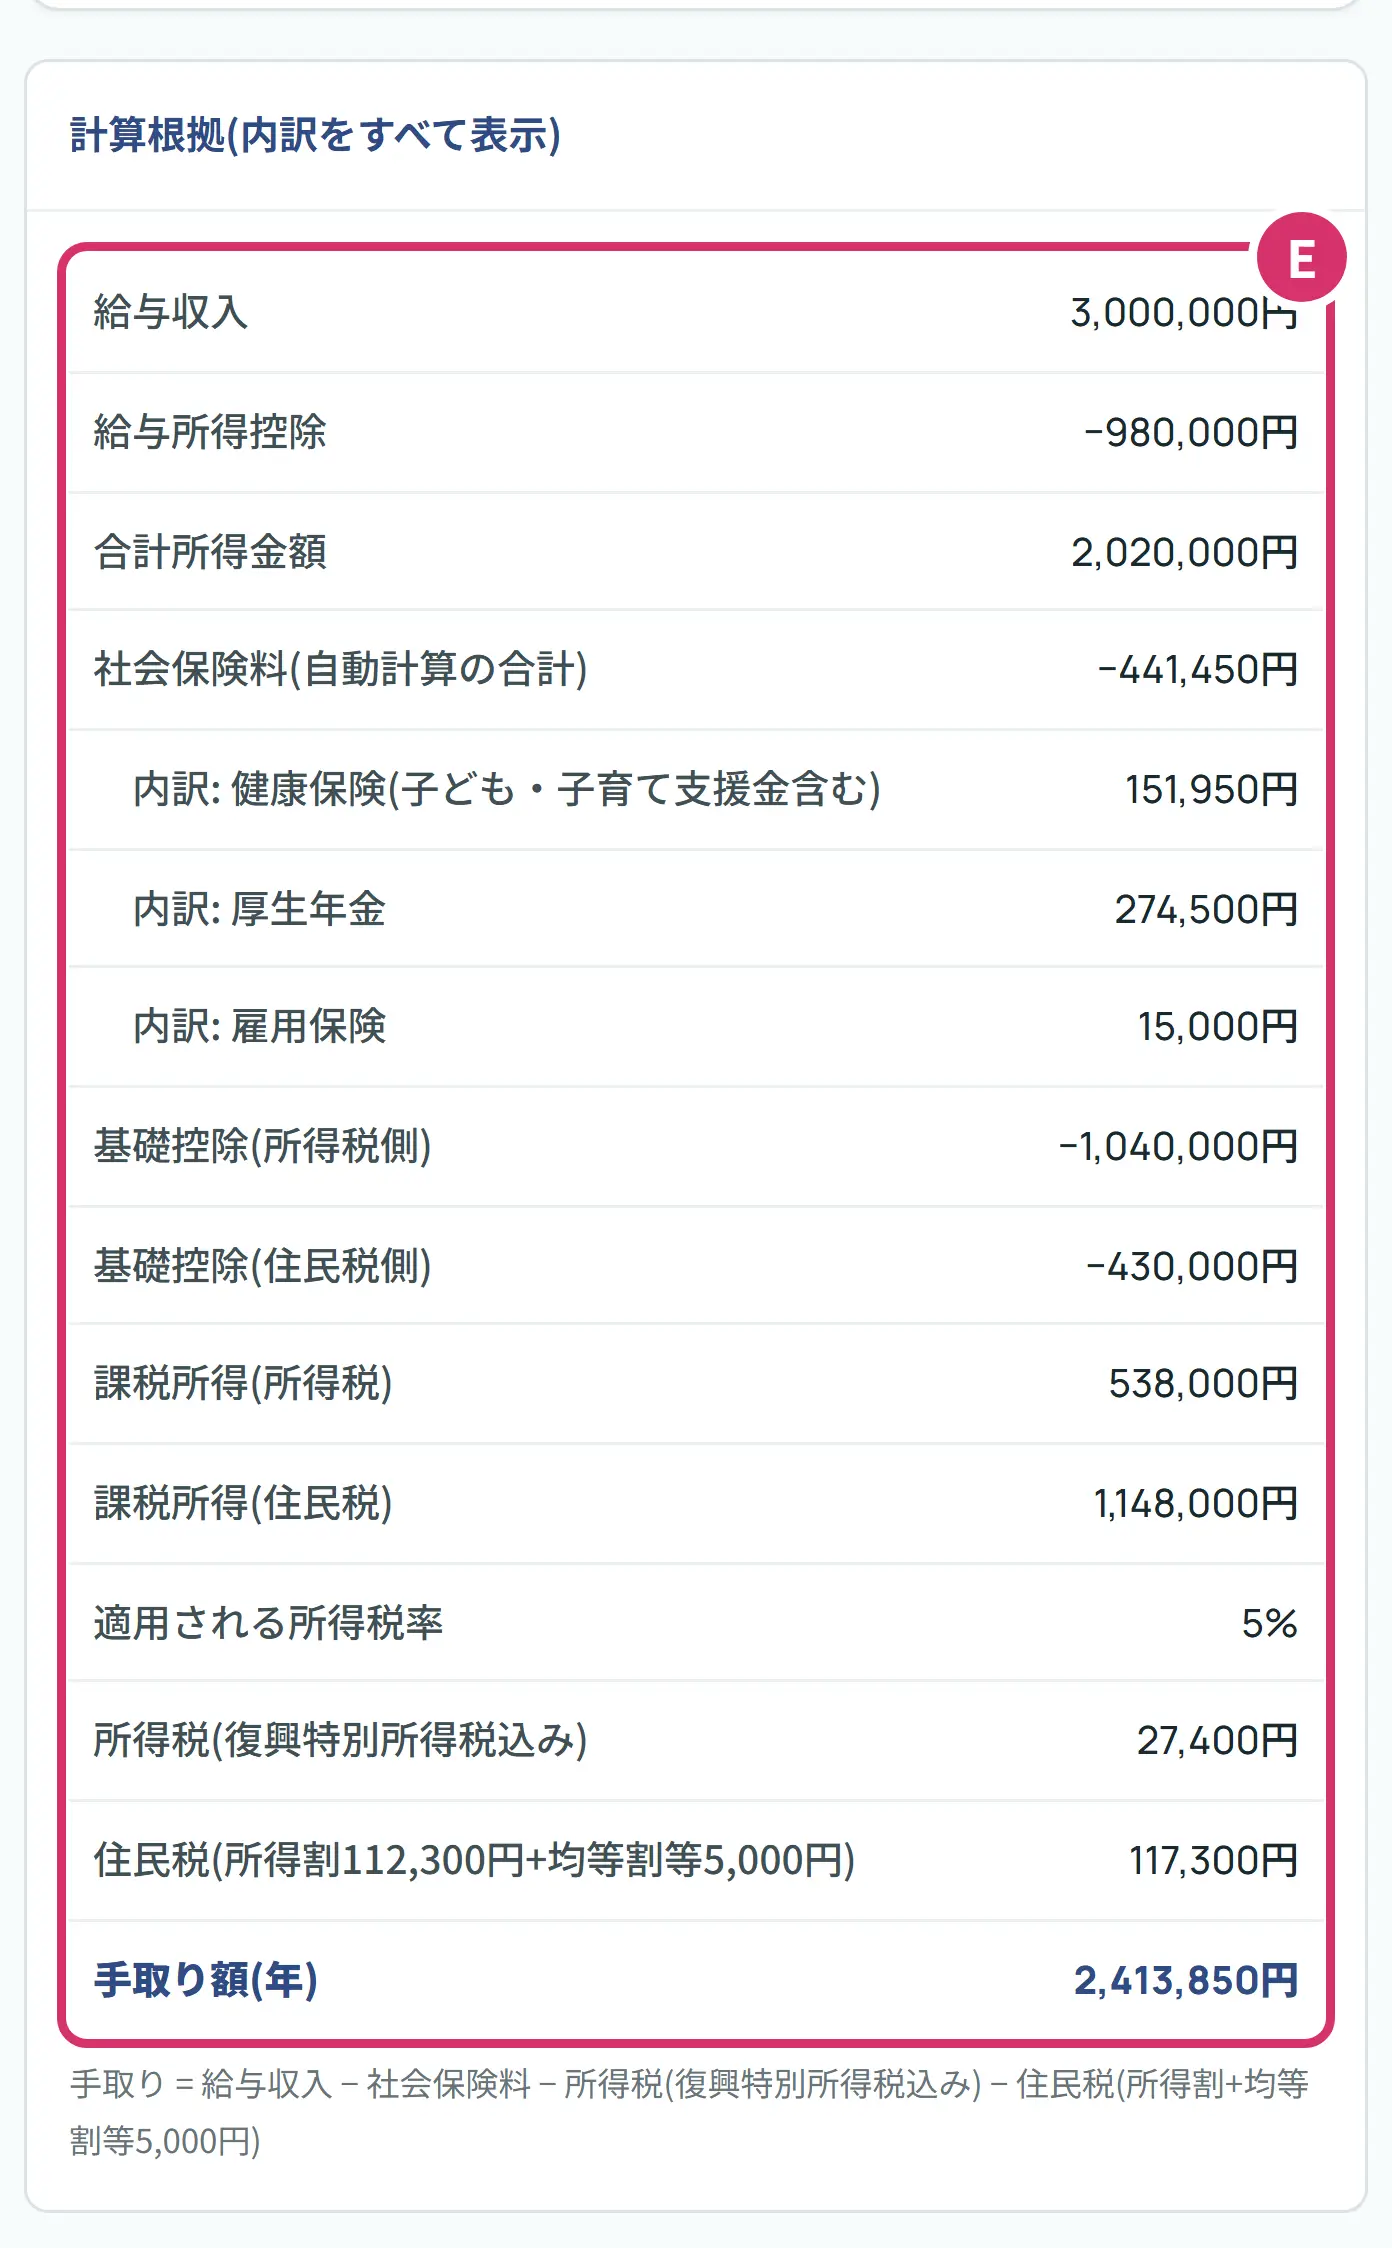
- E計算根拠を開くと、どの控除をいくら引いて税金を出したかが1行ずつ見られます。給与明細や源泉徴収票と比べたいときに使います。
給与明細と数字が合わないときは
手取り計算機の数字は目安なので、給与明細とぴったりは合いません。違いが出るのは、主に次の理由です。正確な額は、給与明細や源泉徴収票、お勤め先で確かめましょう。
計算機の月額は、賞与も含めた1年分を12等分したものです。賞与がある方は、毎月の振込額より多く見えます。
計算機は協会けんぽの全国平均9.9%で計算します。協会けんぽの料率は都道府県で9.21%から10.55%まで違い、健康保険組合や共済はまた別の料率です。
実際の保険料は、月給を区切りの表(等級)に当てはめて決まり、毎年4月から6月の給与をもとに9月に見直されます。賞与には賞与の分がかかります。計算機は年収を12等分した概算です。
住民税は前年の所得で計算され、会社員は6月から翌年5月までの給与から引かれます。新卒1年目や、前年と年収が大きく違う方は、計算機の数字と違います。
国税庁の案内には、「令和8年 11 月までの給与の源泉徴収事務に変更は生じません。」とあります。2026年の控除の引き上げは、12月の年末調整で1年分を計算し直して反映します。計算機の所得税は、この精算のあとの1年分です。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。手取り額(年)に2,413,850円、手取り額(月換算)に201,154円と出れば、見方は合っています。そのあと、自分の数字に変えてみましょう。
- 自分の年収を万円で入れられた
- 年齢のボタンを選べた
- 配偶者と扶養親族を入れられた
- 内訳の帯で、何がいくら引かれるかを見た
- 給与明細か源泉徴収票の数字と比べてみた
言葉の意味をもう少し見る
- 額面(がくめん)
- 税金や保険料を引く前の給与の金額です。年収というときは、ふつうこの額面の1年分を指します。
- 手取り(てどり)
- 額面から社会保険料と税金を引いた、実際に受け取るお金です。給与明細の差引支給額に当たります。給与明細には社内預金など別の控除が入ることもあります。
- 給与所得控除
- 会社員の経費のようなものとして、給与から差し引ける額です。年収で決まり、2026年分は最低74万円です。
- 基礎控除
- ほとんどの人が使える控除です。2026年分の所得税では、合計所得金額489万円以下なら104万円で、所得が増えると段階的に減ります。住民税では43万円が最高額です。
- 扶養控除
- 養っている家族の分、所得から差し引ける控除です。年齢で額が変わります。
- 課税所得(かぜいしょとく)
- 控除をすべて引いたあとの、税金がかかる部分の金額です。
- 所得割・均等割
- 住民税の2つの部分です。所得割は所得に応じた分(10%)、均等割は定額の分です。
- 年末調整
- 1年の最後の給与のときに、会社が1年分の所得税を計算し直して、毎月引いた分との差を調整することです。
- 源泉徴収票(げんせんちょうしゅうひょう)
- 会社からもらう、1年分の給与と引かれた所得税などが書かれた書類です。
よくある質問
Q1手取りとは何ですか。額面との違いは?
額面は、税金や保険料を引く前の給与の金額です。手取りは、額面から社会保険料・所得税・住民税などを引いて、実際に受け取るお金です。
Q2手取りは額面の何割くらいですか。
独身・40歳未満の方を手取り計算機で計算すると、年収300万円で80.5%、500万円で78.6%、800万円で74.4%、1,000万円で72.7%です。年齢や家族で変わります。
Q3手取り20万円だと年収はいくらですか。
独身・40歳未満で、賞与も含めた1年分を12等分すると、手取り月20万円は年収およそ299万円です。同じ条件で、手取り月25万円はおよそ377万円、手取り月30万円はおよそ457万円、手取り月40万円はおよそ620万円です。
Q4所得税より住民税のほうが多いのはなぜですか。
所得税の税率は5%から始まるのに対し、住民税の所得割はほぼ一律10%だからです。基礎控除も、所得税より住民税のほうが小さくなっています。年収300万円・独身の例では、所得税27,400円、住民税117,300円という計算です。
Q5新卒1年目は手取りが多いのはなぜですか。
住民税は前年の所得で計算するので、前年に所得が無ければ、1年目は住民税がかからない分、手取りが多くなります。手取り計算機は同じ年収が続いた場合の金額なので、1年目の実際の手取りとは違います。
Q6年収が上がると手取りが減ることはありますか。
あります。2026年分は基礎控除が段階的に減るので、年収が約666万円や約850万円を少し超えると、手取りがわずかに減ることがあります。独身・40歳未満の例では、年収665万円で5,128,353円、年収666万円で5,097,681円です。
Q7副業がある場合も使えますか。
手取り計算機は給与1か所だけを対象にしています。副業や複数の給与、事業所得などがある場合の正確な計算には対応していません。
次に見るとよいもの
- 年収の壁シミュレーター:パートやアルバイトで働く時間を決めたい方
- 年末調整シミュレーター:12月の年末調整で戻る額を知りたい方
- はじめてのiDeCo:掛金で税金が少なくなる仕組みを知りたい方
- ふるさと納税 上限額シミュレーター:手取り計算機と同じ条件で上限額を見たい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.2672 年末調整で配偶者控除または配偶者特別控除の適用を受けるとき」
- 国税庁「No.2582 電車・バス通勤者の通勤手当」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 国税庁の法定調書の作成と提出の手引(令和7年分・給与所得の源泉徴収票の項・PDF)
- 協会けんぽ「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 協会けんぽ「令和8年度保険料率のお知らせ」
- 協会けんぽ「協会けんぽの介護保険料率について」
- 協会けんぽ「協会けんぽの子ども・子育て支援金率について」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「年金額を増やすために、70歳を過ぎても厚生年金保険に加入できますか。」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- 総務省「個人住民税」
- 東京都主税局「個人住民税と特別徴収について」
- 品川区「人的控除の差の一覧」