はじめての青色申告特別控除|2027年分から変わる65万円・75万円とシミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、青色申告特別控除シミュレーターに自分の数字を入れて、2027年分から税金と国民健康保険料がいくら変わるかを読めるようになります。むずかしい言葉は、出てきたときに説明します。
青色申告特別控除とは?
ひとことで言うと、帳簿の付け方と申告の出し方で額が決まる、所得の差し引きです。
青色申告は、一定の水準の記帳をして、その記帳にもとづいて申告する方のための制度です。不動産所得・事業所得・山林所得のある方が対象です。いくつかある特典の1つが青色申告特別控除で、所得から決まった額を差し引けます。差し引いた分には、税金も国民健康保険料の所得割もかかりません。
2027年分から、何が変わる?
控除の額は、帳簿の付け方(複式簿記か簡易簿記か)と、申告の方法(e-Taxか書面か、期限内か)で決まります。2027年分(令和9年分)の所得税から、この分かれ目が変わります。
いちばん大きく変わるのは、複式簿記で書面(紙)で申告している方です。国税庁は「令和8年分の確定申告までは、書面申告でも55万円の青色申告特別控除が適用可能でしたが、令和9年分以降は、書面申告の場合の控除上限額は10万円となります」と案内しています。e-Taxで送ると65万円、さらに優良な電子帳簿で保存すると75万円です。
| 帳簿と申告の方法 | 2026年分(今) | 2027年分から |
|---|---|---|
| 複式簿記・期限内にe-Tax | 65万円 | 65万円 |
| 複式簿記・期限内にe-Tax+優良な電子帳簿(またはデジタルシームレス保存) | 65万円 | 75万円 |
| 複式簿記・期限内に書面(紙) | 55万円 | 10万円 |
| 複式簿記・書面(紙)+優良な電子帳簿 | 65万円 | 10万円 |
| 期限後に申告 | 10万円 | 10万円 |
| 簡易簿記(前々年の収入金額が1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入金額が1,000万円超) | 10万円 | 0万円 |
控除は、事業所得と不動産所得の合計が限度です(所得が控除より少なければ、その所得の額まで)。事業所得が無く、不動産の貸付けが業務的規模の方は、どちらの年も10万円までです。
2026年分の確定申告(期限は2027年3月15日)までは、今の制度です。2027年分の確定申告(期限は2028年3月15日)から、新しい制度になります。75万円に使う優良な電子帳簿は、年の初めから要件を満たす必要があるので、2027年1月からの記帳が対象です。
控除が変わると、何が変わる?
控除の分だけ、所得税がかかる所得が少なくなります。
2027年分の所得は、2028年度の住民税のもとになります。
個人事業主は、保険料の所得割も少なくなります。小規模企業共済やiDeCoの掛金とは、ここが違います。
控除は事業所得を計算するときに差し引くので、所得税・住民税・国民健康保険料の3つに効きます。一方で、個人事業税は青色申告特別控除を差し引かずに計算し、国民年金保険料は所得で変わりません。シミュレーターは、変わる3つの合計で比べます。
シミュレーターのAさん(個人事業主・控除前の事業所得400万円・40歳未満・複式簿記で書面)で見てみます。2027年分を書面のままにすると控除は10万円で、合計831,000円です。e-Taxで65万円にすると合計687,100円で、143,900円少ない計算です。
所得によっては、差がもっと大きくなります。所得税の基礎控除は、合計所得金額が489万円以下なら104万円、489万円を超え655万円以下なら67万円です。控除の額でこの境目をまたぐと、基礎控除も変わります。シミュレーターの早見表では、控除前の事業所得が400万円なら10万円と65万円の差は年143,900円、500万円なら年213,000円です(個人事業主・単身・40歳未満)。
複式簿記と簡易簿記の違い
国税庁によると、青色申告の記帳は、年末に貸借対照表と損益計算書を作れるような正規の簿記(一般的には複式簿記)が原則です。ただ、現金出納帳や経費帳などを備え付けて簡易な記帳をするだけでもよいことになっています。こちらが簡易簿記です。65万円と75万円は、正規の簿記で記帳していることが要件なので、簡易簿記のままだと、e-Taxで送っても10万円です。
2027年分からは、簡易簿記でも、前々年の収入金額が1,000万円を超える方は0円になります。国税庁は、記帳のしかたを学ぶ方法として、税務署の記帳説明会(無料)や、国税庁動画チャンネル、パンフレットを案内しています。青色申告決算書は、国税庁の確定申告書等作成コーナーで作り、e-Taxで送ることもできます。
知っておきたいこと
優良な電子帳簿は、課税期間の最初から要件を満たして備え付けて保存することが要件です。2027年分で75万円を受けるには、2027年1月からの記帳が対象です。確定申告期限までに届出書も出します(すでに優良な電子帳簿の保存で65万円を受けている方は、出し直さなくてよいと国税庁は案内しています)。
55万円・65万円(2027年分からは65万円・75万円)は、確定申告期限までの申告が要件です。期限後に申告すると10万円の控除になります。税金が戻る申告(還付申告)でも、期限までに出す必要があります。
不動産の貸付けが事業として行われていない(業務的規模の)方は、事業所得が無ければ、今も2027年分からも控除は10万円までです。アパートなどは独立した室数がおおむね10室以上、一戸建ては5棟以上が、事業として行われているかの目安です。
現金主義による所得計算の特例を受けている方は、65万円・75万円の控除は受けられず、10万円の控除になります。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。去年の青色申告決算書(控えか、e-Taxで送ったデータ)を手元に置くと、早く入れられます。
ステップ1 例のカードを押してみる
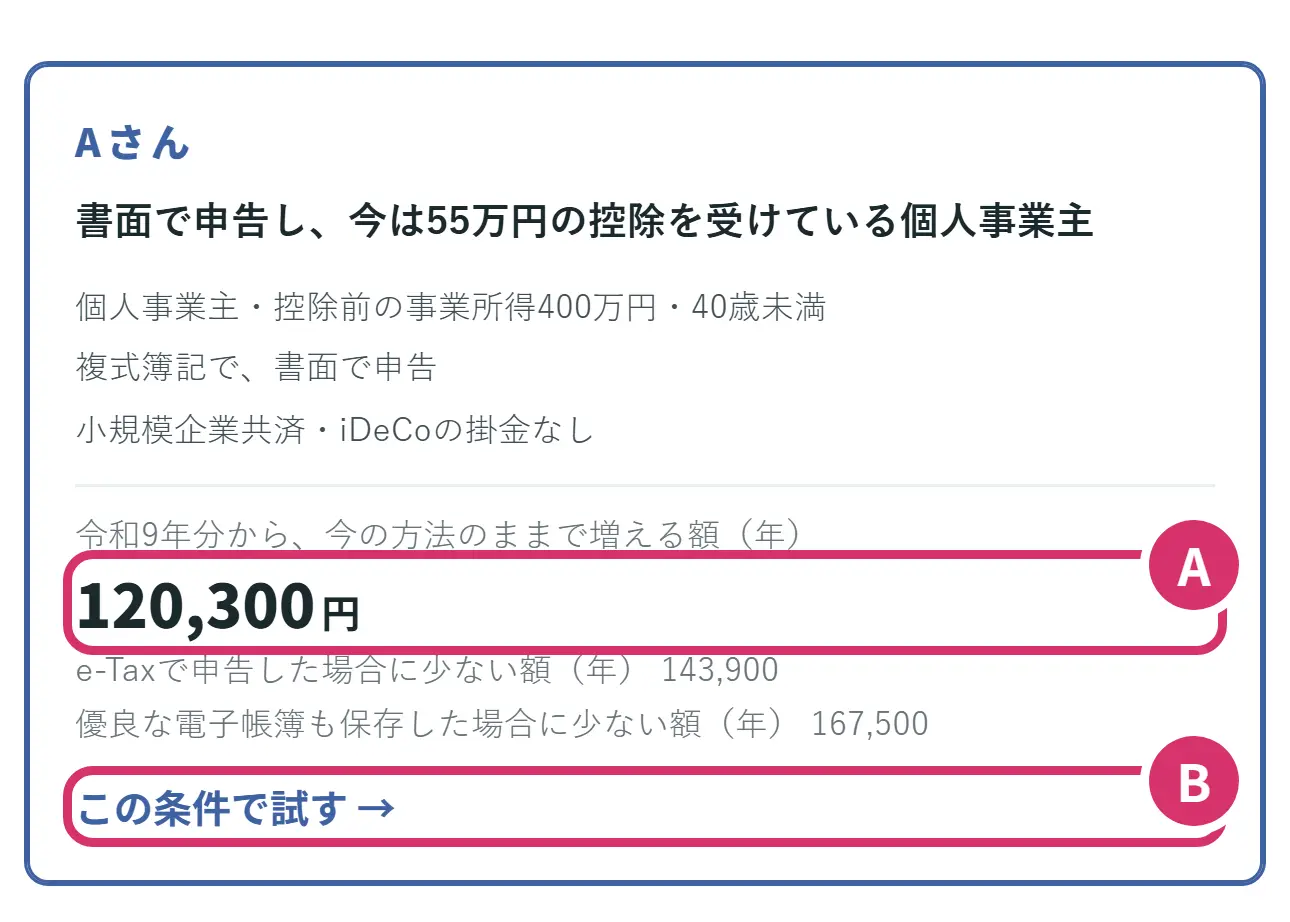
- AAさんが2027年分から、今の方法のままで増える額です。年120,300円と出ています。
- Bこの条件で試すを押すと、Aさんの条件が入力欄に入り、結果まで計算されます。Bさん(会社員の副業)とCさん(簡易簿記)のカードもあります。
ステップ2 働き方と所得を入れる
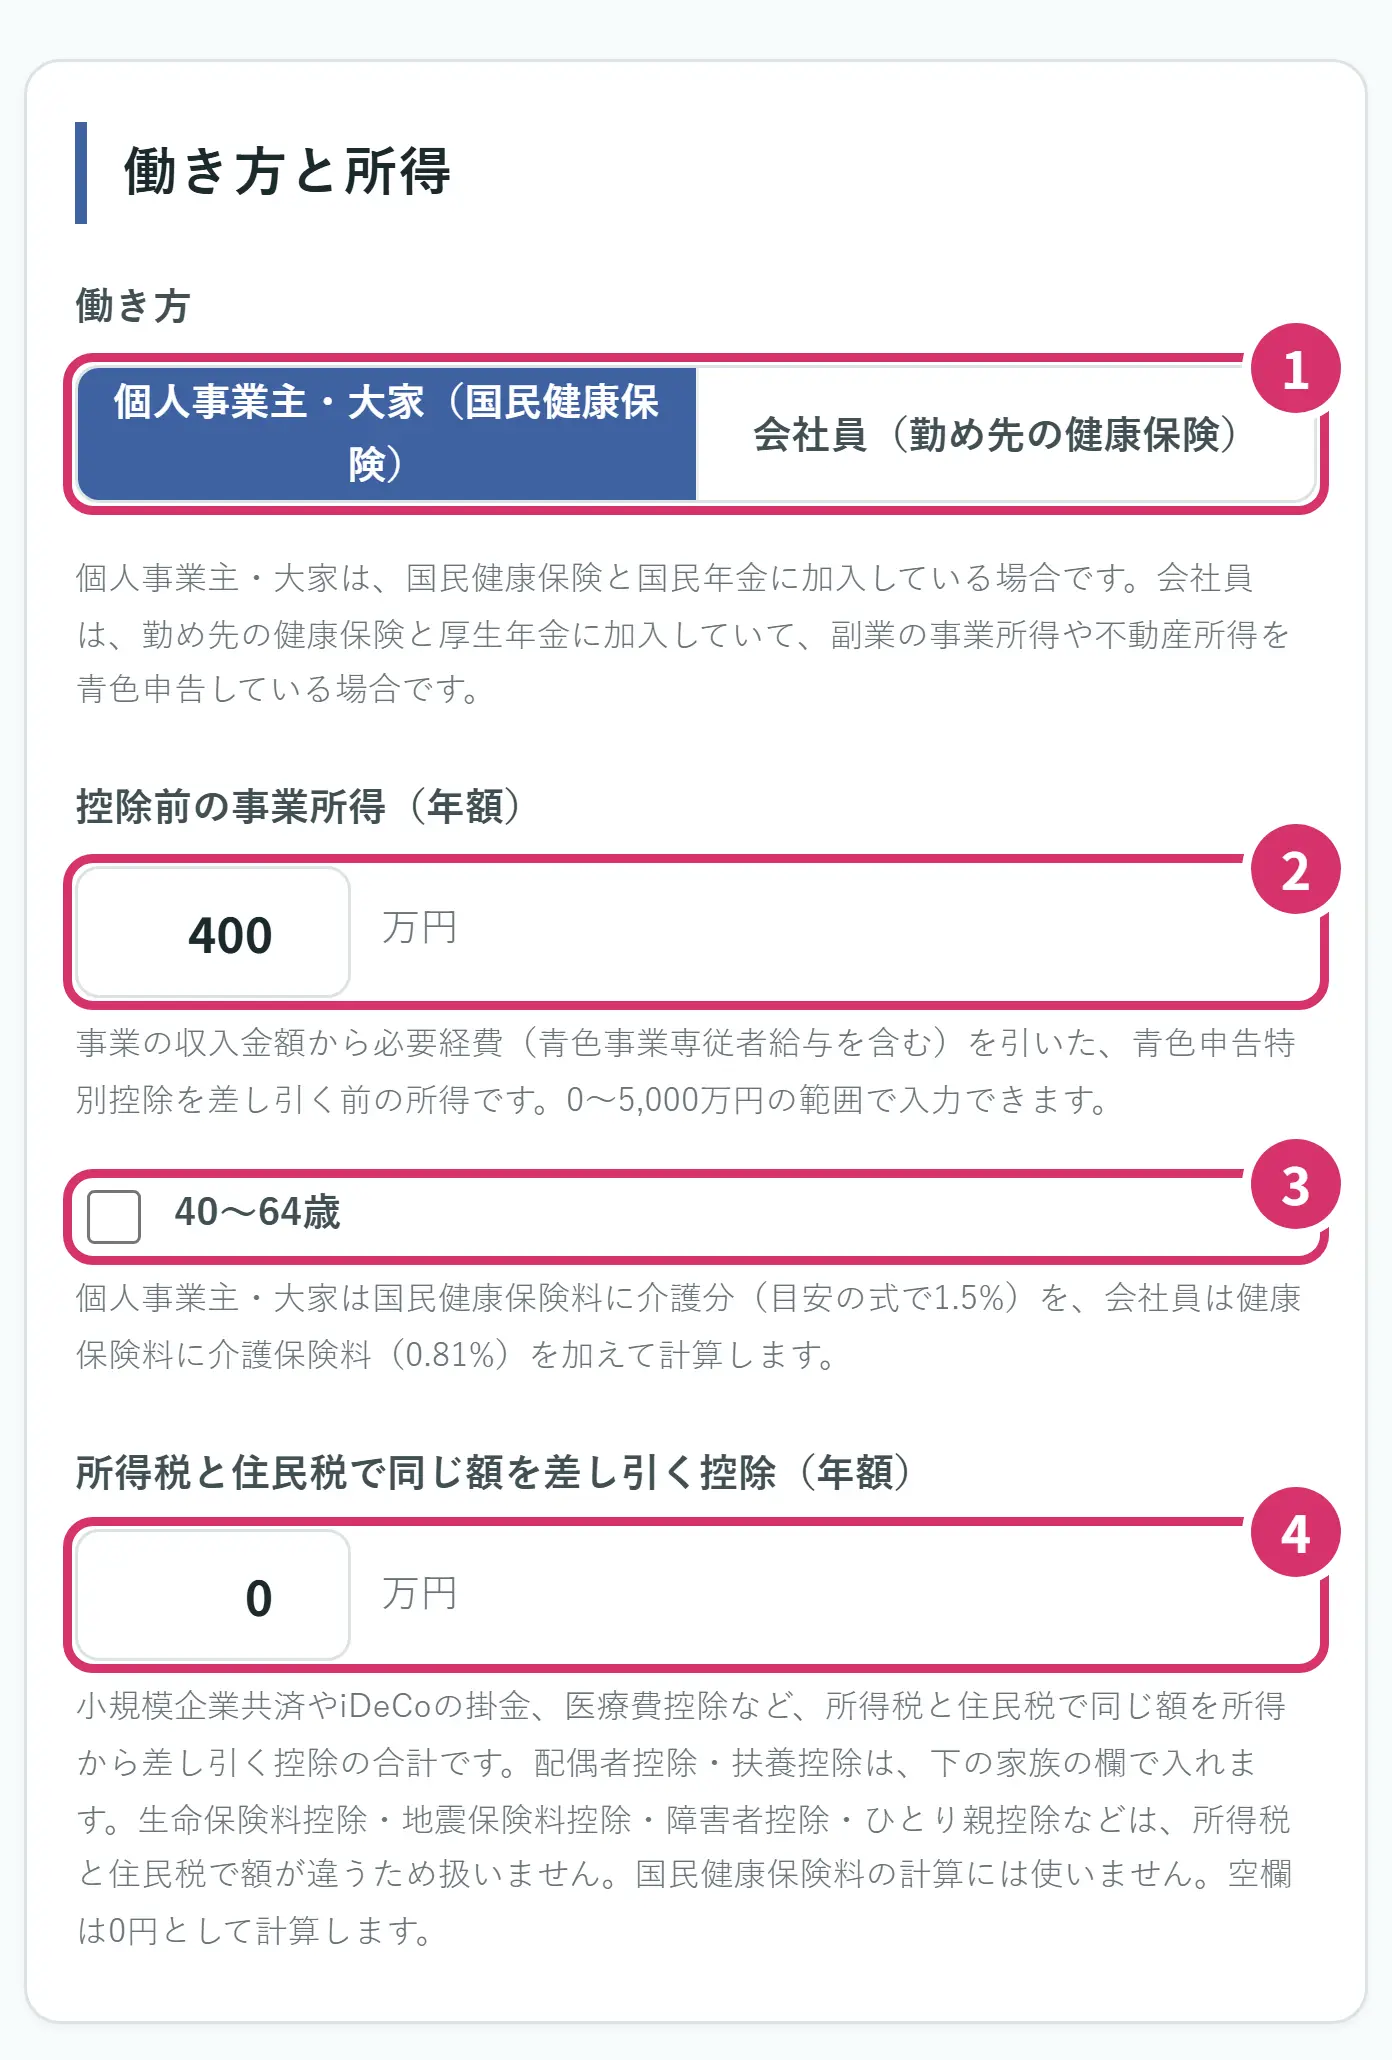
- 1働き方を選びます。国民健康保険と国民年金に入っている個人事業主・大家さんは左、勤め先の健康保険と厚生年金に入っていて、副業の所得を青色申告している会社員の方は右です。右を選ぶと、給与収入(額面・賞与を含む年額)の欄が出ます。
- 2控除前の事業所得を万円で入れます。事業の収入金額から必要経費(青色事業専従者給与を含む)を引いた、青色申告特別控除を差し引く前の所得です。去年の分は、下の絵のように青色申告決算書で分かります。シミュレーターは、同じ所得が毎年続くとして計算します。
- 340〜64歳の方は、ここに印を付けます。国民健康保険料に介護分が加わるためです。
- 4所得税と住民税で同じ額を差し引く控除は、小規模企業共済やiDeCoの掛金、医療費控除などの合計です。入れない場合は0円として計算します。生命保険料控除・地震保険料控除などは、所得税と住民税で額が違うため、ここには入れません(ツールの計算に入っていません)。
ステップ3 帳簿と申告の方法を入れる
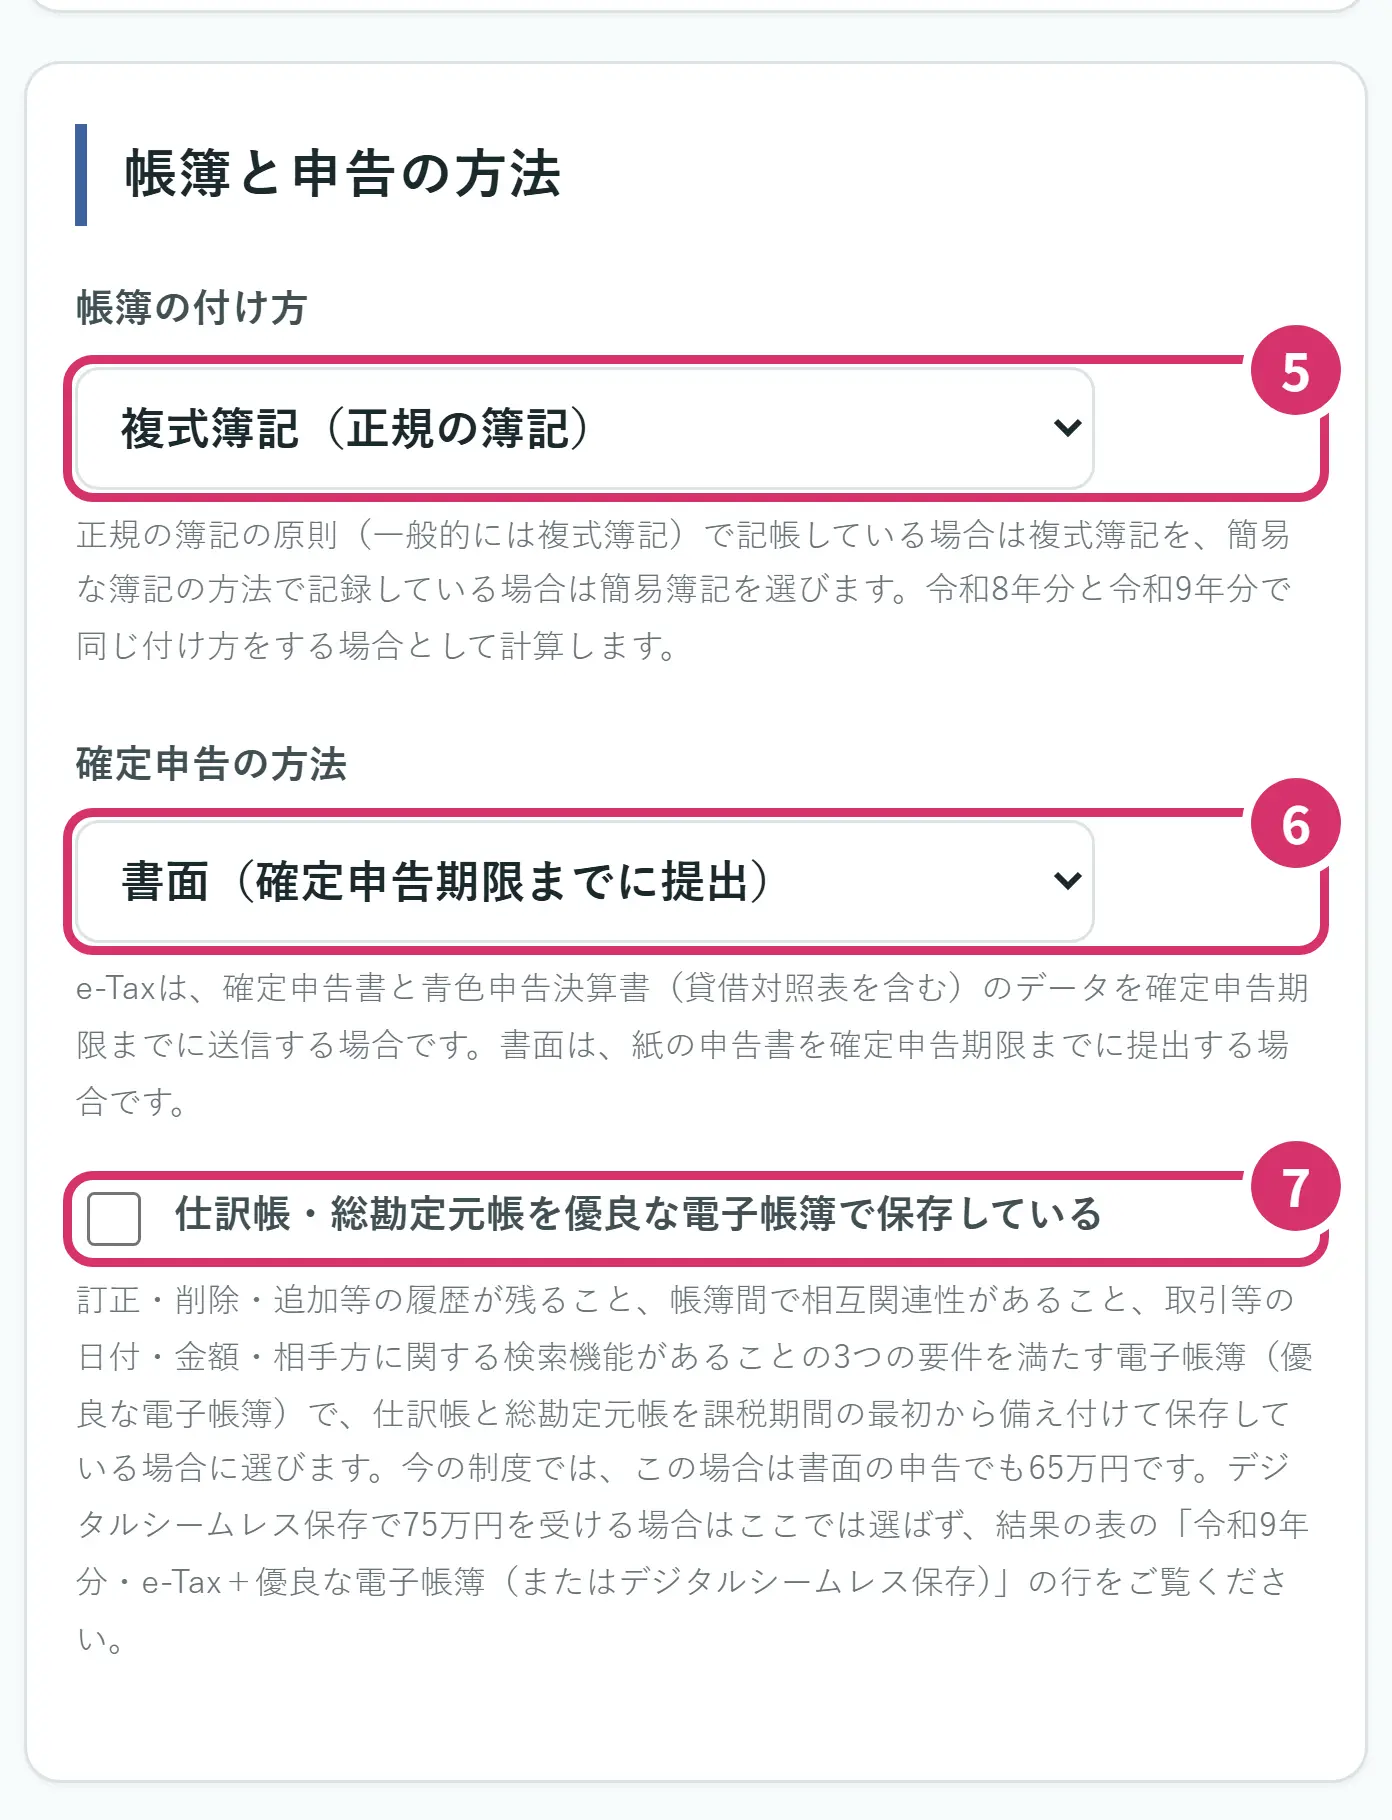
- 5帳簿の付け方を選びます。仕訳帳と総勘定元帳で記帳していて、貸借対照表まで作っている方は複式簿記、現金出納帳や経費帳などで記録している方は簡易簿記です。2026年分と2027年分で同じ付け方をするとして計算します。
- 6確定申告の方法を、今の方法で選びます。e-Tax(期限までに送信)・書面(期限までに紙で提出)・期限後の申告の3つです。
- 7優良な電子帳簿で仕訳帳と総勘定元帳を保存している方だけ、印を付けます。履歴が残ること・帳簿どうしのつながりがあること・日付と金額と相手で検索できることの3つの要件を満たす電子帳簿です。付けないままにすると、優良な電子帳簿でない場合として計算します。
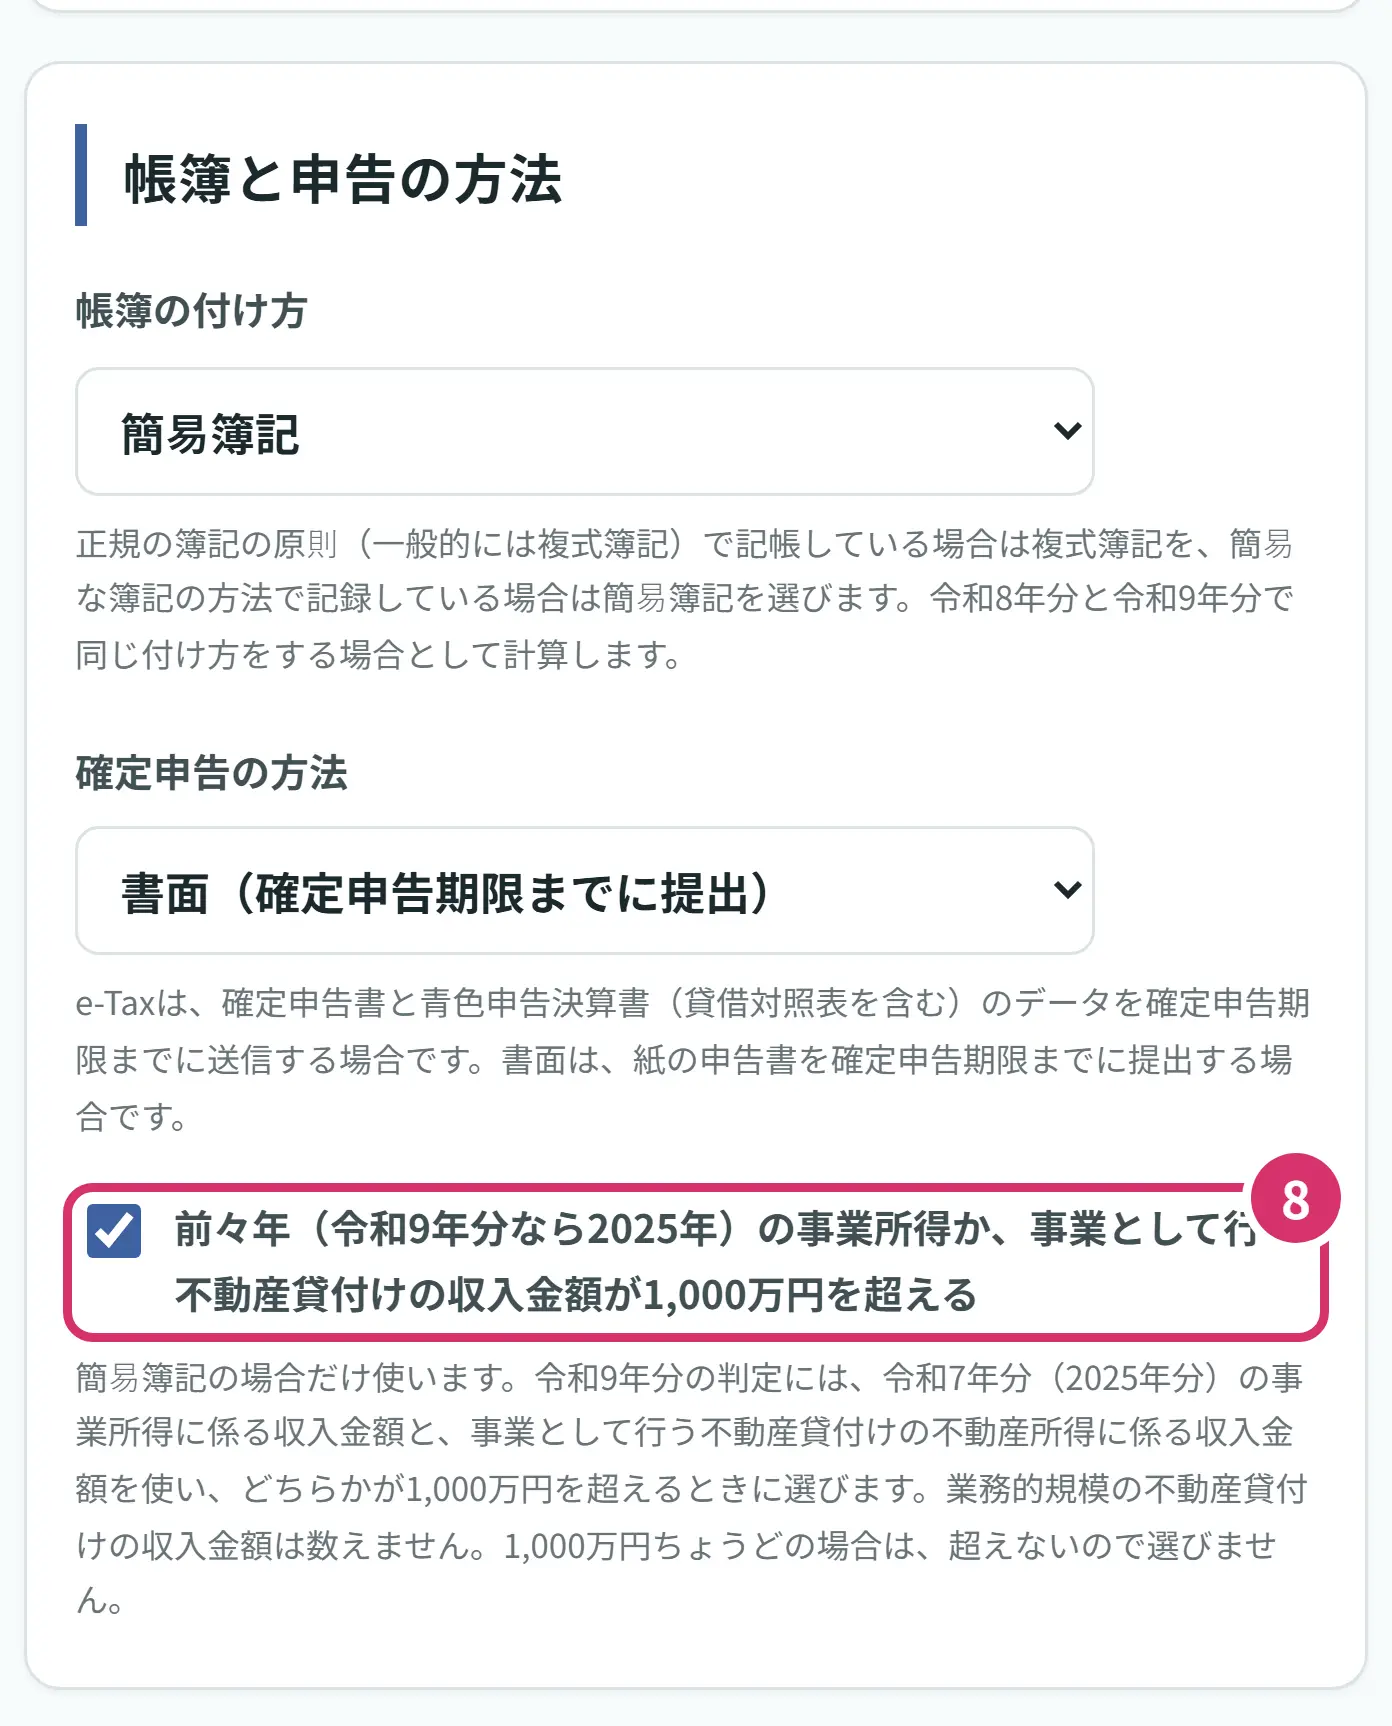
- 8帳簿の付け方で簡易簿記を選ぶと、この欄が出ます。2027年分の判定には、2025年分の事業所得(または事業として行う不動産貸付け)の収入金額を使います。どちらかが1,000万円を超える方だけ印を付けます。ちょうど1,000万円は、超えないので付けません。収入金額は所得ではなく、経費を引く前の額です。
ステップ4 不動産所得と家族を入れる(該当する方だけ)
どちらも、見出しを押すと開きます。入れない場合は、事業所得だけ・配偶者と扶養親族なし(単身)として計算します。
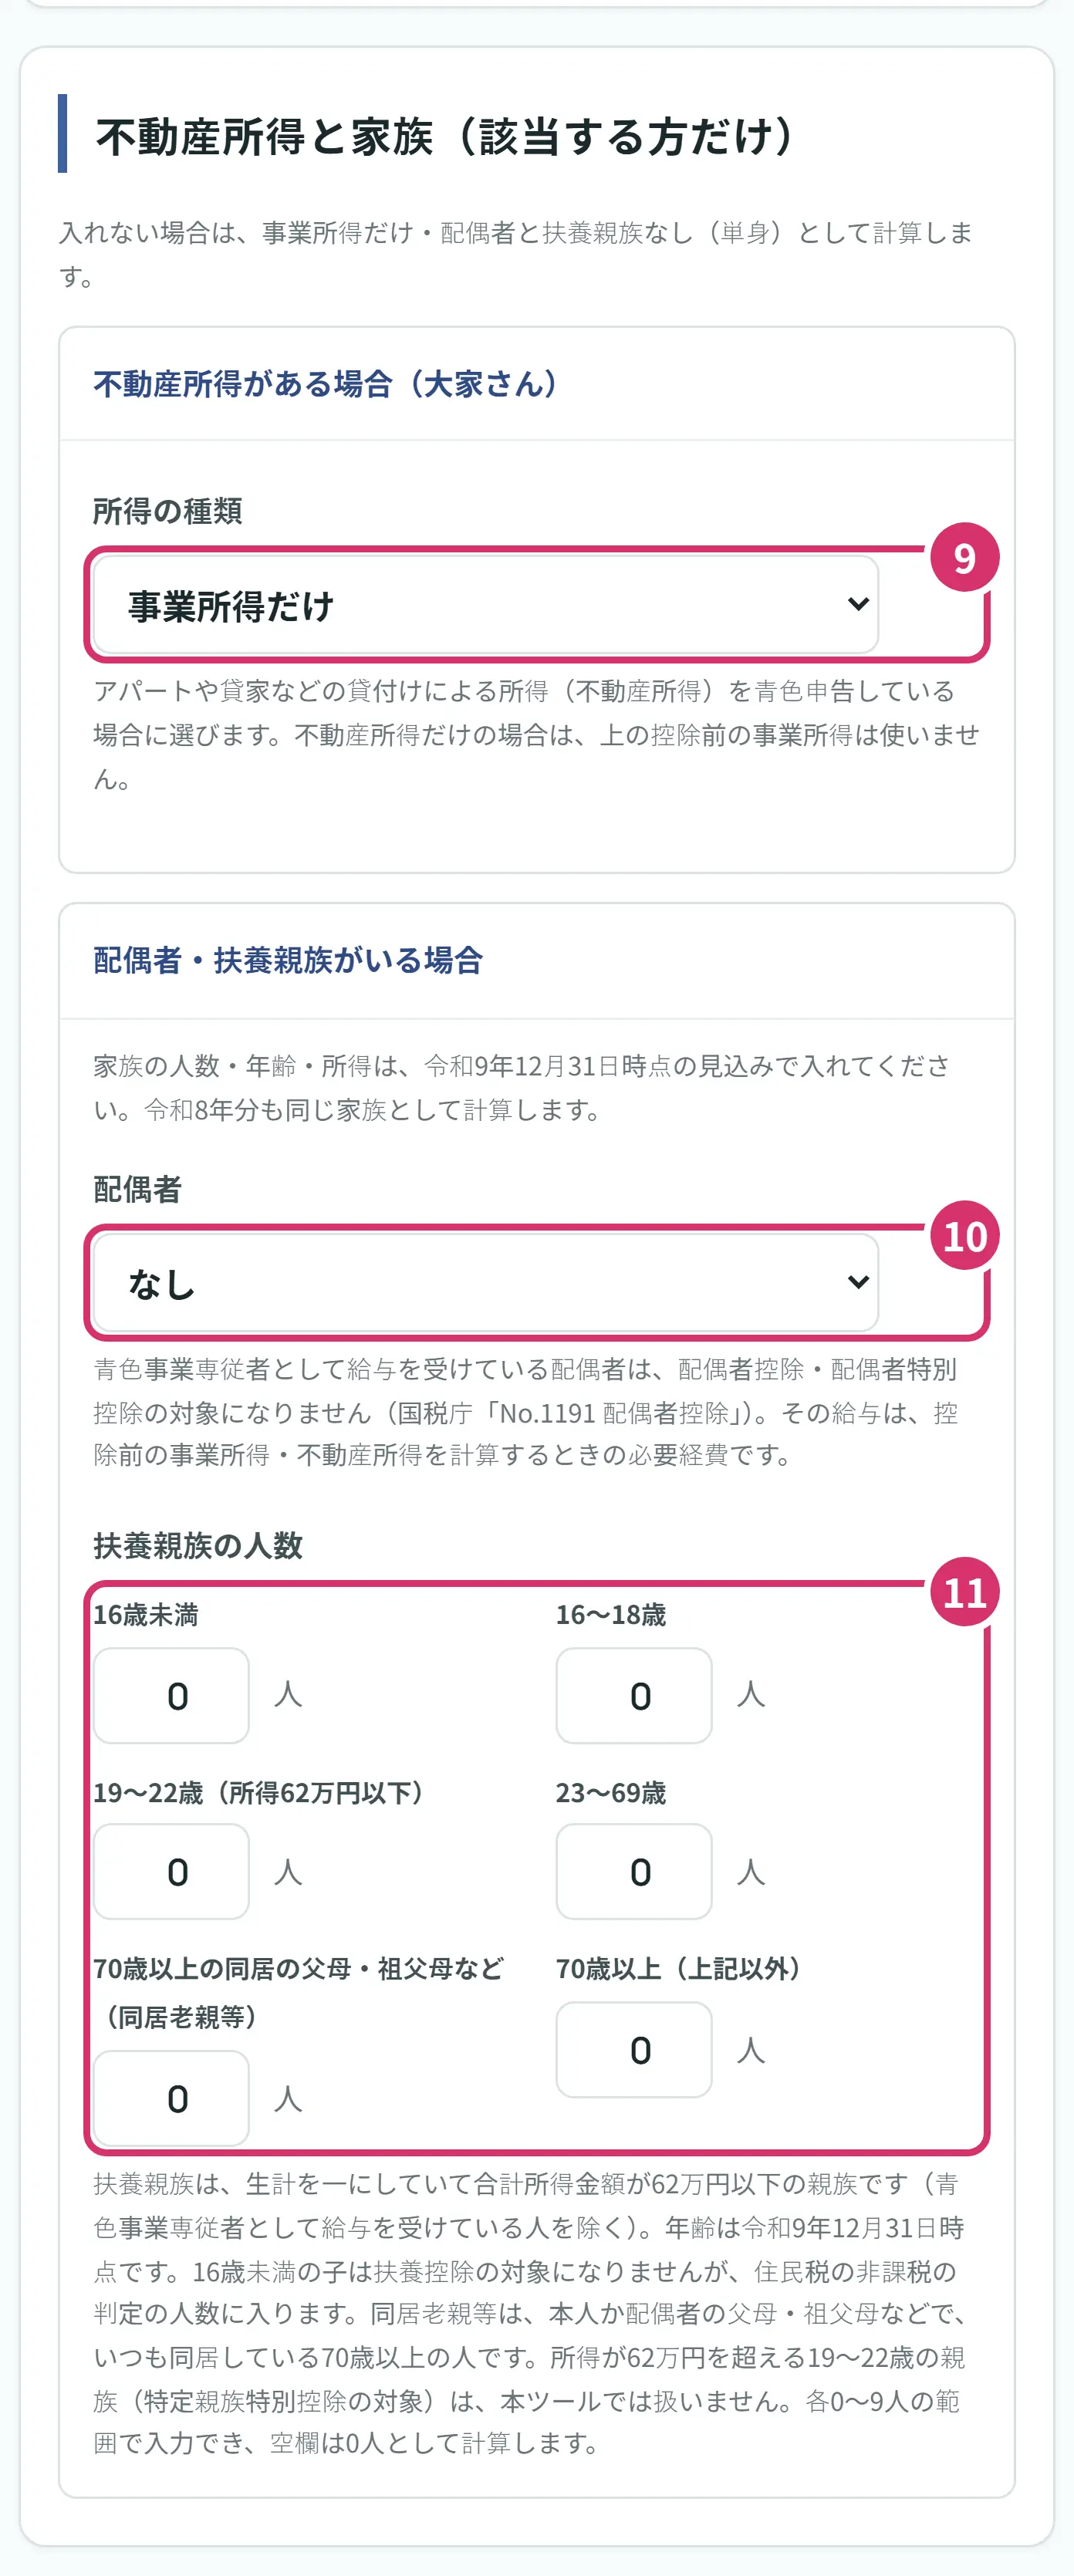
- 9所得の種類です。アパートや貸家の不動産所得がある方は、事業所得と不動産所得、または不動産所得だけを選びます。控除前の不動産所得と、事業として行っているか(事業的規模)の欄が出ます。
- 10配偶者です。生計を一にしている配偶者がいる方は、合計所得金額も入れます。青色事業専従者として給与を受けている配偶者は、配偶者控除の対象にならないので、別の選択肢です。
- 11扶養親族の人数を、年齢ごとに入れます。年齢は2027年12月31日の時点です。
家族の人数・年齢・所得は、2027年12月31日時点の見込みで入れます。2026年分も同じ家族として計算します。家族がいると、同じ控除の差でも税額の差は小さくなることがあります。
ステップ5 結果を読む(Aさん)
写真は、Aさん(個人事業主・控除前の事業所得400万円・40歳未満・複式簿記で書面)の例です。
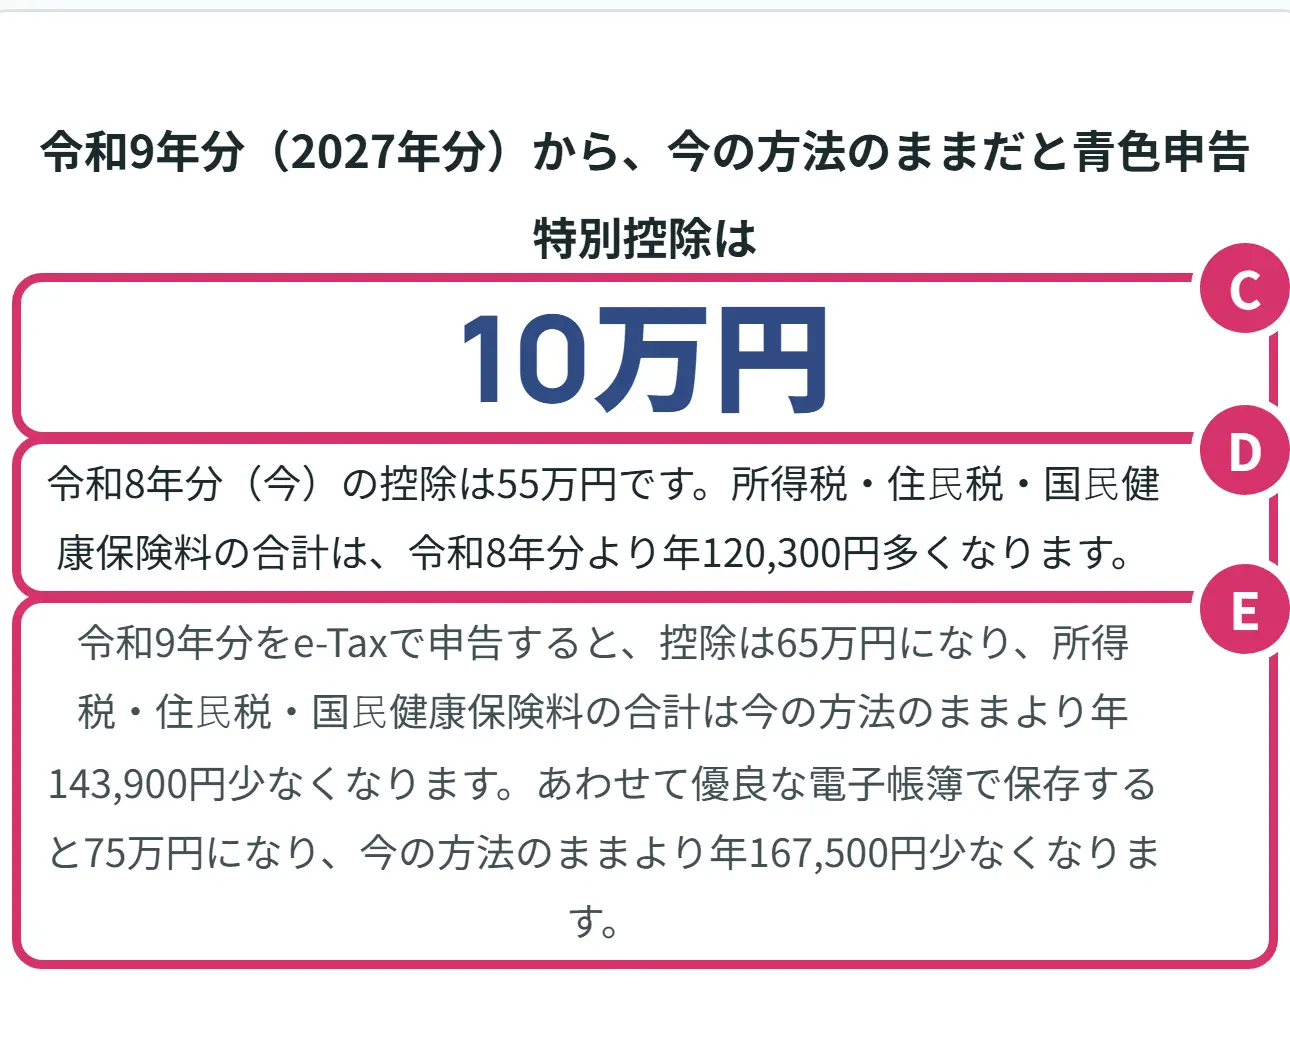
- C2027年分から、今の方法のままの控除です。Aさんは複式簿記で書面のままなので、10万円になります。
- D2026年分(今)との比べです。今は55万円で、所得税・住民税・国民健康保険料の合計が年120,300円多くなる計算です(所得税34,800円・住民税40,500円・国民健康保険料45,000円)。
- E切り替えた場合です。e-Taxにすると65万円で、今の方法のままより年143,900円少なく、優良な電子帳簿でも保存すると75万円で年167,500円少ない計算です。
その下の表には、4つの場合の所得税・住民税・国民健康保険料(目安)と合計が並びます。スマホでは横に動かして見ます。写真は、説明のために右の列の内訳を省いて縮めています。
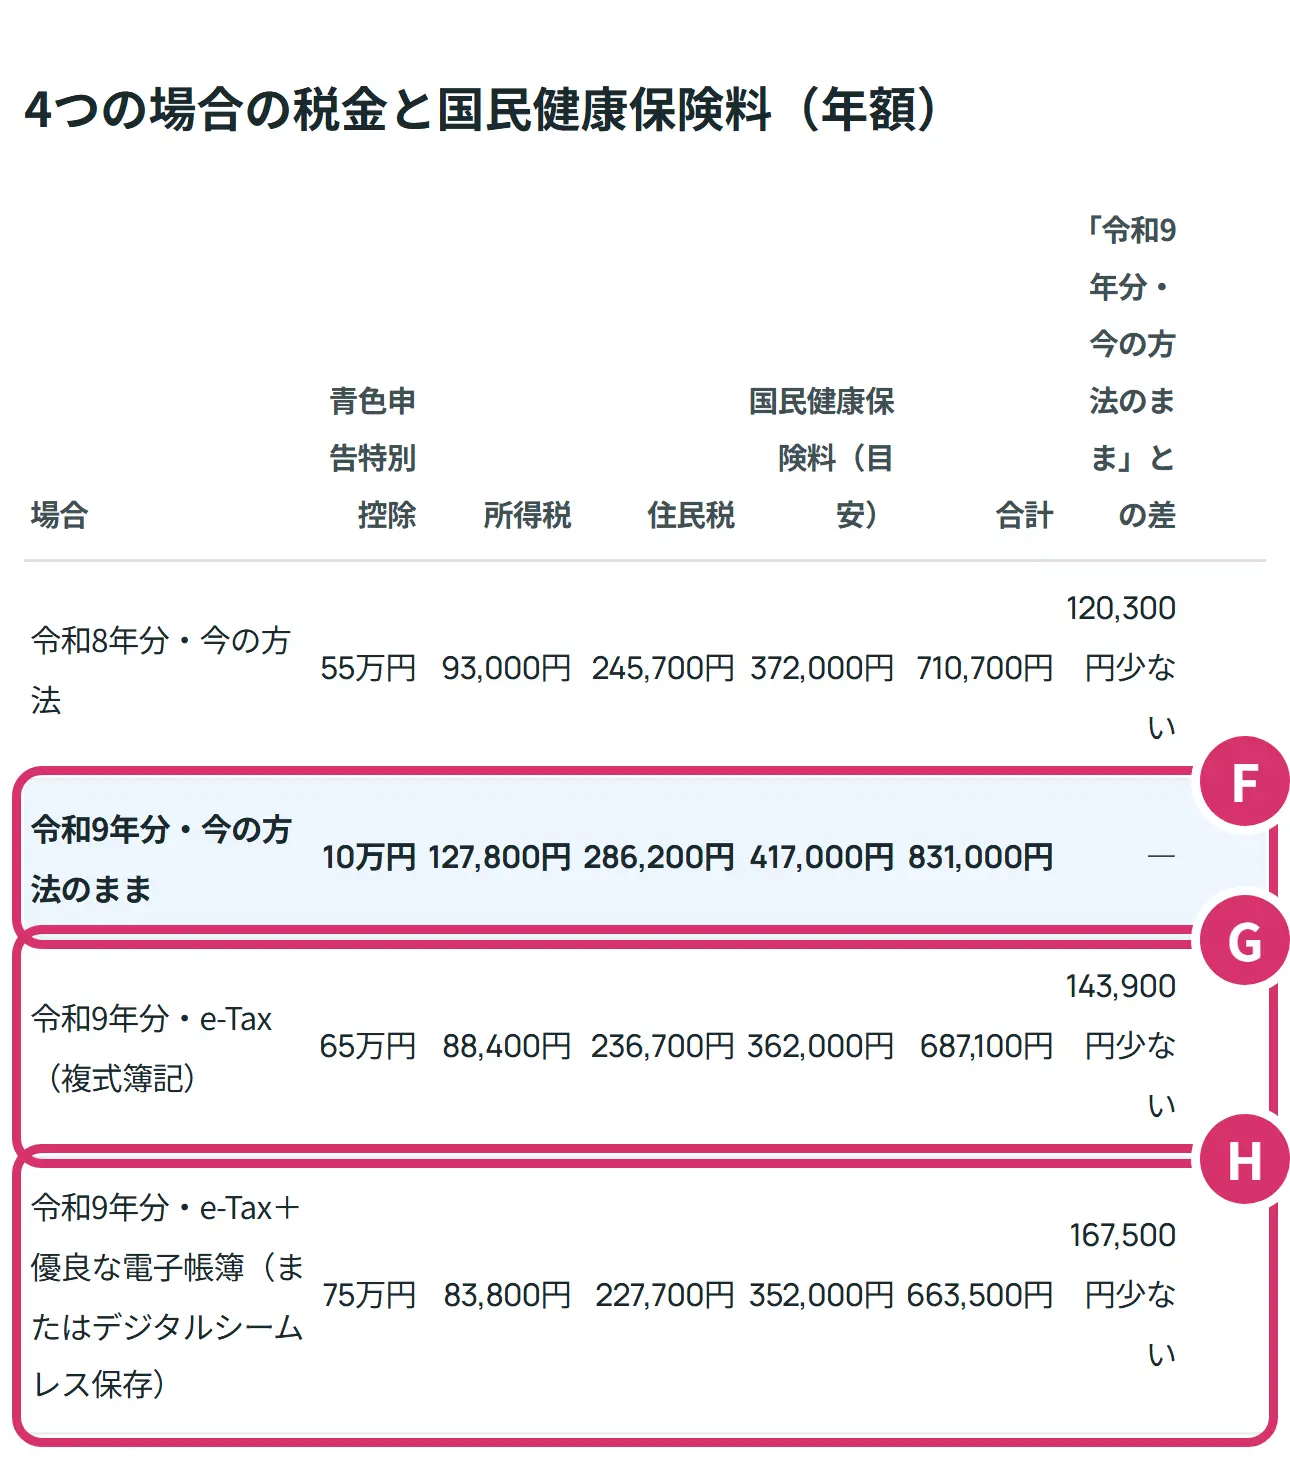
- F今の方法のまま(基準の行)です。Aさんは控除10万円で、所得税127,800円・住民税286,200円・国民健康保険料417,000円、合計831,000円です。ほかの行は、この行との差を右の列に出します。
- Ge-Tax(複式簿記)の行です。控除65万円で、合計687,100円です。国民健康保険料は55,000円少なく、ちょうど控除の差の55万円の10%です(ツールの目安の式)。
- He-Tax+優良な電子帳簿の行です。控除75万円で、合計663,500円です。デジタルシームレス保存で75万円を受ける場合も、この行と同じ額です。
さらに下の内訳の表では、合計所得金額・所得控除・課税所得などを4つの場合で見比べられます。
ステップ6 CさんとBさんの結果
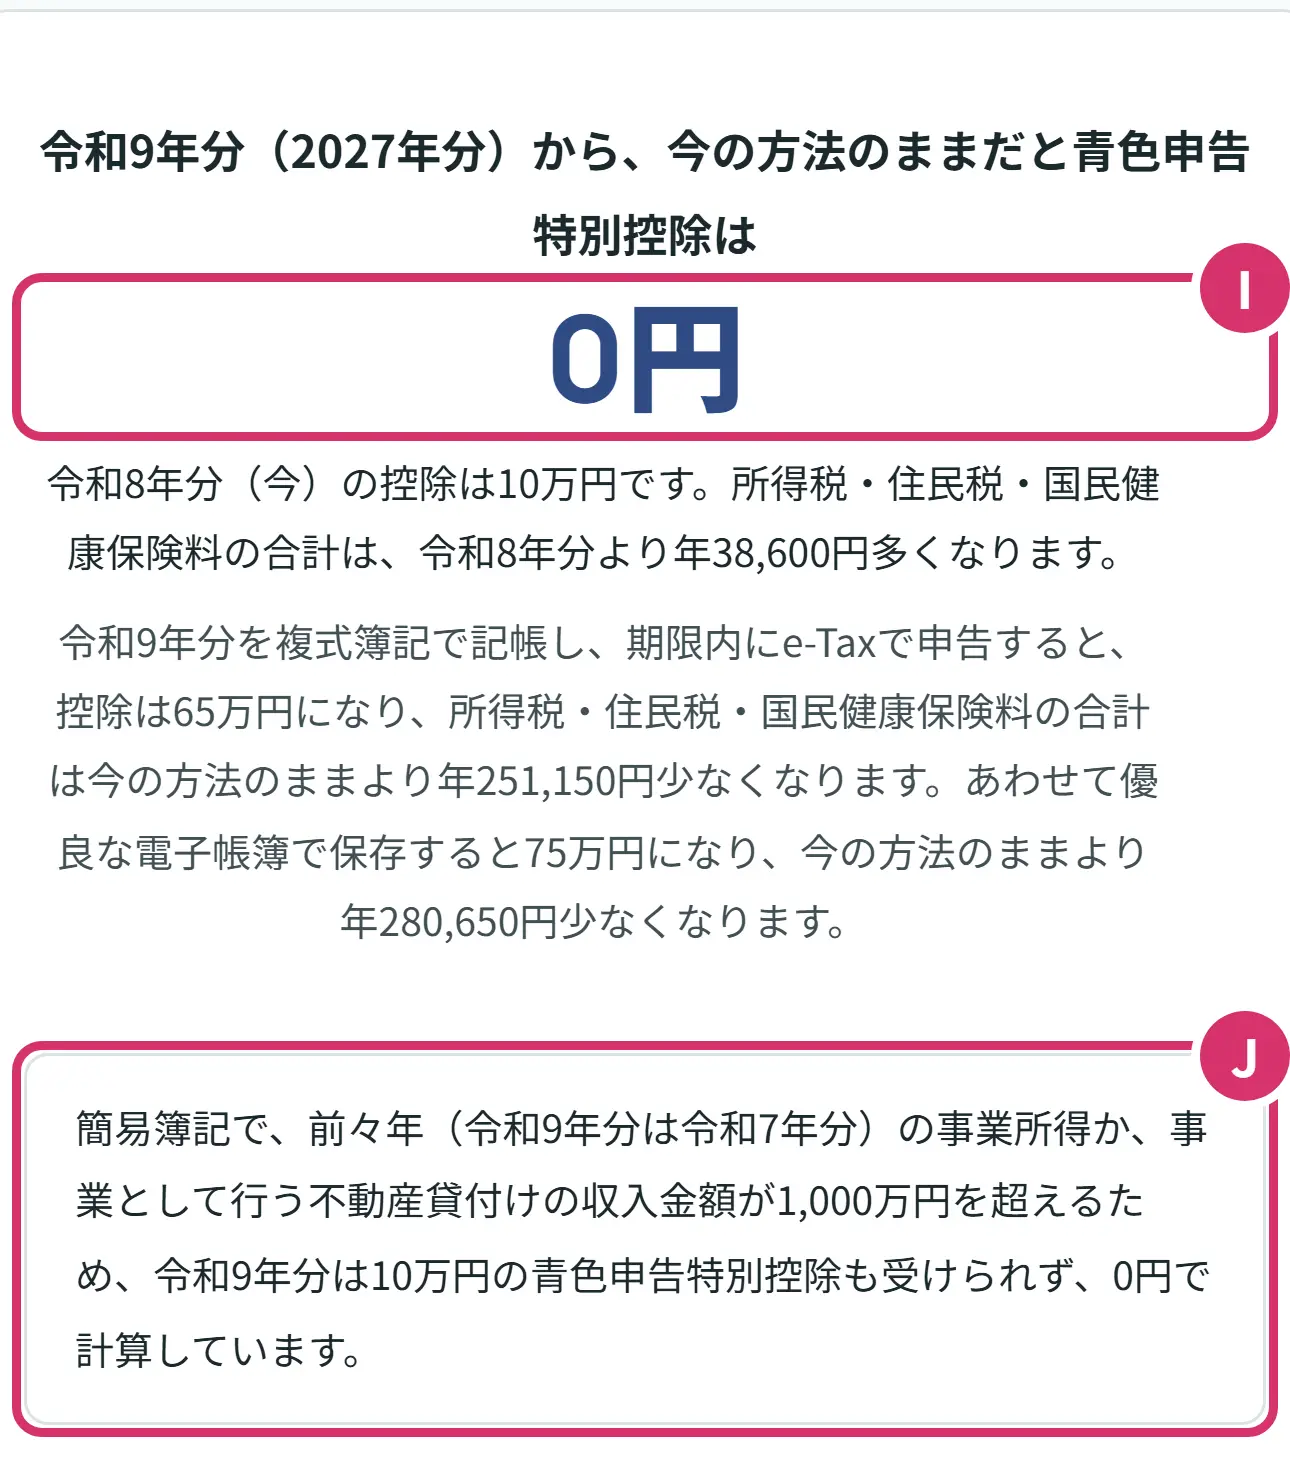
- ICさんは0円です。簡易簿記で、前々年の収入金額が1,000万円を超えるため、2027年分は10万円の控除も受けられません。今の方法のままだと、合計が年38,600円多くなる計算です。
- J理由の説明です。入力によって、こうした説明が結果の下に出ます。期限後の申告・簡易簿記でe-Tax・所得が控除より少ない場合なども、それぞれ説明が出ます。
Cさんが複式簿記で記帳して期限内にe-Taxで申告すると65万円になり、今の方法のままより年251,150円少ない計算です。
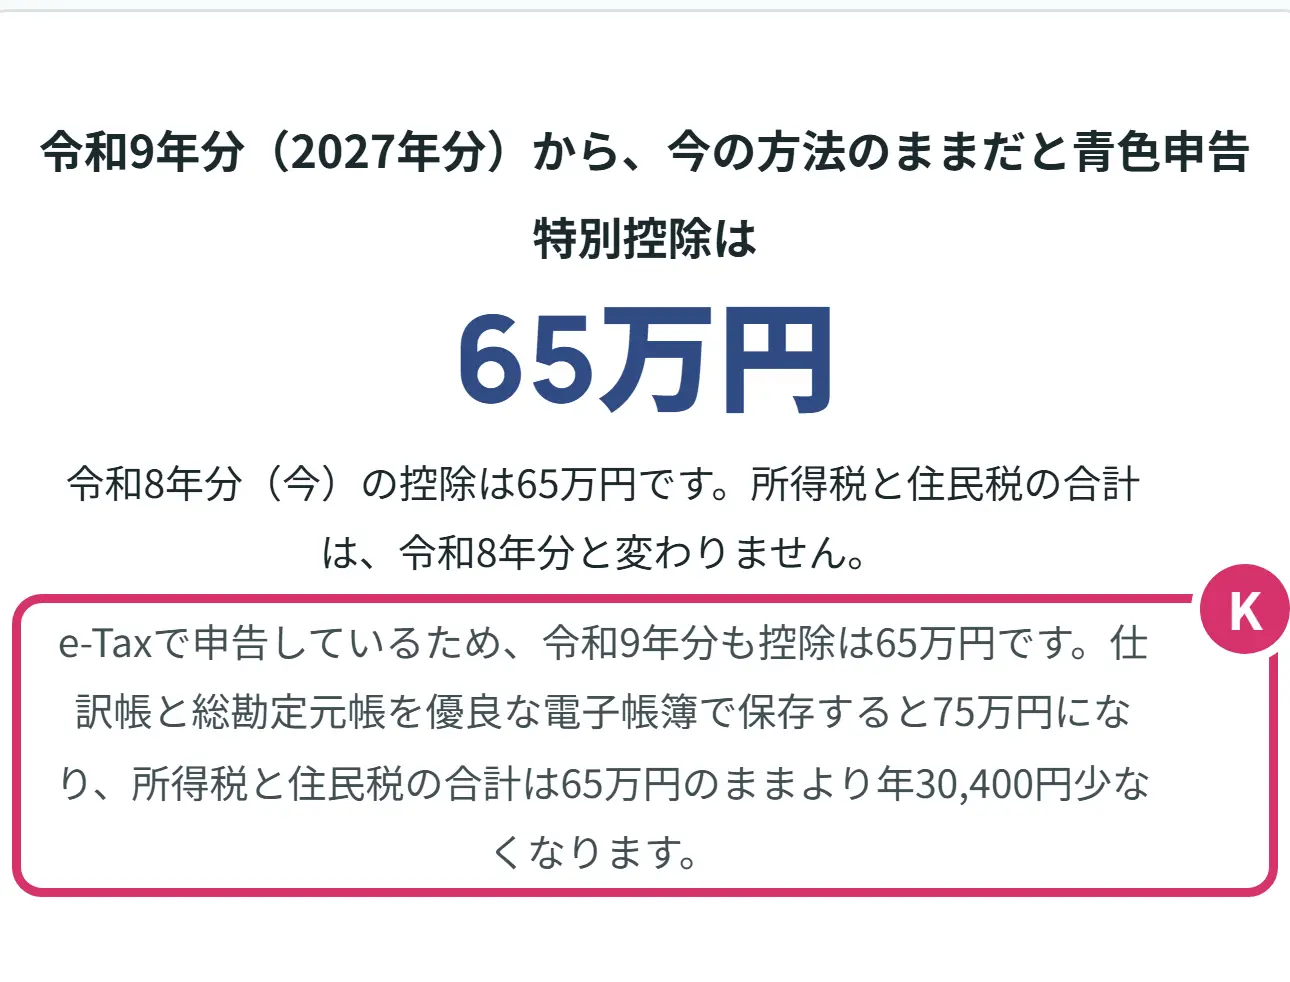
- KBさん(会社員の副業)は、すでにe-Taxで65万円です。2027年分も65万円で変わらず、優良な電子帳簿で75万円にすると、所得税と住民税の合計が年30,400円少ない計算です(所得税20,400円・住民税10,000円)。会社員は勤め先の健康保険に入っているので、国民健康保険料は計算しません。
シミュレーターが判定しないこともあります。優良な電子帳簿・届出書・期限内の送信などの要件を満たしているかは判定しません。国民健康保険料は本人の分だけを全国の目安の式で計算していて、実際の料率や世帯の合算、軽減はお住まいの市区町村で違います。税務の判断は、税務署や税理士に確かめてください。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。結果のいちばん上に10万円、表の今の方法のままの行に合計831,000円と出れば、見方は合っています。そのあと、自分の所得と帳簿・申告の方法に変えてみましょう。
- 自分の働き方を選び、控除前の事業所得を入れた
- 帳簿の付け方と、今の申告の方法を選んだ
- 簡易簿記の方は、前々年の収入金額が1,000万円を超えるかを確かめた
- 表で、e-Taxにした場合との差を見た
- 家族や不動産所得があれば、その欄も開いて入れた
言葉の意味をもう少し見る
- 青色申告(あおいろしんこく)
- 一定の水準の記帳をして、その記帳にもとづいて申告する方が受けられる制度です。不動産所得・事業所得・山林所得のある方が対象で、税務署に青色申告承認申請書を出して始めます。
- 青色申告特別控除
- 青色申告の特典の1つで、所得から差し引ける額です。控除額は、帳簿の付け方と申告の方法で決まります。
- 複式簿記(ふくしきぼき)・正規の簿記
- 年末に貸借対照表と損益計算書を作れるような帳簿の付け方です。国税庁は、正規の簿記の原則を、一般的には複式簿記のことと説明しています。
- 簡易簿記(かんいぼき)
- 現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳のような帳簿で、簡易な記帳をする方法です。
- 仕訳帳(しわけちょう)・総勘定元帳(そうかんじょうもとちょう)
- 複式簿記で使う中心の帳簿です。75万円の控除には、この2つを優良な電子帳簿で保存することが要件の1つです。
- 貸借対照表(たいしゃくたいしょうひょう)・損益計算書
- 年末の財産と借入れなどの一覧が貸借対照表、1年のもうけの計算が損益計算書です。青色申告決算書の中にあります。
- 優良な電子帳簿
- 訂正・削除・追加等の履歴が残ること、帳簿間で相互関連性があること、取引等の日付・金額・相手方で検索できることの3つの要件を満たす電子帳簿です。
- デジタルシームレス保存
- デジタル庁が管理する仕様のデジタルインボイスか、預貯金口座の決済データという電子取引データを、国税庁長官が定める基準に合うシステムで送受信・保存する方法です。75万円の要件の、もう1つの選び方です。
- e-Tax(イータックス)
- インターネットで申告書を送る仕組みです。国税庁の確定申告書等作成コーナーで青色申告決算書と確定申告書を作り、e-Taxで送ることもできます。
- 青色事業専従者(あおいろじぎょうせんじゅうしゃ)
- 青色申告者と生計を一にしていて、その事業にもっぱら従事している15歳以上の家族です。届け出た範囲の給与を必要経費にできますが、その家族は配偶者控除や扶養控除の対象になりません。
- 事業的規模・業務的規模
- 不動産の貸付けが事業として行われているかの区分です。事業として行われていない場合は業務的規模といい、控除は10万円までです。
よくある質問
Q1青色申告特別控除は、2027年から何が変わりますか。
2027年分(令和9年分)の所得税から変わります。複式簿記で期限内にe-Taxで申告すると65万円、さらに仕訳帳と総勘定元帳を優良な電子帳簿で保存するか、デジタルシームレス保存をすると75万円です。書面(紙)で申告すると10万円までになり、簡易簿記で前々年の収入金額が1,000万円を超える方は10万円の控除も受けられなくなります。2026年分までは今の制度(55万円・65万円・10万円)です。
Q2紙(書面)で申告すると、控除はいくらになりますか。
2027年分からは10万円までです。今は書面でも55万円(優良な電子帳簿で保存していれば65万円)ですが、2027年分からは65万円・75万円ともe-Taxでの送信が要件です。シミュレーターのAさん(控除前の事業所得400万円)では、書面のままだと合計が年120,300円多くなり、e-Taxにすると今の方法のままより年143,900円少ない計算です。
Q375万円の控除を受けるには、いつから準備が要りますか。
優良な電子帳簿は、課税期間の最初から要件を満たして備え付けて保存することが要件なので、2027年分で受けるには2027年1月からの記帳が対象です。あわせて、確定申告期限までに届出書を出します。デジタルシームレス保存の方法もあります。すでに優良な電子帳簿の保存で65万円を受けている方は、届出書を出し直さなくてよいと国税庁は案内しています。
Q4簡易簿記のままだと、どうなりますか。
前々年の事業所得(事業として行う不動産貸付けがある方は不動産所得)の収入金額が1,000万円以下なら、2027年分も10万円の控除を受けられます。1,000万円を超える方は0円になります。2027年分の判定には、2025年分の収入金額を使います。
Q5会社員の副業でも、青色申告特別控除は使えますか。
副業の所得を事業所得として青色申告している場合は、個人事業主と同じ基準で控除が決まります。会社員は勤め先の健康保険に入っているので、シミュレーターは国民健康保険料を計算せず、差は所得税と住民税だけです。
Q6青色申告を始めるには、何が要りますか。
税務署に青色申告承認申請書を出します。期限は原則として、青色申告をしようとする年の3月15日です。その年の1月16日以後に新しく業務を始めた場合は、業務を始めた日から2か月以内です。
Q7個人事業税や国民年金保険料も少なくなりますか。
少なくなりません。東京都主税局は、個人事業税には青色申告特別控除の適用はないと説明しています。国民年金保険料は所得で変わりません。このためシミュレーターは、この2つを合計に入れていません。
次に見るとよいもの
- はじめての医療費控除:確定申告の集める・作る・出す流れを見たい方
- はじめての手取り:会社員の税金と社会保険料のしくみを知りたい方
- はじめてのiDeCo:個人事業主の掛金の上限と、税金が少なくなるしくみ
- iDeCo節税シミュレーター:個人事業主がiDeCoに入った場合の節税額を計算したい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。