はじめての個人向け国債|図でわかる3つの種類とシミュレーターの使い方
2026年11月5日確認
このページを読み終わるころには、個人向け国債 3種比較シミュレーターに自分の金額を入れて、3つの種類の受取額を読めるようになります。むずかしい言葉は、出てきたときに説明します。
個人向け国債ってなに?
ひとことで言うと、国にお金を貸して、半年ごとに利子を受け取るしくみです。
国債は、国が発行する債券です。その中で、個人の方が買いやすいようにつくられたものが個人向け国債です。1万円から1万円単位で買えて、購入金額に上限はありません。証券会社や銀行などの金融機関で申し込みます。支払いについて、財務省は「元本や利子の支払いは、国が責任を持って行います。」と説明しています。
変動10年・固定5年・固定3年の違い
種類は3つです。違いは、満期までの長さと、利率が変わるかどうかです。赤い線は利率のイメージです。
満期は10年です。財務省の説明では「実勢金利に応じて半年毎に適用利率が変わるため、実勢金利が上がれば受取利子が増えることもある。」商品です。
満期は5年です。「満期まで利率が変わらないので、発行した時点で運用結果を知ることができる。」と説明されています。
満期は3年です。利率が変わらない点は固定5年と同じで、満期が早く来ます。
| 種類 | 満期 | 回号 | 利率 |
|---|---|---|---|
| 変動10年 | 10年 | 第199回 | 2.05%(基準金利3.10%) |
| 固定5年 | 5年 | 第187回 | 2.39% |
| 固定3年 | 3年 | 第197回 | 2.07% |
利率は毎月の募集ごとに変わります。新しい利率は、募集開始日の前営業日から財務省のホームページで見られます。3種類とも、利率の下限は年0.05%です。
基準金利と適用利率は別の数字です
変動10年には数字が2つ出てきて、ここがいちばん間違えやすいところです。もとになる基準金利に0.66を掛けて、小数点以下第3位を四捨五入したものが、実際に使う適用利率です。2026年10月募集分なら、3.10%×0.66で2.05%です。
固定5年と固定3年は、基準金利から0.05%と0.03%を引いた値が利率で、満期まで変わりません。
利子はいつ、いくら受け取れる?
利子は半年ごとに、年2回受け取ります。1回の利子は、額面×利率÷2です。受け取るときに、20.315%の税金が差し引かれます。
2026年10月募集分の固定5年(利率2.39%)を100万円買うと、1回の利子は税引前11,950円で、税金を引くと9,523円です。この回は発行日の関係で、1回目だけ税引前11,884円(税引後9,470円)と少し少なくなります。5年間の税引後の利子は合計95,177円で、元本とあわせて1,095,177円を受け取る計算です。
途中でお金が必要になったら?(中途換金)
満期の前にお金にすることを、中途換金といいます。発行から1年たつと、1万円単位で、一部でも全部でも換金できます。手数料はかかりませんが、「直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。」。0.79685は税引後の割合なので、直前1年分の税引後の利子と、ほぼ同じ額です。
図は2026年10月募集分の変動10年で、2.05%のまま続いた場合の計算です。発行からちょうど1年で換金すると、受け取った利子の分がほぼ差し引かれるので、300万円なら受取額は3,000,002円です。元本とほぼ同じで、利子はほとんど残りません。
発行から1年たつまでは、原則として換金できません。例外は、口座の名義の方が亡くなった場合と、災害救助法の適用対象となった大規模な自然災害で被害を受けた場合です。
買う前に知っておきたいこと
毎月、募集があります。募集の期間は、月初の発行条件の公表日の翌営業日から月末営業日までの、おおむね1か月です。金融機関によって、扱う種類や募集期間が違うことがあります。
はじめての方は、買いたい金融機関に国債の口座を開きます。一般的には、運転免許証などの本人確認書類、マイナンバーが確認できる書類、印鑑などが要ります。口座を開くのに数日かかることもあります。
利率や、途中換金で受け取る額は、金融機関によって変わりません。違うのは手続きの面です。金融機関によっては、口座の開設や維持に手数料がかかります。主な金融機関の違いは、シミュレーターのページの下のほうに表でまとめています。
令和8年12月募集分(令和9年1月発行分)から、一部の法人なども買えるようになり、商品名が「個人向け国債プラス」に変わります。財務省は「基本的な商品性に変更はありません」としています。
シミュレーターの使い方
シミュレーターには、金額と期間を選ぶだけのかんたん計算と、利率や将来の金利まで入れる詳しい計算があります。まずはかんたん計算から始めましょう。写真の番号と、下の説明の番号が対応しています。
写真と文中の金額は、2026年10月募集分の利率のときのものです。シミュレーターの最初の数字は募集ごとに新しくなるので、開いたときの金額が写真と違うことがあります。
ステップ1 かんたん計算で3つを並べる
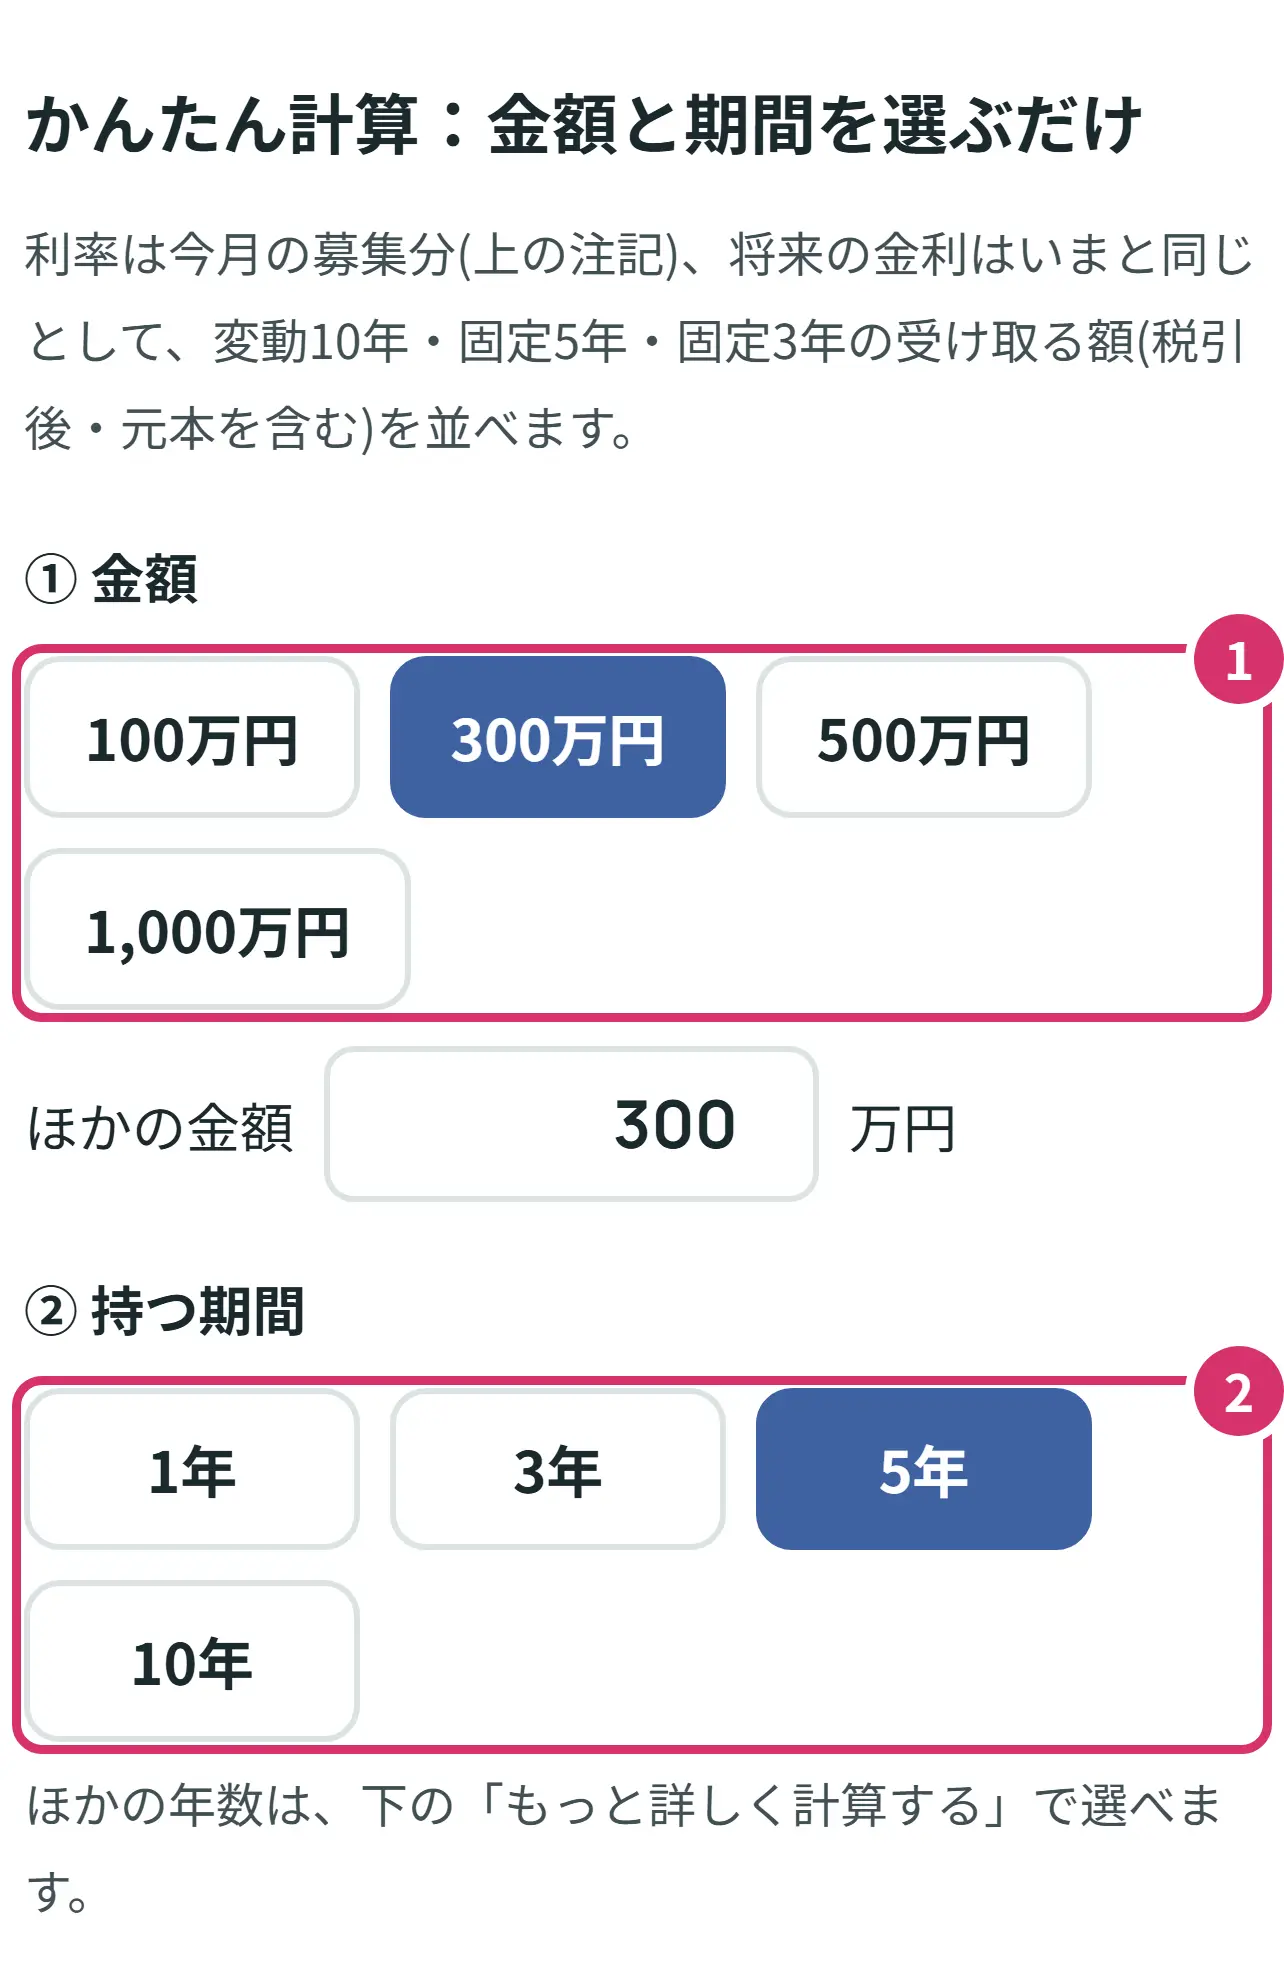
- 1金額を押します。100万円・300万円・500万円・1,000万円のボタンのほかに、すぐ下の欄に万円単位で入れることもできます(1万円から)。
- 2持つ期間を押します。そのお金をいつごろ使う予定かで選びましょう。ボタンに無い年数は、あとの詳しい計算で選べます。
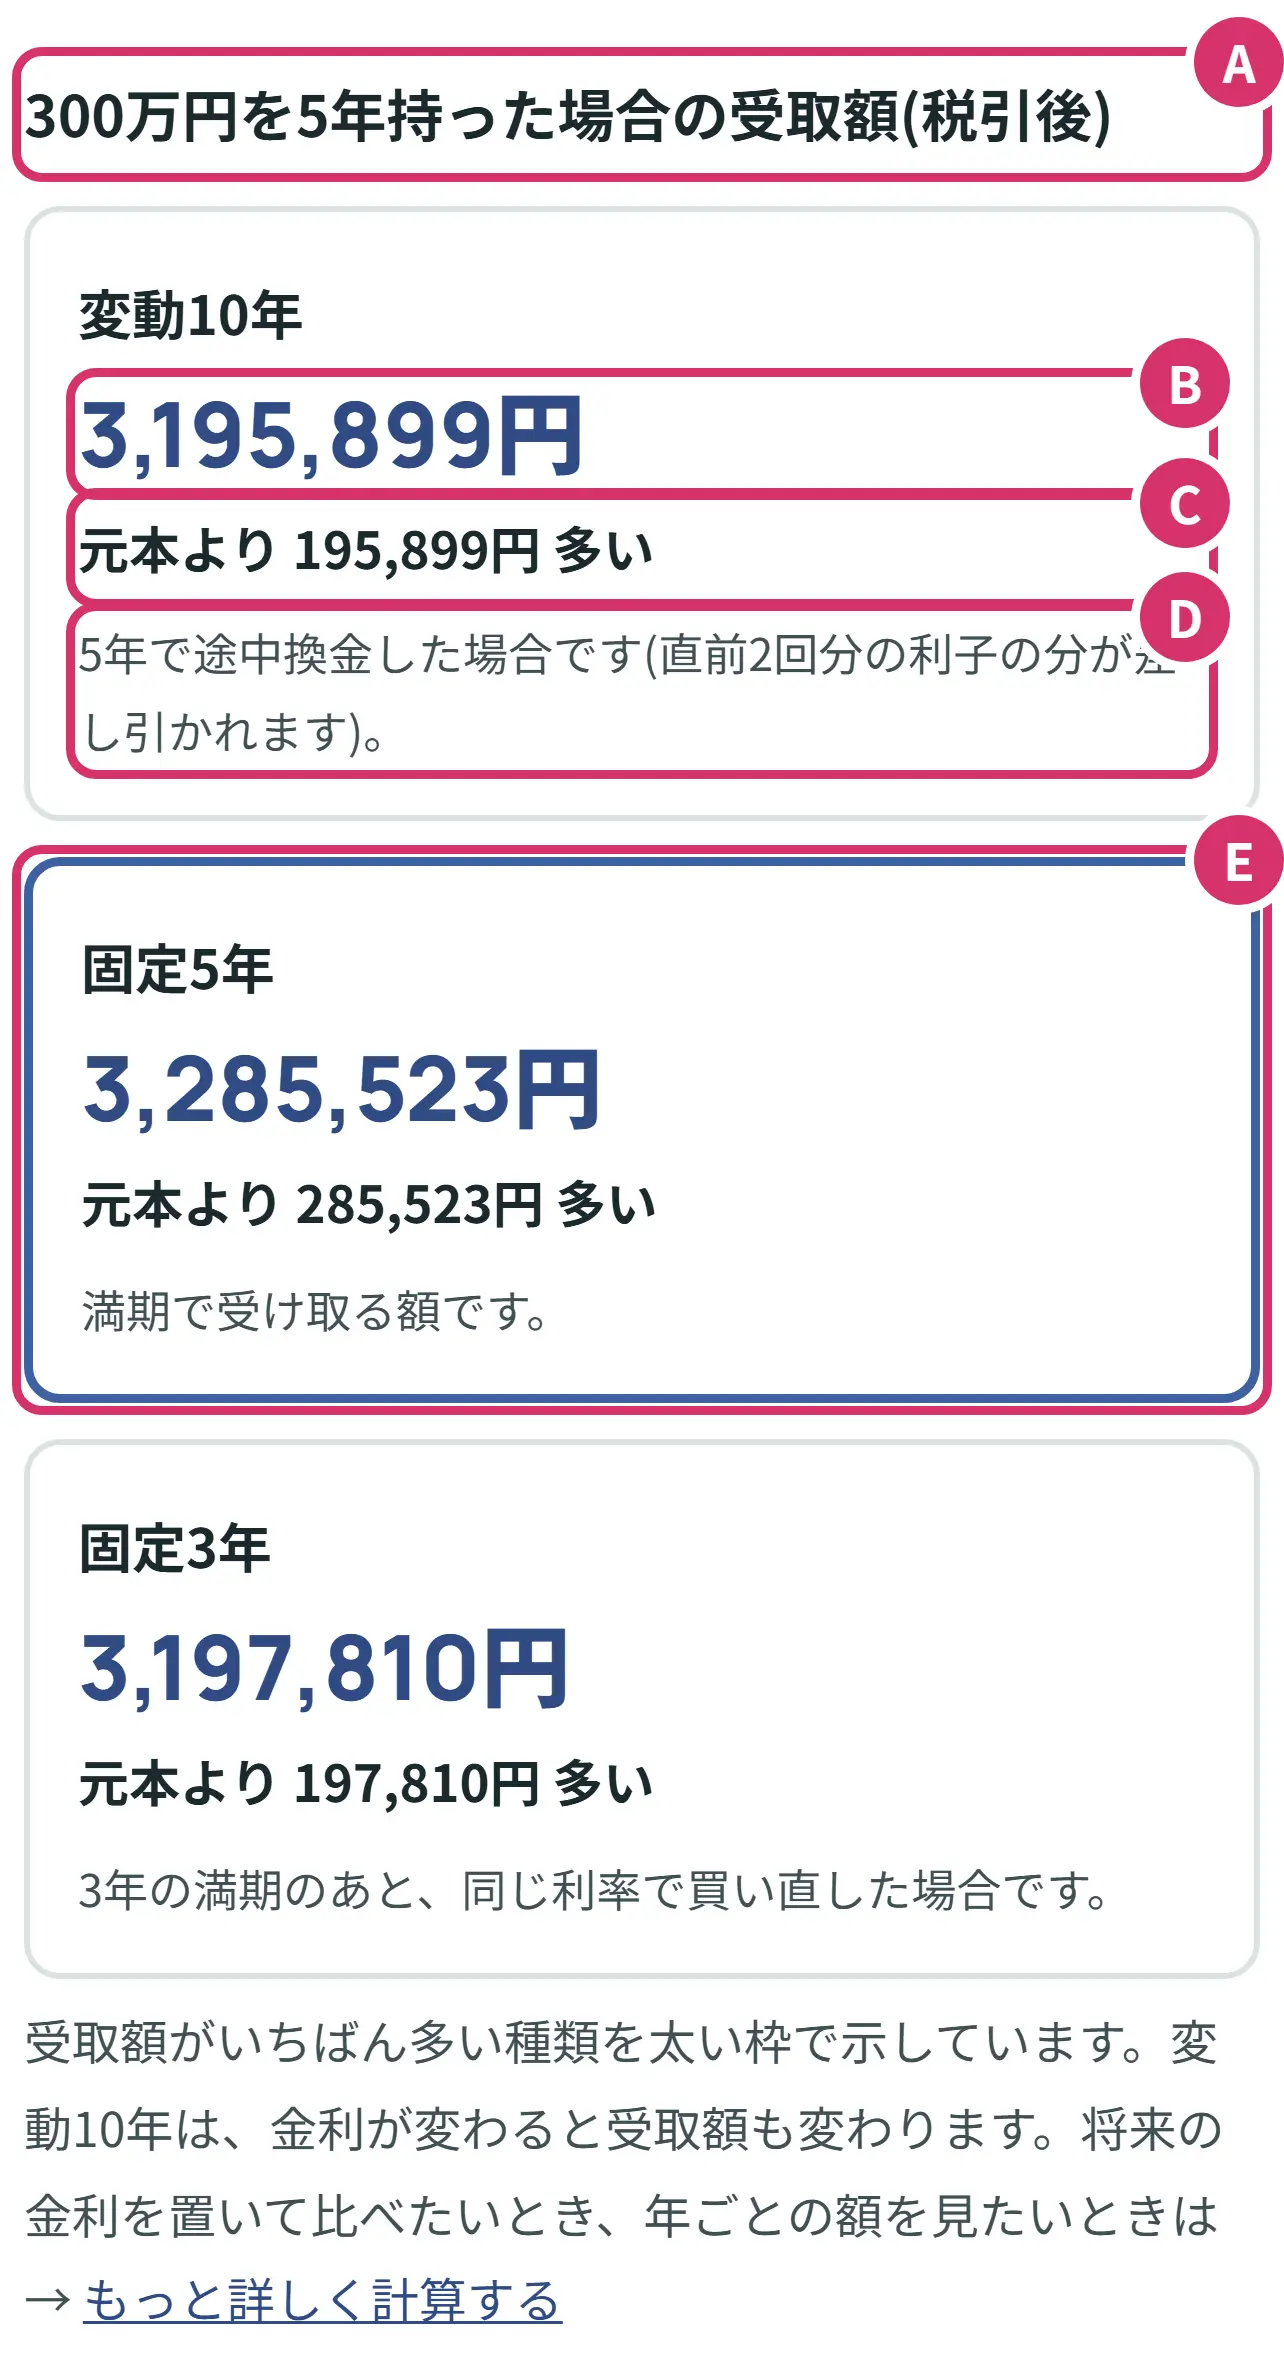
- A何の計算かが書いてあります。金額と期間を選び直すと、ここと下の数字がすぐ変わります。
- B受取額です。元本(買った金額)と、税金を引いた後の利子を足した額で、途中で換金する年は差し引かれる分も引いてあります。いちばん大事な数字です。
- C元本より何円多いかです。この例の変動10年なら195,899円です。
- D満期か、途中換金か、買い直しかが書いてあります。受取額を比べる前に、ここを読みましょう。
- E太い枠は、この条件で受取額がいちばん多い種類です。どれを買うのがよいかを示すものではありません。
同じ5年でも、受け取り方が違います。5年後には固定5年が満期で差し引きがなく、変動10年は途中換金の形です。写真の差89,624円のうち、49,006円は変動10年で差し引かれる調整額で、残りの40,618円は利子の差です。変動10年は将来の金利が変わると受取額も変わります。写真は、金利が今のまま続いた場合の計算です。
ステップ2 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。金利が横ばい、上がる、下がると置いた3つの例です。
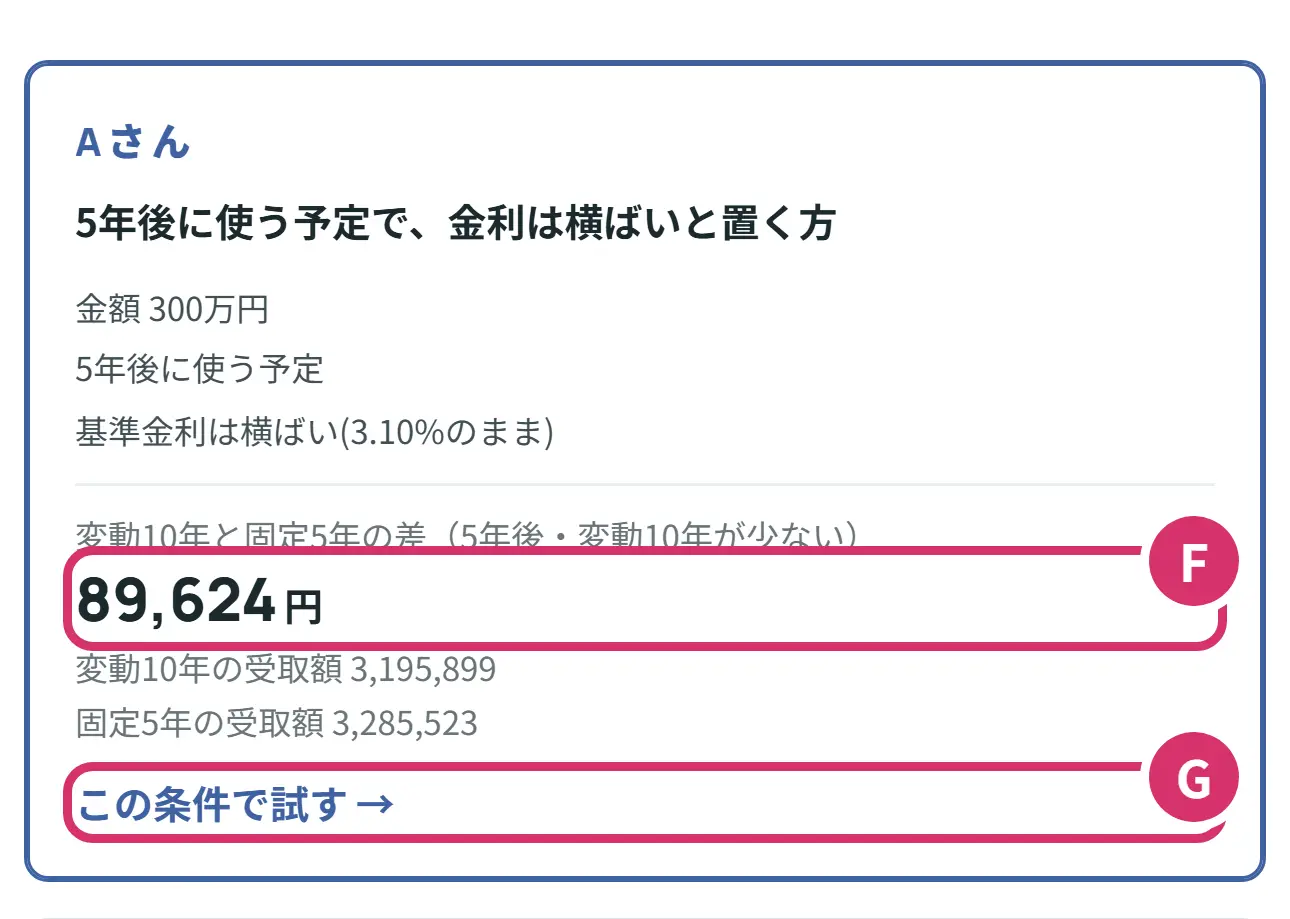
- Fカードには、その条件での変動10年と固定5年の差が書いてあります。
- Gカードのどこかを押すと、条件が詳しい計算の欄に入り、結果のところまで画面が動きます。カードの金額と、結果のいちばん上の金額が同じになります。
ステップ3 詳しい計算に入れる
「もっと詳しく計算する」の見出しの下です。かんたん計算だけで足りる方は、飛ばしても大丈夫です。
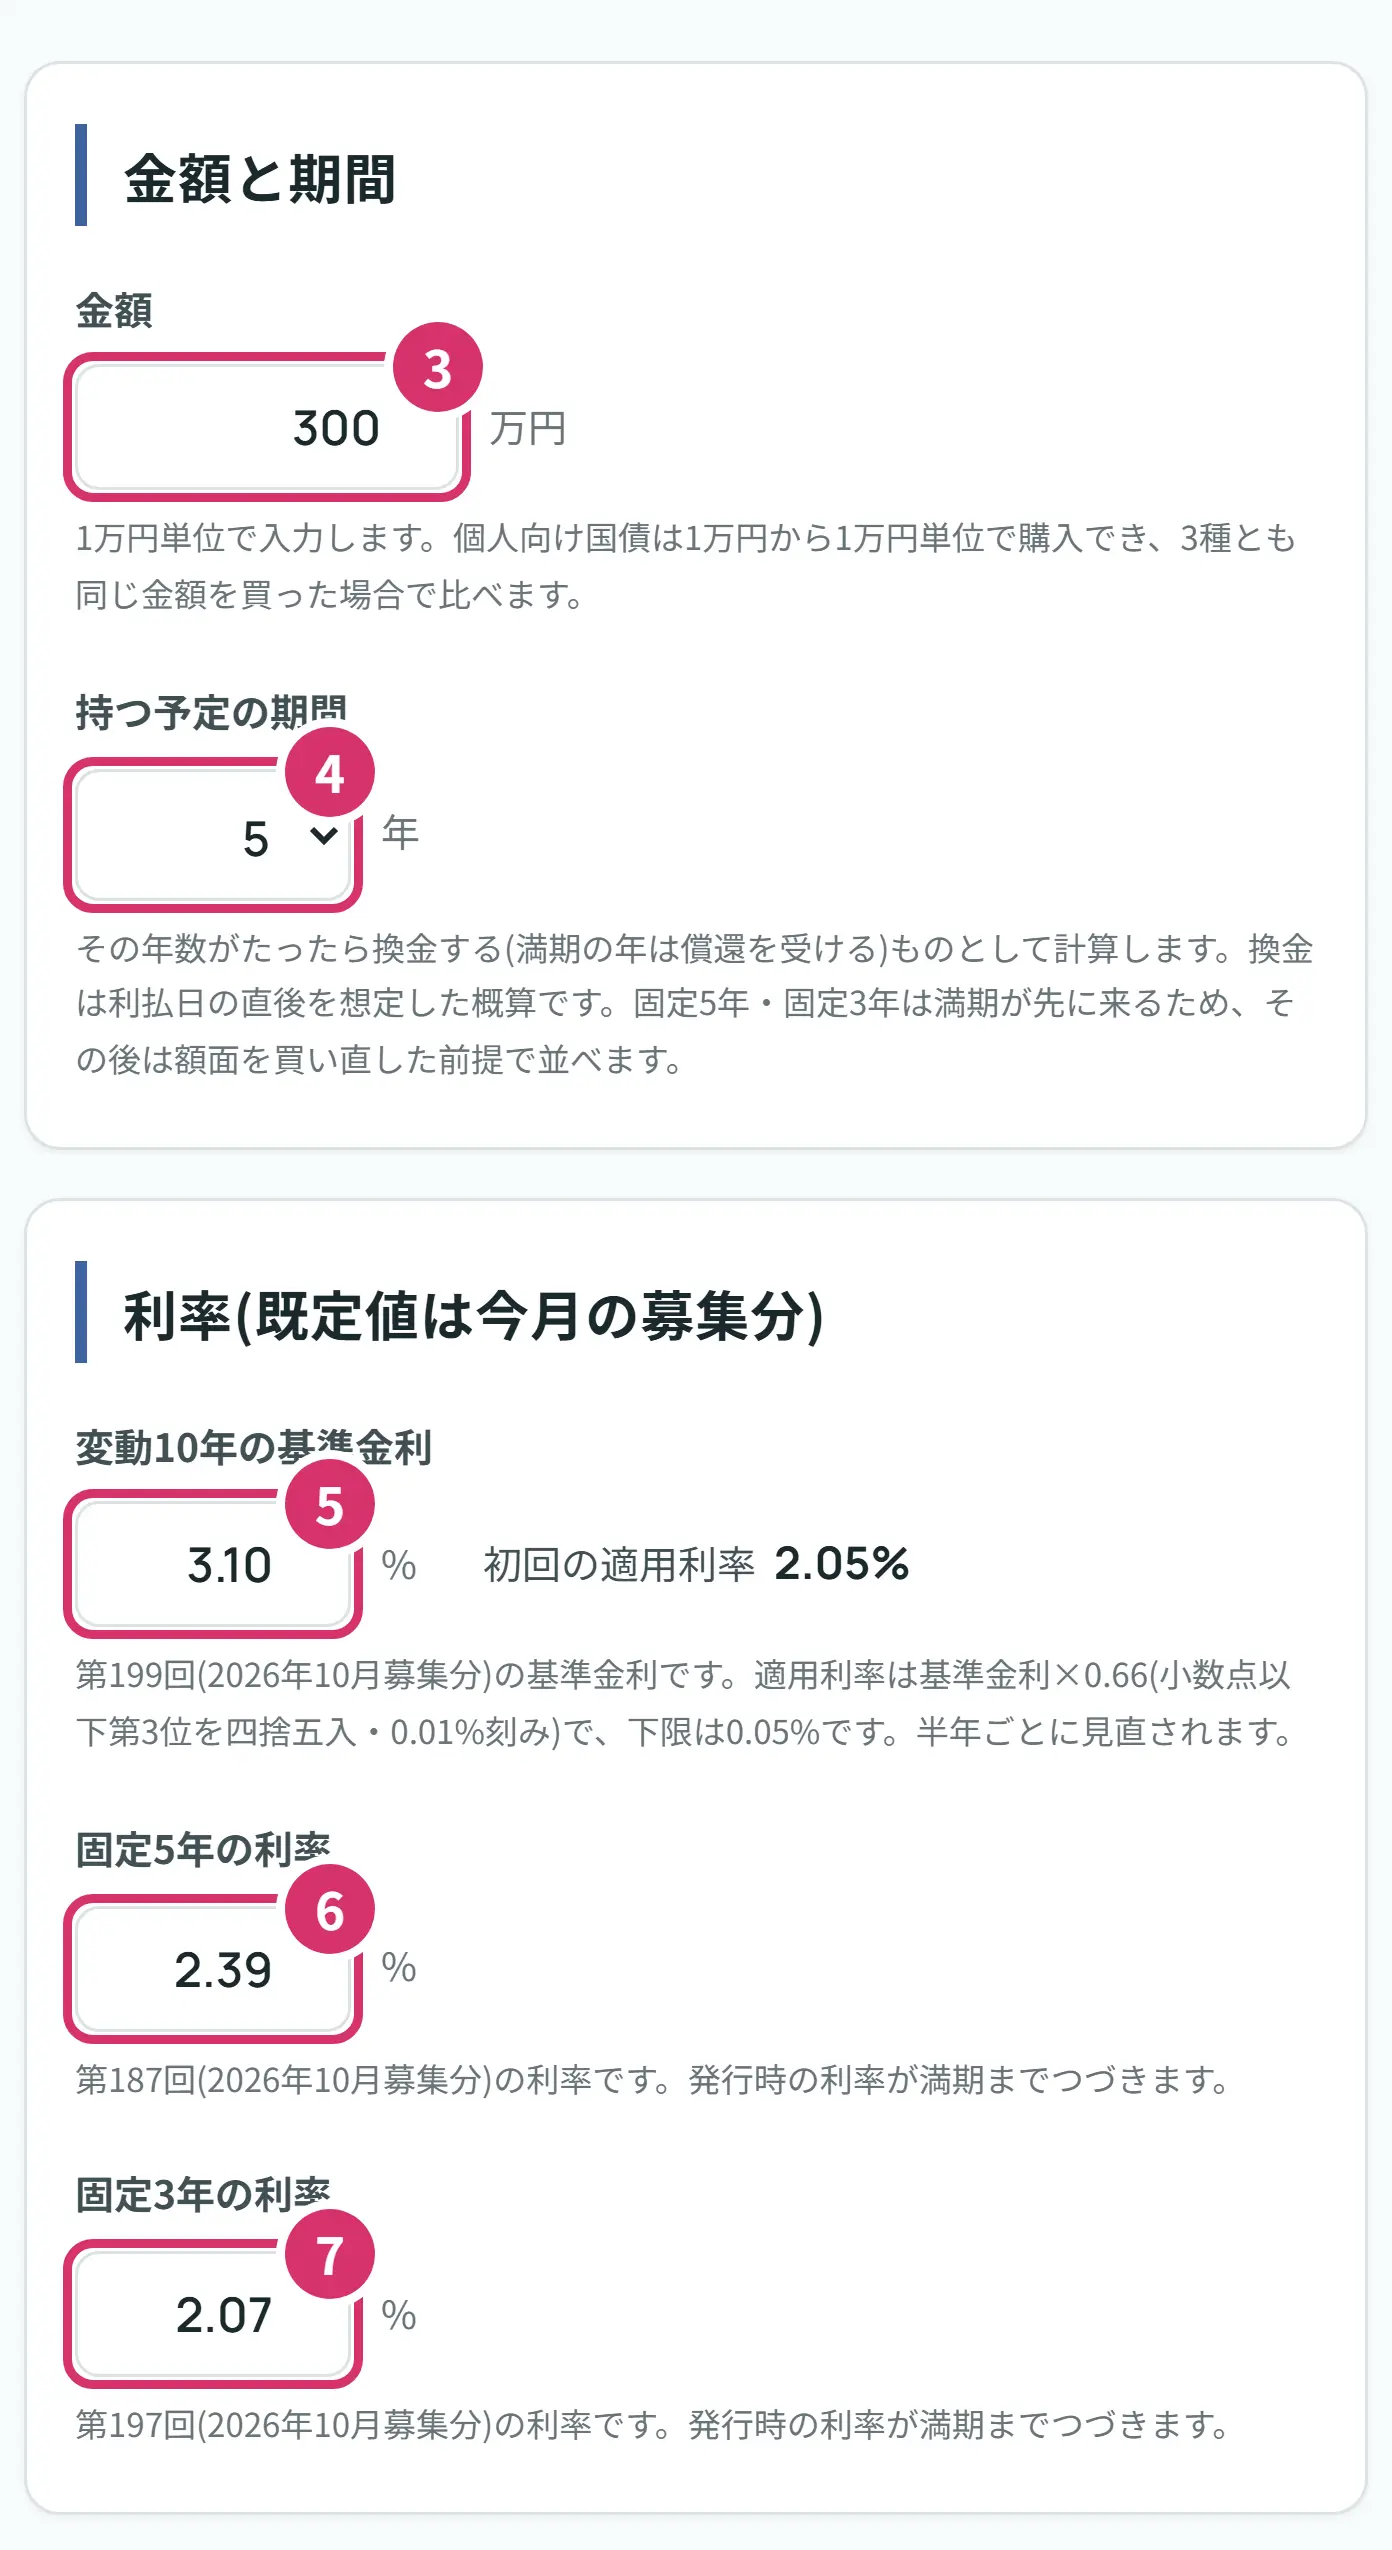
- 3金額です。万円単位で入れます。300万円なら300です。かんたん計算で選んだ金額が、ここにも入っています。
- 4持つ予定の期間です。1年から10年まで選べます。その年がたったときに、換金するか満期で受け取るとして計算します。
- 5変動10年の基準金利です。ここだけ、利率そのものではなく基準金利を入れます(上の図を見てください)。右に初回の適用利率が出るので、財務省の表の利率と同じになるかを確かめましょう。基準金利は、財務省の変動10年の発行条件のページで分かります。
- 6固定5年の利率です。財務省の「現在募集中の個人向け国債」の表にある利率を、そのまま入れます。
- 7固定3年の利率です。入れ方は固定5年と同じです。迷ったら、5から7は最初に入っている数字のままで大丈夫です。その月の募集分の利率が入っています。
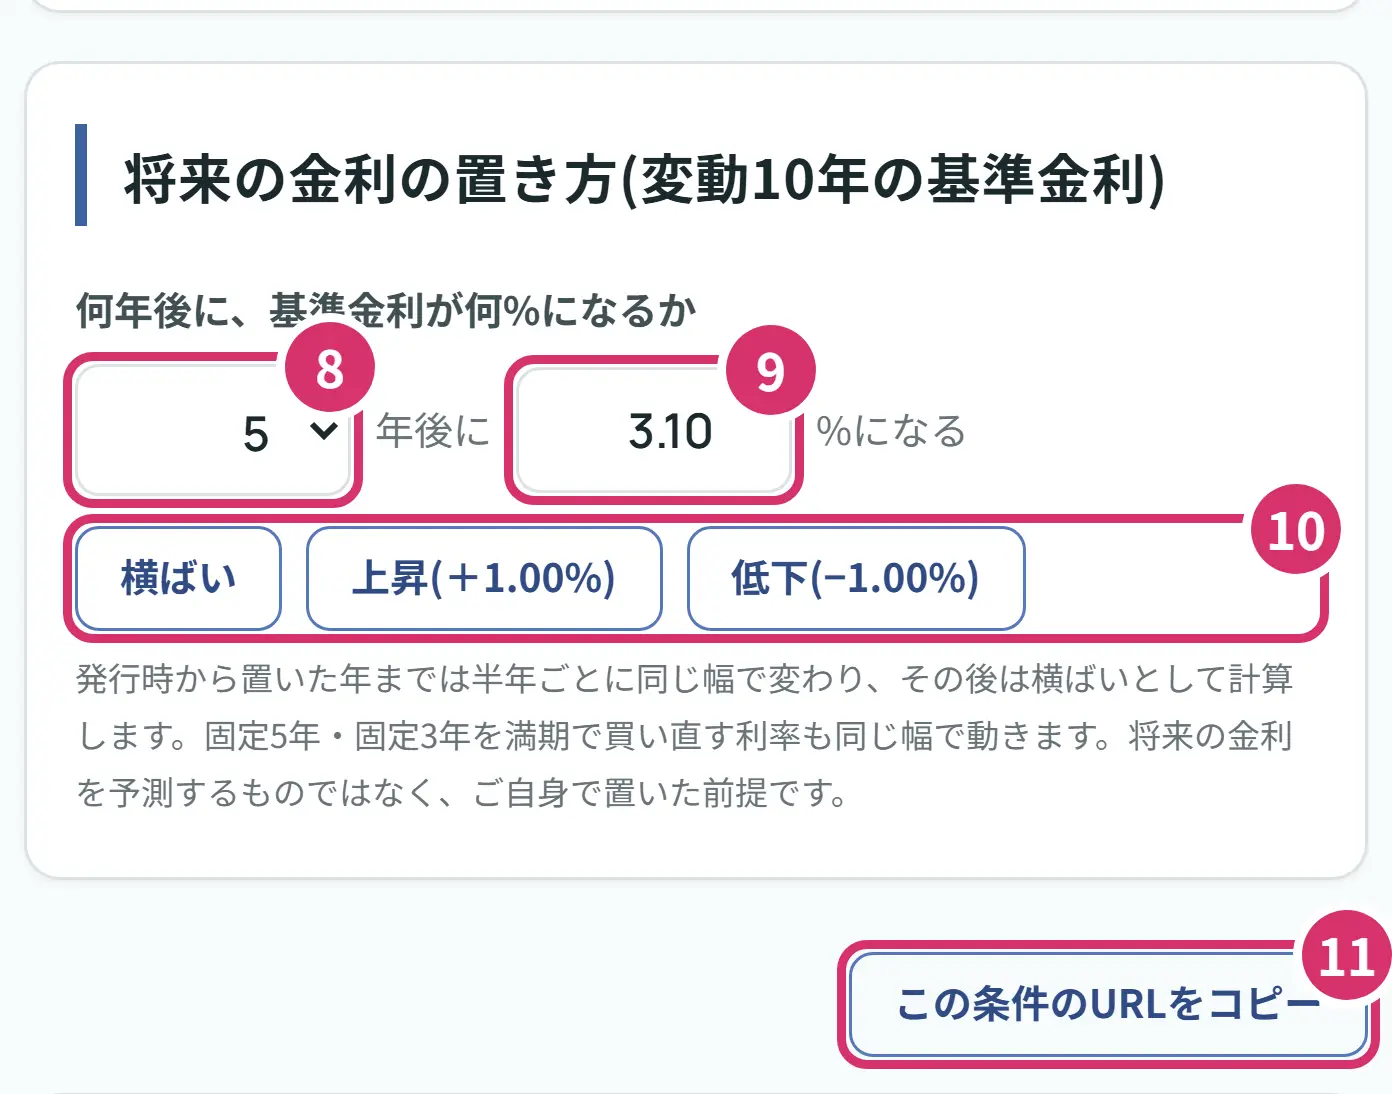
- 8何年後にを選びます。
- 9そのときの基準金利を入れます。最初は今と同じ数字で、将来も金利が変わらないという計算です。買ったときからその年までは半年ごとに同じ幅で動き、そのあとは同じ金利が続くとして計算します。
- 10迷ったらボタンを押します。「上昇(+1.00%)」「低下(−1.00%)」は、基準金利を1%上か下に置き、「横ばい」は今と同じに戻します。これは予想ではなく、自分で置く仮の数字です。
- 11「この条件のURLをコピー」を押すと、入れた条件のままのページのアドレスを家族などに送れます。
たとえばAさんの条件で「上昇(+1.00%)」を押すと、変動10年の受取額は3,217,652円、固定5年との差は67,871円になります。「低下(−1.00%)」なら3,173,427円で、差は112,096円です。
ステップ4 結果を読む
写真は、300万円を5年持つAさんの例です(金利は横ばい)。
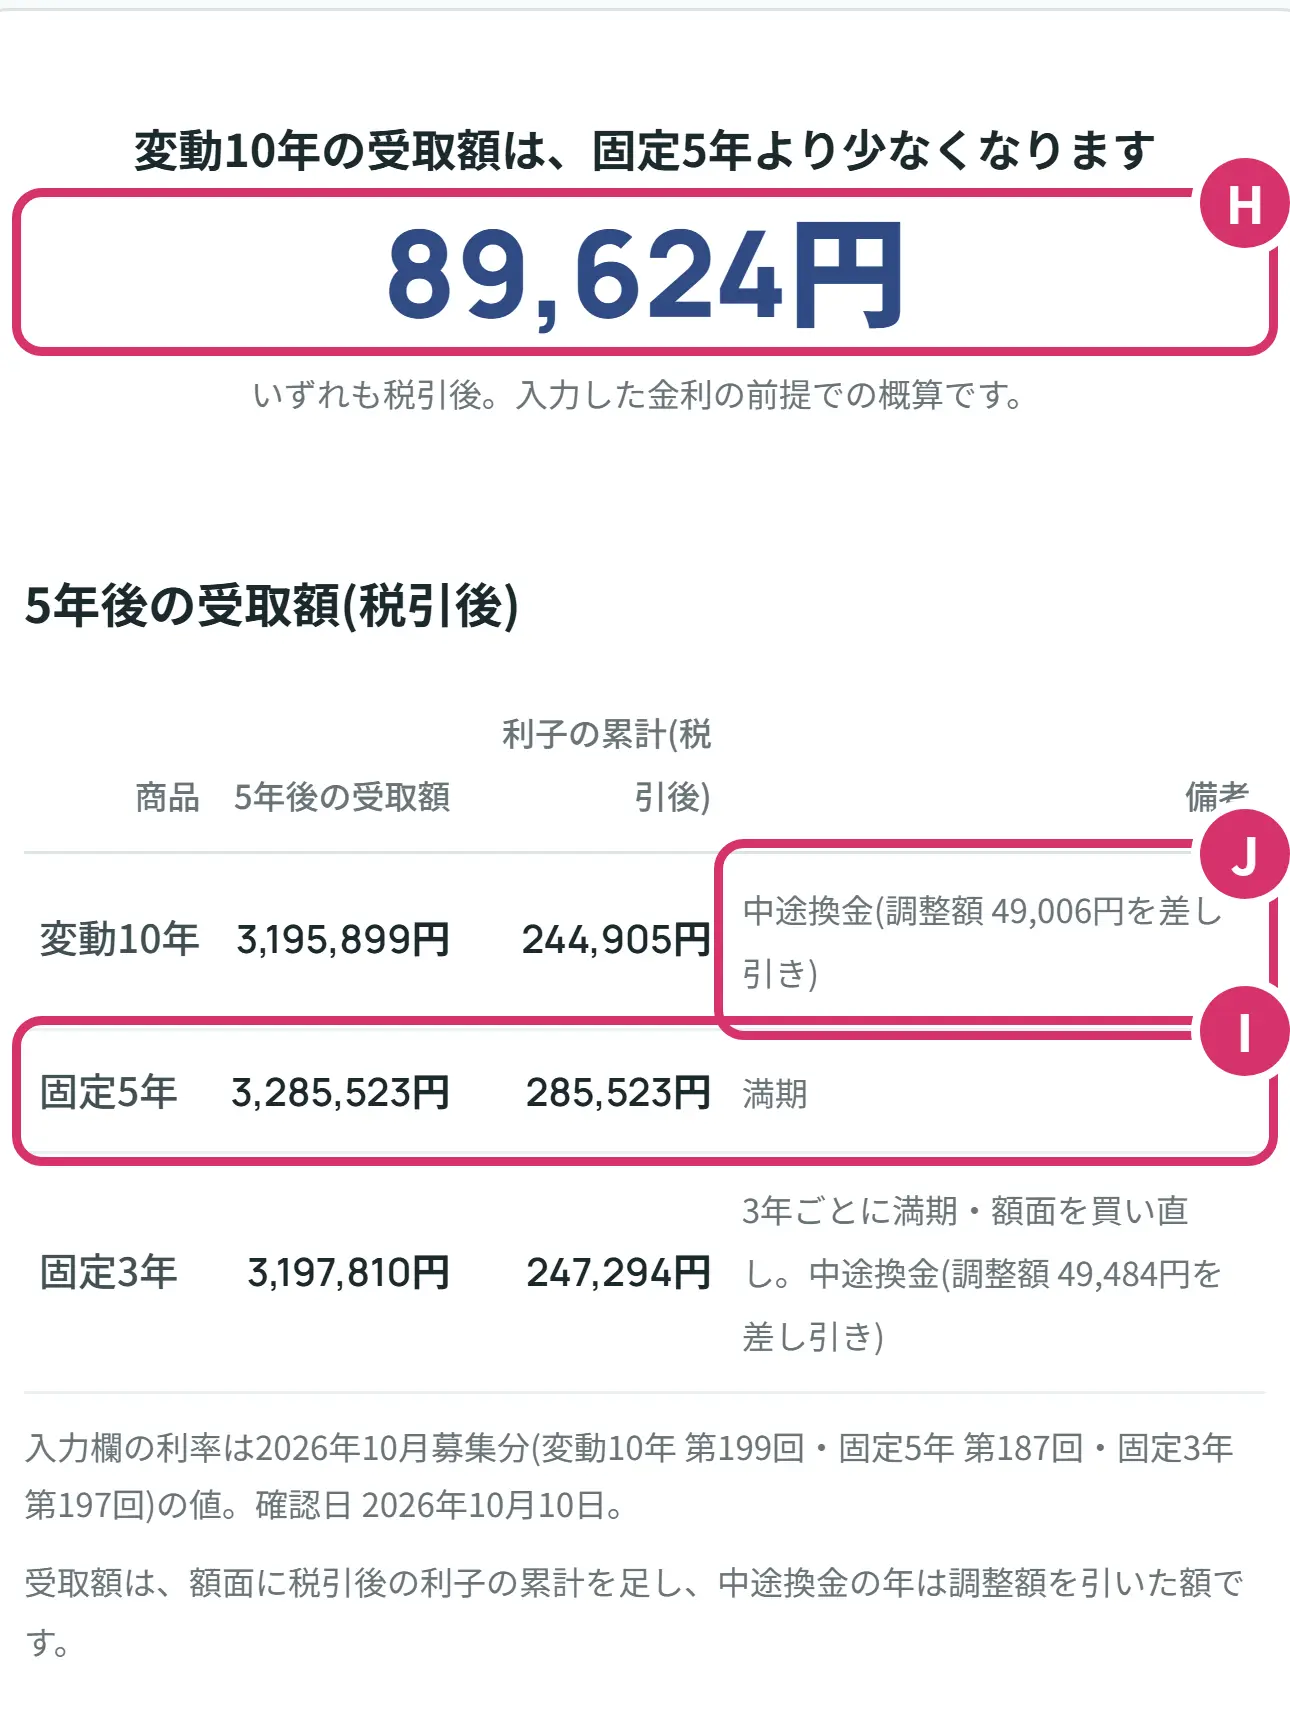
- H変動10年と固定5年の差です。Aさんは、変動10年のほうが89,624円少なくなります。すぐ上の文で、多くなるのか少なくなるのかも一緒に読みましょう。
- I3つの受取額が並んだ表です。受取額は、額面に税引後の利子の累計を足して、途中換金なら調整額を引いた額です。固定5年は3,285,523円です。
- J備考を見ると、差のわけが分かります。5年後は、固定5年が満期なので差し引きがありません。変動10年は途中換金なので49,006円が引かれます。
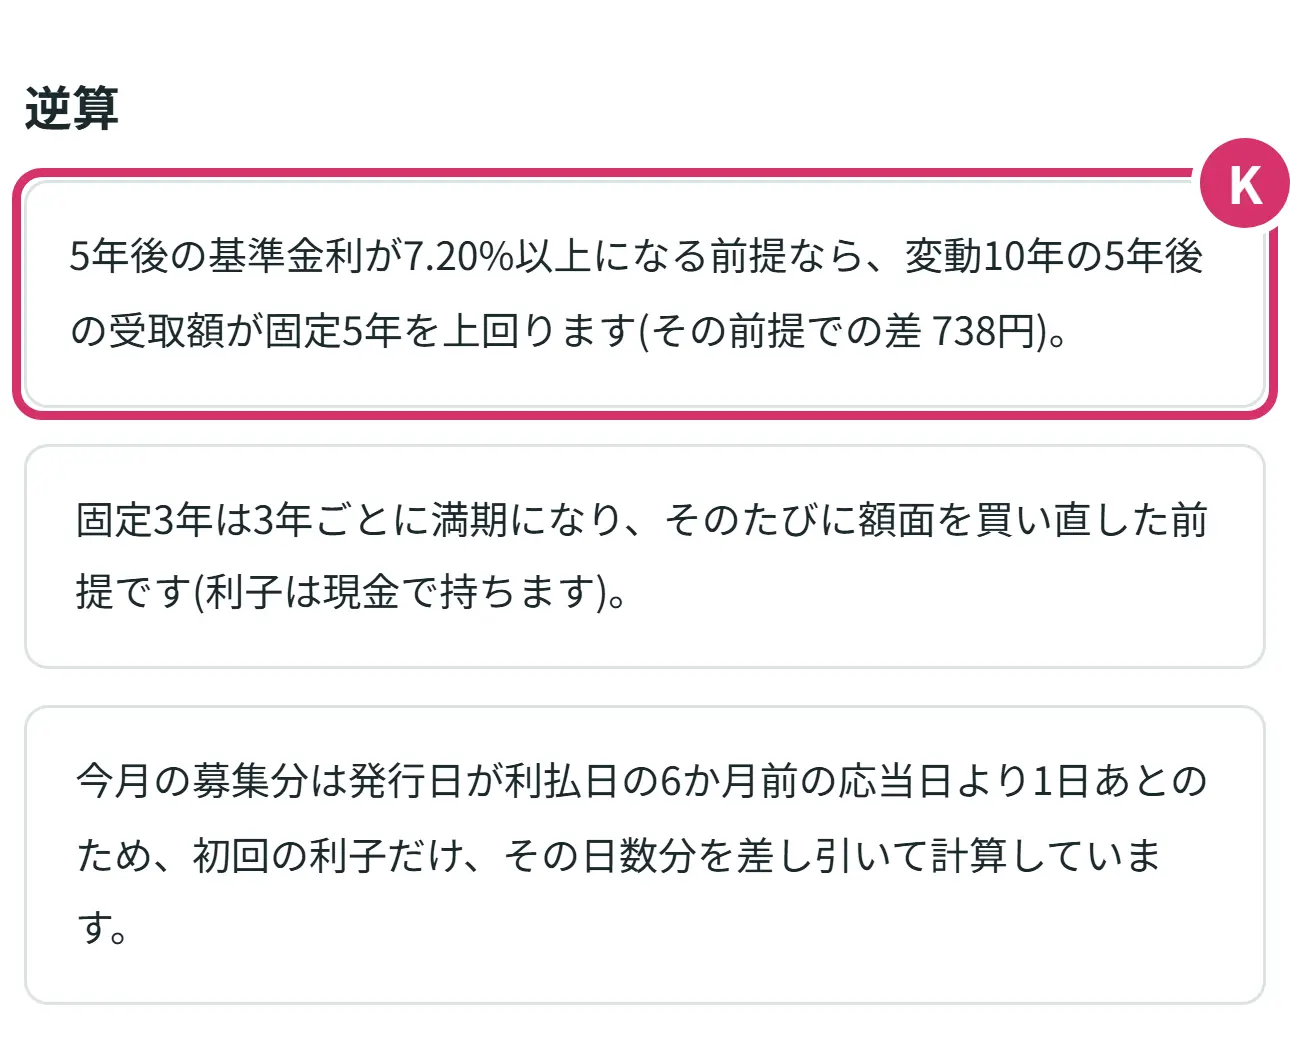
- K逆算です。金利がどこまで上がれば、変動10年の受取額が固定5年を上回るかを示します。Aさんの条件では、5年後の基準金利が7.20%以上という前提で、そのときの差は738円という計算です。今の3.10%と見比べてみましょう。持つ期間を10年にすると、基準金利が10%まで上がる前提でも下回る、という文に変わります。
逆算の下の枠は、条件によって出る注記です。写真では、固定3年の買い直しと、この回の初回の利子について書いてあります。
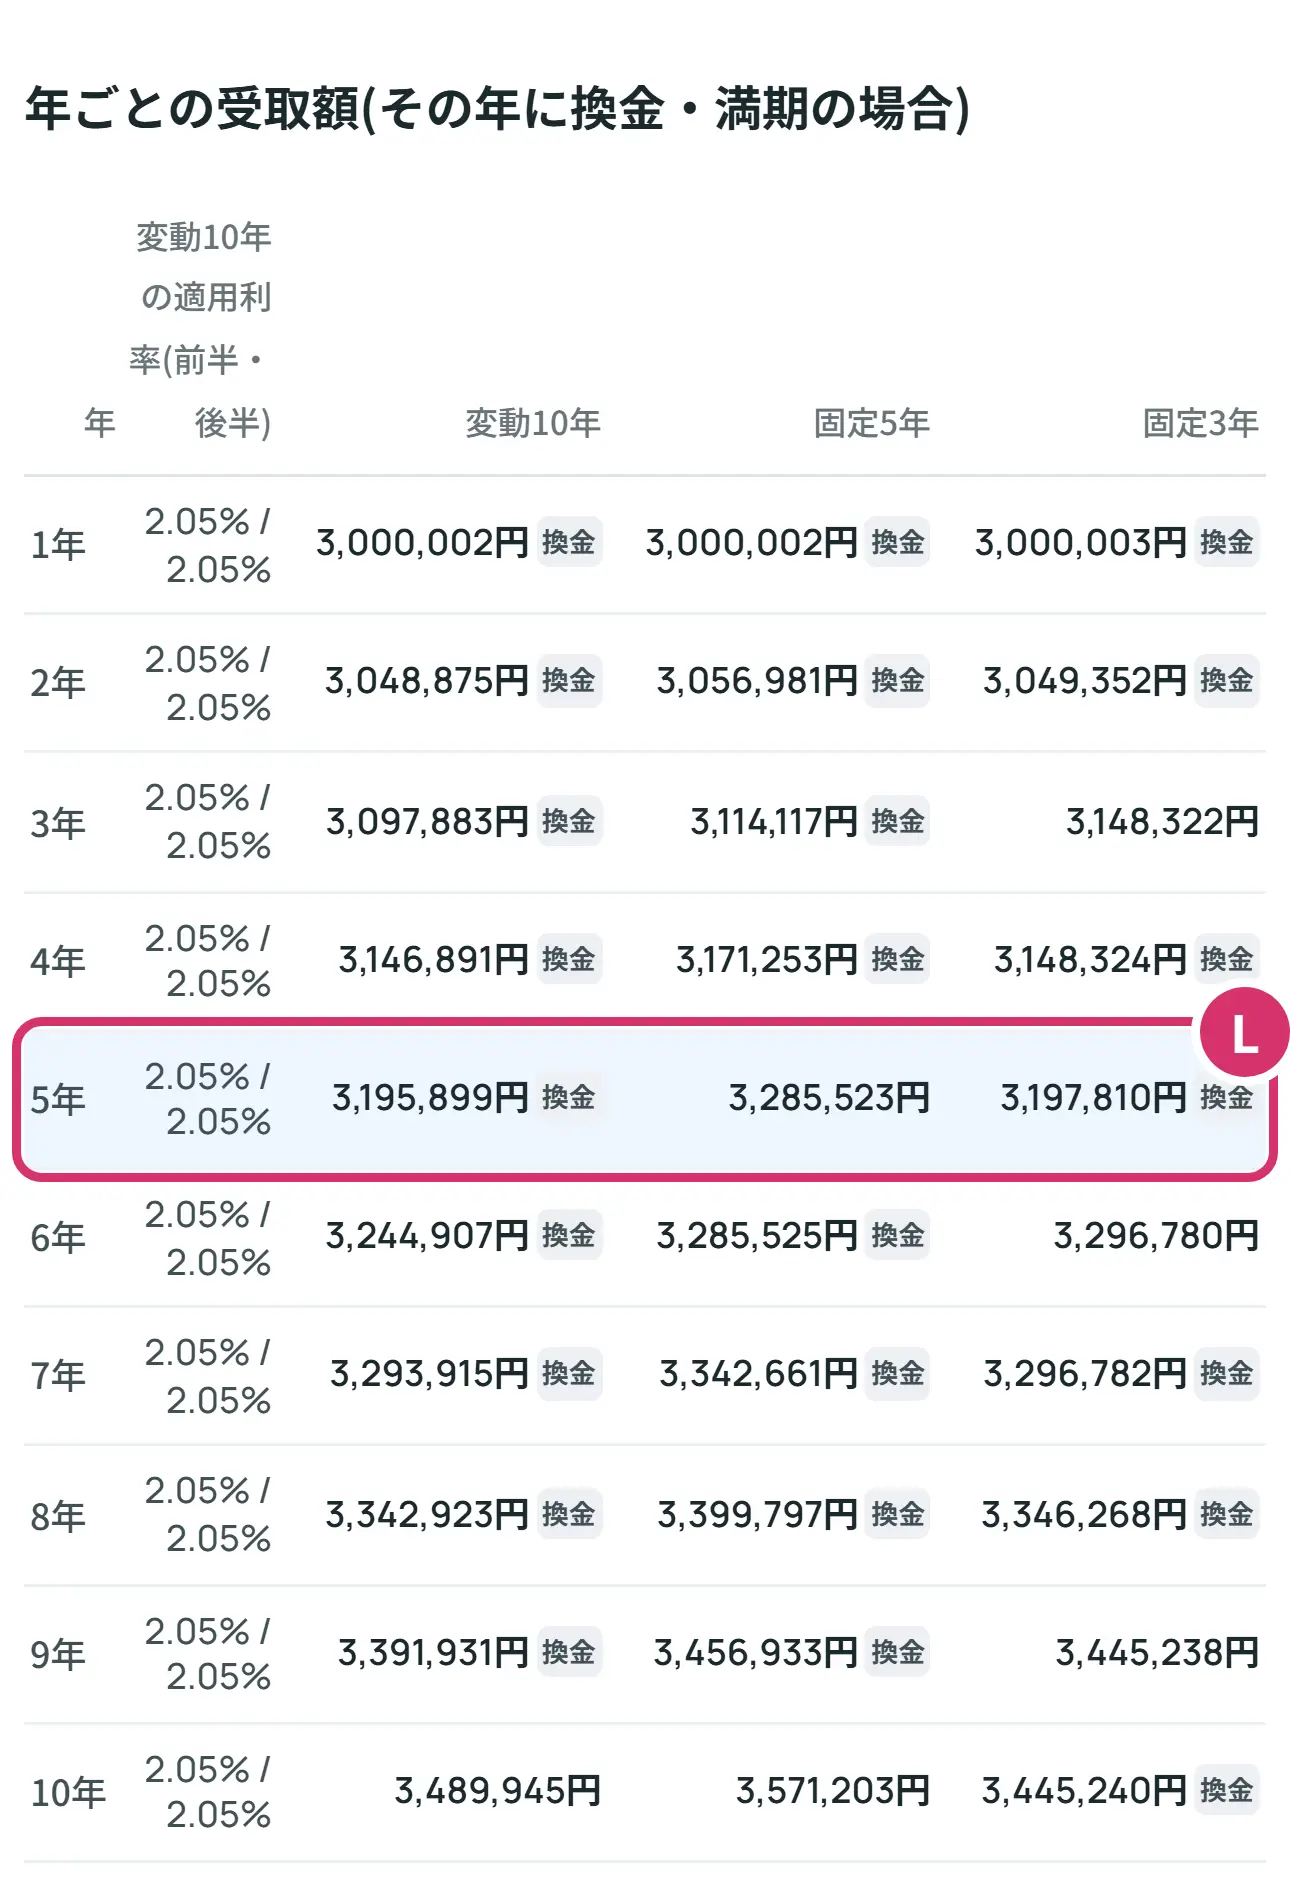
- L年ごとの受取額です。色のついた行が、入力した期間です。「換金」の印がある年は途中換金の額、印の無い年は満期の額です。使う時期が前後するかもしれない方は、ここで前後の年も見ておきましょう。
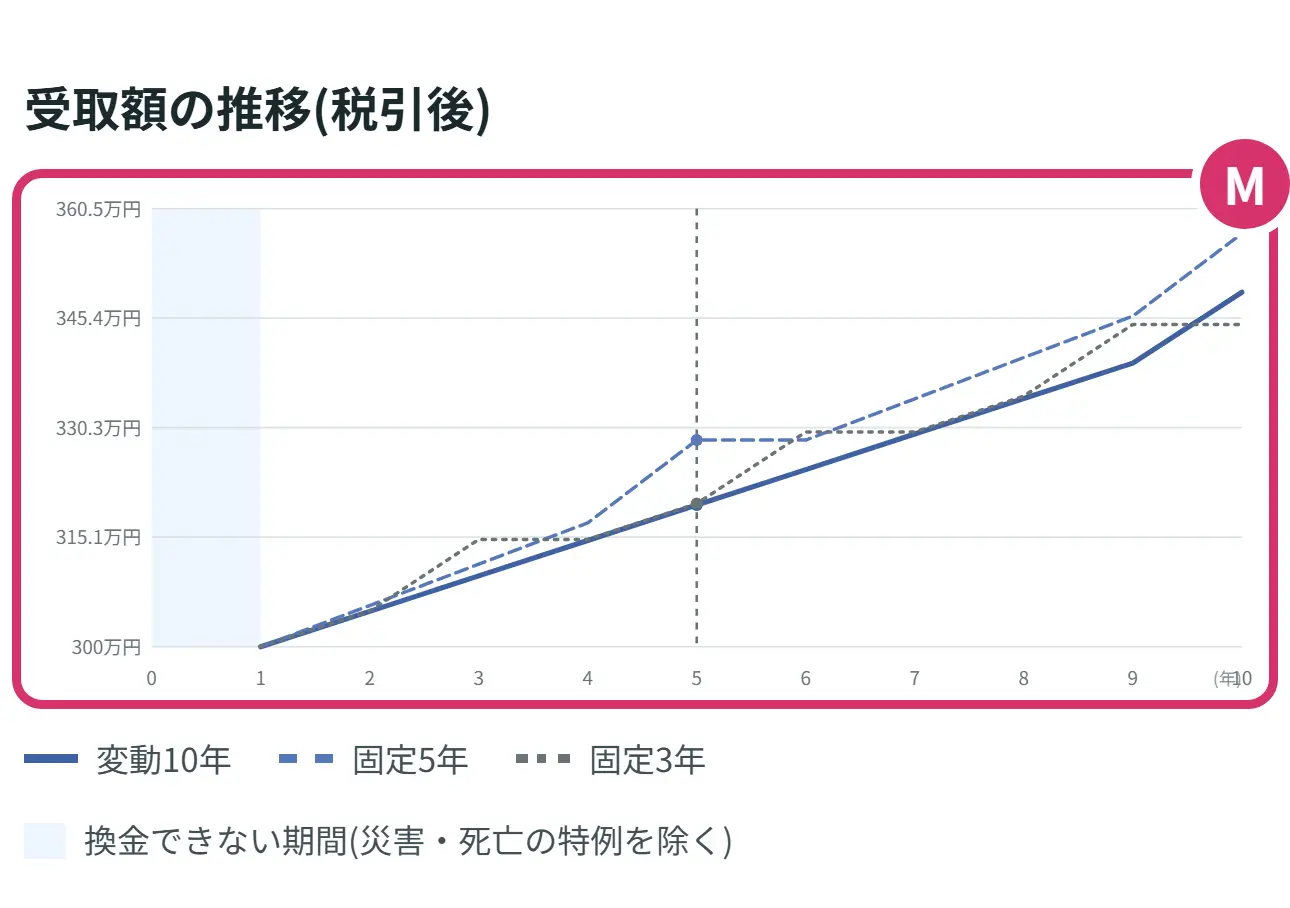
- M受取額の動きのグラフです。縦の点線が入力した期間で、左の色の帯は換金できない期間です。固定の線は、満期の年に上がります。満期の年には差し引きが無くなるからです。その次の年は、買い直した分を途中換金する形になるので、線が平らになります。
ステップ5 いま持っている国債なら、差し引かれる額を計算する
すでに持っている方は、ページの中ほどにある、途中で換金したときに差し引かれる額を計算する欄を使います。
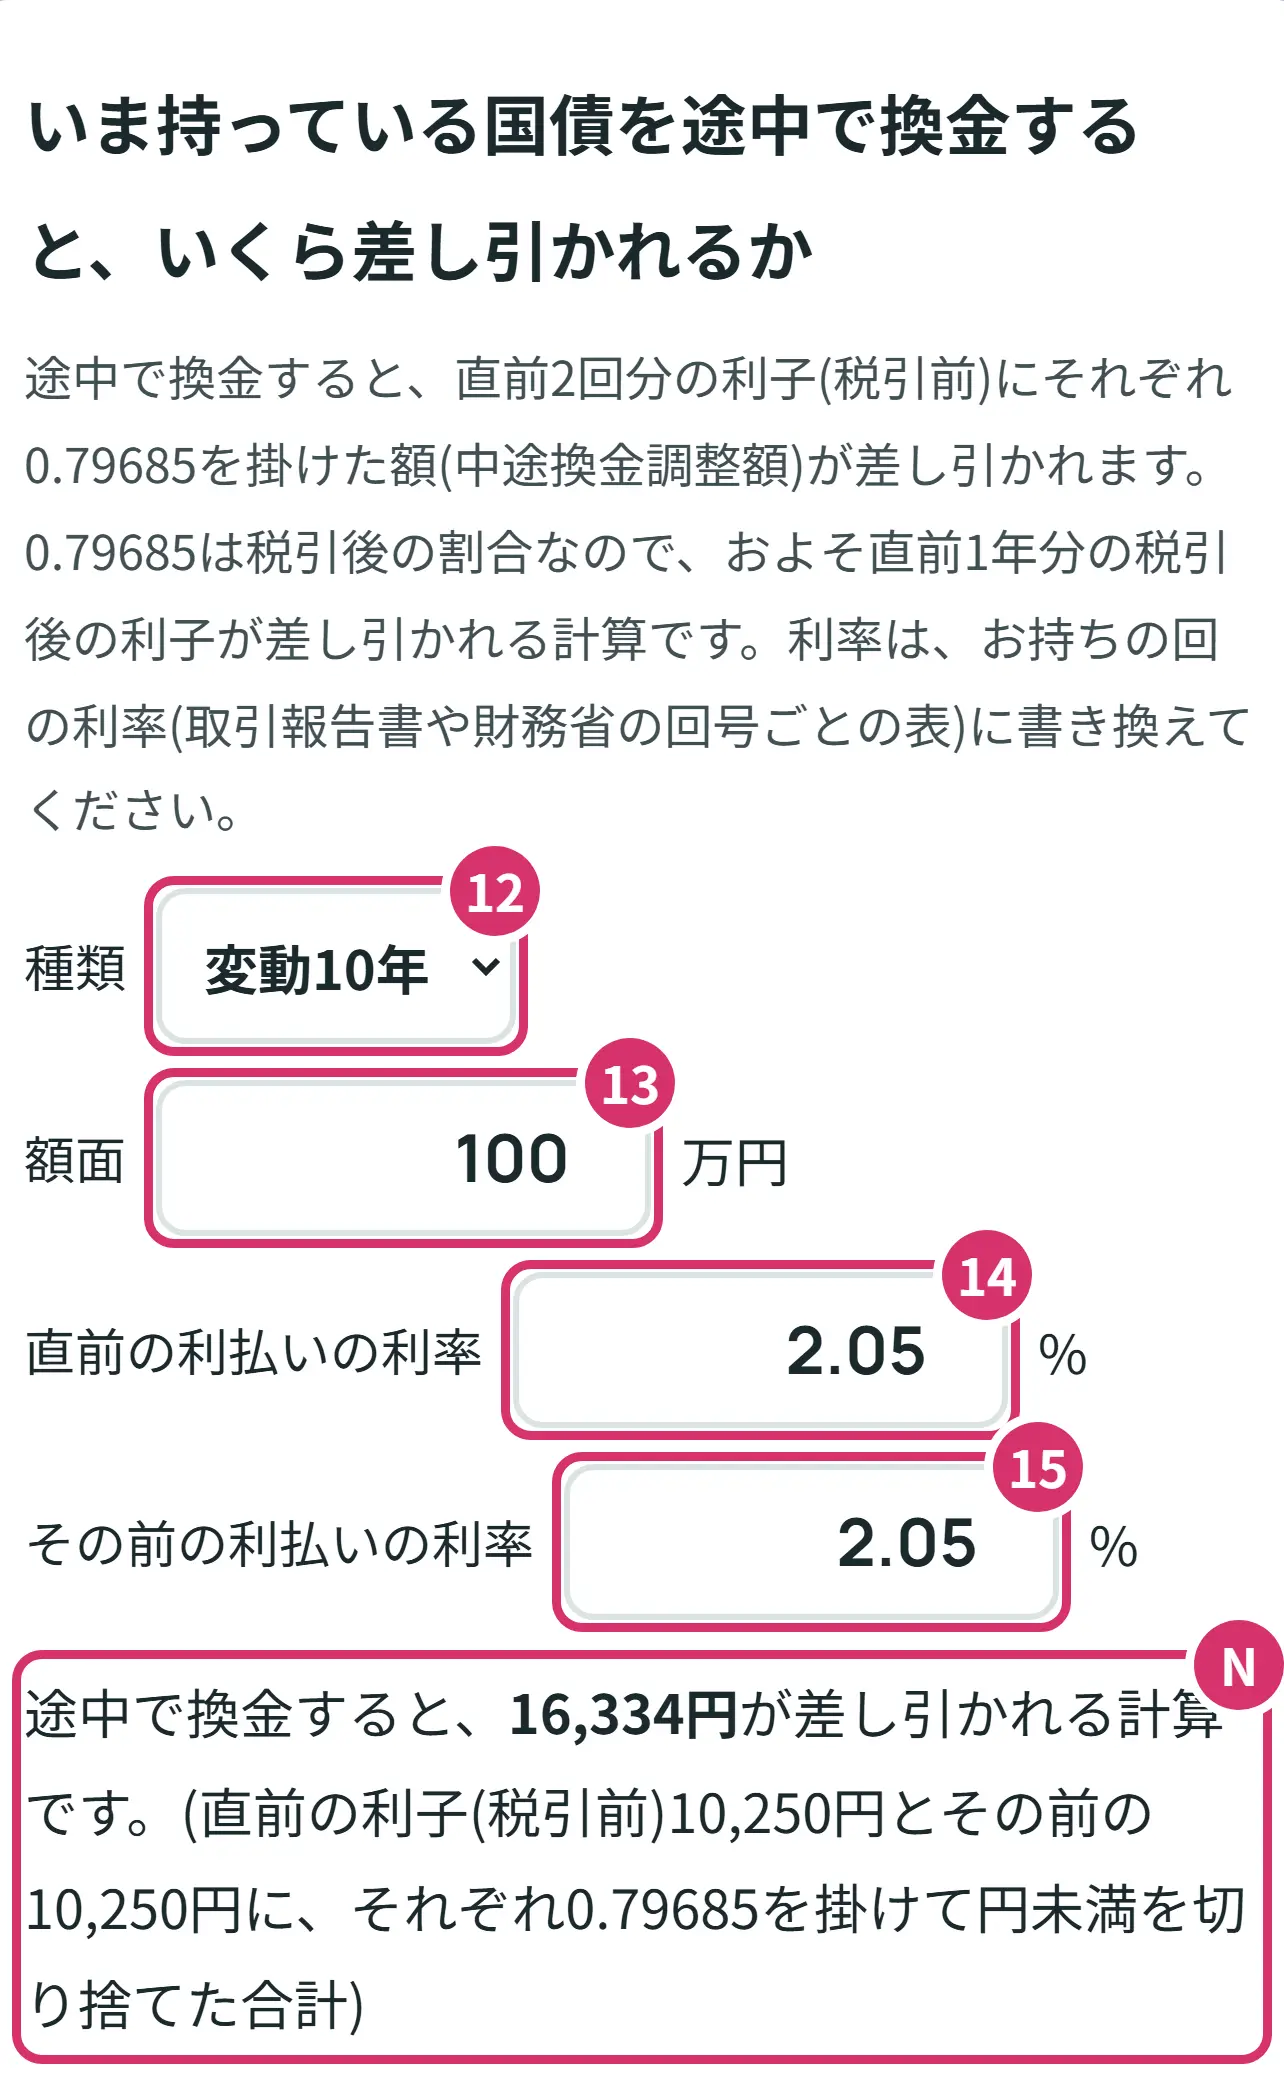
- 12種類を選びます。選ぶと、その月の募集分の利率が仮に入ります。
- 13額面です。持っている金額を万円単位で入れます。一部だけ換金するなら、その金額です。
- 14直前の利払いの利率を、持っている回の利率に書き換えます。取引報告書か、財務省の回号ごとの表で分かります。
- 15その前の利払いの利率です。固定5年と固定3年は利率が変わらないので、14と同じです。変動10年は半年ごとに変わるので、違うことがあります。
- N差し引かれる額です。最初の数字(100万円・2.05%)なら16,334円です。実際に受け取る額は、額面からこの額を引き、前回の利払日から換金日までの分の利子(経過利子相当額)を足した額です。
利払いがまだ2回に届いていない回は、差し引かれる額の計算が変わります。持っている回の正確な額は、財務省の個人向け国債シミュレーションで確かめられます。
計算の前提です。換金も満期も、利払日の直後として計算する概算で、実際の額とは数円単位で違うことがあります。固定5年と固定3年は、満期の後に同じ金額で買い直し、受け取った利子は現金で持つ(利息を付けない)として10年まで並べています。買い直しの利率は、入れた将来の金利と同じ幅で動かします。マル優などの非課税の制度は扱っていません。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。カードに書いてある金額と同じ数字が、結果のいちばん上に出れば、見方は合っています。そのあと、金額と期間を自分の数字に変えてみましょう。
- かんたん計算で金額と期間を選べた
- 3つの受取額と、満期か途中換金かの説明を読んだ
- 「上昇(+1.00%)」と「低下(−1.00%)」を押して、変動10年の受取額が変わるのを見た
- 使う時期が早まった場合の受取額を、年ごとの表で見た
言葉の意味をもう少し見る
- 額面(がくめん)金額
- 国債の金額のことです。個人向け国債は額面100円につき100円で買えるので、買った金額と同じです。
- 利子
- 国債を持っていると半年ごとに受け取るお金です。
- 基準金利
- 利率を決めるもとになる金利です。変動10年は10年の国債の入札、固定5年と固定3年は5年と3年の国債の想定利回りをもとにします。3種類とも別の数字です。
- 適用利率(てきようりりつ)
- 変動10年で、その半年の利子の計算に使う利率です。基準金利に0.66を掛けて、小数点以下第3位を四捨五入します。下限は0.05%です。
- 満期(まんき)
- 国債の期間が終わる日のことです。貸したお金がもどります(償還といいます)。
- 中途換金(ちゅうとかんきん)
- 満期の前に、国に買い取ってもらってお金にすることです。途中解約と呼ばれることもあります。
- 中途換金調整額
- 途中換金で差し引かれる額です。直前2回分の利子(税引前)に、それぞれ0.79685を掛けて計算します。
- 税引後(ぜいびきご)
- 税金を引いた後の金額です。国債の利子からは20.315%が差し引かれます。
- 募集分・回号(かいごう)
- いつ売り出された国債かを示すものです。2026年10月募集分の変動10年は第199回です。
- マル優
- 障害者等の非課税貯蓄制度の呼び名です。遺族年金を受けることができる妻である方や、身体障害者手帳の交付を受けている方などが対象で、利子の税金を非課税にできます。シミュレーターでは扱っていません。
よくある質問
Q1個人向け国債は元本割れしますか。
財務省は募集中の国債の案内で、発行後1年経過すれば国の買取による中途換金ができ、「元本割れのリスクなし」と説明しています。途中換金では直前2回分の利子の分が差し引かれますが、それまでに受け取った利子と合わせた受取額が元本を下回らない仕組みです。発行から1年たつまでは、原則として換金できません。
Q2個人向け国債を100万円買うと、利息はいくらですか。
2026年10月募集分の利率で、税引後の利子の合計は、固定5年を5年持つと95,177円、固定3年を3年持つと49,443円、変動10年を10年持つと163,334円です(変動10年は利率が2.05%のまま続いた場合)。利率は毎月変わるので、今の数字はシミュレーターで確かめてください。
Q3変動10年と固定5年、どっちを選べばいいですか。
どれがよいかは、このページでは決めません。いつ使う予定か、金利がどうなると置くかで、受取額の順番が変わるためです。シミュレーターで持つ期間と将来の金利を変えて、差がどう変わるかを見て、ご自身で判断してください。
Q4個人向け国債はいくらから、いつ買えますか。
1万円から1万円単位で、購入金額に上限はありません。毎月募集があり、募集の期間はおおむね1か月です。扱う種類や期間は金融機関によって違うことがあります。
Q5途中解約(中途換金)に手数料はかかりますか。お金はいつ入りますか。
差し引かれる調整額のほかに、手数料はかかりません。お金が入るのは、申し込んだ日を含めておおむね3営業日後です。申し込むタイミングなどによって違うので、取扱機関にお尋ねください。
Q6税金はいくら引かれますか。
利子を受け取るときに20.315%(所得税など15.315%、住民税5%)が差し引かれます。シミュレーターの受取額は、この税金を引いた後の額です。
Q7金融機関がつぶれたら、国債はどうなりますか。
財務省は「元本や利子の支払いは、国が責任を持って行います。」とし、口座を開いている金融機関が破綻した場合でも、元本や利子の受け取りができなくなることはないと説明しています。
次に見るとよいもの
- 個人向け国債と預金の比較シミュレーター:定期預金などと比べたい方
- 新NISA 積立→取り崩しシミュレーター:毎月積み立てて増やすことも考えたい方
- 積立シミュレーター:積立額と利回りで計算したい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 財務省「個人向け国債商品概要」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省の変動10年 第199回債の発行条件
- 財務省の変動10年の基準金利の一覧(CSV)
- 財務省「個人向け国債の商品性についてのよくある質問」
- 財務省「個人向け国債の発行等についてのよくある質問」
- 財務省「個人向け国債の金利についてのよくある質問」
- 財務省「個人向け国債の中途換金についてのよくある質問」
- 財務省「個人向け国債のその他のよくある質問」
- 財務省の個人向け国債の買い方のページ
- 財務省の個人向け国債シミュレーション
- 財務省「個人向け国債の法人等への販売対象拡大について」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」