はじめての高額療養費|いくらから・いくら戻るかを図で説明、シミュレーターの使い方
2026年11月5日確認
入院や手術が決まって、医療費がいくらになるのか気になっている方へ。このページを読み終わるころには、高額療養費シミュレーターに自分の年収と医療費を入れて、ひと月の自己負担と1年間の見通しを読めるようになります。気になるところから、ゆっくり読んでください。
高額療養費とは?
ひとことで言うと、ひと月の医療費の自己負担に上限があり、超えた分が戻ってくる制度です。
厚生労働省が例に出している、年収約370万円から約510万円の方で医療費が100万円の場合です。窓口の3割は30万円ですが、自己負担の上限は92,940円。残りの207,060円は、申請すると戻ります。会社員の健康保険も、国民健康保険も使える制度です。
上限の額は、年齢と所得で決まります(人工透析など一部の病気には別の上限があります)。ここからは70歳未満の方の、2026年8月から2027年7月までの金額で説明します。
いくらから対象?上限は区分で決まる
70歳未満の方の上限は5つの区分に分かれています。窓口の自己負担が、自分の区分の金額を超えると対象になります。
| 区分 | 標準報酬月額 | 年収の目安 | ひと月の上限 |
|---|---|---|---|
| 区分ア | 83万円以上 | 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% |
| 区分イ | 53万〜79万円 | 約770万〜約1,160万円 | 179,100円+(医療費−597,000円)×1% |
| 区分ウ | 28万〜50万円 | 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% |
| 区分エ | 26万円以下 | 〜約370万円 | 61,500円 |
| 区分オ | 住民税が非課税の方 | — | 36,900円 |
医療費は、窓口の3割ではなく、もとの総額(10割)のことです。区分エとオは、医療費がいくらでも同じ金額です。区分の説明は協会けんぽの案内、年収の目安は厚生労働省の資料によります。
「+1%」は小さな足し算です
区分ア・イ・ウの式の「×1%」は、医療費が大きくなった分の1%だけを足すという意味です。窓口の3割がどんどん増えても、自己負担はあまり増えません。区分ウで見てみましょう。ピンクが自己負担、緑の点線が戻る分です。
医療費100万円なら92,940円、200万円なら102,940円、300万円なら112,940円です。医療費が3倍になっても、自己負担の増え方は2万円ほどです。
自分の区分はどれ?
区分を正式に決めるのは年収ではなく標準報酬月額です。毎月の給与(基本給に残業代や通勤手当などを足した額。賞与は入りません)を区切りの表に当てはめた金額で、原則として4月から6月の給与で決まります。月給で見ると、次のあたりです。
| 区分 | 月給のあたり |
|---|---|
| 区分ア | 81万円以上 |
| 区分イ | 51.5万円以上81万円未満 |
| 区分ウ | 27万円以上51.5万円未満 |
| 区分エ | 27万円未満 |
賞与があると、年収の目安とずれることがあります。例えば賞与なしの年収350万円は月給およそ29万円で、標準報酬月額30万円の区分ウです。年収500万円でも月給26万円で賞与が多ければ、区分エです。自分の標準報酬月額は、勤め先の担当の方に聞くと確かです。
「ひと月」は1日から末日まで(月またぎの数え方)
協会けんぽは「高額療養費は1か月(暦月単位)にかかった医療費をもとに決定します。」と説明しています。入院が2つの月にまたがると、月ごとに別々に上限を当てはめます。同じ医療費でも、次のように違う計算になります(区分ウの例)。
同じ月なら92,940円、分かれると合計175,880円です。入院の日程は治療の都合で決まるものなので、ここでは数え方だけを説明しています。シミュレーターで月をまたぐ場合は、月ごとに金額を入れて2回計算してください。
上限の対象になるお金、ならないお金
保険がきく診療の、窓口の自己負担です。領収書の一部負担金のところです。
差額ベッド代、入院中の食事代、歯のインプラントなど保険がきかない費用は、上限の外です。上限を超えても戻りません。
厚生労働省は「先進医療に係る費用」は全額自己負担と説明しています。そのほかの保険がきく部分の自己負担には、高額療養費が使えます。
領収書のどこを見る?
協会けんぽの領収書の見方の例を絵にしました。シミュレーターに入れるのは、合計の請求金額ではなく一部負担金です。
この例は保険の点数が133,500点で、総額は1点10円で1,335,000円、その3割が400,500円です。区分ウの方なら、シミュレーターに400500と入れると自己負担は96,290円、戻る額は304,210円と出ます。実際に払うお金は、保険外の55,000円と食事の6,500円を足して157,790円という計算です。
窓口の支払いを上限までにする(限度額適用認定証とマイナ保険証)
戻ってくるとはいえ、先に大きなお金を用意するのは大変です。あらかじめ手続きをしておくと、窓口で払う金額そのものを上限までにできます。
方法は2つあります。自己負担の額は同じで、変わるのは先に払う金額です。
窓口でマイナ保険証を出す方法です。病院がオンライン資格確認を導入していることが条件です。協会けんぽは「マイナ保険証を利用される場合は申請不要です。」と案内しています。
マイナ保険証を使えない方は、加入している健康保険に先に申請して交付を受け、資格確認書と一緒に窓口へ出します。申請した月より前の月の分は交付されないので、入院や手術の予定が決まったら早めに手続きしましょう。
協会けんぽの案内では、マイナ保険証を使う場合でも、限度額適用・標準負担額減額認定証の申請が必要です。
窓口で上限までになるのは、病院ごと、入院と通院ごとです。同じ月に別の病院にもかかって、足すと上限を超えるときは、あとから高額療養費の申請をします。
認定証を受け取った月より前の月の分は、窓口では精算されず、あとからの申請になります。同じ月の分なら病院で精算できることもあるので、窓口で相談してみましょう。認定証の有効期間は最長1年で、2026年8月から交付されるものは最長で2027年7月31日までです。
あとから申請するとき
高額療養費は、診療月の翌月1日から2年で時効になります(協会けんぽ)。2か月にまたがったら、申請書は月ごとに1枚ずつです。
協会けんぽは、支給まで「診療月から3か月以上かかります」と案内しています。しばらく時間がかかるつもりで見ておきましょう。
協会けんぽには高額医療費貸付制度があります。戻ってくる見込み額の8割を無利子で借りられ、あとで支給される高額療養費から返す形です。
加入している健康保険です。協会けんぽなら加入している支部で、電子申請もできます。自分の加入先は、マイナポータルか資格確認書で確かめられます。
治療が長引くとき(多数回該当と年間上限)
治療が続く方の負担をさらに軽くする仕組みが2つあります。
| 区分 | 通常の上限 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 区分ア | 270,300円 | 140,100円 | 1,680,000円 |
| 区分イ | 179,100円 | 93,000円 | 1,110,000円 |
| 区分ウ | 85,800円 | 44,400円 | 530,000円 |
| 区分エ | 61,500円 | 44,400円 | 530,000円 |
| 区分オ | 36,900円 | 24,600円 | 290,000円 |
区分ア・イ・ウの通常の上限には、1%の分が足されます。区分エで標準報酬月額が15万円以下と確認できた方の年間上限は41万円で、2027年8月以降に戻る形です。
多数回該当とは、直近12か月に3回以上高額療養費を受けると、4回目から上限が下がる仕組みです。協会けんぽは「高額療養費の該当月は連続している必要はありません。」と説明しています。限度額適用認定証などで窓口の支払いが上限までになった月も数えます。
年間上限とは、8月から翌年7月までの1年間の自己負担の上限で、2026年8月にできました。月の上限に届かない月も含めて足していき、年間上限に届いたら、超えた分が戻ります。治療の始まりが8月でなければ、1年の途中で数え直しになります。
絵は、シミュレーターの例のAさん(区分エ・窓口30万円が12か月)です。1か月目から3か月目は61,500円、4か月目からは44,400円。足していくと11か月目の途中で53万円に届き、11か月目の9,700円と12か月目の44,400円が戻る分になります。
年間上限の分の申請について、協会けんぽは「年間上限額の高額療養費の申請は令和9年8月から開始します。」と案内しています。令和9年は2027年です。2026年8月からの1年分は、すぐには戻らないと考えておきましょう。申請先は、7月31日の時点で入っている健康保険です。途中で健康保険が変わった方は、前の健康保険から証明書をもらって一緒に出します。健康保険組合などの方は、加入先に確かめてください。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。入れるところは5つで、ほとんどの方は年収と医療費の2つだけで動きます。写真は、Aさんの例です。
ステップ1 例のカードを押してみる
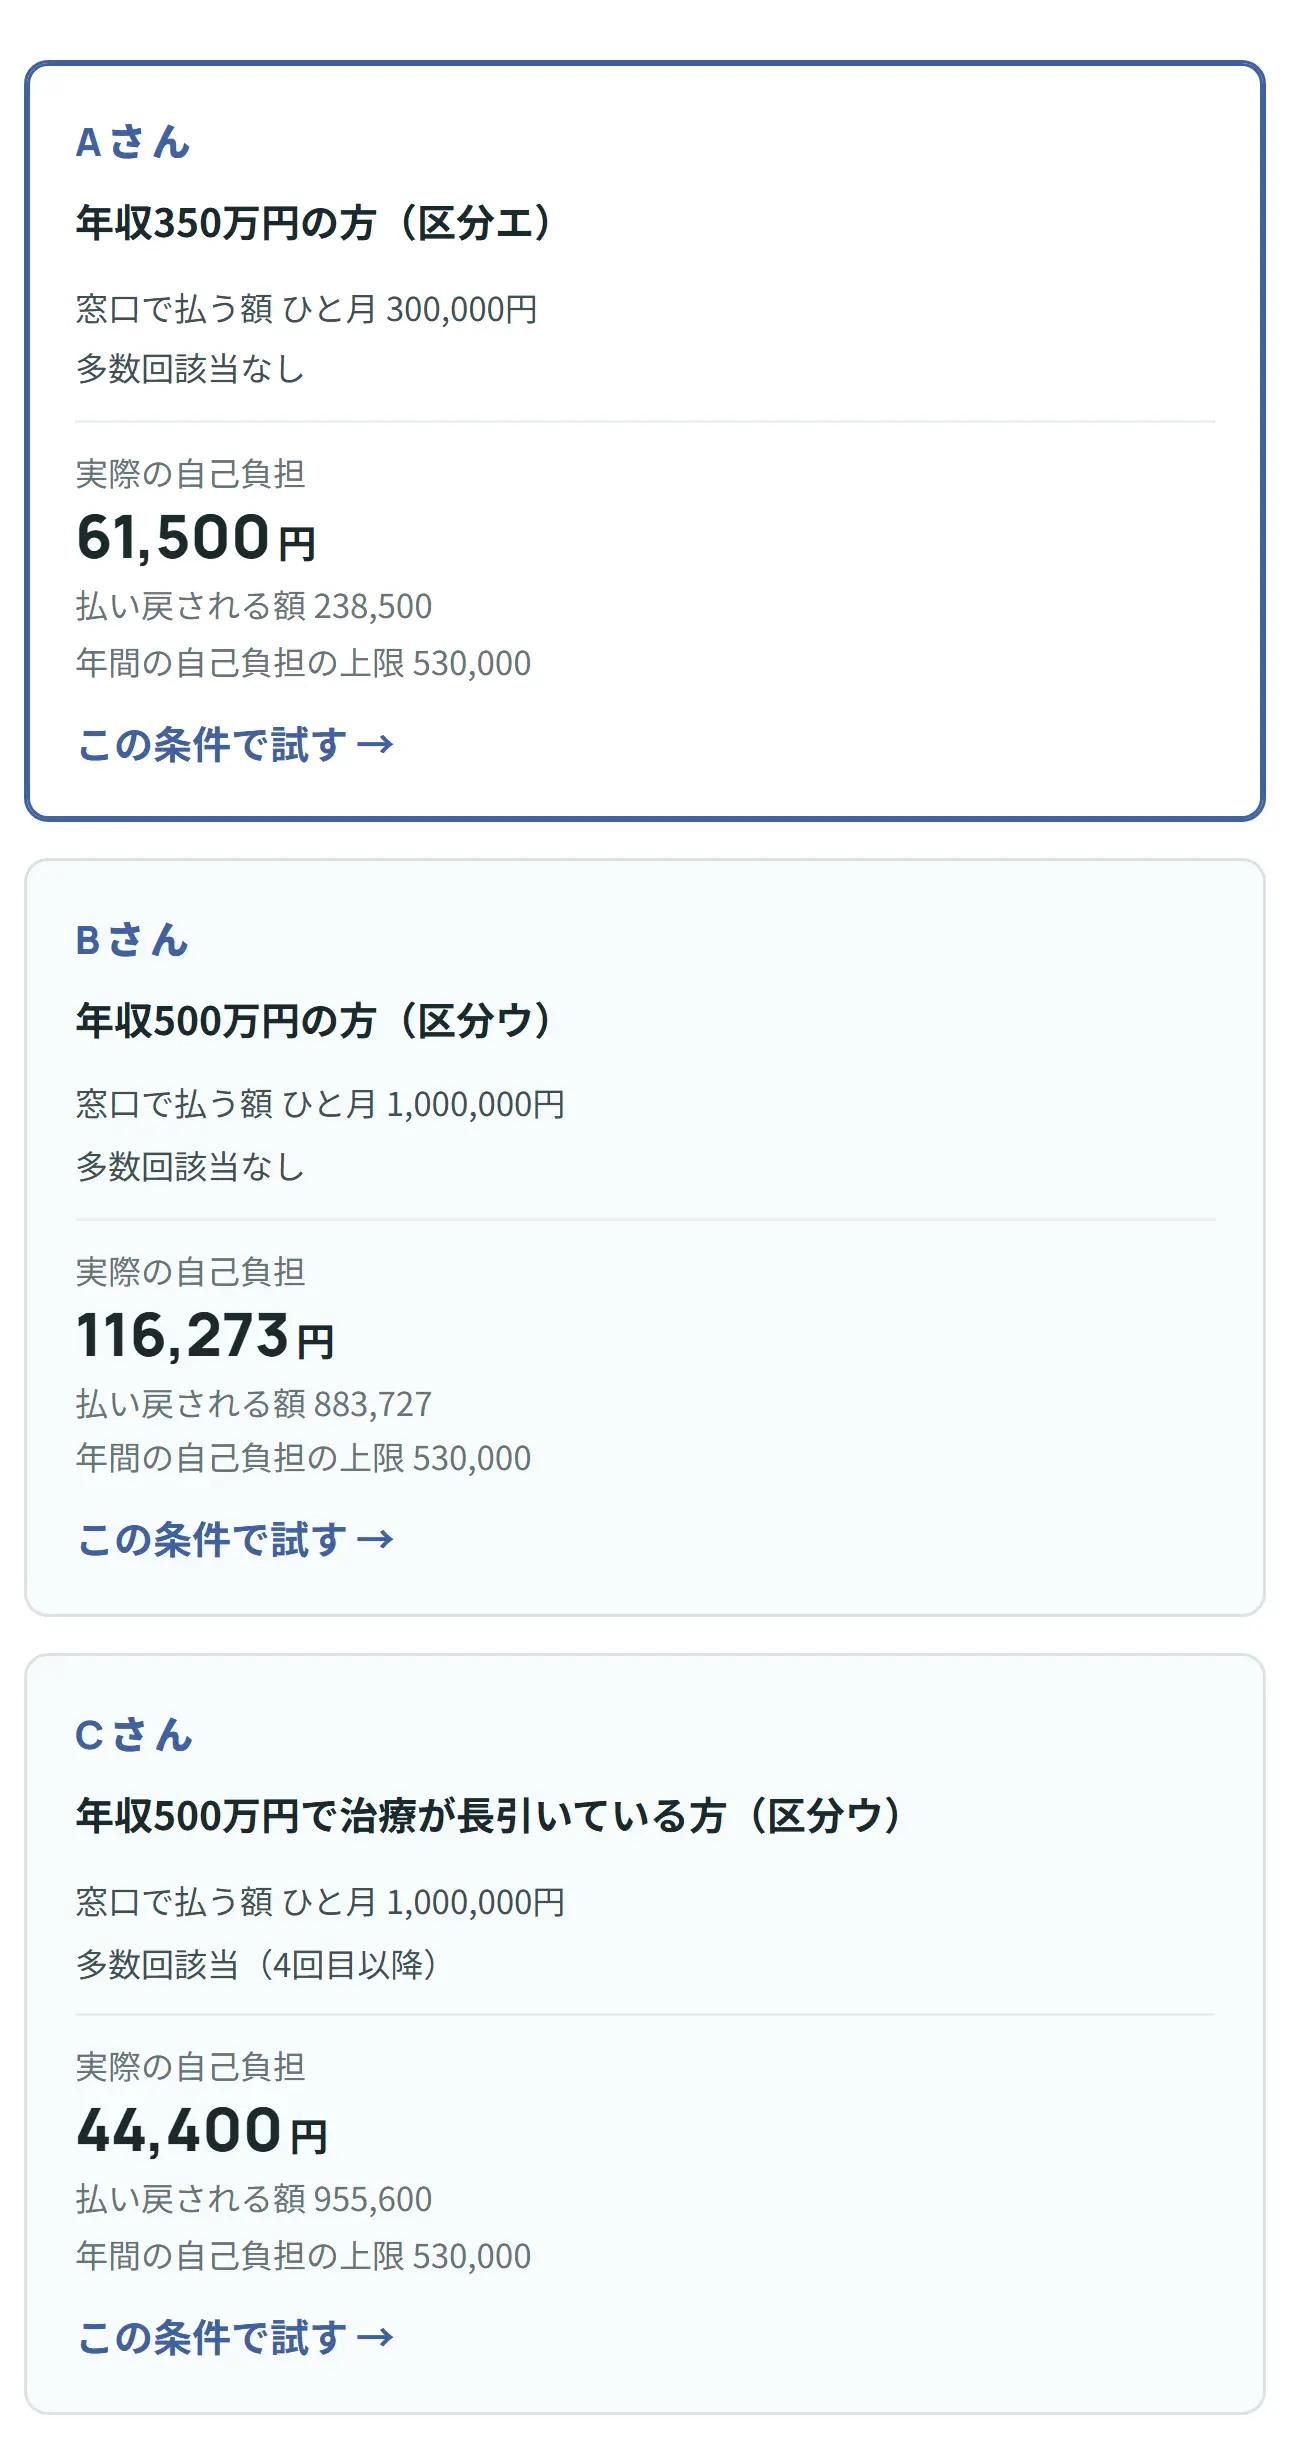
カードを押すと、その条件が入力欄に入り、結果が計算されます。まずはAさんを押して、画面の動きを見てみましょう。
ステップ2 自分の数字を入れる
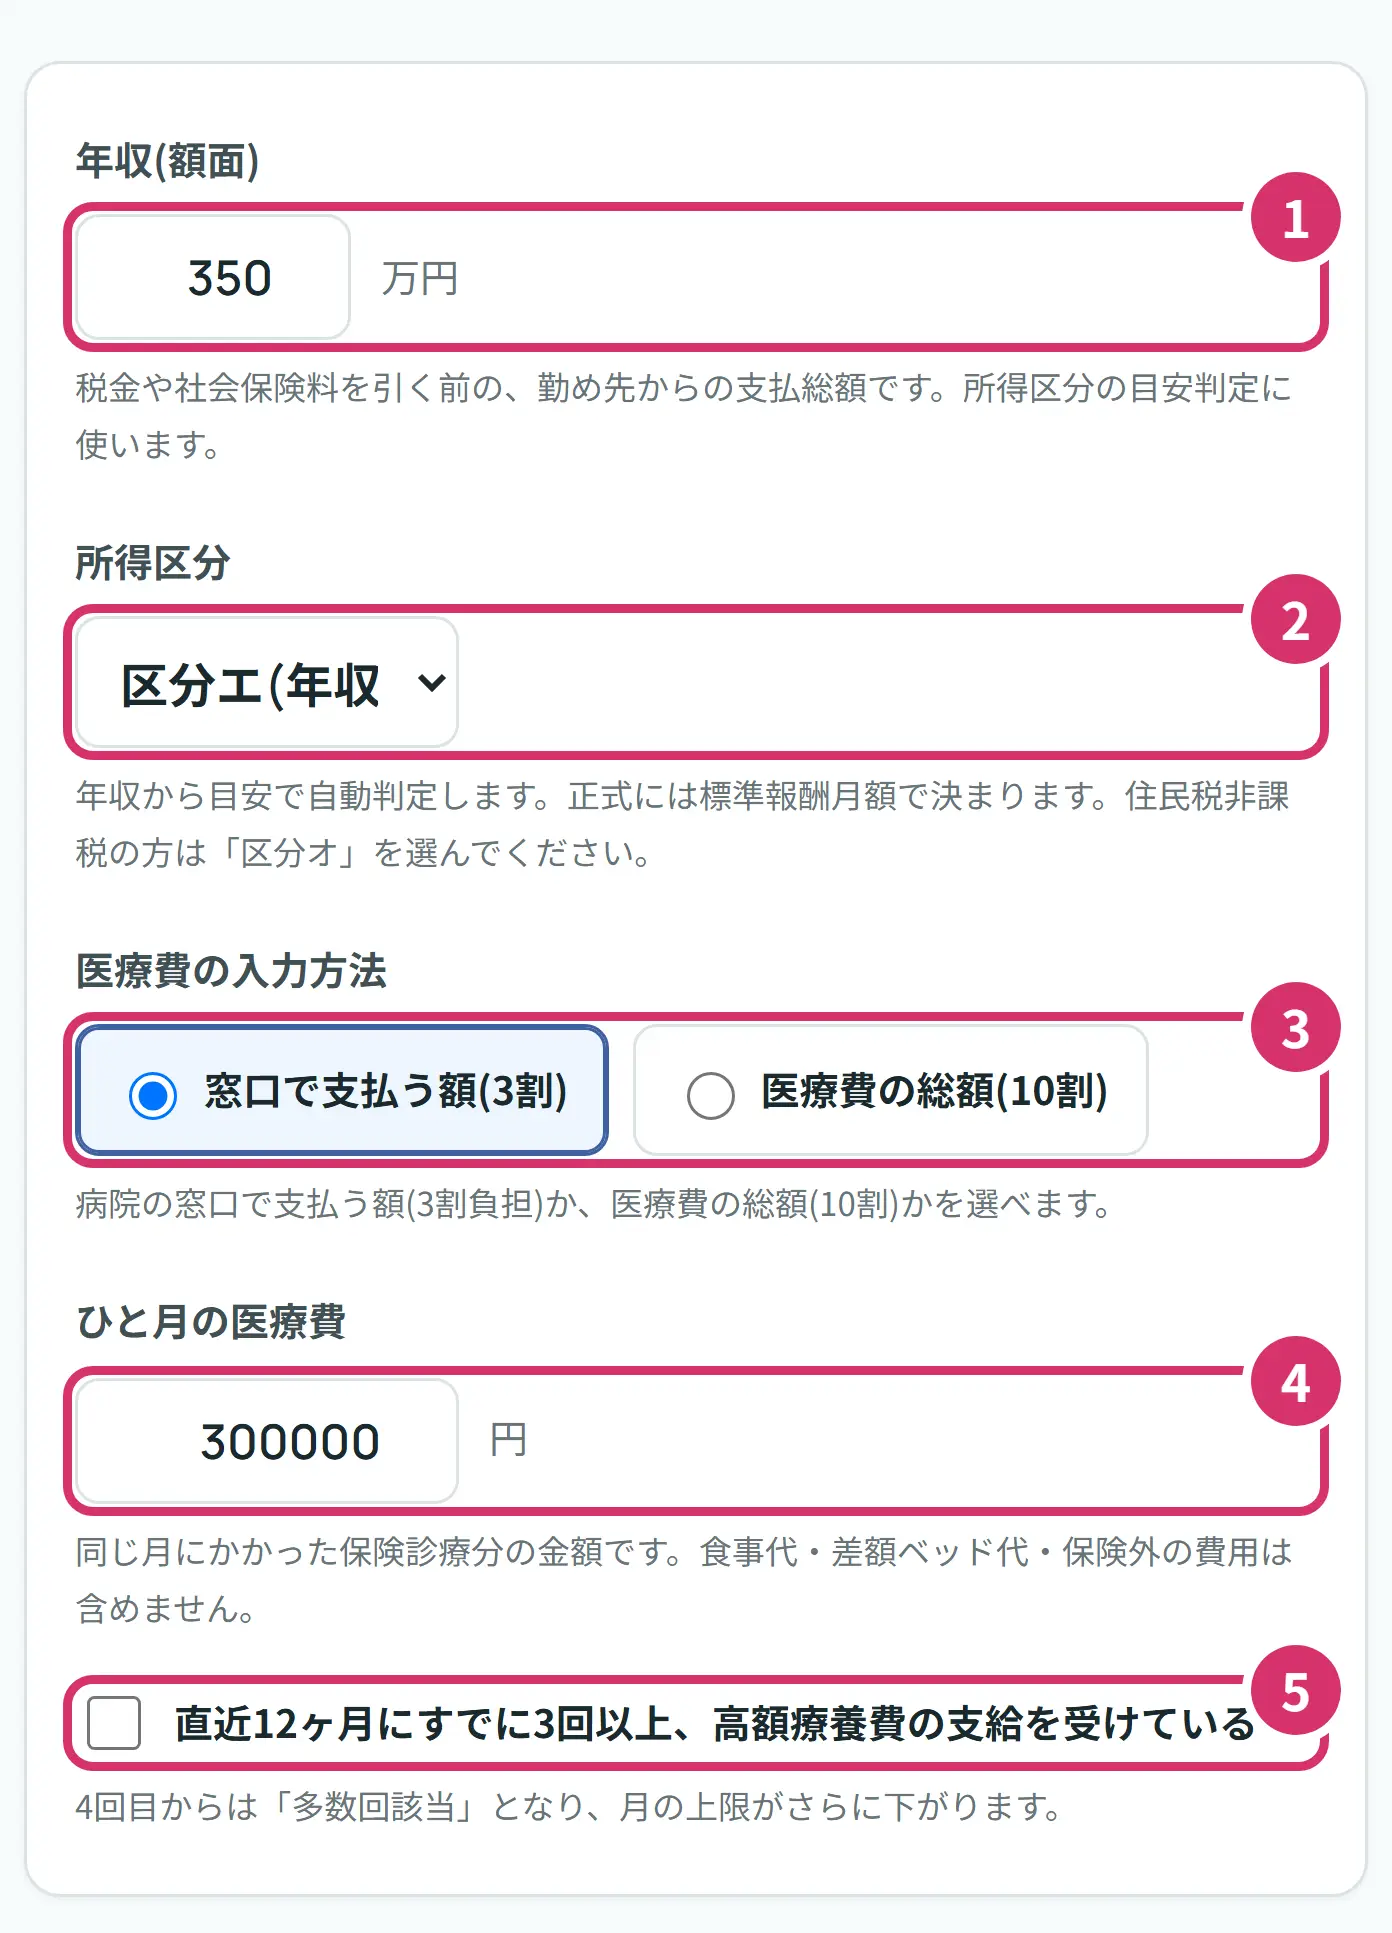
- 1年収(額面)には、税金や社会保険料を引く前の、1年間の給与を万円で入れます。会社員の方は源泉徴収票の「支払金額」です。入れると、2の区分が目安で自動的に選ばれます。
- 2所得区分は、2の欄を見て自分の区分と合っているかを確かめます。スマホでは文字が途中で切れて見えることがありますが、押すと全部読めます。月給で見て違っていたら、手で選び直してください。住民税が非課税の方は区分オを選びます。手で選んだあとに年収を変えると自動の判定に戻るので、年収を先に入れてから区分を選ぶと迷いません。
- 3医療費の入力方法は、ふつうは最初の窓口で支払う額(3割)のままで大丈夫です。領収書や見積もりに総額(10割)が書いてあるときは、となりの医療費の総額(10割)を選びます。切り替えると、4の金額は同じ月の値に自動で直ります(窓口30万円なら総額100万円)。
- 4ひと月の医療費には、1つの月(1日から末日)の保険診療の金額を入れます。領収書の一部負担金です。これからの入院や手術で金額が分からないときは、病院の窓口で見込みを聞いてみましょう。聞く前なら、最初の300000のままで見ても大丈夫です。
- 5チェックの欄は、直近12か月に、すでに3回以上高額療養費を受けた方が付けます。限度額適用認定証などで窓口の支払いが上限までになった月も数えます。初めての方は付けません。
シミュレーターは1人・1つの病院の形で計算しています。複数の病院にかかった月の足し方は、あとの図で説明します。
ステップ3 その月の結果を読む
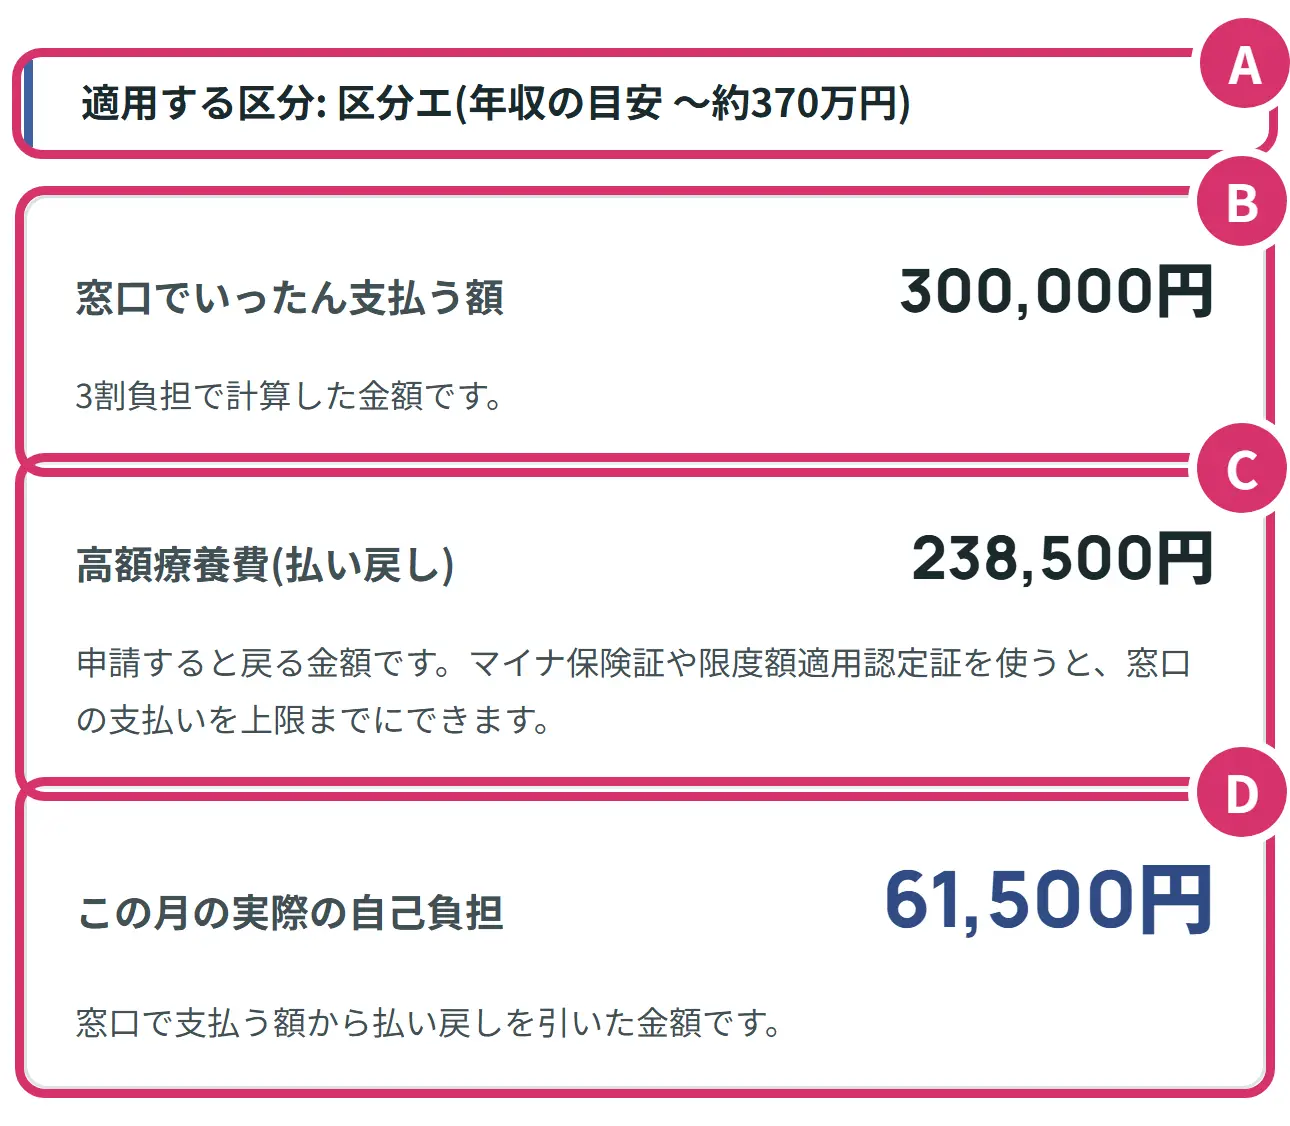
- A計算に使った区分です。Aさんは年収350万円なので区分エです。自分の区分と違っていたら、2を直します。
- B窓口でいったん払う額です。Aさんは300,000円。入力した金額の3割分です。
- C申請すると戻る金額です。Aさんは238,500円。マイナ保険証や認定証を使ったときは、窓口で払わずに済む分にあたります。
- Dいちばん見てほしい数字です。Aさんは61,500円。窓口の300,000円から、戻る238,500円を引いた額で、この月に実際に負担する金額です。食事代や差額ベッド代は、ここに足して考えます。
入れた金額が上限より少ないときは、この金額では高額療養費の対象になりません、という案内が出ます。その月は窓口で払った額がそのまま自己負担です。
ステップ4 1年間の見通しを読む
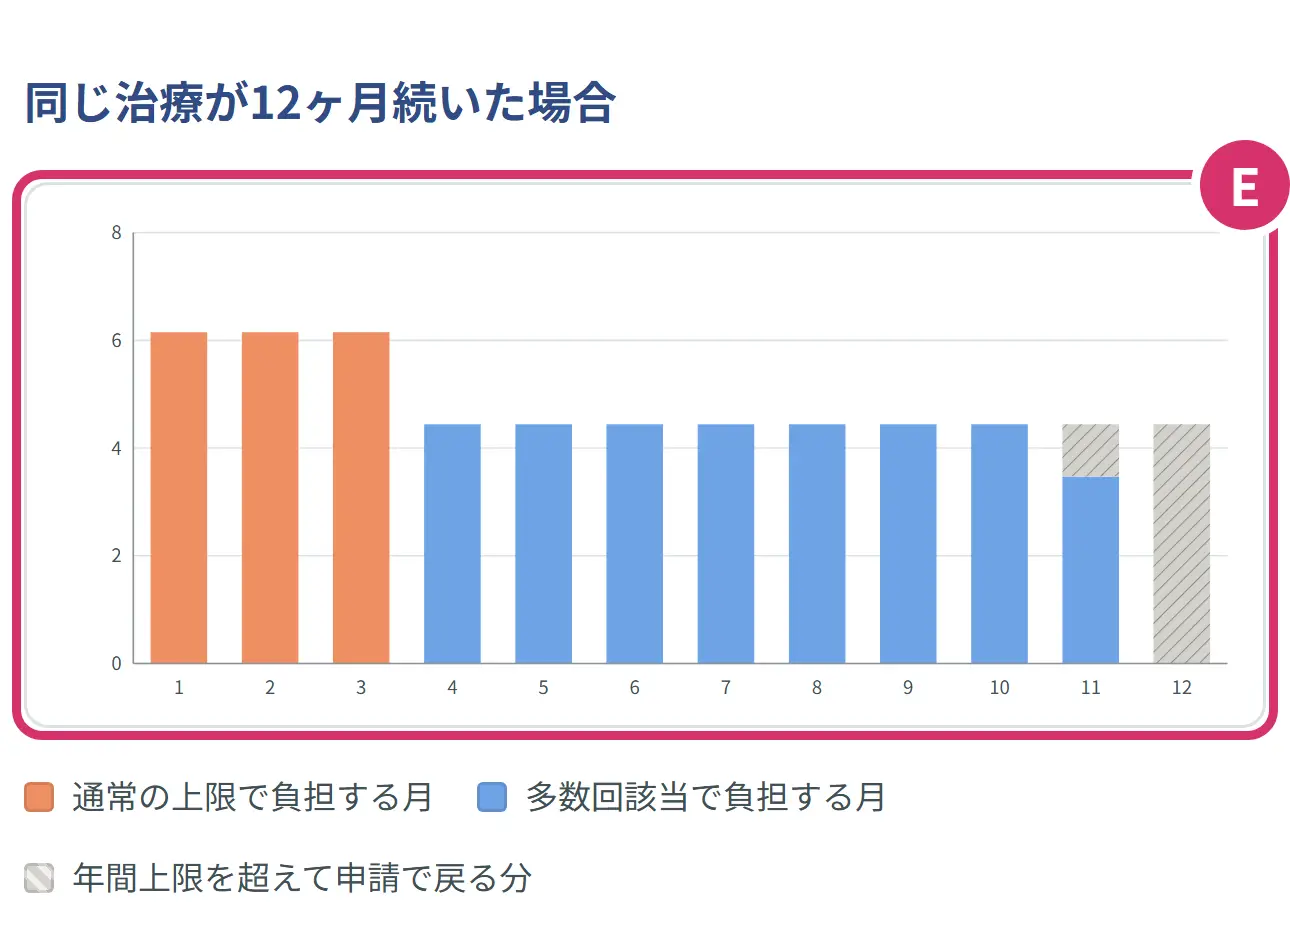
- E同じ治療が12か月続いた場合の、月ごとの負担です。横は月の数、縦は金額(万円)です。オレンジは通常の上限の月、青は多数回該当の月、斜線は年間上限を超えて申請で戻る分です。棒を押すと、その月の金額と累計が出ます。
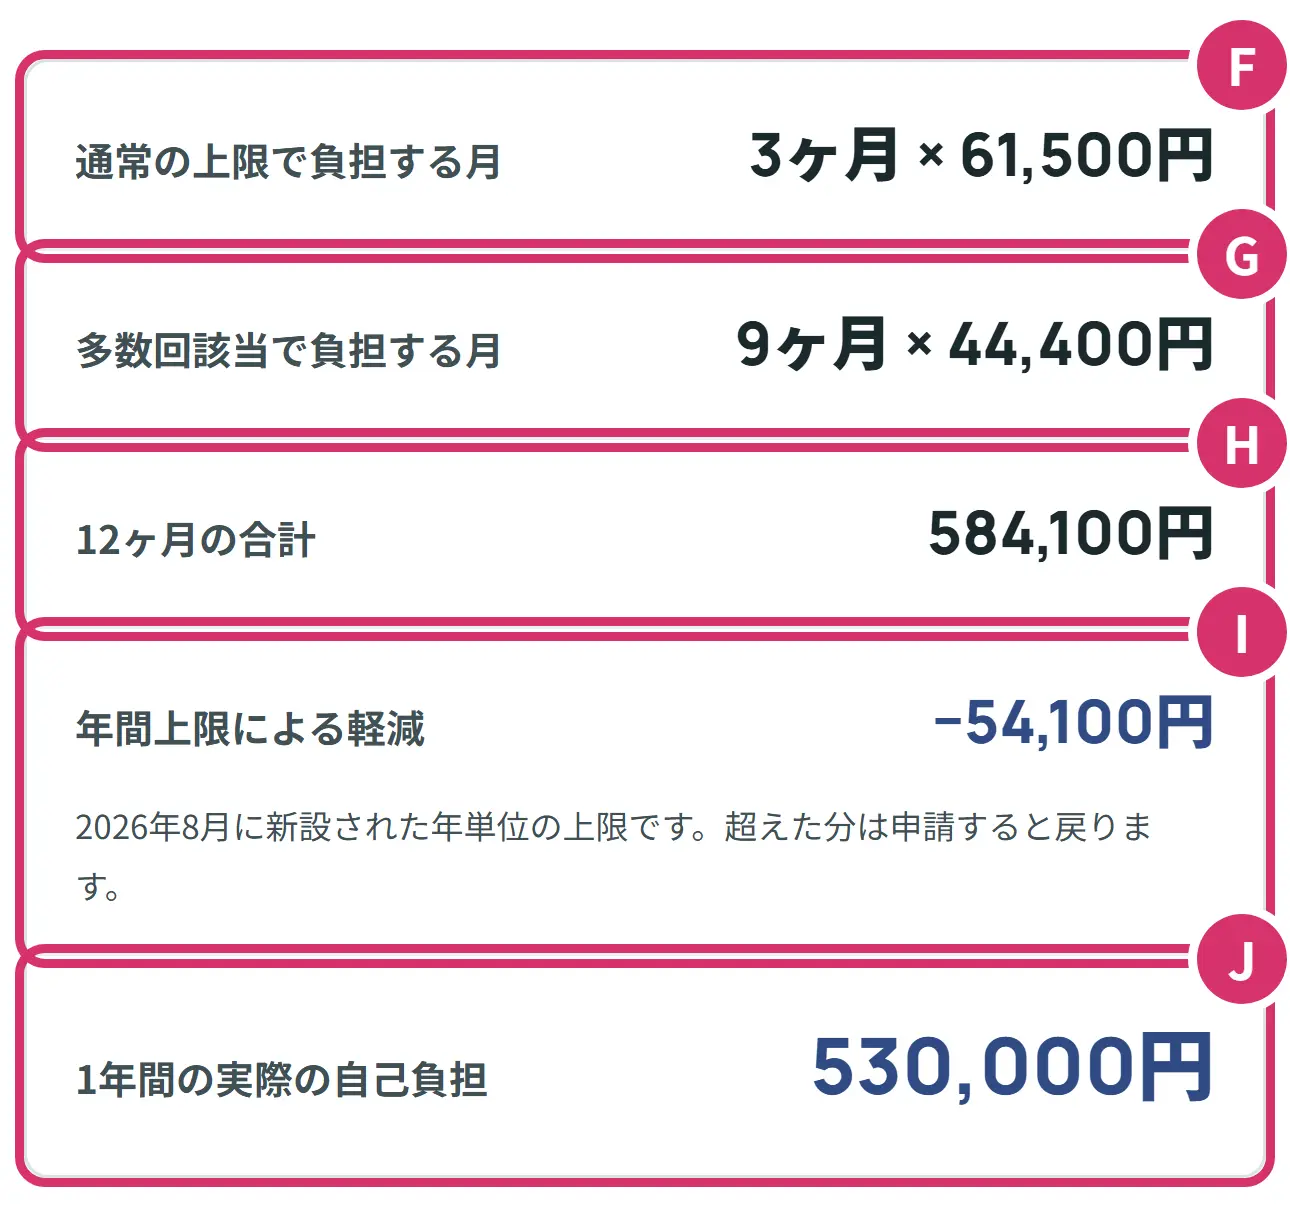
- F通常の上限の月です。Aさんは1か月目から3か月目の3か月で、61,500円ずつです。
- G多数回該当の月です。4か月目からの9か月で、44,400円ずつです。
- HFとGを足した額です。Aさんは584,100円です。
- I年間上限で減る分です。Aさんは年間上限が530,000円なので、54,100円減ります。年間上限を超えないときは、この行は出ません。
- J1年間の実際の自己負担です。Aさんは530,000円。治療が1年続いたときの見通しとして見てください。
この計算は、毎月同じ医療費が12か月続き、その12か月が8月から翌年7月に収まる場合の試算です。実際の治療は月ごとに金額が変わるので、1年間の大まかな見通しとして見てください。
BさんとCさんも見てみる
Bさんは年収500万円(区分ウ)で窓口100万円です。窓口の3割が100万円ということは、総額は約333万円。上限は85,800円に(約333万円−286,000円)の1%を足して116,273円です。Cさんは同じ条件で多数回該当にあたり、チェックを付けると自己負担は44,400円になります。チェックの欄を付けたり外したりして、数字の動きを見てみましょう。
家族に見せたいときや、あとで見直したいときは、入力欄の下の「条件をコピー」を押すと、同じ条件で開けるアドレスをコピーできます。
2027年8月からの限度額の表の読み方
2027年8月の診療分から、区分がさらに細かくなります(今の5つから、70歳未満で13の行に)。シミュレーターの計算は今の表のままで、2027年8月からの金額はページの中の表で確かめます。例えば今の区分ウは、3つに分かれます。
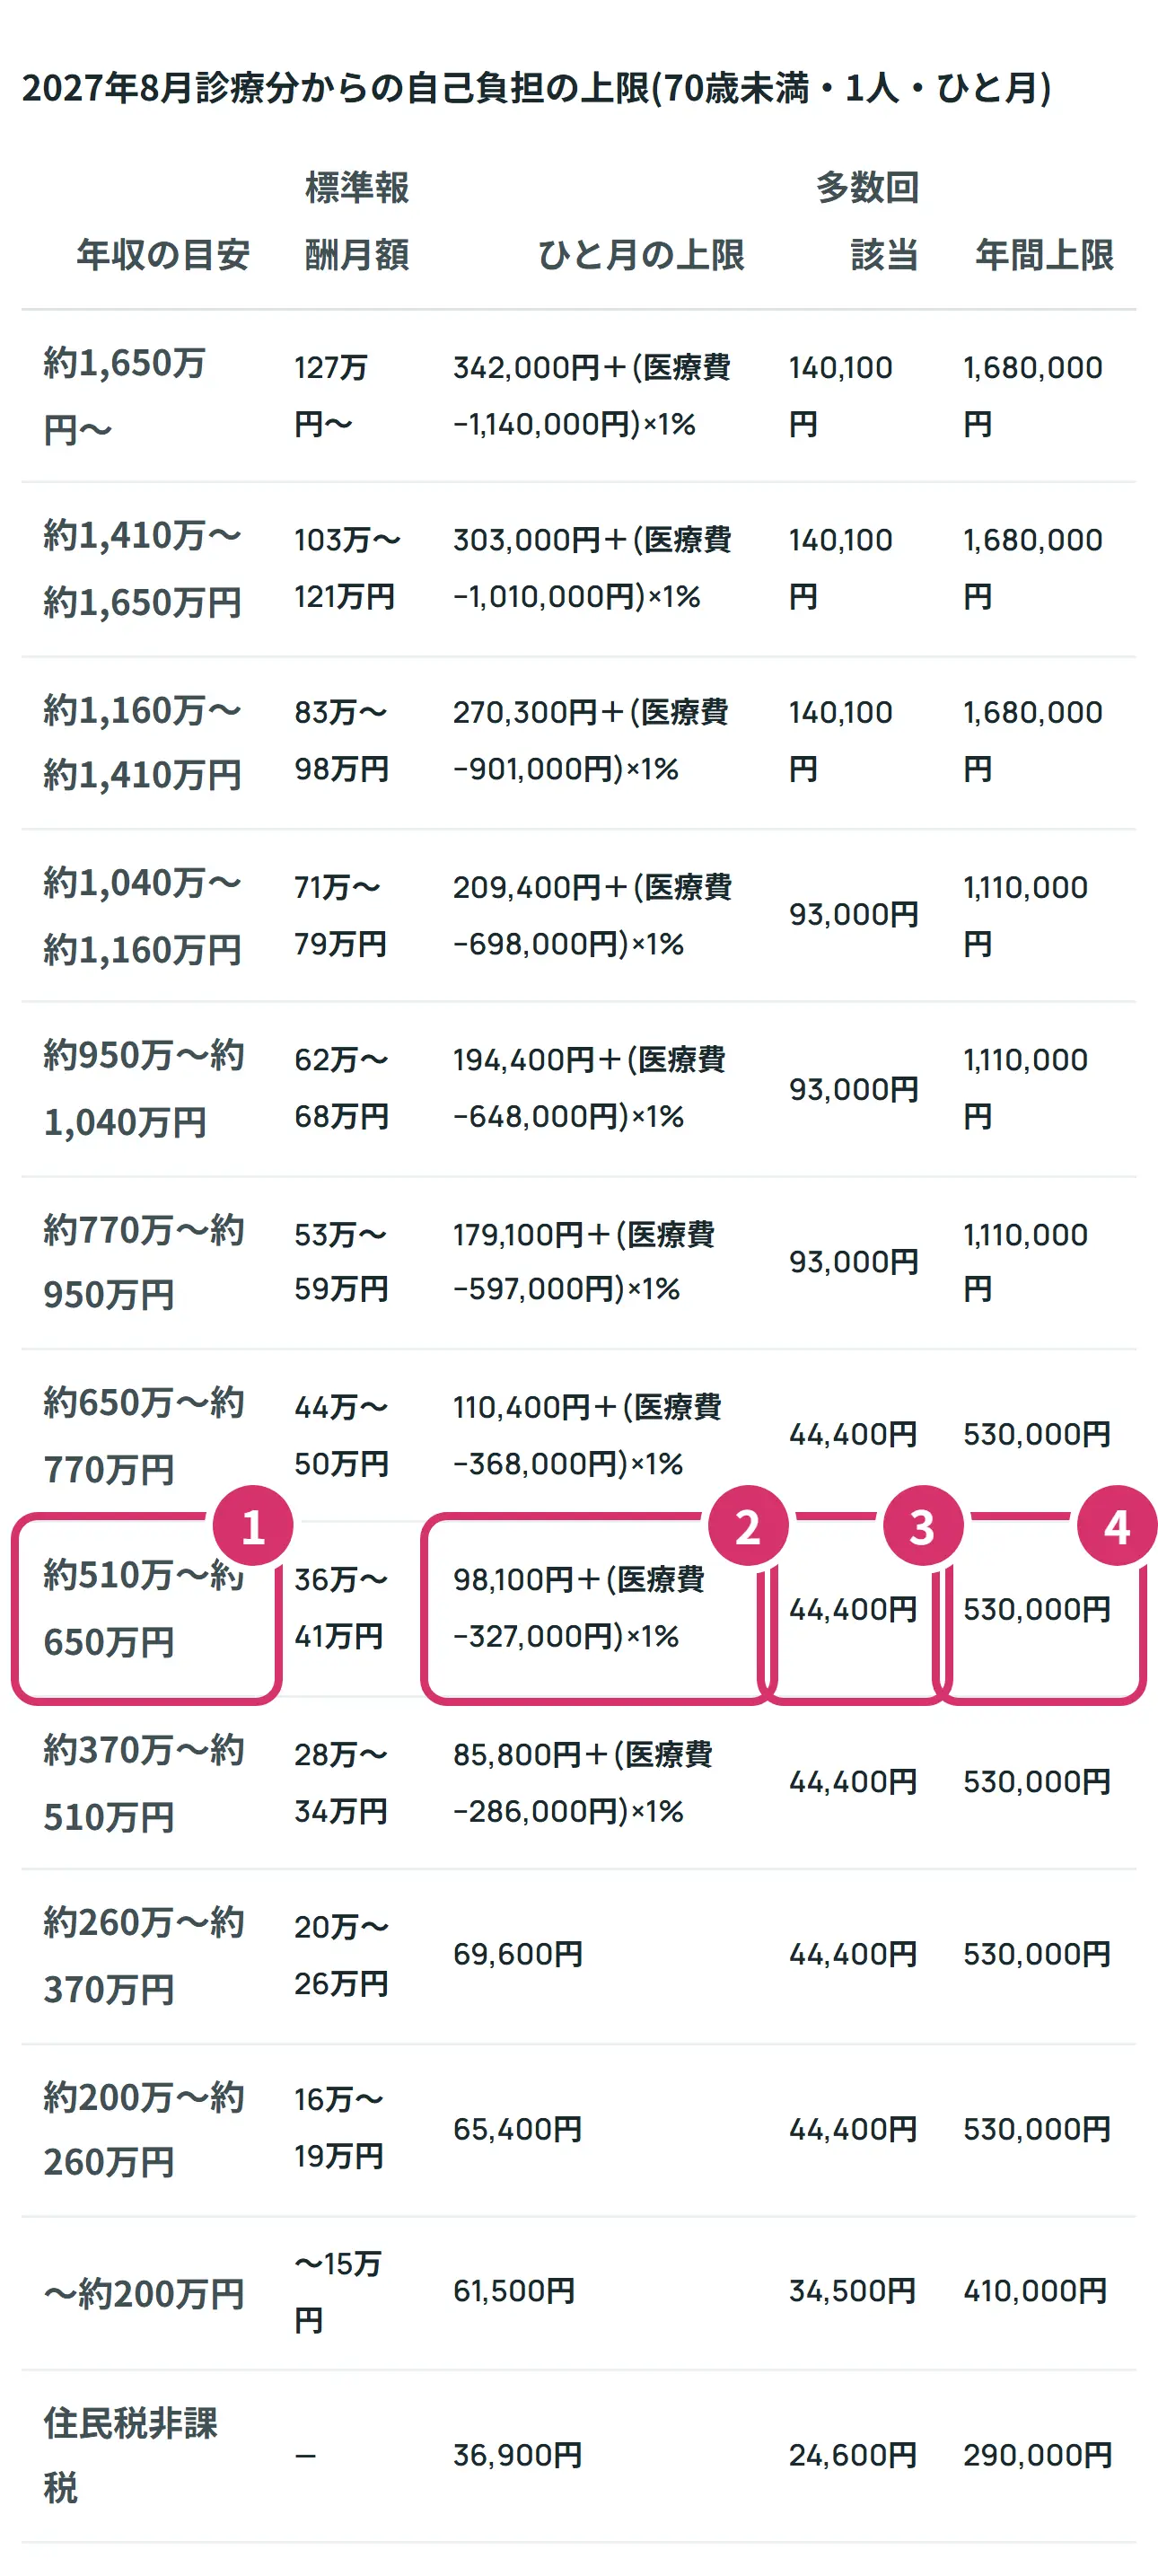
- 1自分の行を探します。左の年収の目安か、となりの標準報酬月額で探します。正式には標準報酬月額で決まります。写真の印は、年収約510万円から約650万円の行です。
- 2ひと月の上限です。この行の式は、医療費(10割の額)が327,000円を超えた分の1%を、98,100円に足すという意味です。
- 3多数回該当の上限です。4か月目からの上限で、この行は44,400円です。
- 4年間上限です。8月から翌年7月までの上限で、この行は530,000円です。
この行の方で医療費が100万円なら、98,100円+(1,000,000円−327,000円)×1%で104,830円です。今の表の92,940円より11,890円多い計算です。年収約260万円から約370万円の行は今の61,500円が69,600円に、約200万円から約260万円の行は65,400円になります。多数回該当の金額は、年収約200万円未満の方が34,500円に下がるほかは今と同じです。
シミュレーターの数字と実際が違うとき
シミュレーターの数字は目安で、実際の支給額は加入している健康保険が決めます。次のような場合は、実際の額と違います。
シミュレーターは70歳未満で窓口3割の方の計算です。70歳以上の方は上限の表が違います。義務教育の始まる前の子どもは窓口が2割で、自治体の医療費の助成があることもあります。
上限の金額の水準は同じですが、区分は給与ではなく世帯の所得で決まります。シミュレーターの年収からの判定は目安として見て、市区町村の窓口で確かめましょう。
組合によっては、独自の付加給付(ふかきゅうふ)で、もっと低い上限を決めているところがあります。厚生労働省の案内(2010年)にも記載があります。シミュレーターには入っていないので、加入先に確かめましょう。
人工透析を行っている慢性腎不全の方などは、別の上限があります(ひと月10,000円。標準報酬月額が53万円以上の70歳未満の方は20,000円)。受療証の申請が必要で、シミュレーターには入っていません。
多数回該当の回数は、保険者(健康保険の運営者)が変わると引き継がれません。シミュレーターは同じ健康保険が続く形で計算します。
厚生労働省によると、2027年1月から、療養などのために勤務時間を短くして給与が大きく減った方の標準報酬月額に、特例の取り扱いが始まる予定です。上限の額にも関わるので、くわしくは勤め先や加入先に聞いてみましょう。
複数の病院にかかった月、家族の分(世帯合算)
同じ月に複数の病院にかかった場合や、同じ健康保険の家族の分は、足して申請できます。ただ70歳未満の方は、1つの病院の入院・通院ごとに21,000円以上の分だけです。協会けんぽの例で見てみましょう。
同じ病院でも入院と通院、医科と歯科は別に数えます。薬局の分は、処方せんを出した病院の分に足します。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。この月の実際の自己負担に61,500円、1年間の実際の自己負担に530,000円と出れば、見方は合っています。そのあと、自分の年収と医療費に変えてみましょう。
- 自分の年収を入れて、区分が合っているかを確かめた
- 領収書の一部負担金か、病院で聞いた見込みの金額を入れた
- この月の実際の自己負担を見た
- 同じ治療が12か月続いた場合のグラフを見た
- 食事代や差額ベッド代は別にかかることを確かめた
- 自分の加入先(協会けんぽ・健康保険組合など)を確かめた
言葉の意味をもう少し見る
- 高額療養費(こうがくりょうようひ)
- ひと月の医療費の自己負担が上限を超えたときに、超えた分が戻ってくる制度です。
- 自己負担限度額(じこふたんげんどがく)
- ひと月の自己負担の上限のことです。所得の区分で決まります。
- 総医療費(そういりょうひ)
- 保険がきく診療の費用の総額(10割)です。窓口で払う3割の、もとの金額です。
- 一部負担金(いちぶふたんきん)
- 窓口で払う、保険がきく診療の自己負担のことです。領収書に書かれています。
- 標準報酬月額(ひょうじゅんほうしゅうげつがく)
- 毎月の給与を区切りの表に当てはめた金額です。原則として4月から6月の給与で決まり、賞与は入りません。
- 多数回該当(たすうかいがいとう)
- 直近12か月に3回以上高額療養費を受けたとき、4回目から上限が下がる仕組みです。
- 年間上限(ねんかんじょうげん)
- 8月から翌年7月までの1年間の自己負担の上限です。2026年8月にできました。
- 限度額適用認定証(げんどがくてきようにんていしょう)
- 窓口で払う金額を上限までにするための証明書です。マイナ保険証を使えないときなどに使います。
- 世帯合算(せたいがっさん)
- 同じ健康保険に入っている家族の自己負担を足して、高額療養費を申請できる仕組みです。
- 保険者(ほけんじゃ)
- 健康保険を運営している団体のことです。協会けんぽ、健康保険組合、市区町村などです。
よくある質問
Q1高額療養費とは何ですか。わかりやすく教えてください。
ひと月(1日から末日)の医療費の自己負担に上限があり、超えた分が戻ってくる制度です。例えば年収約370万円から約770万円の方で医療費が100万円なら、窓口の3割は30万円ですが、自己負担は92,940円までで、残りの207,060円は申請すると戻ります。
Q2高額療養費はいくらから対象になりますか。いくら以上で使えますか。
区分で違います。ひと月の窓口の自己負担が、区分アは270,300円、区分イは179,100円、区分ウは85,800円、区分エは61,500円、区分オは36,900円を超えると対象になります。区分は標準報酬月額で決まります。
Q3高額療養費でいくら戻りますか。いくら返ってきますか。
窓口で払った額から、自分の上限を引いた額です。シミュレーターに年収とひと月の医療費を入れると出ます。例えば年収350万円の方(区分エ)が窓口で30万円を払ったら、自己負担は61,500円で、238,500円が戻る計算です。
Q4月またぎの入院は損ですか。計算方法を教えてください。
高額療養費は月ごとに計算するので、医療費を足さずに別々に上限を当てはめます。区分ウで医療費100万円なら、同じ月なら自己負担は92,940円、50万円ずつ2か月に分かれると合計175,880円という計算です。申請書も月ごとに1枚ずつ出します。
Q5限度額適用認定証は必要ですか。マイナ保険証とどう違いますか。
マイナ保険証を使えば、協会けんぽの案内では認定証の申請は不要です。マイナ保険証を使えないときや、オンライン資格確認を導入していない病院では、先に認定証の申請が必要です。どちらも、窓口の支払いを上限までにするためのものです。住民税が非課税の方は、マイナ保険証でも別の認定証の申請が必要です。
Q6限度額適用認定証の区分はどう見ますか。有効期限はありますか。
区分は標準報酬月額で決まります。協会けんぽの案内では有効期間は最長1年です。2026年8月から交付されるものは、2027年8月に区分が変わるので最長で2027年7月31日までで、その後も必要なら2027年8月以降に申請し直します。
Q7高額療養費の申請はいつまでにどこへ出しますか。
加入している健康保険へ出します。協会けんぽの場合、診療月の翌月1日から2年で時効になります。医療機関の窓口でマイナ保険証や認定証を使い、その月の支払いが上限までで済んでいれば、ふつうは申請は要りません。同じ月に別の病院の分があるときは申請します。
Q8高額療養費はいつ振り込まれますか。
協会けんぽは、支給まで診療月から3か月以上かかると案内しています。先に払うお金が足りないときは、戻る見込み額の8割を無利子で借りられる高額医療費貸付制度があります。
Q9多数回該当とは何ですか。リセットされますか。
直近12か月に3回以上高額療養費を受けると、4回目から上限が下がる仕組みです。月が続いている必要はありません。保険者が変わったときや、本人から家族の扶養に入ったときなどは、回数は引き継がれません。
Q10高額療養費の年間上限はいつからですか。申請はどうしますか。
2026年8月にできました。8月から翌年7月までの1年間の自己負担に上限があります。協会けんぽは、年間上限の分の申請は2027年8月から始めると案内しています。申請先は、7月31日の時点で入っている健康保険です。健康保険組合などの方は加入先に確かめましょう。
Q11差額ベッド代や食事代、先進医療は高額療養費の対象ですか。
対象ではありません。差額ベッド代などの保険がきかない費用、入院中の食事代、先進医療の費用は上限の外で、全額自分で払います。先進医療を受けたときも、保険がきく部分の自己負担には高額療養費が使えます。
Q12家族の医療費は合算できますか。
同じ健康保険に入っている家族なら、同じ月の自己負担を足せます。70歳未満の方は、1つの病院の入院・通院ごとに21,000円以上の分だけが対象です。シミュレーターの計算には入っていません。
Q13医療費控除と高額療養費は一緒に使えますか。
使えます。ただ、国税庁の案内では、医療費控除の計算では高額療養費で戻った分を支払った医療費から差し引きます。計算には医療費控除シミュレーターが使えます。
次に見るとよいもの
- はじめての傷病手当金:働けない間の収入のことも知りたい方
- 傷病手当金シミュレーター:仕事を休む間に健康保険から受け取れる額を計算したい方
- 医療費控除シミュレーター:医療費で税金がいくら戻るかを計算したい方
- 手取り計算機:ふだんの手取りと医療費を並べて見たい方
出典
2026年11月5日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省 高額療養費制度の概要(PDF)
- 厚生労働省 (参考)高額療養費制度の見直しについて(PDF)
- 協会けんぽ「高額療養費」
- 協会けんぽ「限度額適用認定証」
- 協会けんぽ「高額療養費簡易試算(70歳未満用)」
- 協会けんぽ 自己負担額を入力する際の領収書の見方(PDF)
- 協会けんぽ「年間の高額療養費支給申請書兼自己負担額証明書交付申請書」
- 協会けんぽ「医療費が高額になりそうなとき(限度額適用認定証等)」
- 協会けんぽ「高額な医療費を支払ったとき(高額療養費)」
- 協会けんぽ「健康保険給付について」
- 協会けんぽ「対象申請|電子申請」
- 厚生労働省「先進医療の概要について」
- 厚生労働省 高額療養費制度を利用される皆さまへ(2010年の案内・PDF)
- 日本年金機構「標準報酬月額は、いつどのように決まるのですか。」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」