はじめての変動金利と金利上昇|図でわかる5年ルール・125%ルールとシミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、住宅ローン 金利上昇シミュレーターに自分のローンの数字を入れて、金利が上がったときに毎月の返済額がいつ・いくら増えるか、未払利息が出ないかを自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
変動金利とは?固定金利との違い
ひとことで言うと、借りている間に金利が見直される住宅ローンです。
住宅ローンの金利には、大きく3つのタイプがあります。全国銀行協会の説明では、変動金利は「経済情勢などに応じて通常半年ごとに金利が見直されます」。
| 金利のタイプ | 金利の変わり方 | 毎月の返済額 |
|---|---|---|
| 全期間固定金利型 | 借入時から完済まで、契約時の金利のまま | 完済まで確定している |
| 固定金利期間選択型 | 最初に選んだ期間(2年・3年・5年・10年など)だけ固定。終わったら選び直す | 固定期間が終わったあとは、借りたときには分からない |
| 変動金利型 | 通常は半年ごとに見直す | 元利均等返済なら、通常5年ごとに見直す |
どのタイプがよいかは、家計や考え方で違います。このページとシミュレーターは、どれかを勧めるものではありません。シミュレーターが計算するのは、変動金利で元利均等返済(毎月の返済額が同じ返し方)のローンです。
金利が上がると、返済の中身が変わります
毎月の返済額は、利息と元金に分かれます。利息は、残高に金利を掛けて12で割った額です。返済額が同じまま金利が上がると、利息が増えて、元金に回る分が減ります。
絵は、残高3,000万円・残り30年・金利1.00%の例です。毎月の返済額は96,492円で、そのうち利息は25,000円です。金利が2.00%になると、返済額が同じでも利息は50,000円になり、元金は46,492円しか減りません。
5年ルール・125%ルールとは?
元利均等返済の変動金利では、多くの金融機関が次の2つの決まりを置いています。全国銀行協会は、返済額の見直しは「通常5年毎です」と説明しています。
- 5年ルール:金利が変わっても、毎月の返済額は5年ごとの見直しまで変わりません。中身(利息と元金の割合)だけが変わります。
- 125%ルール:見直しで返済額が増えるときも、前回の返済額の1.25倍までです。96,492円なら、上限は120,615円です。
ここがいちばん大事なところです。2つのルールは、毎月の返済額が急に増えないようにする仕組みで、総返済額を減らす仕組みではありません。増えなかった分は、元金の減りの遅れや、このあと説明する未払利息として、あとに先送りされます。
未払利息とは?
金利が大きく上がると、その月の利息が返済額より多くなることがあります。全国銀行協会は「毎月支払うべき利息の金額が返済額よりも多くなってしまうと未払利息が発生します」と説明しています。
未払利息が出ている間は、返済額が全部利息に充てられ、元金が減りません。全国銀行協会によると「一般的に、未払利息に対してさらに利息がかかることはありません」が、別に返さない限り、返済が終わるまで積み上がります。シミュレーターは、最終回に残りの元金とあわせて一括で返すものとして計算します。「未払利息の精算の方法は、金融機関によって異なります」。返済期間の延長などは、金融機関への相談になります。
知っておきたいこと
5年ルール・125%ルールは、毎月の返済額が急に増えないようにする仕組みです。据え置かれた分は、元金の減りの遅れや未払利息として先送りされます。
一部の金融機関の変動金利には、このルールがありません。金利が変わると、すぐに返済額が変わります。見直しの月も、10月1日などの基準日で金融機関ごとに前後します。契約書や金融機関のサイトで確かめましょう。
多くの金融機関では、4月1日と10月1日を基準に年2回、短期プライムレートなどをもとに見直します。新しい金利は6月・12月の返済日の翌日から使われ、返済額に表れるのは7月・1月の返済分からというのが一般的です。
元金均等返済(このルールはありません)、当初固定金利タイプ、ボーナス返済の併用は、シミュレーターの対象外です。繰り上げ返済や保証料・手数料も入っていません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、カードのBさんの例です。金融機関から届く返済予定表を手元に置くと、早く入れられます。
ステップ1 いまのローンの数字を入れる
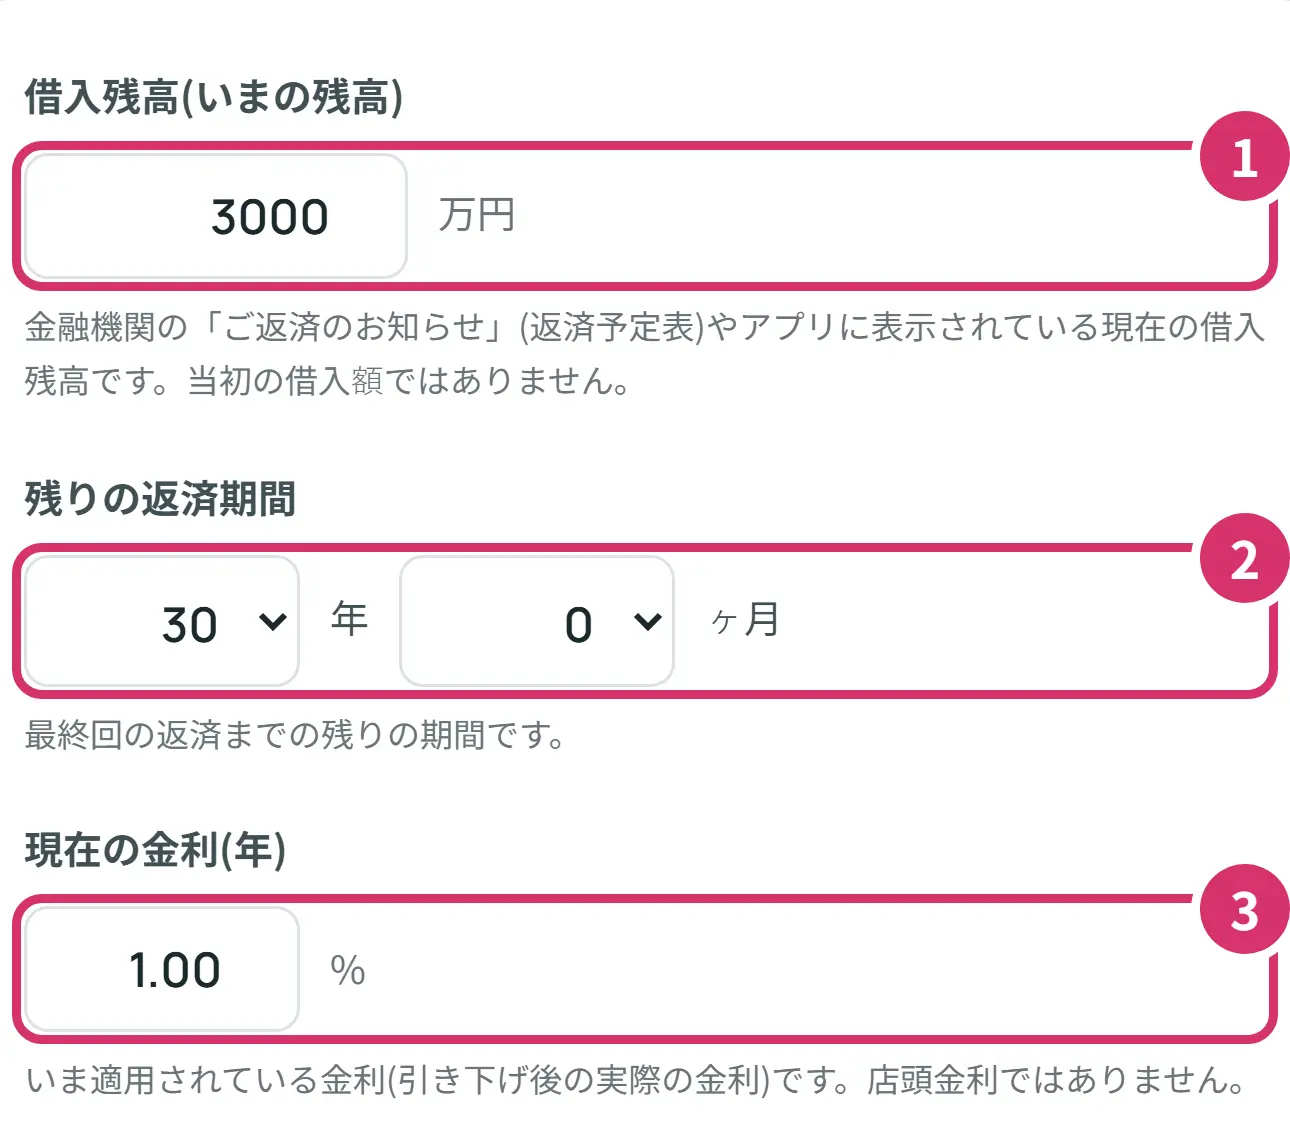
- 1借入残高を万円で入れます。いまの残りで、借りたときの額ではありません。下の絵のように、金融機関から届く返済予定表(ご返済のお知らせ)か、ネットバンキング・アプリの残高を見ます。
- 2残りの返済期間を年と月で選びます。最終回の返済までの残りです。返済予定表なら、全部の回数から返し終わった回数を引くと、残りの回数が分かります。12回で1年です。
- 3現在の金利を年率で入れます。いま実際に使われている金利で、引き下げ(優遇)のあとの金利です。店頭金利(基準金利)ではありません。返済予定表の適用金利を見ます。
ステップ2 返済の始まりと、ルールの有無を入れる
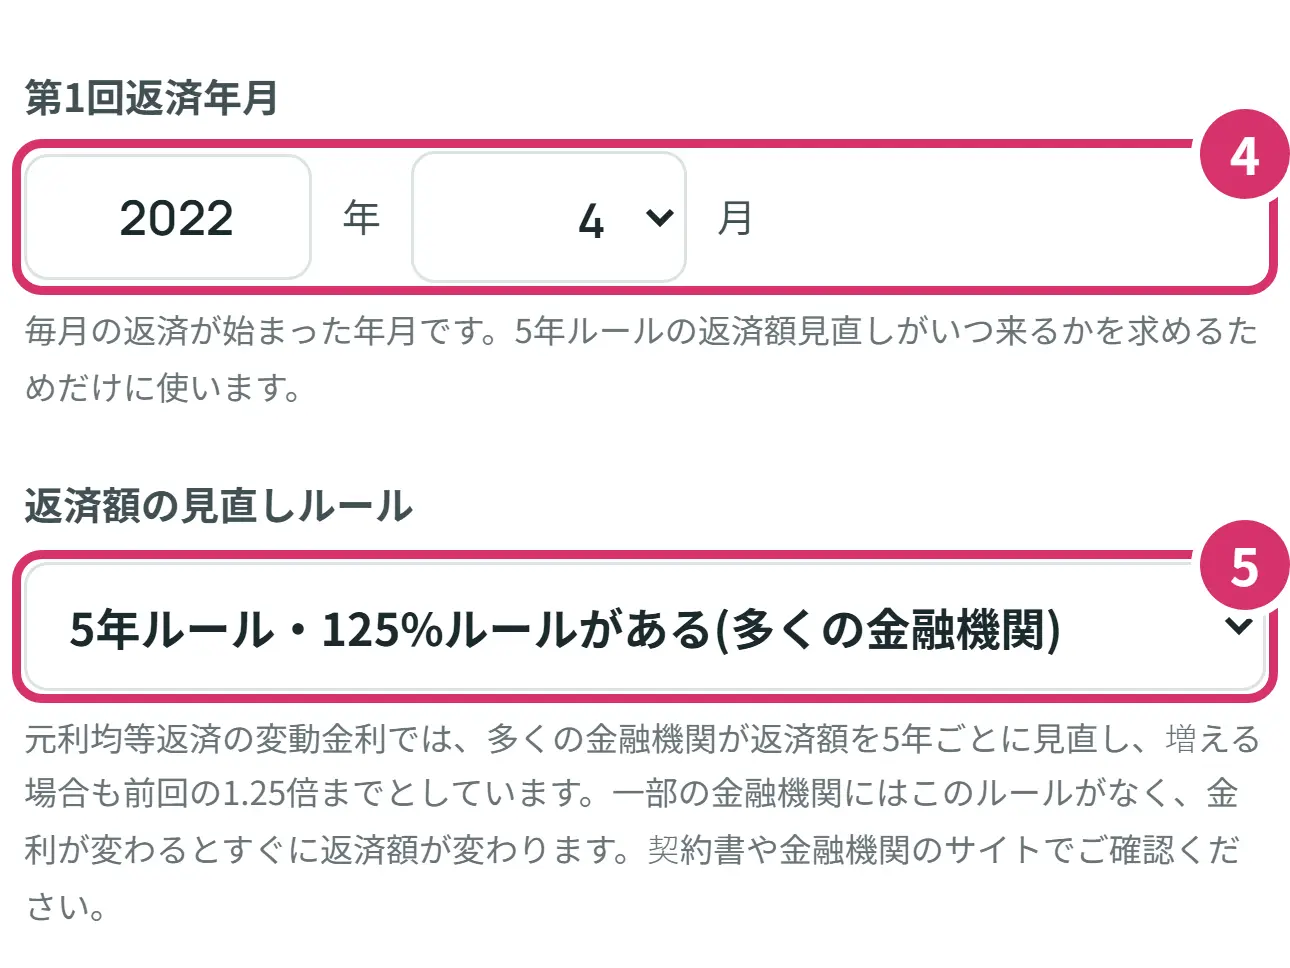
- 4第1回返済年月を入れます。毎月の返済が始まった年月です。5年ごとの見直しの月がいつ来るかを数えるためだけに使います。返済予定表の1回目の返済日か、ローンの契約書で分かります。例のカードを押すと、ここには、いまから55か月前の年月が入ります。写真は2026年11月に撮ったので、2022年4月です。
- 5返済額の見直しルールを選びます。多くの金融機関はルールがあるほうです。自分のローンにルールがあるか分からないときは、契約書や金融機関のサイトで確かめましょう。分からないうちは、両方を選んで見比べてもかまいません。
ステップ3 金利上昇の前提を入れる
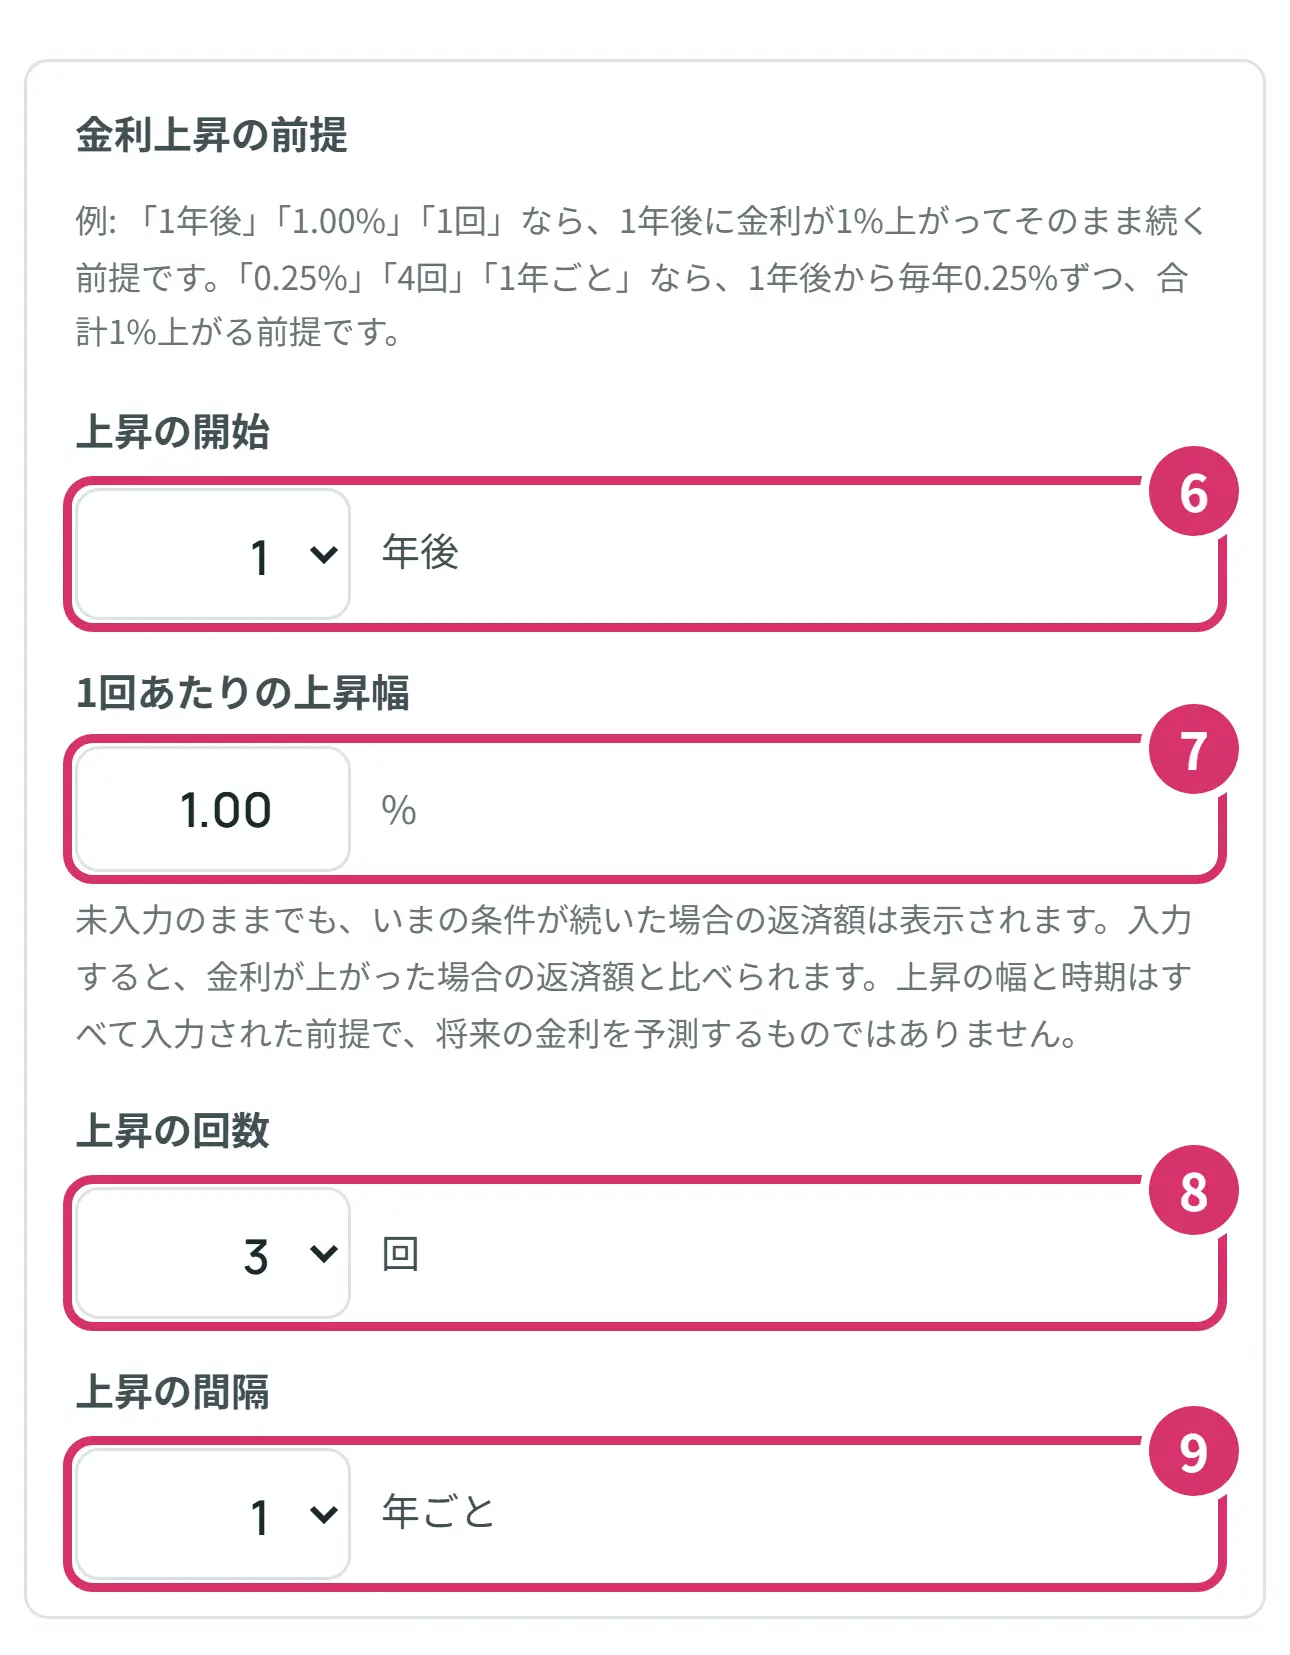
- 6上昇の開始です。いまから何年後に1回目の上昇が来る前提かを選びます。
- 71回あたりの上昇幅です。0.25%きざみで入れます。ここが空のままだと、いまの条件が続いた場合の返済額だけが出ます。シミュレーターは将来の金利を予測しないので、決まった数字は置いていません。
- 8上昇の回数です。1回なら、上がったあとはずっとその金利のままです。
- 9上昇の間隔です。2回以上上がる前提のとき、何年ごとに上がるかを選びます。
写真のBさんは、1年後から1.0%ずつ3回、1年ごとに上がる前提です。絵にすると、次のようになります。
これは使い方を説明するための仮の前提で、金利がこう動くという意味ではありません。上昇幅を小さくしたり、回数を減らしたりして、いくつかの前提を試してみましょう。
ステップ4 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。3人とも、残高3,000万円・残り30年・金利1.00%で、ルールの有無と上がり方が違います。BさんとCさんは、金利の上がり方が同じで、ルールがあるかどうかだけが違います。
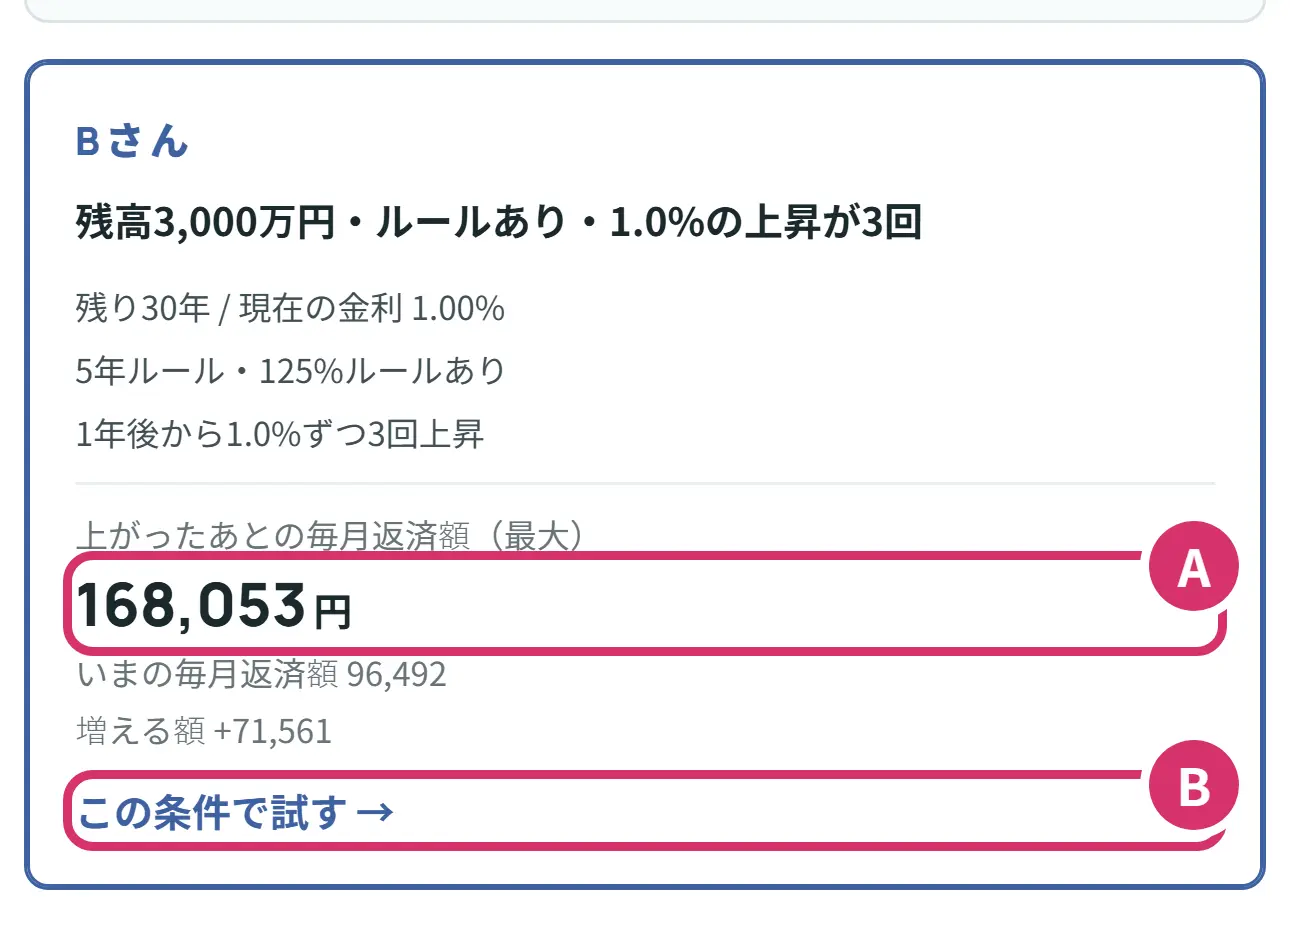
- A上がったあとの毎月返済額(最大)です。Bさんは168,053円です。下の小さな文字が、いまの返済額96,492円と、増える額+71,561円です。
- Bカードのどこかを押すと、条件が入力の欄に入り、結果のところまで画面が動きます。カードの金額と結果の金額が同じになれば、正しく動いています。
ステップ5 結果を読む
写真は、Bさんの例です(いまの返済額96,492円・ルールあり・1年後から1.0%ずつ3回)。金利の動きは入れた前提で、将来を約束するものではありません。
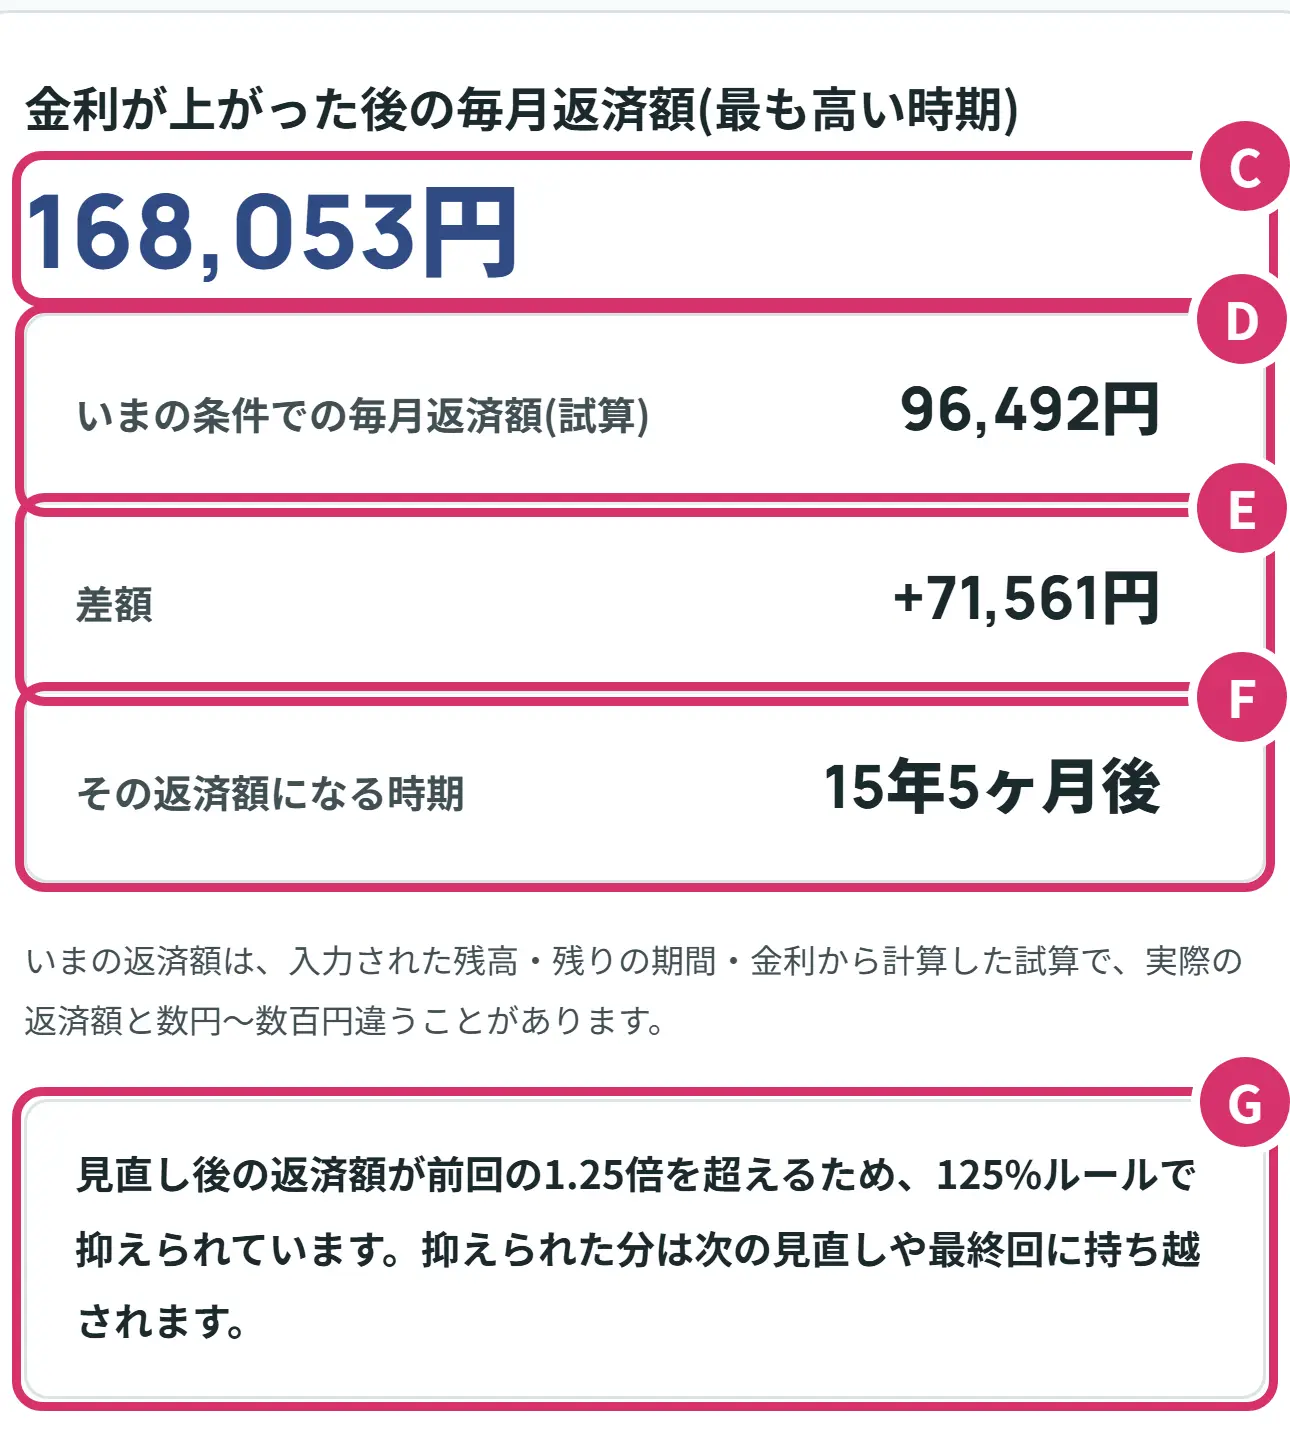
- C金利が上がった後の毎月返済額で、いちばん高い額です。Bさんは168,053円です。
- Dいまの条件での毎月返済額の試算です。96,492円です。入れた残高・残りの期間・金利から計算し直した額なので、実際の返済額と数円〜数百円違うことがあります。
- E差額です。いちばん高い額から、いまの返済額を引いた額で、+71,561円です。
- Fその返済額になる時期です。Bさんは15年5ヶ月後です。金利は3年後に上がりきっていますが、返済額は5年ごとに少しずつしか増えないので、いちばん高くなるのはずっと先です。
- G125%ルールで返済額が抑えられた見直しがあるときに出る説明です。抑えられた分は、次の見直しや最終回に持ち越されます。
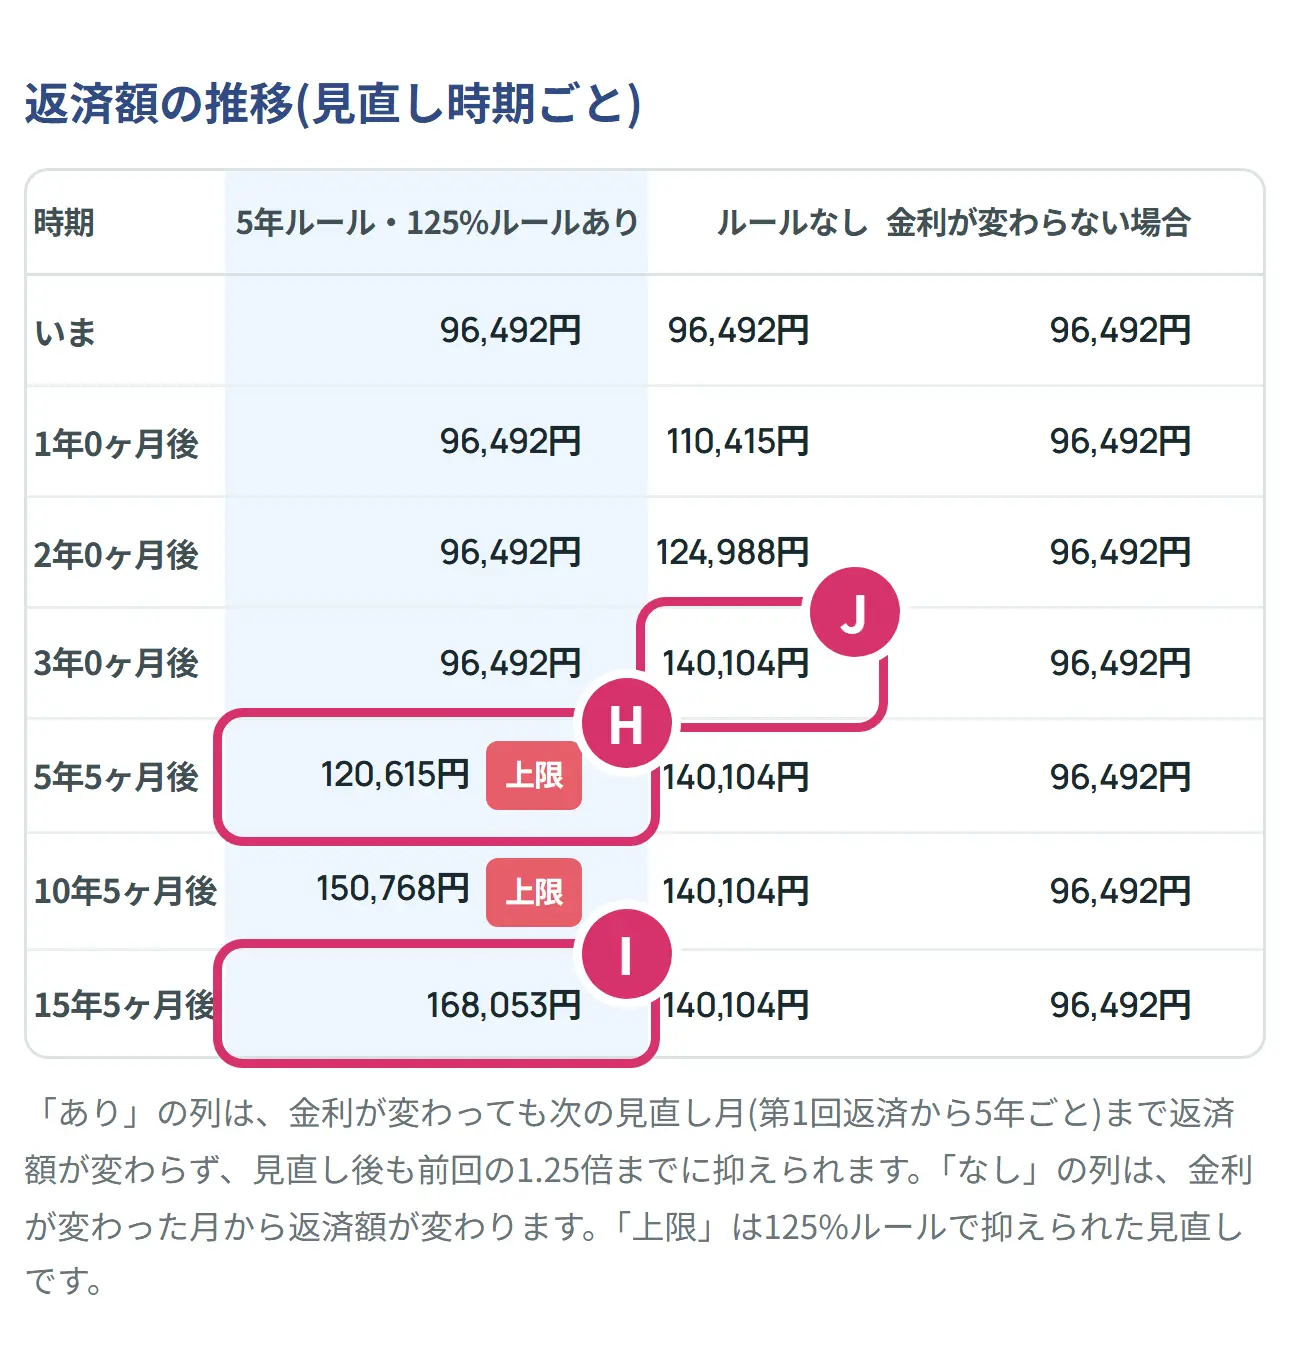
- H5年5ヶ月後の見直しです。ルールありの列は120,615円で、上限の印があります。96,492円の1.25倍で止まっています。
- I15年5ヶ月後の見直しで、Bさんの返済額は168,053円になり、これがいちばん高い額です。ここでは上限の印がありません。
- Jルールなしの列は、金利が上がるたびにすぐ増え、3年後に140,104円になります。ルールなしのCさんの結果と同じ数字です。
表の真ん中の見直しで、120,615円がさらに1.25倍の150,768円で止まり、そのあと15年5ヶ月後の見直しで168,053円になります。金利が3年後に4.00%まで上がっても、ルールありの返済額は少しずつしか追いつかないことが分かります。
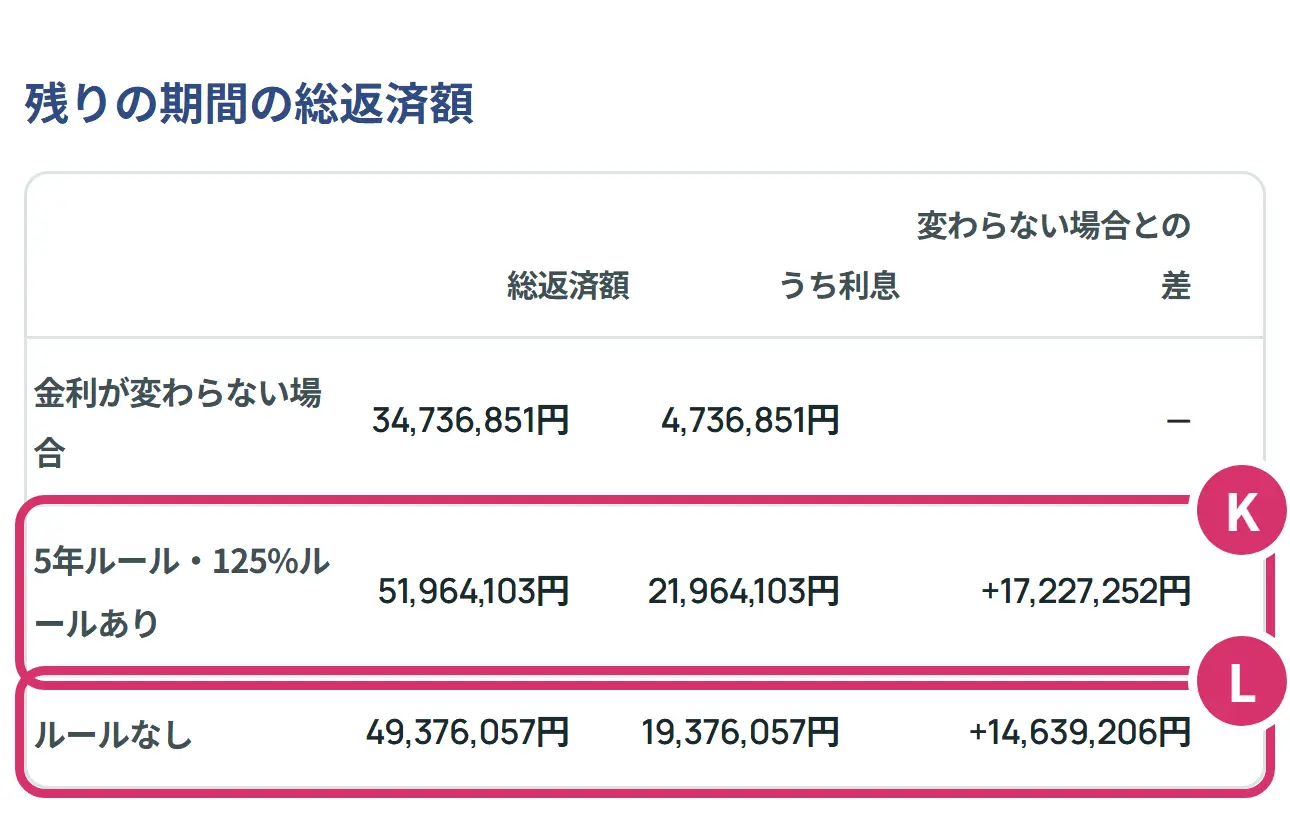
- Kルールありの総返済額です。Bさんは51,964,103円で、うち利息が21,964,103円です。金利が変わらない場合の34,736,851円より、17,227,252円多くなります。
- Lルールなしの総返済額です。49,376,057円で、ルールありより2,588,046円少ない計算です。早く返済額が増える分、元金が早く減るからです。
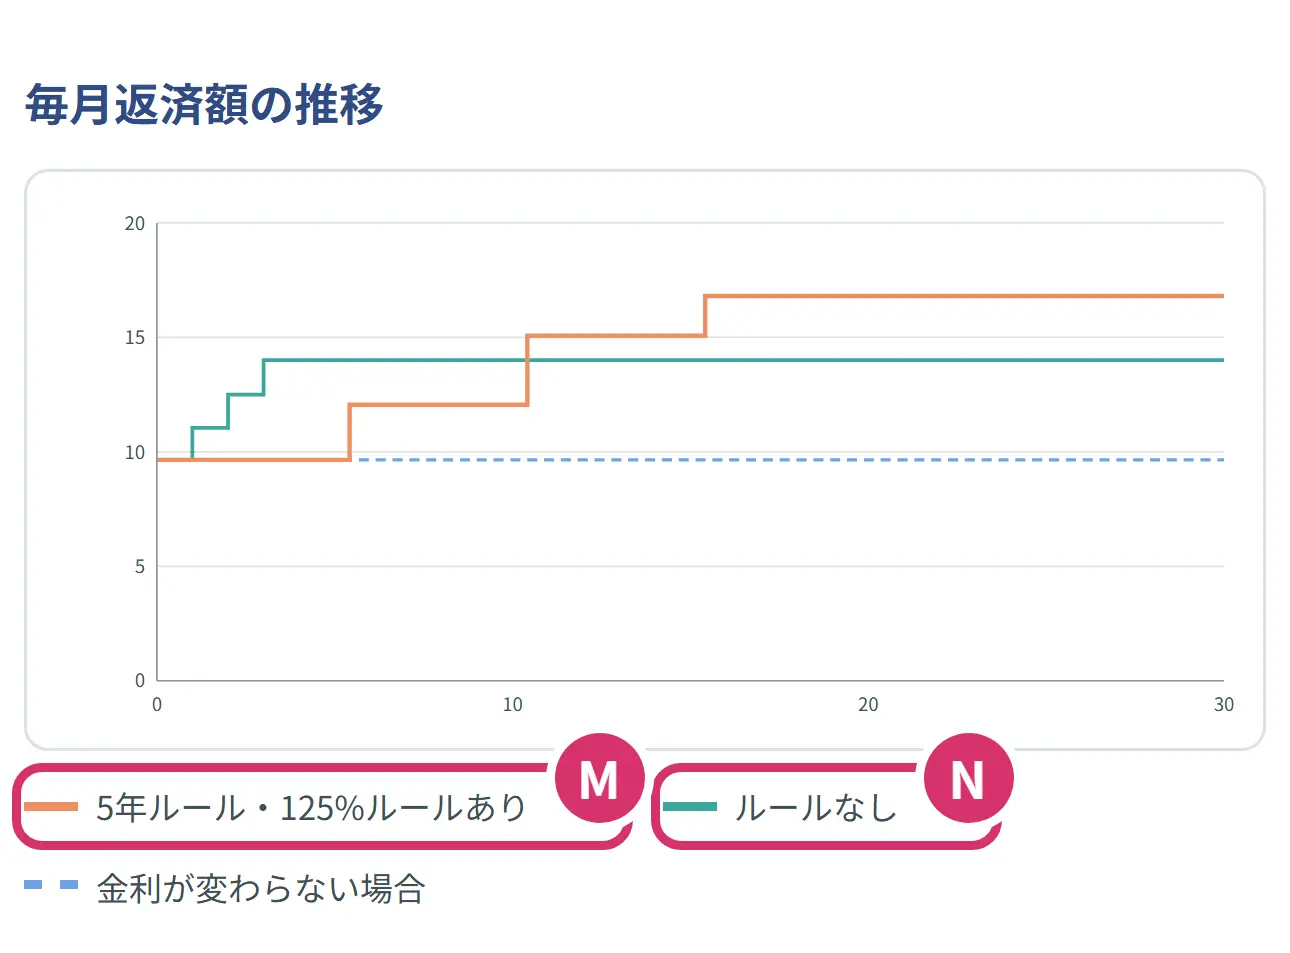
- Mオレンジの線が5年ルール・125%ルールありの返済額です。5年ごとの階段になります。縦の目盛りは万円です。
- N緑の線がルールなしです。金利が上がるたびに上がります。青い点線は金利が変わらない場合です。グラフをなぞったり押したりすると、その年の金額が出ます。
BさんとCさんを1つの図にすると、違いがはっきりします。
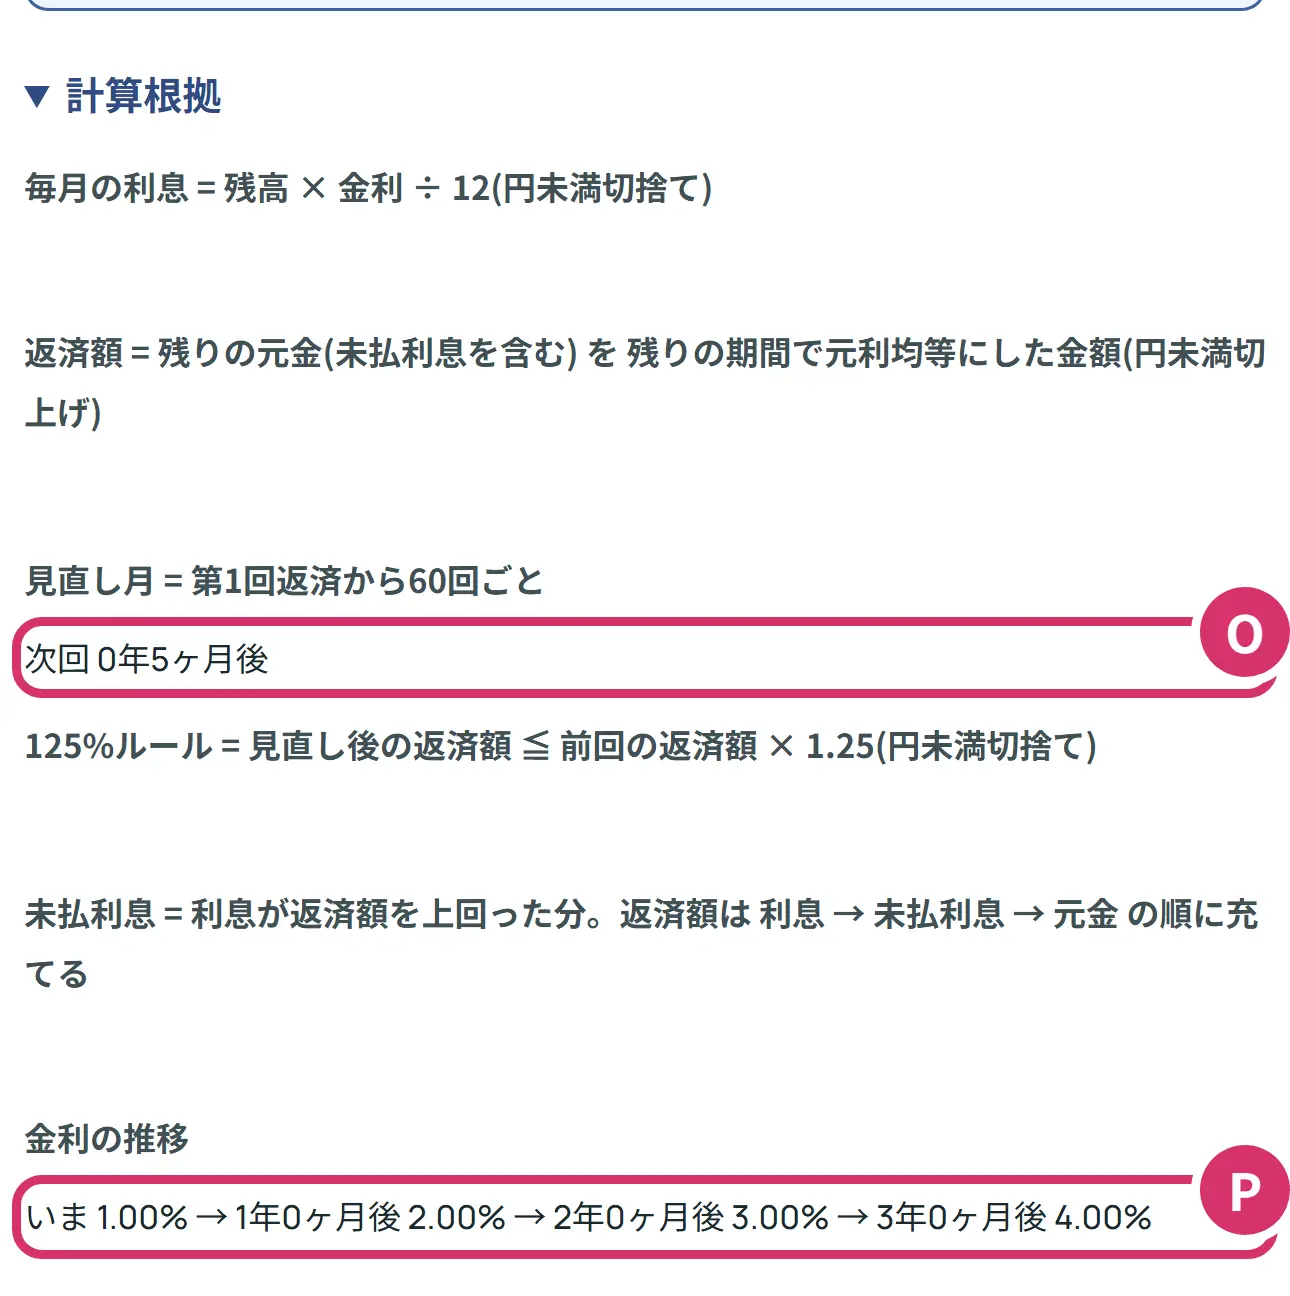
- O次の見直しの月です。例のカードでは、第1回返済年月がいまから55か月前なので、いまの返済は56回目です。5年ごとの見直しは61回目なので、0年5ヶ月後です。その時点では金利がまだ変わっていないので、返済額は変わりません。自分の数字では、欄の4の年月を変えると、ここが動きます。
- P金利の推移です。入れた前提どおりに、いつ何%になるかが並びます。前提を入れ間違えていないかを、ここで確かめましょう。
ルールなしのCさんを押すと
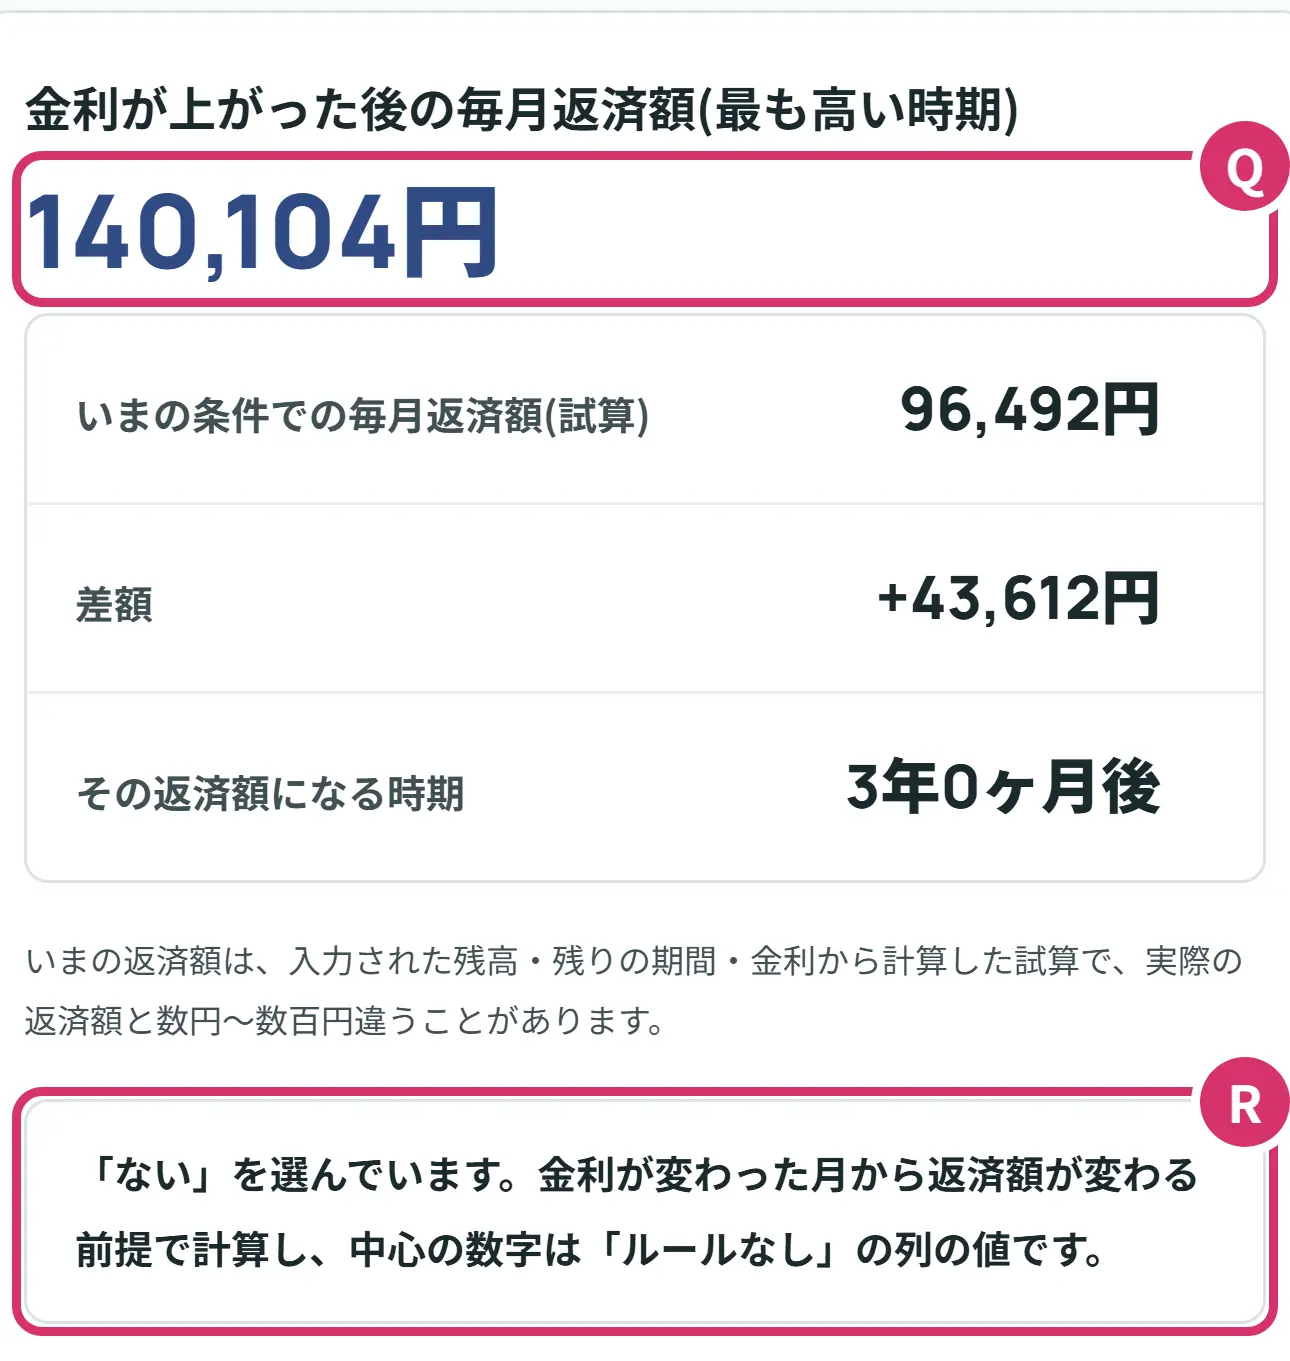
- QCさんの毎月返済額のいちばん高い額です。140,104円で、Bさんより低いですが、3年0ヶ月後に早く来ます。
- Rルールなしを選んだときに出る説明です。中心の数字はルールなしの列の値です。
総返済額は、Cさんの49,376,057円に対して、Bさんは51,964,103円です。同じ金利の前提なら、ルールがあるほうが総返済額は多くなる計算です。ルールなしは、毎月の負担が早く増える代わりに、未払利息が出にくく、最終回への持ち越しも起きにくい仕組みです。どちらがよいかは家計によって違います。
未払利息が出る例
Bさんの条件のまま、欄の8の上昇の回数を3回から4回にすると、未払利息の欄が出ます。
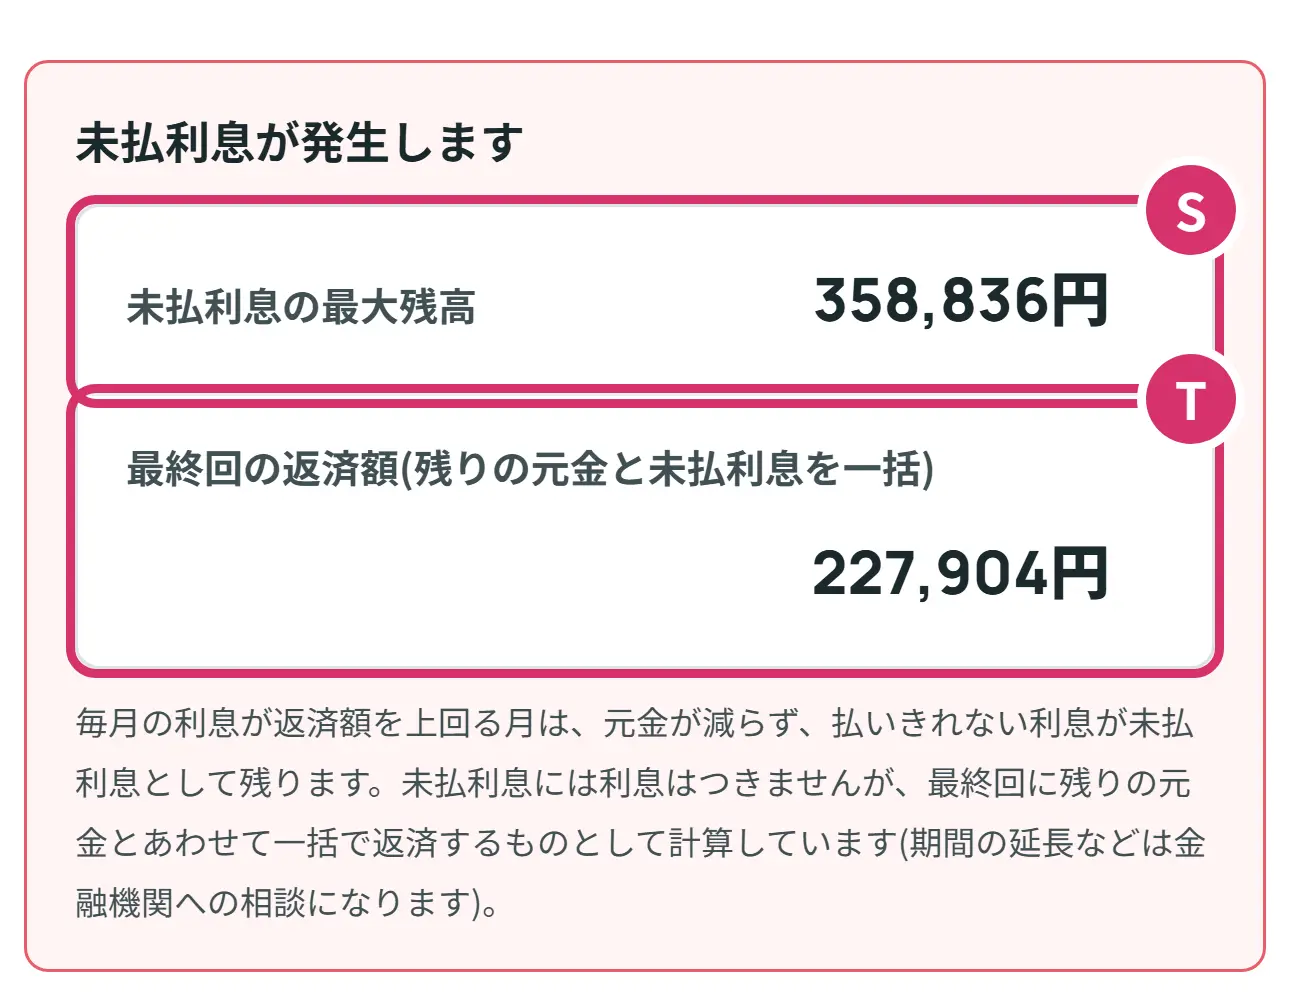
- S未払利息の最大残高です。Bさんの上昇を4回(4年後に5.00%)にすると、358,836円になります。そのあとの見直しで返済額が増え、この例では最終回までに返し終わる計算です。
- T最終回の返済額です。残りの元金と未払利息を一括で返すものとして計算します。この例では227,904円です。上昇を5回にすると、最終回は6,845,786円にふくらみます。
未払利息の欄は、出るときだけ表示されます。出ない前提では、この欄はありません。入れた条件をあとで見直したいときは、入力の下の「条件をコピー」を押すと、入れた条件のままのページのアドレスがコピーされます。
計算に入っていないことです。実際の見直しの月や新しい金利の使い始めの月は、金融機関の基準日で前後します。返済期間の延長、繰り上げ返済、団体信用生命保険料・保証料・手数料、固定金利への切り替えや借り換えの費用は入っていません。実際の返済額や未払利息の扱いは、借りている金融機関の契約の内容によります。
やってみましょう
シミュレーターの「Bさん」のカードを押してみてください。いちばん高い毎月返済額が168,053円と出れば、見方は合っています。表で「上限」の印も探しましょう。次に「Cさん」を押して、140,104円になるのを確かめましょう。そのあと、返済予定表を見ながら自分の数字に変えてみましょう。
- 借入残高に、借りたときの額ではなく、いまの残高を入れた
- 現在の金利に、店頭金利ではなく、適用金利を入れた
- 自分のローンに5年ルール・125%ルールがあるかを確かめた
- 上昇幅を1つに決めず、いくつか入れ替えて試した
- 未払利息の欄が出ないか、総返済額の差がどれくらいかを見た
言葉の意味をもう少し見る
- 変動金利型
- 借りている間に金利が見直されるタイプです。見直しは通常半年ごとです。
- 元利均等返済
- 毎月の返済額(元金と利息の合計)が同じになる返し方です。5年ルール・125%ルールがあるのは、この返し方の変動金利です。
- 元金均等返済
- 毎月返す元金の額を同じにする返し方です。金利が変わると、ふつうは返済額もすぐ変わります。
- 5年ルール
- 金利が変わっても、毎月の返済額を5年ごとにしか見直さない決まりです。
- 125%ルール
- 見直しで返済額が増えるときも、前回の返済額の1.25倍までとする決まりです。
- 未払利息
- 毎月の利息が返済額より多いときに、払いきれずに残る利息です。
- 適用金利
- いま実際に使われている金利です。店頭金利から引き下げ(優遇)を引いた金利です。
- 短期プライムレート
- 銀行が信用度の高い企業に1年以内で貸すときの金利です。変動金利の見直しのもとになることが多い数字です。
- 返済予定表
- 金融機関から届く、毎回の返済額・元金・利息・残高の一覧です。ご返済のお知らせなど、呼び方は金融機関で違います。
よくある質問
Q1変動金利の5年ルールとは何ですか。
元利均等返済の変動金利で、金利が変わっても毎月の返済額を5年ごとにしか見直さない決まりです。多くの金融機関にありますが、無い金融機関もあります。
Q2125%ルールとは何ですか。
5年ごとの見直しで返済額が増えるときも、前回の返済額の1.25倍までとする決まりです。毎月96,492円なら、次の見直しの上限は120,615円です。
Q3金利が上がったら、返済額はいつから増えますか。
5年ルールがあるローンでは、次の見直しの月までは返済額は変わりません。ルールがないローンでは、金利が変わったあとの返済分から増えます。金利の見直しは多くの金融機関で年2回で、返済額に表れるのは7月・1月の返済分からというのが一般的です。
Q4未払利息とは何ですか。どうなりますか。
毎月の利息が返済額より多くなったときに、払いきれずに残る利息です。一般に未払利息に利息はつきませんが、別に返さない限り積み上がり、最終回に残りの元金とあわせて一括で返すのが原則です。精算のしかたは金融機関によって違います。
Q55年ルールがあれば、払う額は少なくなりますか。
少なくなりません。毎月の返済額が急に増えないようにする仕組みで、総返済額を減らす仕組みではありません。同じ金利の前提で比べると、ルールありのほうが総返済額は多くなる計算です(このページのBさんとCさんの例)。
Q6金利はどのくらい上がると考えればよいですか。
シミュレーターは将来の金利を予測しないので、上昇幅の決まった数字を置いていません。+0.5%、+1%、+2%のように前提を入れ替えて、返済額と未払利息がどこから変わるかを見る使い方ができます。
Q7変動金利と固定金利の違いは何ですか。
全期間固定金利型は借入時から完済まで同じ金利で、毎回の返済額が確定しています。変動金利型は金利が通常半年ごとに見直され、借りた時点では返済総額が分かりません。どちらがよいかは家計によって違い、シミュレーターはどちらも勧めません。
Q8シミュレーターの返済額が、返済予定表と合いません。
シミュレーターは、入れた残高・残りの期間・金利から返済額を計算し直しています。実際の返済額は前回の見直しのときに決まっているので、数円〜数百円違うことがあります。差が大きいときは、残りの期間と金利の入れ方を確かめましょう。
Q9変動金利を選んでいる人はどのくらいいますか。
住宅金融支援機構の住宅ローン利用者調査(2026年1月調査)では、利用した金利タイプは変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした。
次に見るとよいもの
- 住宅ローン 金利上昇シミュレーター:自分のローンで金利が上がった場合を試したい方
- はじめての住宅ローン控除:年末残高と控除の関係を知りたい方
- はじめての繰り上げ返済:繰り上げ返済と投資の比べ方を知りたい方
- 住宅ローン 繰り上げ返済 vs 投資 シミュレーター:残高を減らしたときの利息と控除の差引を見たい方
- 手取り計算機:増えた返済額を手取りと並べて見たい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。