はじめての繰り上げ返済|図でわかる住宅ローン控除との関係とシミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、繰り上げ返済 vs 投資 シミュレーターに自分のローンの数字を入れて、利息がいくら減り、住宅ローン控除がいくら減り、差し引きでいくらになるかを、自分で読めるようになります。むずかしい言葉は、出てきたときに説明します。
繰り上げ返済とは?
ひとことで言うと、毎月の返済とは別に、元金をまとめて先に返すことです。
住宅ローンの利息は、残っている元金にかかります。先に元金を返すと、その分にはもう利息がかかりません。だから、完済までに払う利息の合計が減ります。シミュレーターの例のAさん(3,000万円・年1.0%・35年)が2026年に300万円を返すと、利息は1,007,952円減る計算です。
期間短縮型と返済額軽減型の違い
繰り上げ返済には2つの型があります。返したお金を、完済を早めるのに使うか、毎月の返済額を下げるのに使うかの違いです。
| 型 | 変わること | ① 軽減される利息 | ③ 差引の効果 |
|---|---|---|---|
| 期間短縮型 | 完済が47か月早まる | 1,007,952円 | 806,077円 |
| 返済額軽減型 | 毎月が9,404円下がる | 488,863円 | 323,596円 |
同じ額を返しても、期間短縮型のほうが利息は大きく減ります。返済額軽減型は、利息の減り方は小さくなりますが、毎月の返済額が下がります。シミュレーターでは両方を切り替えて見比べられます。
繰り上げ返済で、住宅ローン控除は減ります
住宅ローン控除は、年末の残高に0.7%(2021年までの入居は1%)を掛けた額を、税金から引く制度です。繰り上げ返済で残高が下がると、控除も下がり、その分だけ税金が増えます。控除の仕組みそのものは、はじめての住宅ローン控除で絵を使って説明しています。
ただし、いつも減るわけではありません。年末の残高が借入限度額より多い間は、控除は限度額×0.7%で決まるので、残高が少し下がっても控除は変わりません。下は、限度額3,000万円の家に4,000万円を借りた例(2025年3月入居)です。2026年に300万円を返しても、2031年までは控除が210,000円のまま変わらない計算です。
そこでシミュレーターは、減った控除の分を② 増える税負担として、① 軽減される利息から引きます。残ったのが③ 差引の効果です。
2028年から税の差が少し大きくなるわけ
控除は、まず所得税から引き、引ききれない分を住民税から引きます(住民税には上限があります)。Aさんは2027年までは、所得税(146,200円)より控除のほうが多いので、所得税から全部引いたうえで、残りを住民税から引きます。控除が減ると住民税が増え、2026年の差は21,200円です。
いまの法律では、2028年分から所得税の基礎控除が下がります(Aさんは104万円から62万円)。すると所得税は188,200円の計算になり、控除は所得税から全部引けます。控除が減った21,600円は所得税の増加になり、所得税に上乗せする2.1%の税(復興特別所得税)も一緒に増えるので、差は22,054円になります。シミュレーターは2028年からの各年を、この税で計算しています。将来の税制改正や年収の変化は入っていません。
10年ルール:返済期間が10年より短くなると控除がなくなります
住宅ローン控除は、返済期間が10年以上のローンが対象です。期間短縮型で大きく返すと、この条件から外れることがあります。国税庁の質疑応答事例は、繰り上げ返済の後の期間で判定するとしたうえで、「当初の契約により定められていた最初に償還した月から、その短くなった償還期間の最終の償還月までの期間が10年以上であれば、本年以後も住宅借入金等特別控除を受けることができます」と説明しています。期間は月を単位に数えます。
図は、2,000万円・年1.0%・20年のローン(2024年4月から返済)で、2026年に1,000万円を期間短縮型で返した例です。完済が2044年3月から2033年12月になり、通算は117か月です。この場合、2026年から控除が受けられない計算になり、②は995,680円にふくらみます。同じ1,000万円でも、返済額軽減型なら完済月が変わらないので、控除は続く計算です(③は396,505円)。返す額を800万円にすると通算は140か月で、控除は続きます。
運用(NISAなど)と比べる考え方
繰り上げ返済に使うお金を、運用に回すこともできます。シミュレーターは、同じ額を運用した場合の運用益(税引後)と③を並べます。ただし、この2つは性質が違います。
- 繰り上げ返済の③は、金利が変わらなければ決まる額です
- 運用の結果は、想定した利回りになるとは限らず、元本を割り込むこともあります。0%の列は、増えなかった場合の目安です
- NISAは運用益に税金がかかりません。課税口座は運用益に20.315%(所得税15%・住民税5%と、復興特別所得税)がかかります
シミュレーターは、繰り上げ返済の時期や投資を勧めるものではありません。並んだ数字は、決めるための材料の1つとして使ってください。
知っておきたいこと
早く返すほど、利息が減る期間が長くなります。いっぽうで、住宅ローン控除が残っている年が長いほど、増える税負担も大きくなります。シミュレーターは実行する年ごとに並べて比べます。
控除期間が13年になる特例を受けている方は、11年目から13年目の控除が、年末残高の1%と、建物の取得価額(消費税を除く)の2%を3で割った額の、少ない方になります。後のほうが少ない年は、残高を減らしても控除は変わりません。
繰り上げ返済の手数料、団体信用生命保険料、火災保険料は計算に入れていません。金融機関によって違うので、借りている金融機関で確かめましょう。
対象は新築住宅と買取再販住宅で、2016年1月から2030年12月までに入居した場合です。個人から買った中古住宅は、控除の決まりが別なので計算できません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの例です。次の書類を手元に置くと早く入れられます。
- ローンの契約書か返済予定表(借入額・金利・期間・最初の返済の年月)
- 源泉徴収票(年収)
- 住宅ローン控除の1年目の確定申告の控え(入居した年月・住宅の区分)
ステップ1 ローンのことを入れる
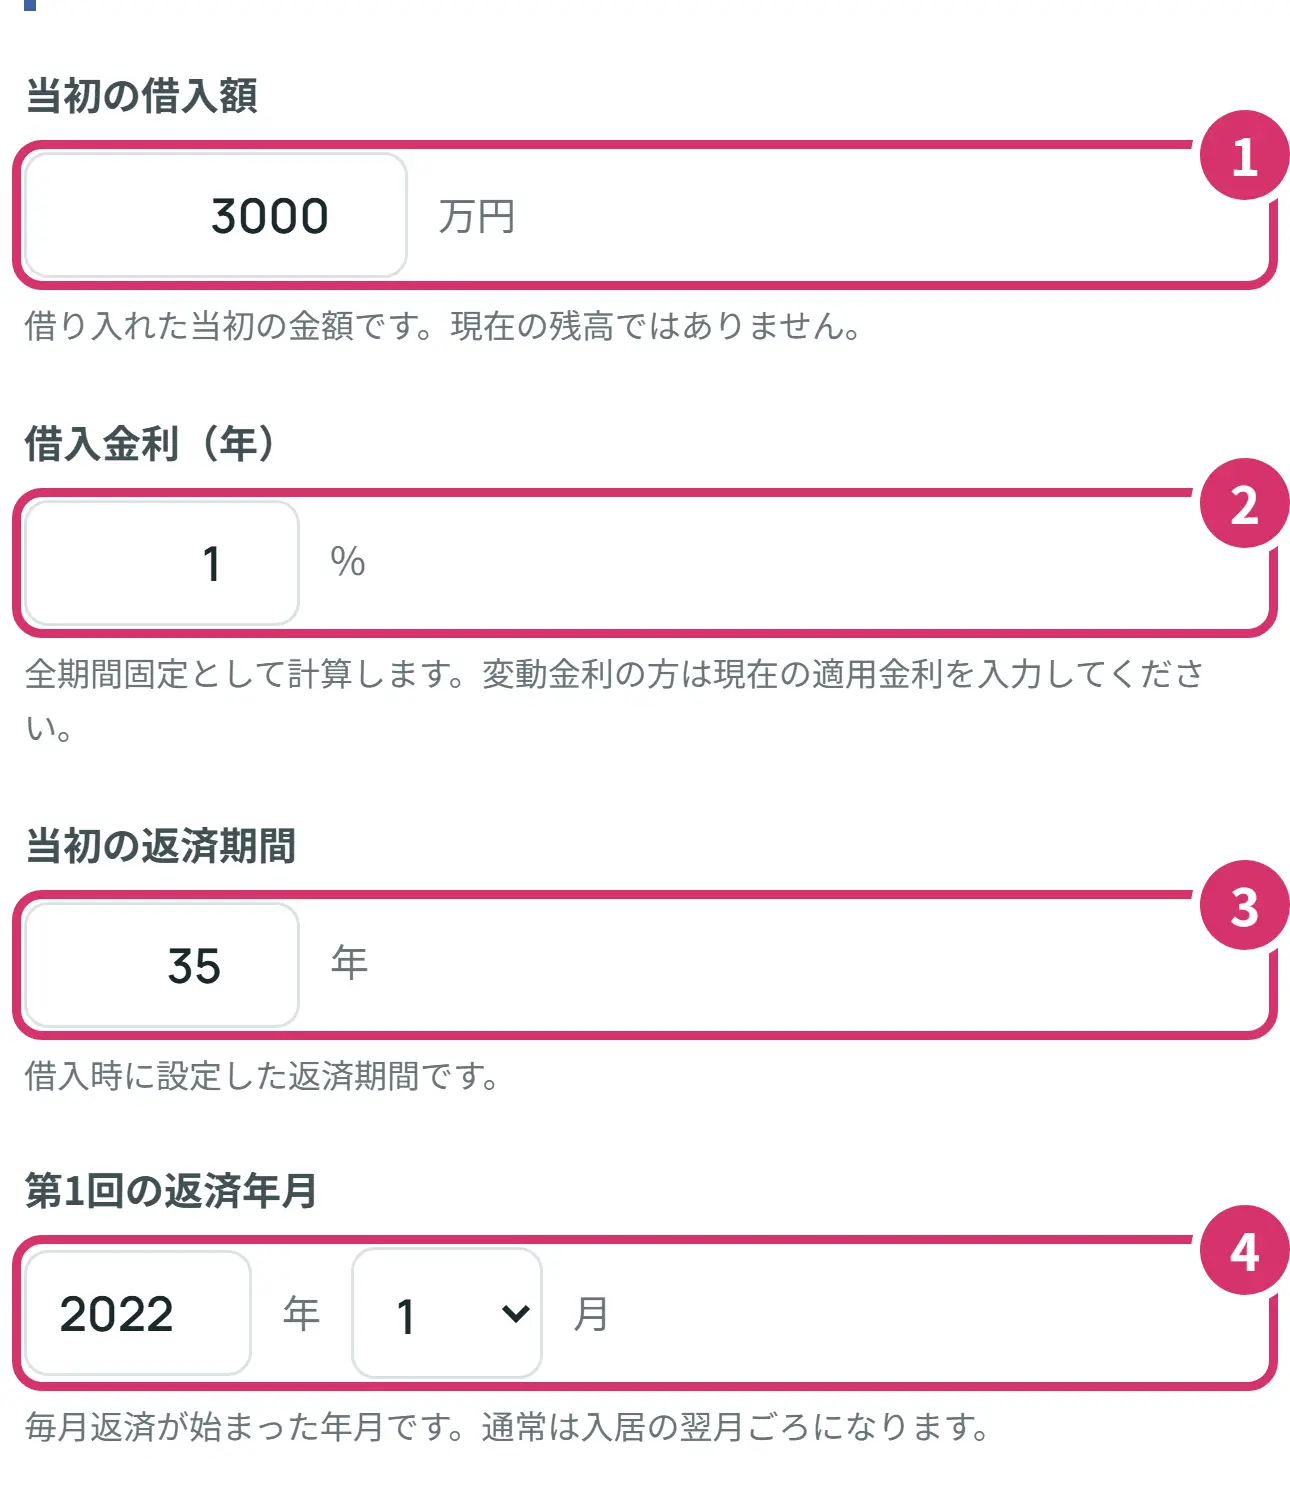
- 1当初の借入額を万円で入れます。いまの残高ではなく、借りたときの額です。ローンの契約書(金銭消費貸借契約書)か、年末残高等証明書の当初金額で分かります。
- 2借入金利を年率で入れます。返済予定表か、金融機関の通知で分かります。シミュレーターは金利がずっと同じとして計算します。変動金利の方は、いまの金利を入れます。
- 3当初の返済期間を年で入れます。借りたときに決めた年数で、契約書に書いてあります。
- 4第1回の返済年月です。毎月の返済が始まった年月で、返済予定表で分かります。入居の翌月ごろのことが多いです。
ステップ2 返す額と型、年収を入れる
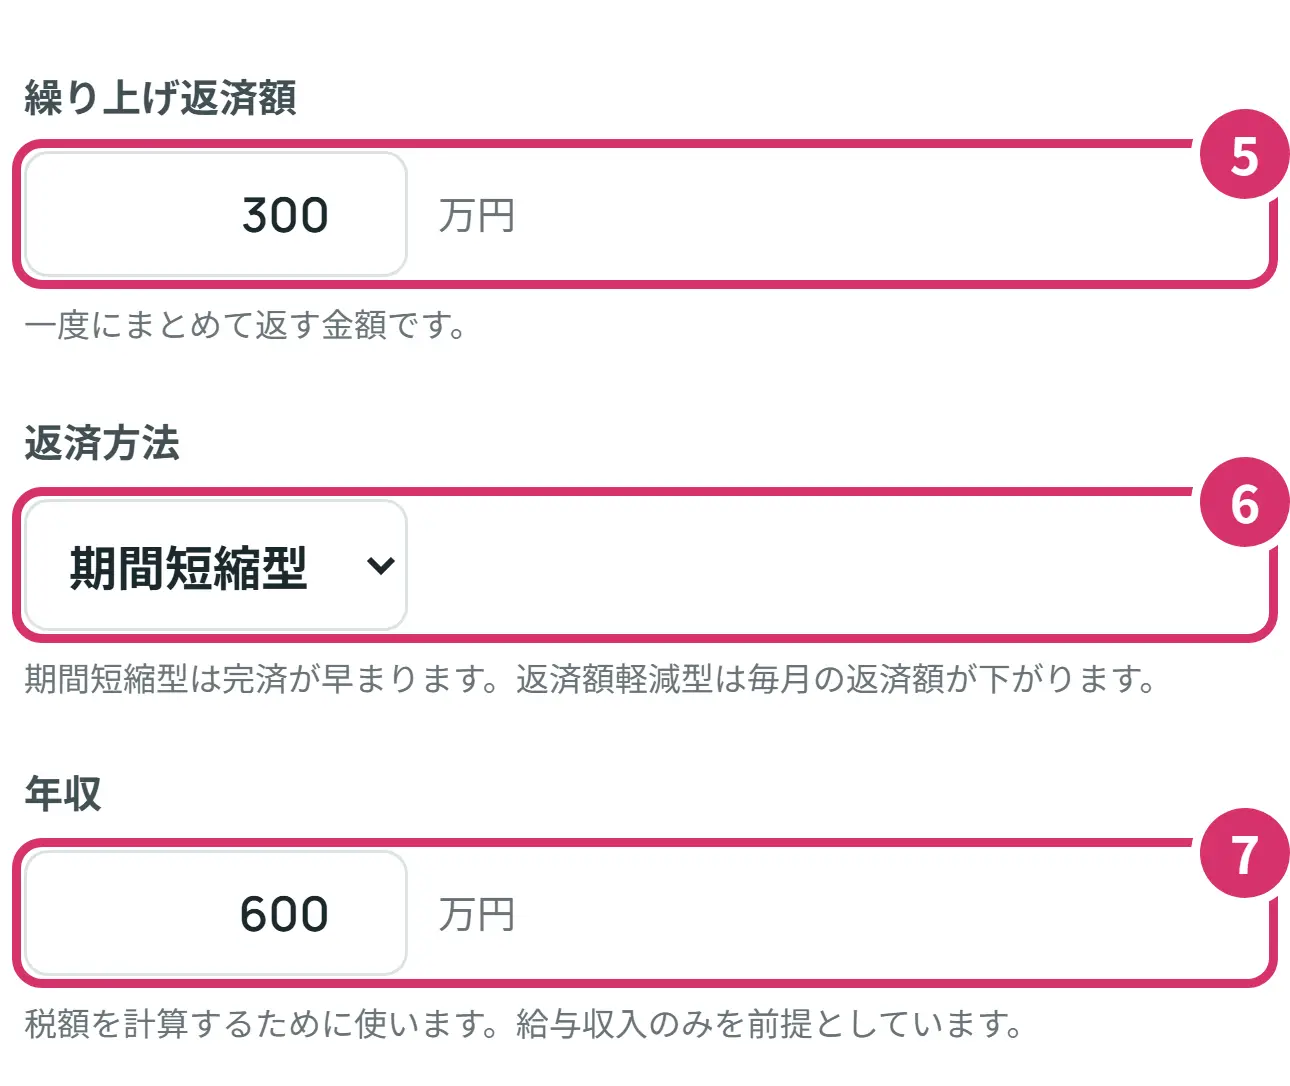
- 5繰り上げ返済額を万円で入れます。1回にまとめて返す額です。迷ったら、いくつかの額で試して結果を見比べましょう。
- 6返済方法を選びます。期間短縮型か返済額軽減型です。あとで切り替えると、同じ条件のまま結果が変わります。
- 7年収を万円で入れます。税金を計算するのに使います。手取りではなく、源泉徴収票の支払金額です。給与だけの収入として計算します。
ステップ3 住宅ローン控除のことを入れる
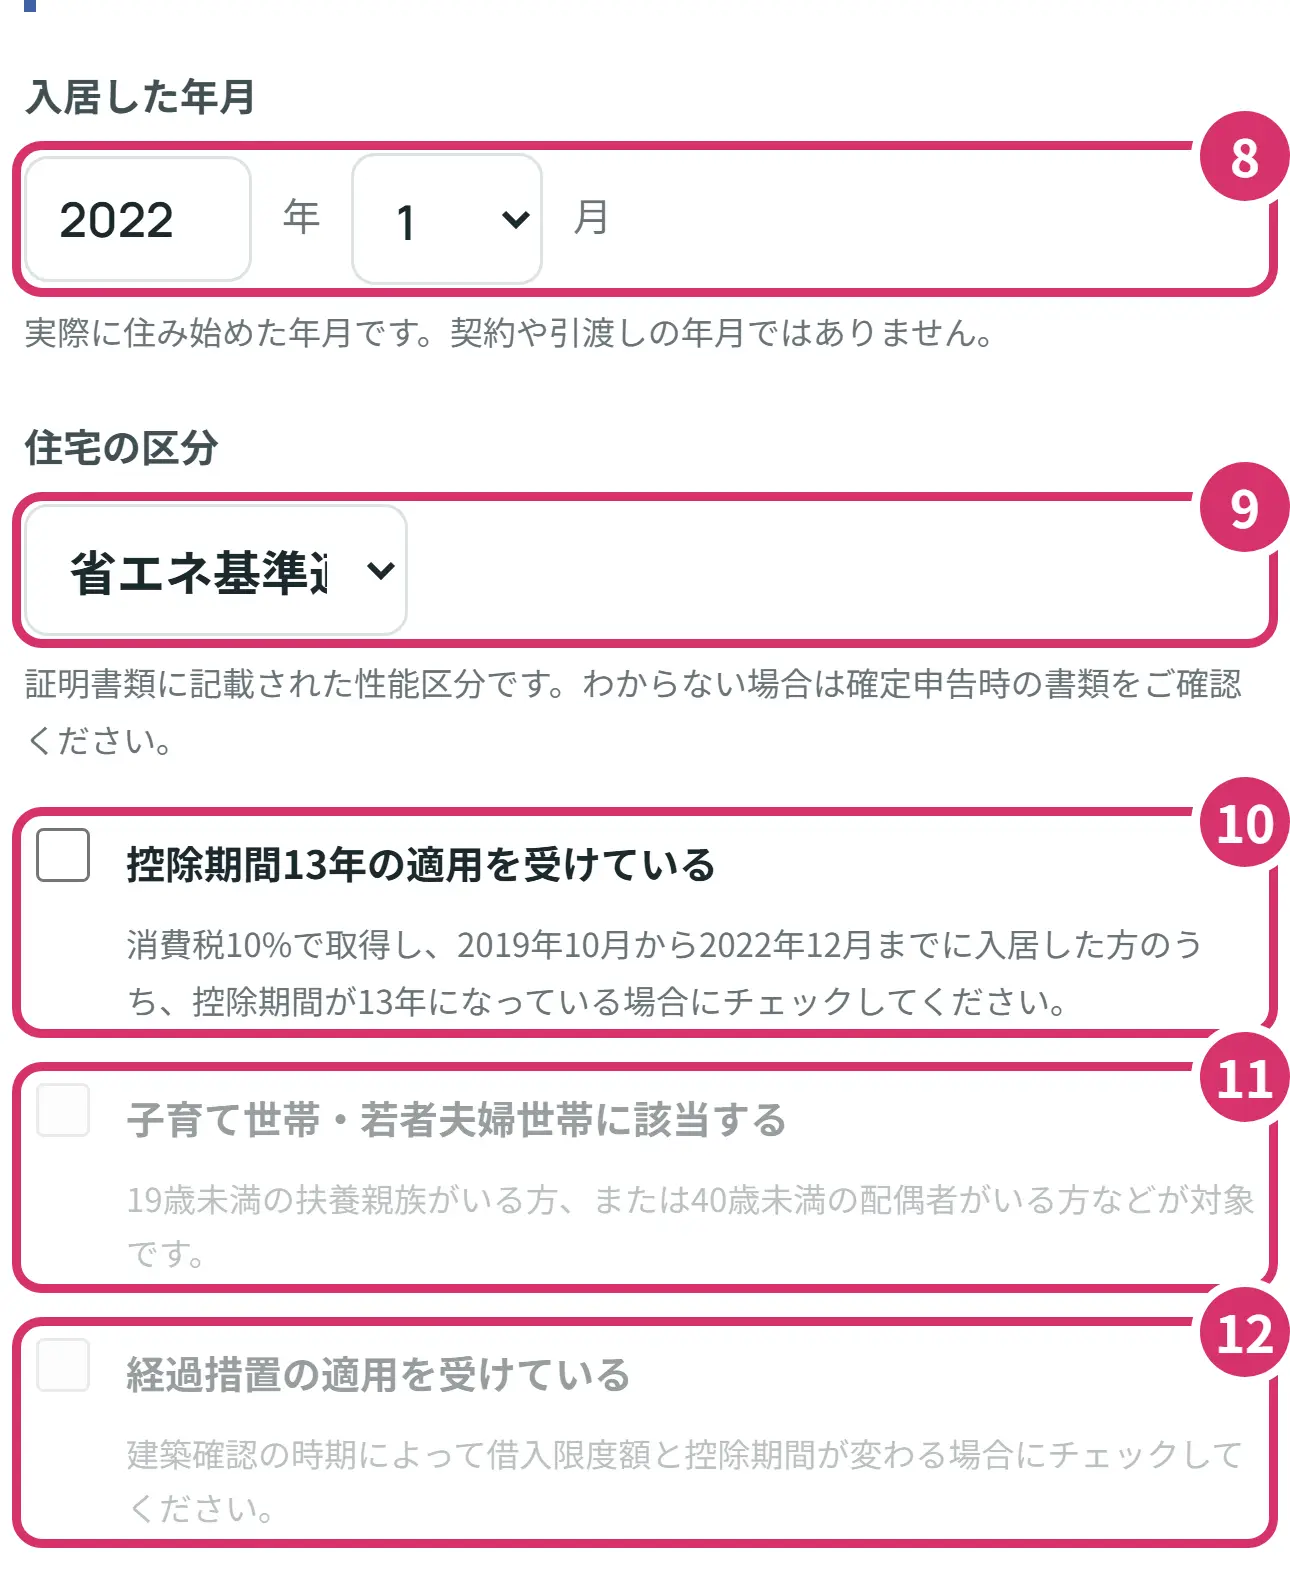
- 8入居した年月です。実際に住み始めた年月です。契約や引渡しの年月ではありません。
- 9住宅の区分を選びます。認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅、その他の住宅から選びます。1年目の確定申告で出した書類で分かります。見分け方は、住宅ローン控除の説明のページに表があります。
- 10控除期間13年の適用は、2019年10月から2022年12月までに入居し、控除期間が13年になっている方がチェックします。チェックすると、建物の取得価額(消費税を除く)の欄が出ます。売買契約書などで分かります。
- 11子育て世帯・若者夫婦世帯は、2024年以降に入居して当てはまる方がチェックします。それより前の入居では選べません。
- 12経過措置は、建築確認の時期によって借入限度額や控除期間が変わる方がチェックします。当てはまる入居の年と区分のときだけ選べます。
選べないチェックの欄は、灰色になります。写真のAさんは2022年1月入居なので、11と12は選べません。
ステップ4 運用と比べるか決めて、計算する
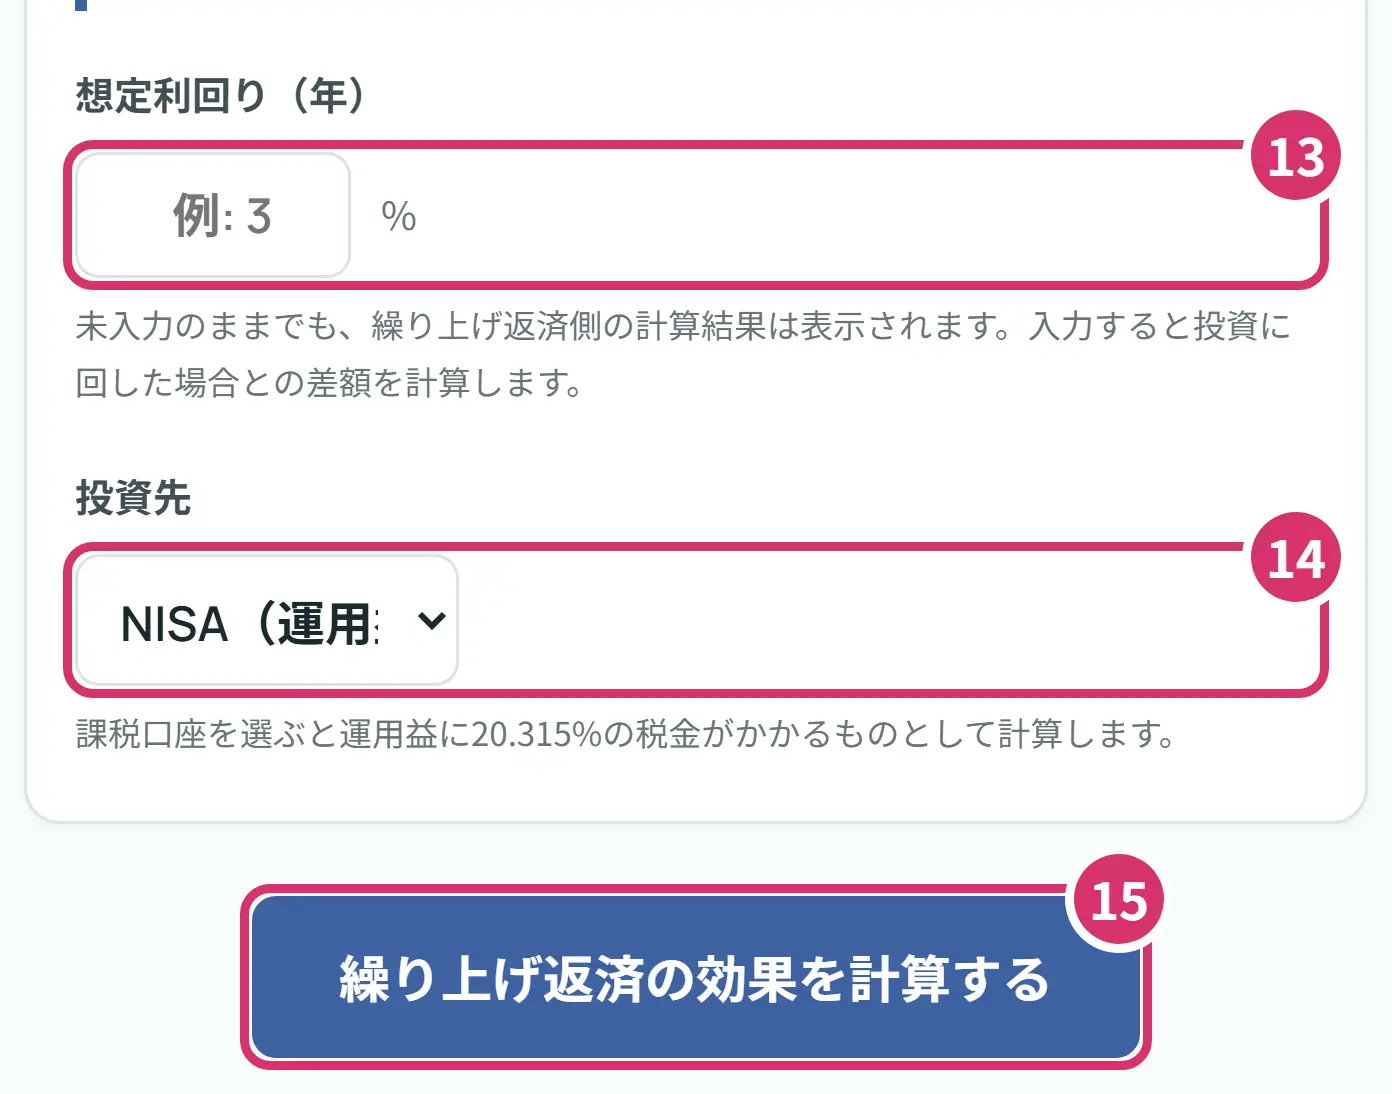
- 13想定利回りは、同じお金を運用に回したときと比べたい方だけ入れます。空のままでも、繰り上げ返済の結果は出ます。最初から数字が入っていないのは、その数字で結果が決まってしまうからだと、シミュレーターのよくある質問で説明しています。
- 14投資先は、NISA(運用益に税金がかからない)か、課税口座(運用益に20.315%)を選びます。
- 15最後に「繰り上げ返済の効果を計算する」を押します。入力を直したら、もう一度押します。
ステップ5 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。入居した年も住宅も違う3つの例です。
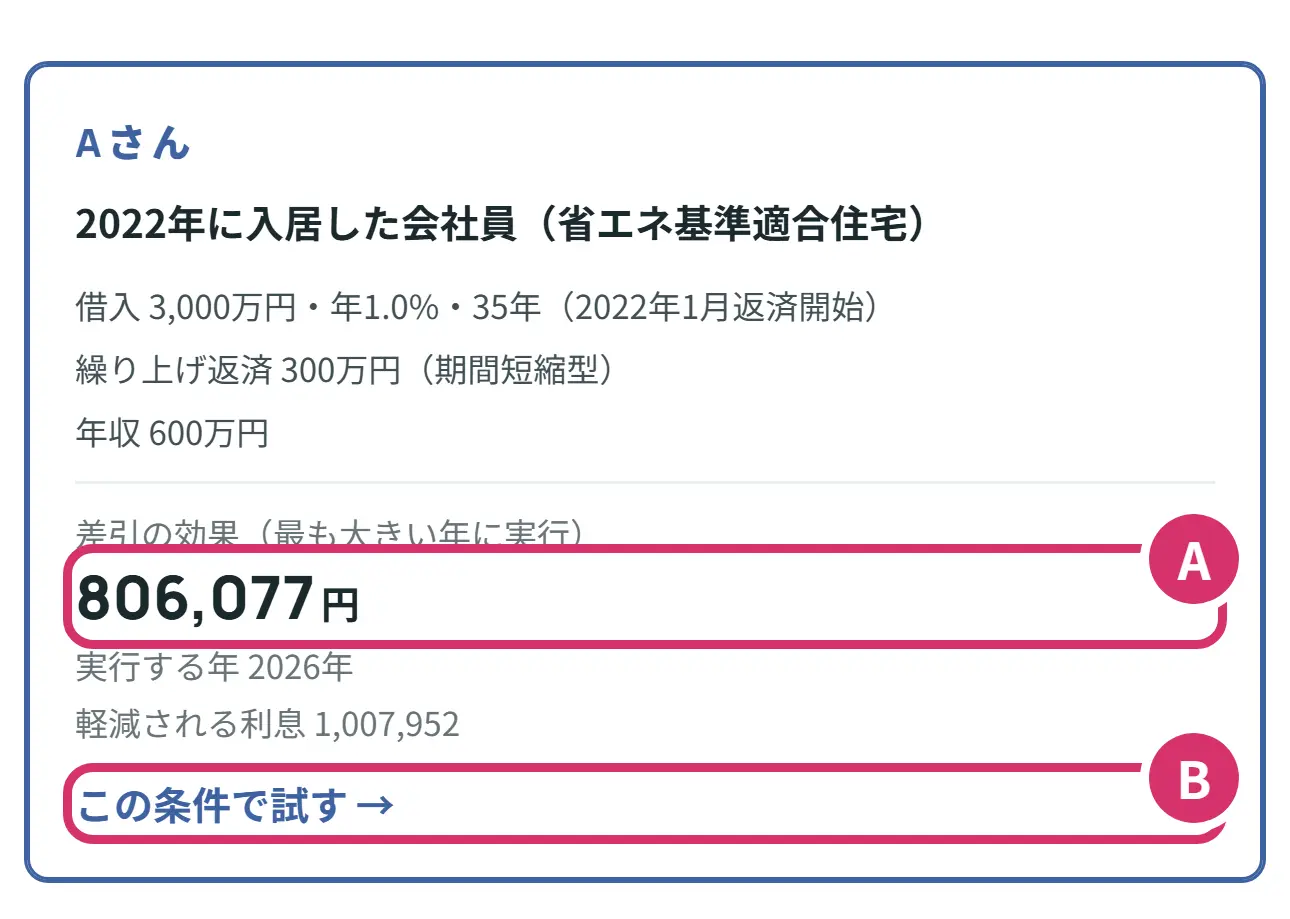
- A差引の効果です。Aさんは806,077円で、いちばん大きくなる年(2026年)に実行した場合の額です。
- Bカードのどこかを押すと、条件が入力の欄に入り、計算まで進みます。カードと結果の金額が同じなら、正しく動いています。
ステップ6 結果を読む
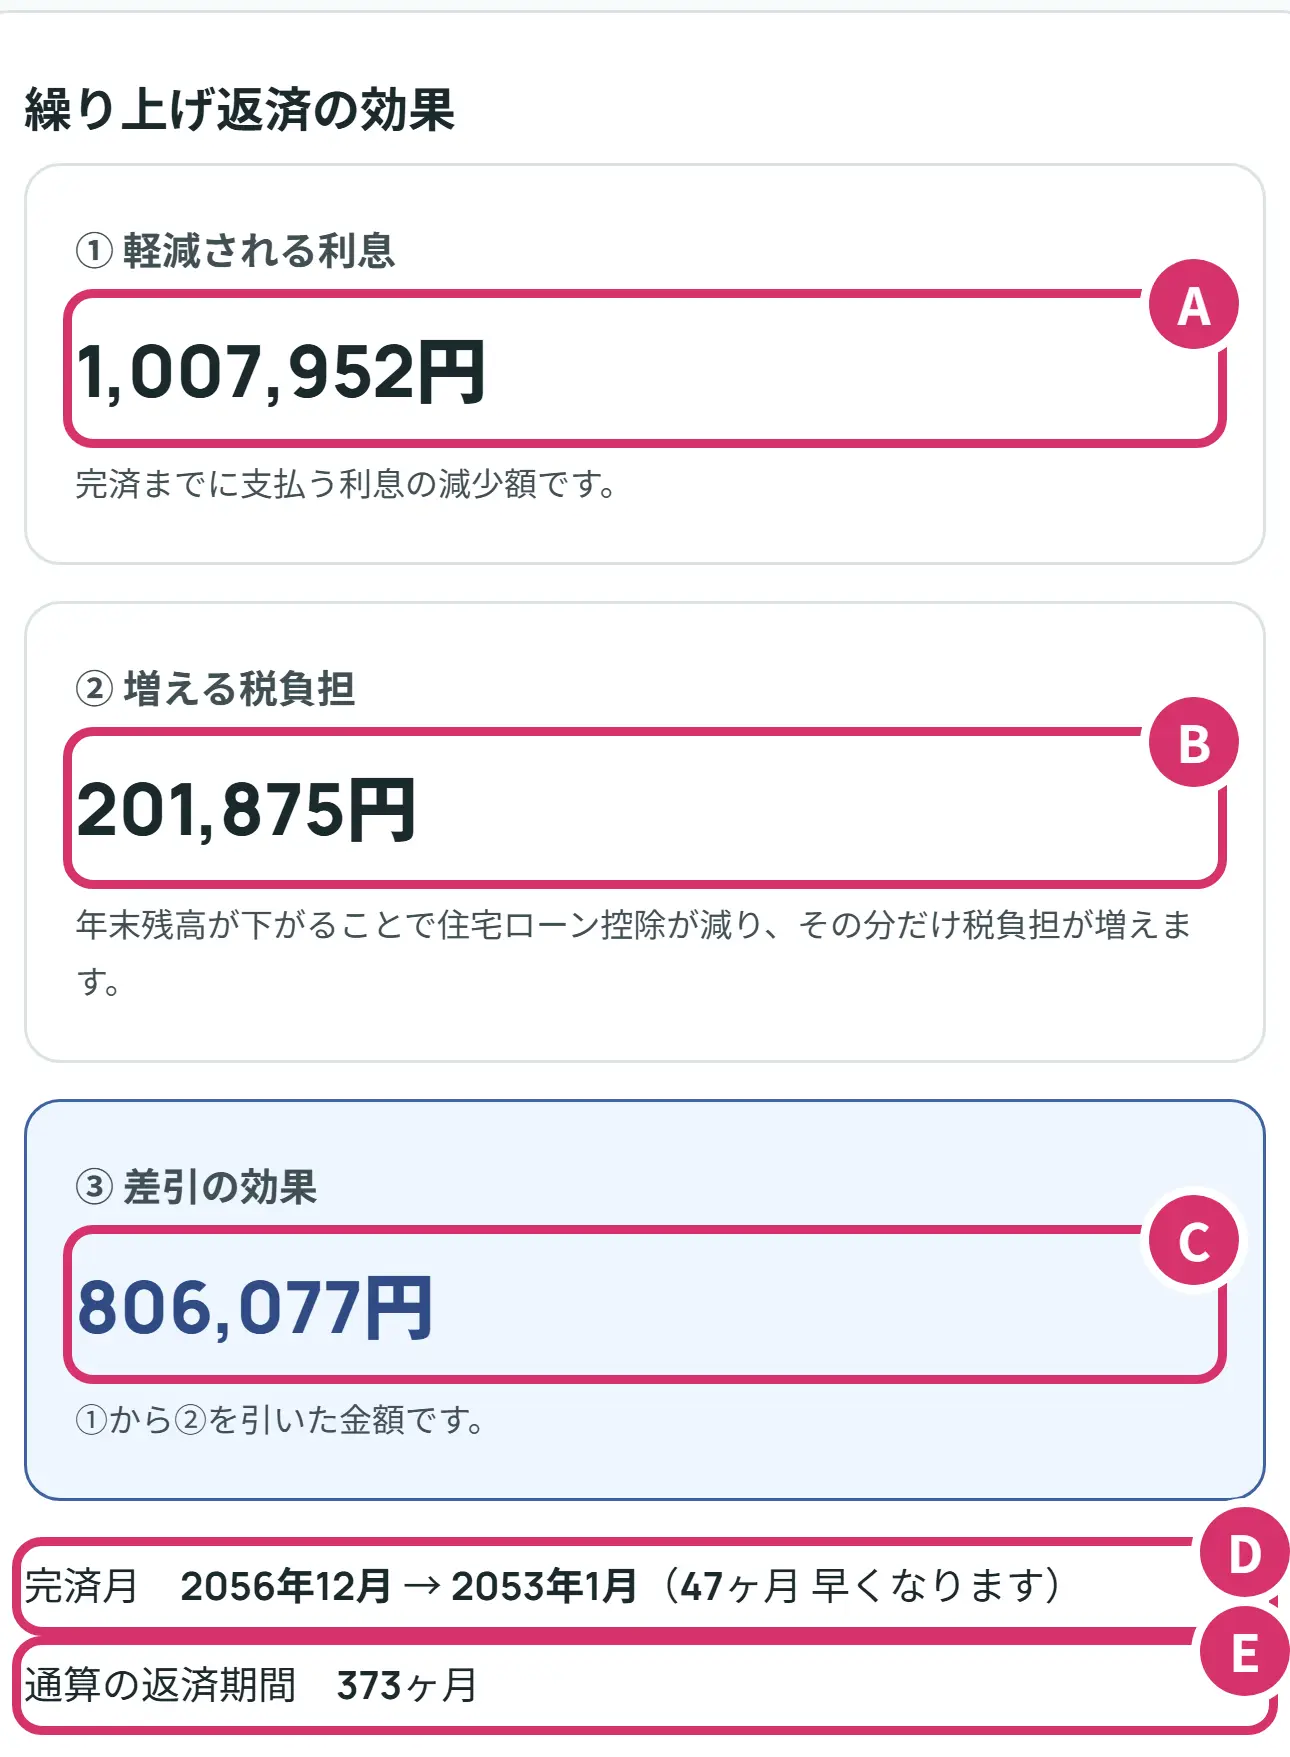
- A① 軽減される利息です。繰り上げ返済で、完済までに払う利息がいくら減るかです。Aさんは1,007,952円です。
- B② 増える税負担です。年末残高が下がって住宅ローン控除が減る分、税金が増えます。控除が残っている年の合計で、Aさんは201,875円です。
- C③ 差引の効果です。①から②を引いた額で、Aさんは806,077円です。いちばん見てほしい数字です。
- D期間短縮型では完済月がいつに早まるかが出ます。Aさんは2056年12月から2053年1月へ、47か月早くなります。
- E通算の返済期間です。最初の返済の月から、繰り上げたあとの完済の月までの月数です。120か月(10年)より短いと控除が受けられなくなります(あとで説明します)。
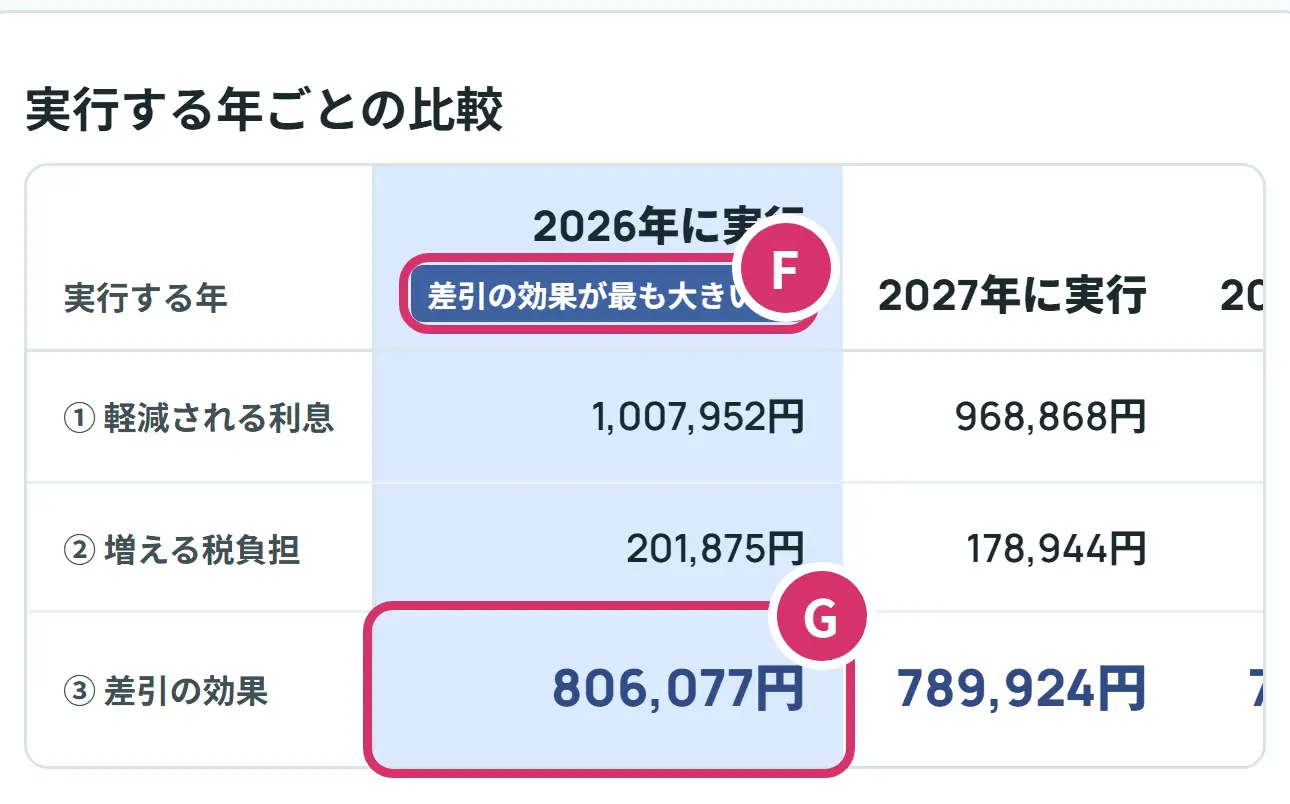
- F実行する年ごとの比較の表です。2026年(返済の開始や入居がそれより後なら、その年)から、控除が終わった翌年(その前に完済するなら完済の年)まで、1年ずつ並びます。いちばん③が大きい年に、この印が付きます。表は横に動かすと全部見られます。
- Gその年の③です。Aさんは2026年が806,077円、2027年は789,924円で、遅くするほど小さくなる計算です。数字や列の見出しを押すと、その年の内訳が下に出て、上の①②③もその年の値に変わります。
いちばん大きい年は人によって違います。Bさんは2026年に実行すると②が405,031円になり、③は429,011円です。控除が終わった翌年の2037年なら②は0円で、③は525,336円になり、こちらがいちばん大きい計算です。Cさんは2026年がいちばん大きく、③は625,510円です。
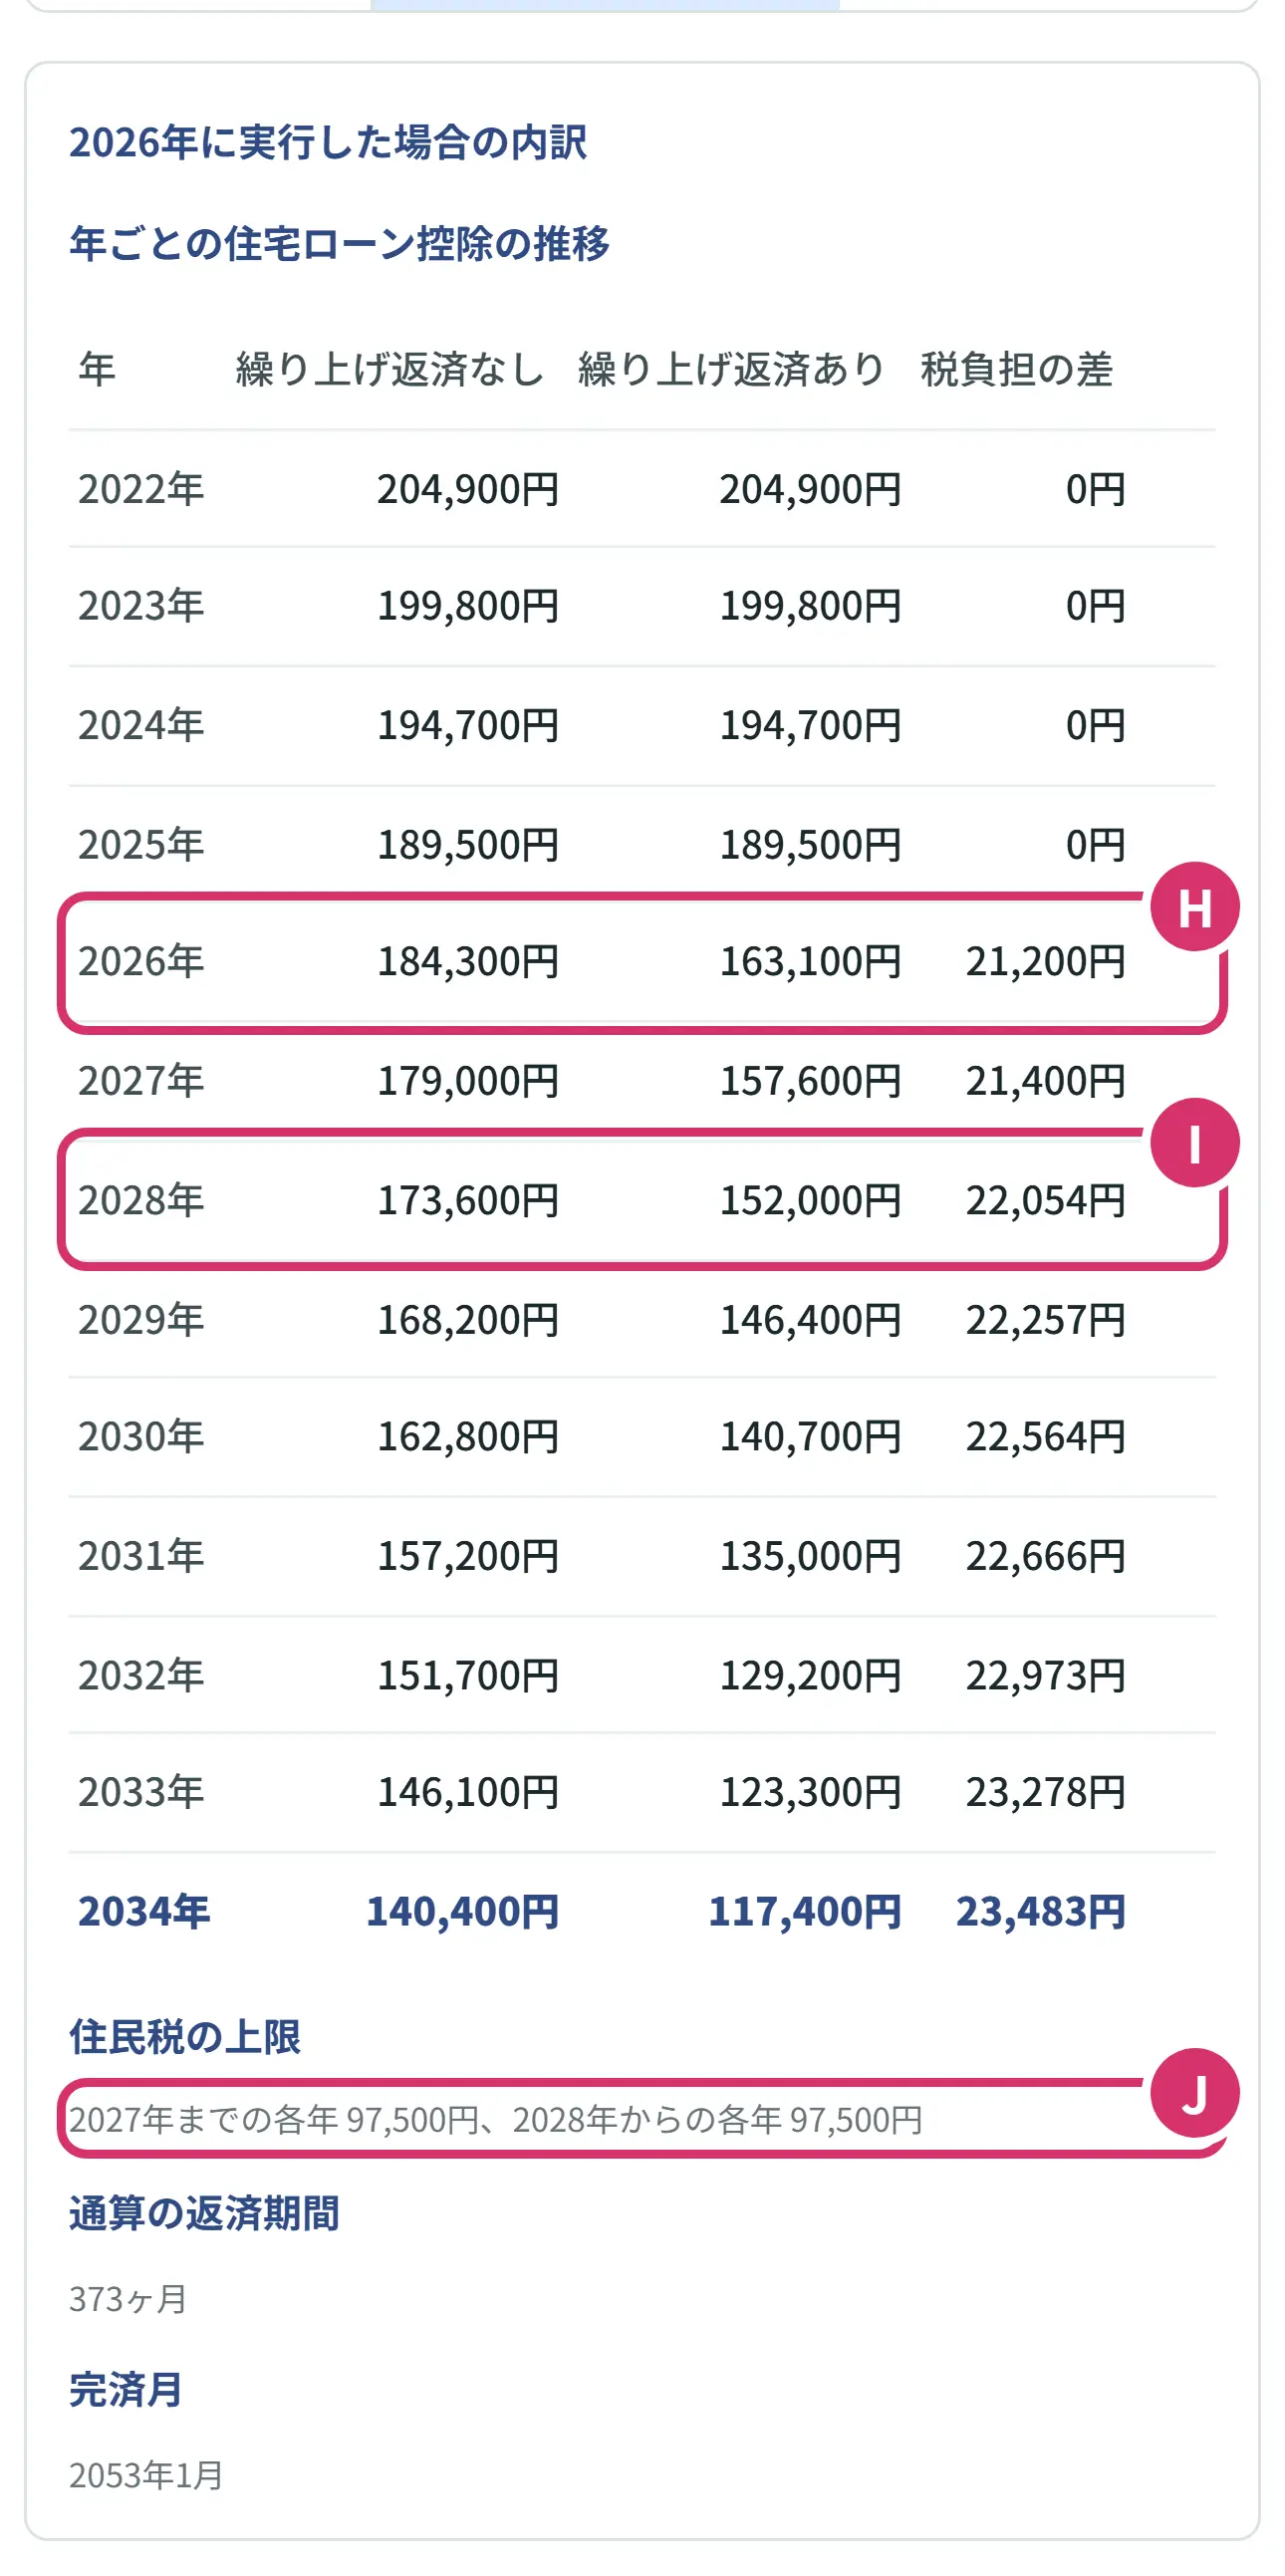
- H2026年の行です。繰り上げ返済をしないと控除は184,300円、すると163,100円で、税負担の差は21,200円です。2025年までの行が0円なのは、実行する前の年だからです。
- I2028年の行です。控除の差は21,600円ですが、税負担の差は22,054円です。理由は、下の「2028年から税の差が少し大きくなるわけ」で説明します。
- J住民税の上限です。所得税で引ききれない控除を住民税から引くときの上限で、Aさんはどの年も97,500円です。
返済額軽減型に切り替えてみる
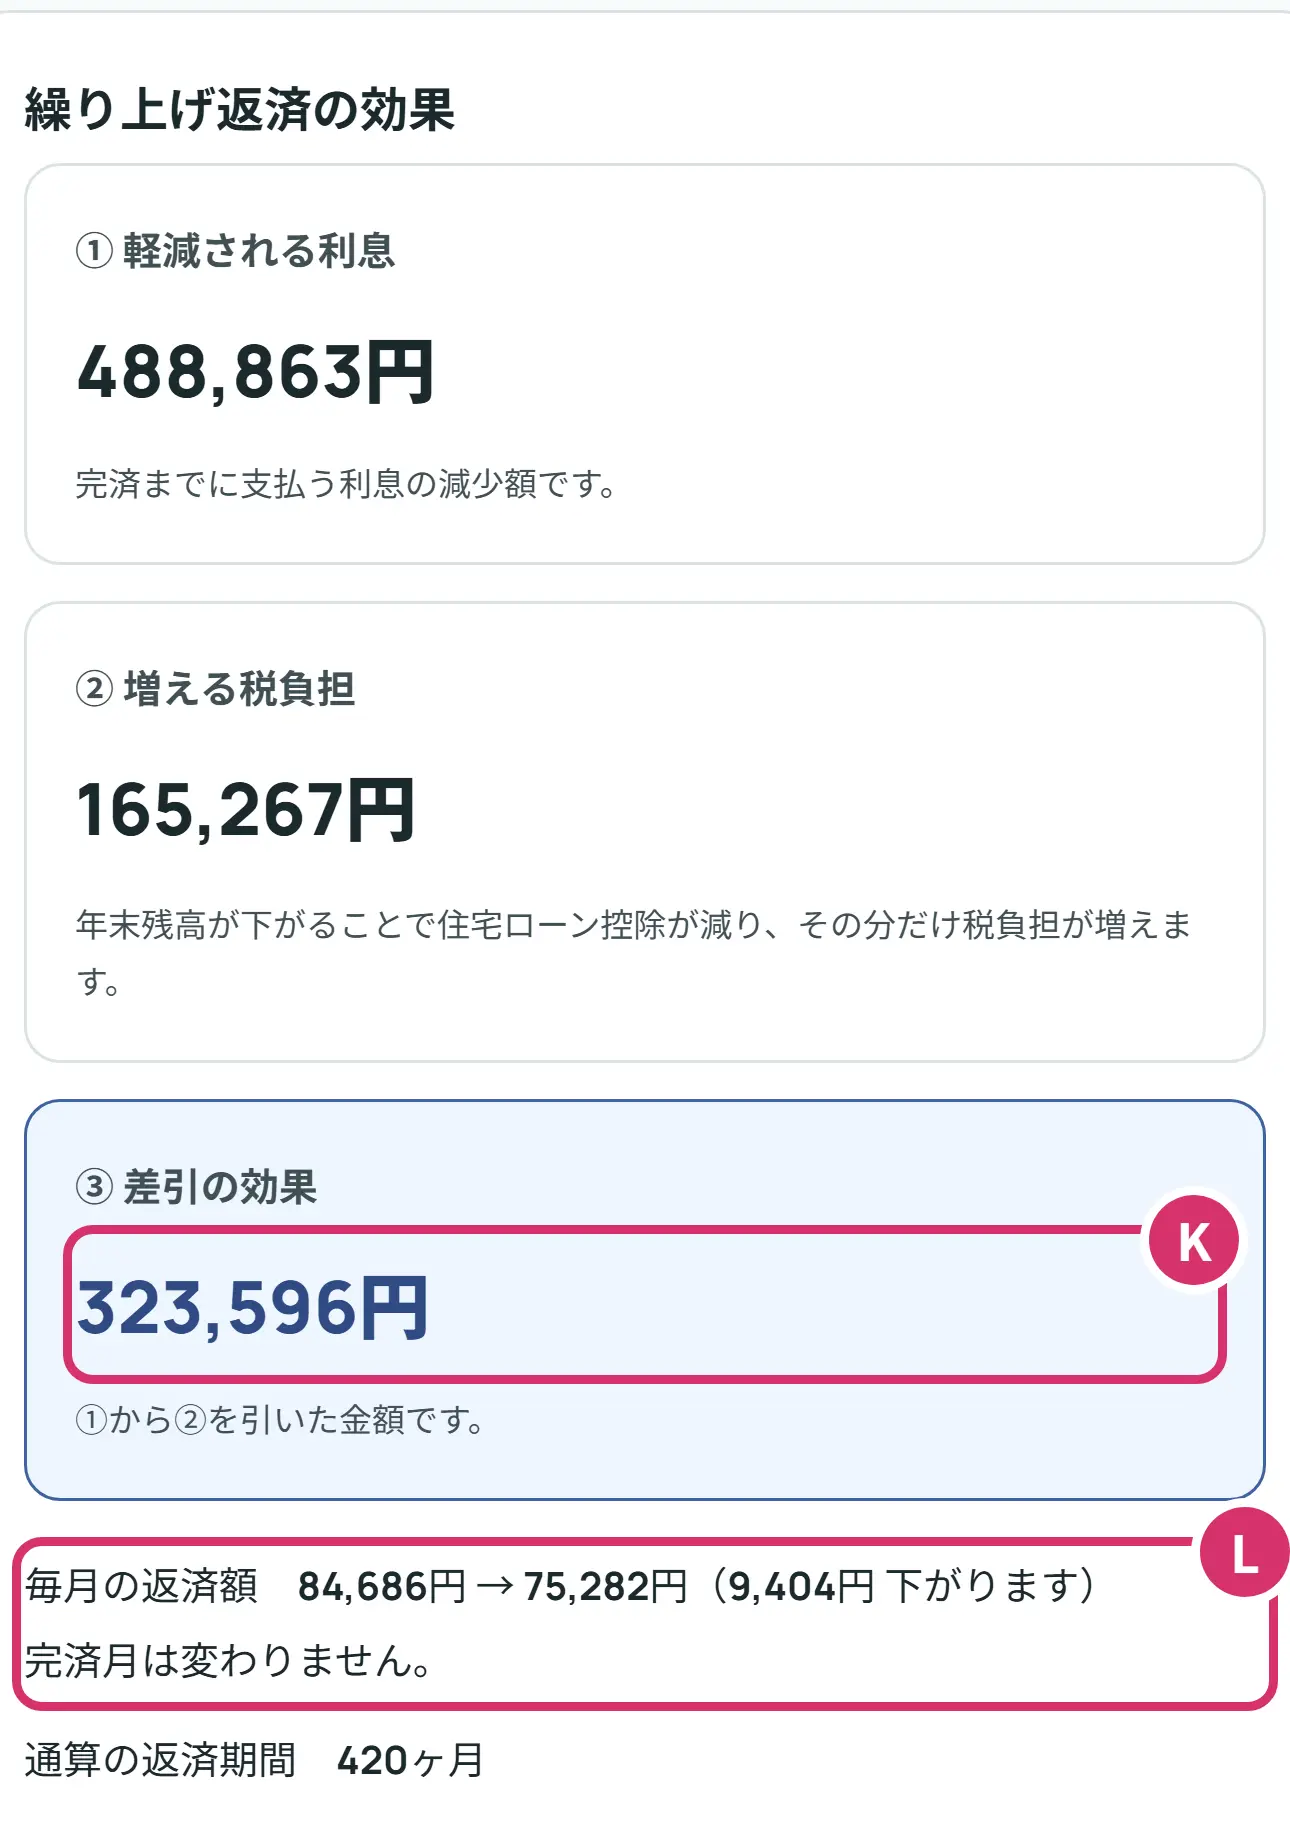
- K返済方法を返済額軽減型に変え、表の2026年を押した画面です。③は323,596円で、期間短縮型の806,077円より小さくなります。
- L返済額軽減型では、毎月の返済額がいくら下がるかが出ます。Aさんは84,686円から75,282円へ、9,404円下がります。完済月は変わりません。
返済額軽減型に切り替えると、いちばん大きい年の印は2035年に移ります。上の①②③は印の年の値に変わるので、型を比べるときは、同じ年の列を押してから見比べましょう。
10年ルールに当たる例
上の10年ルールの例(2,000万円・20年・1,000万円を返す)を入れた画面です。
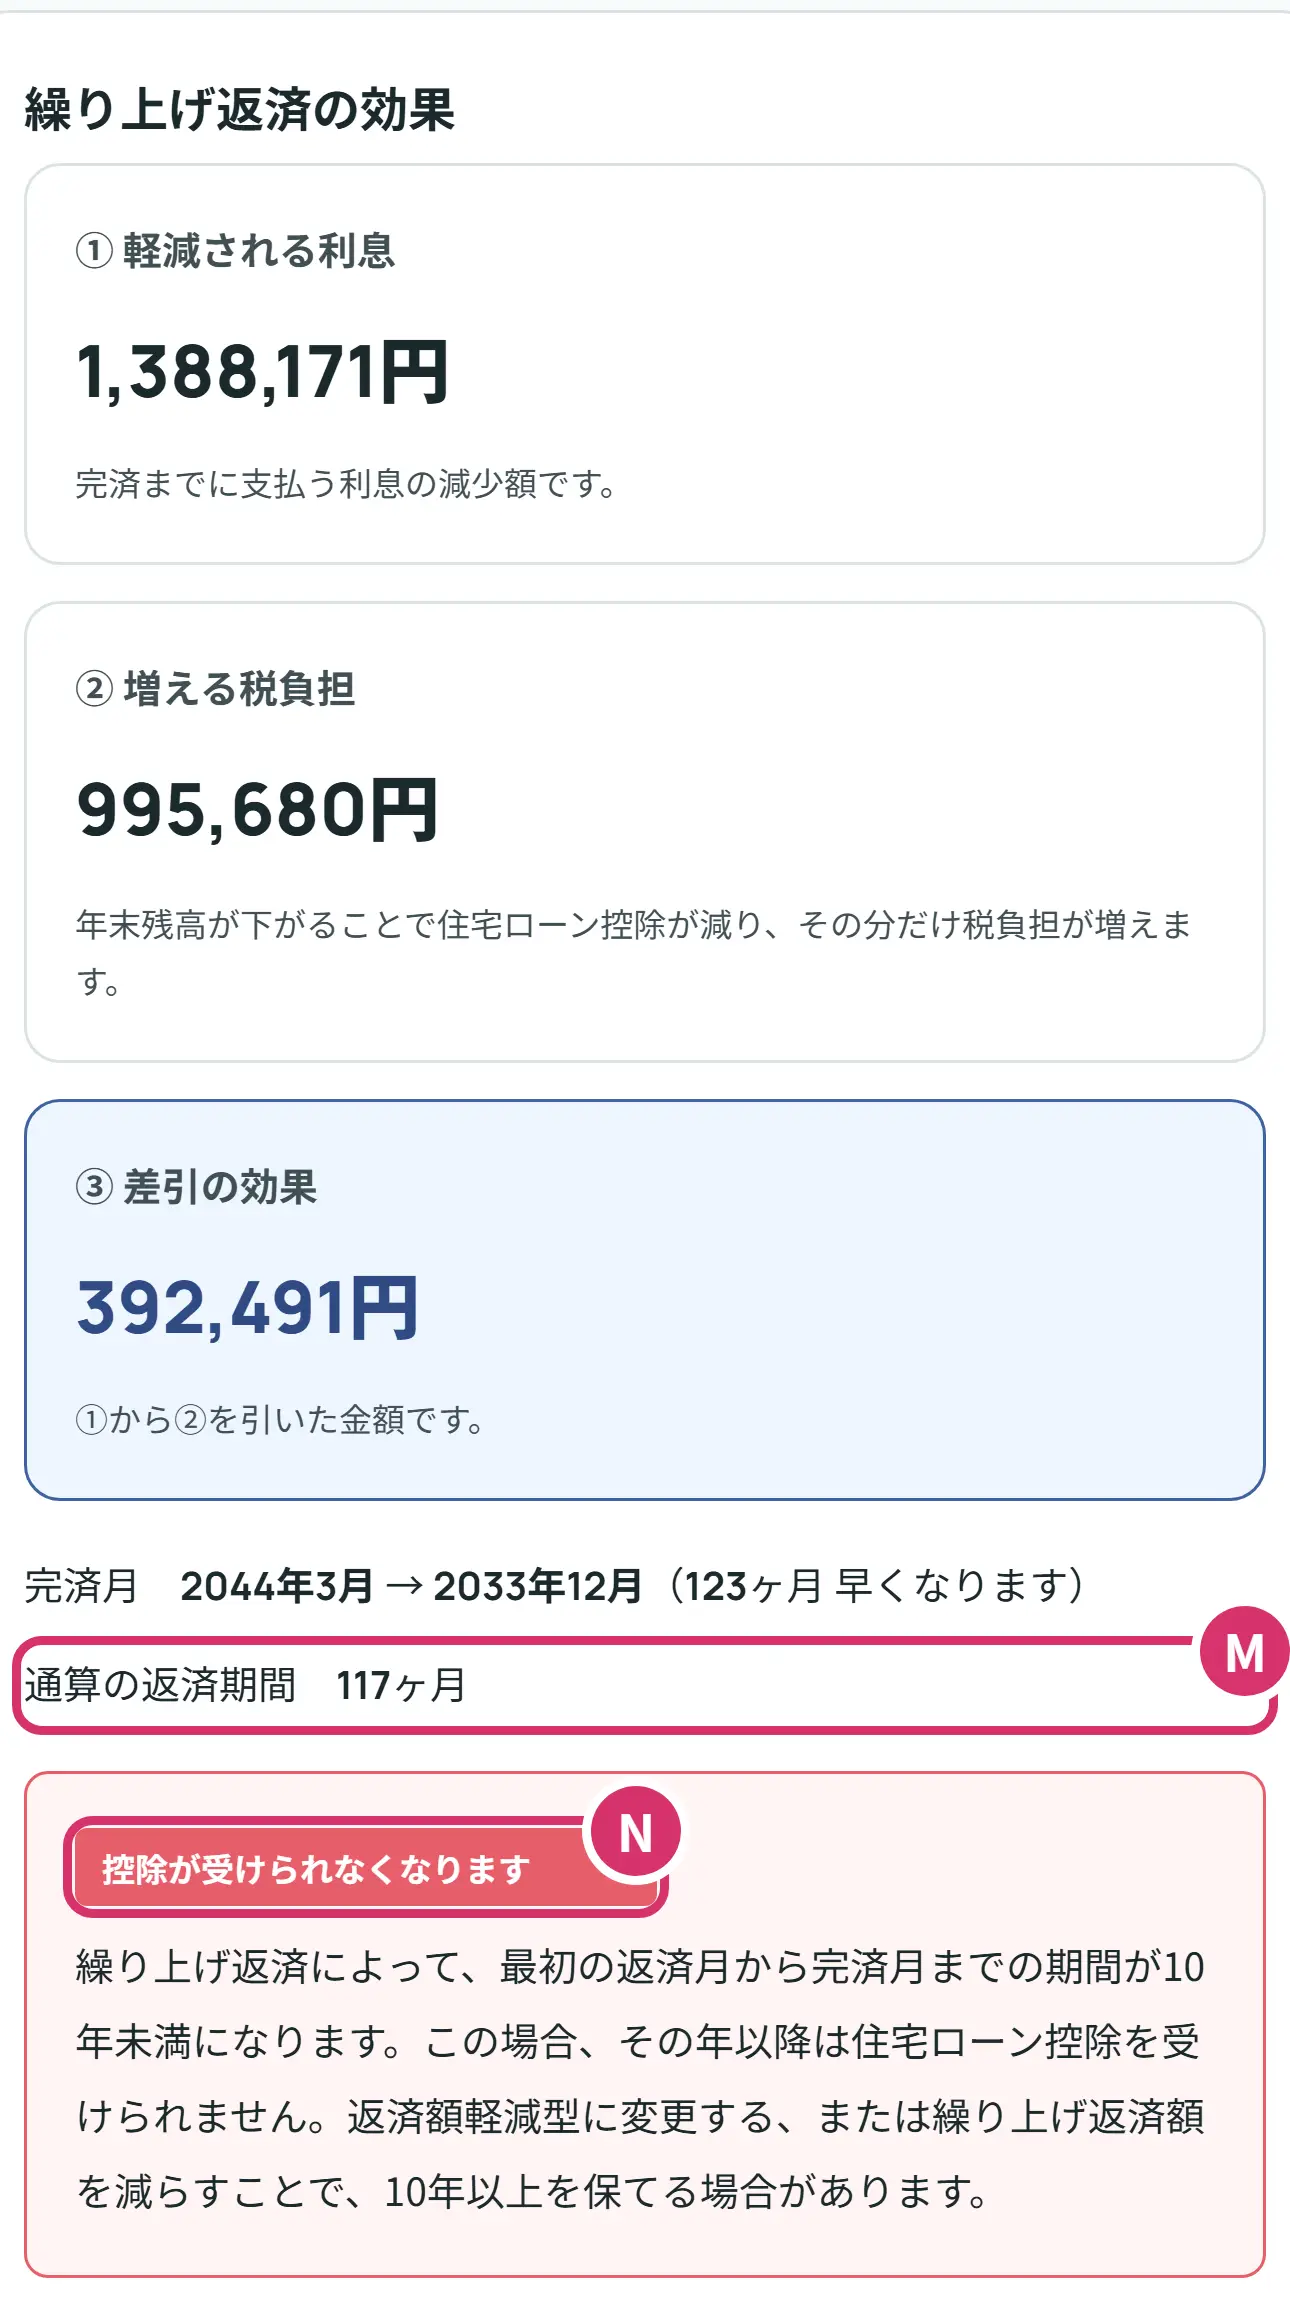
- M通算の返済期間が117か月になり、120か月より短くなりました。
- Nこのとき出る説明です。②が995,680円と大きくなるのは、2026年からの控除がなくなる計算だからです。
年ごとの表は、全部の列が入るように縮めた写真です。
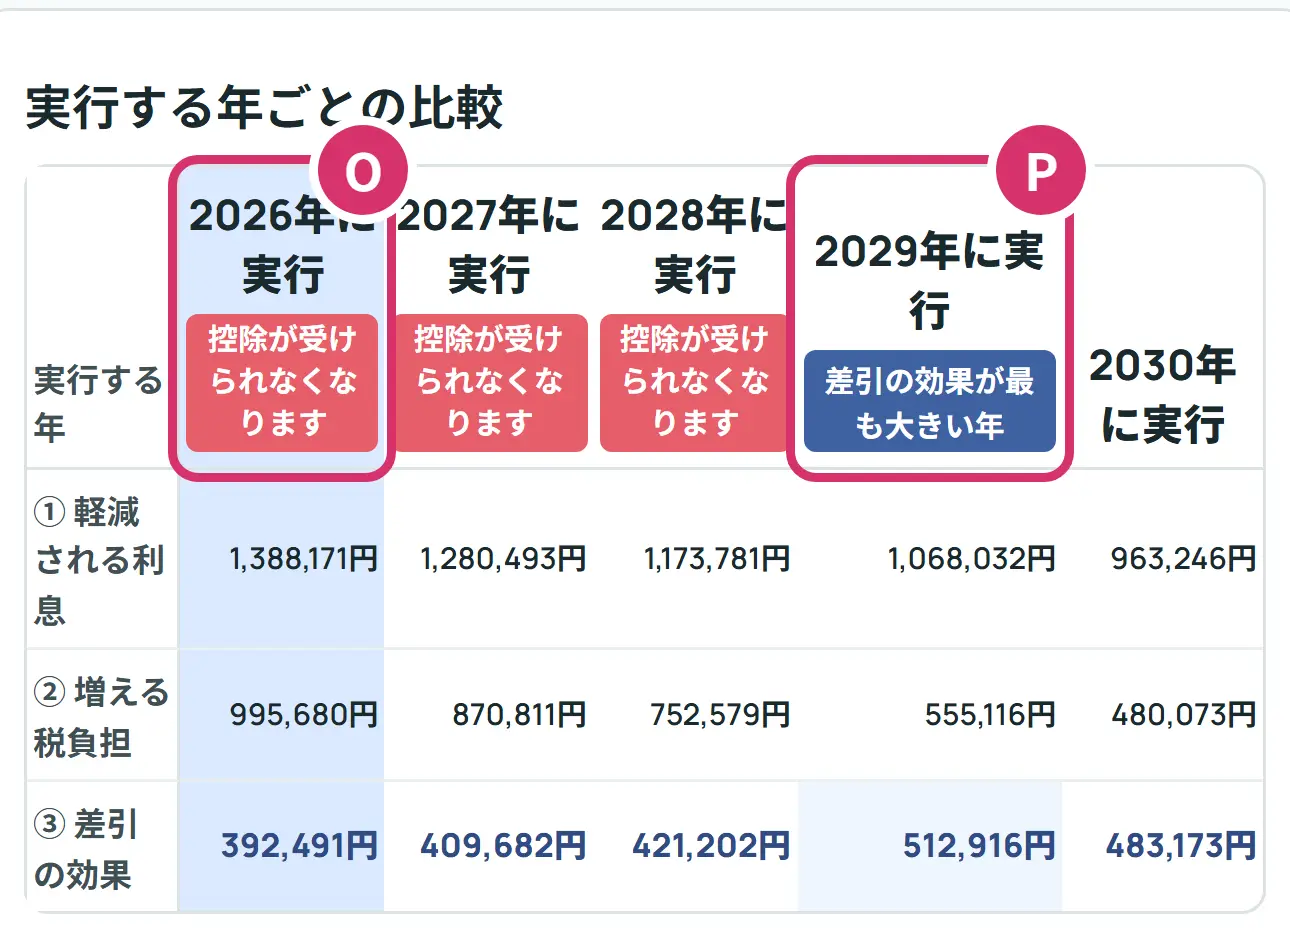
- O控除が受けられなくなる年の列には、赤い印が付きます。この例では2026年から2028年です。
- P2029年に実行すると通算がちょうど120か月になり、控除は続きます。③は512,916円で、この例でいちばん大きい年です。
運用した場合と並べる
Aさんのカードを押し直し、想定利回りに3を入れた画面です。
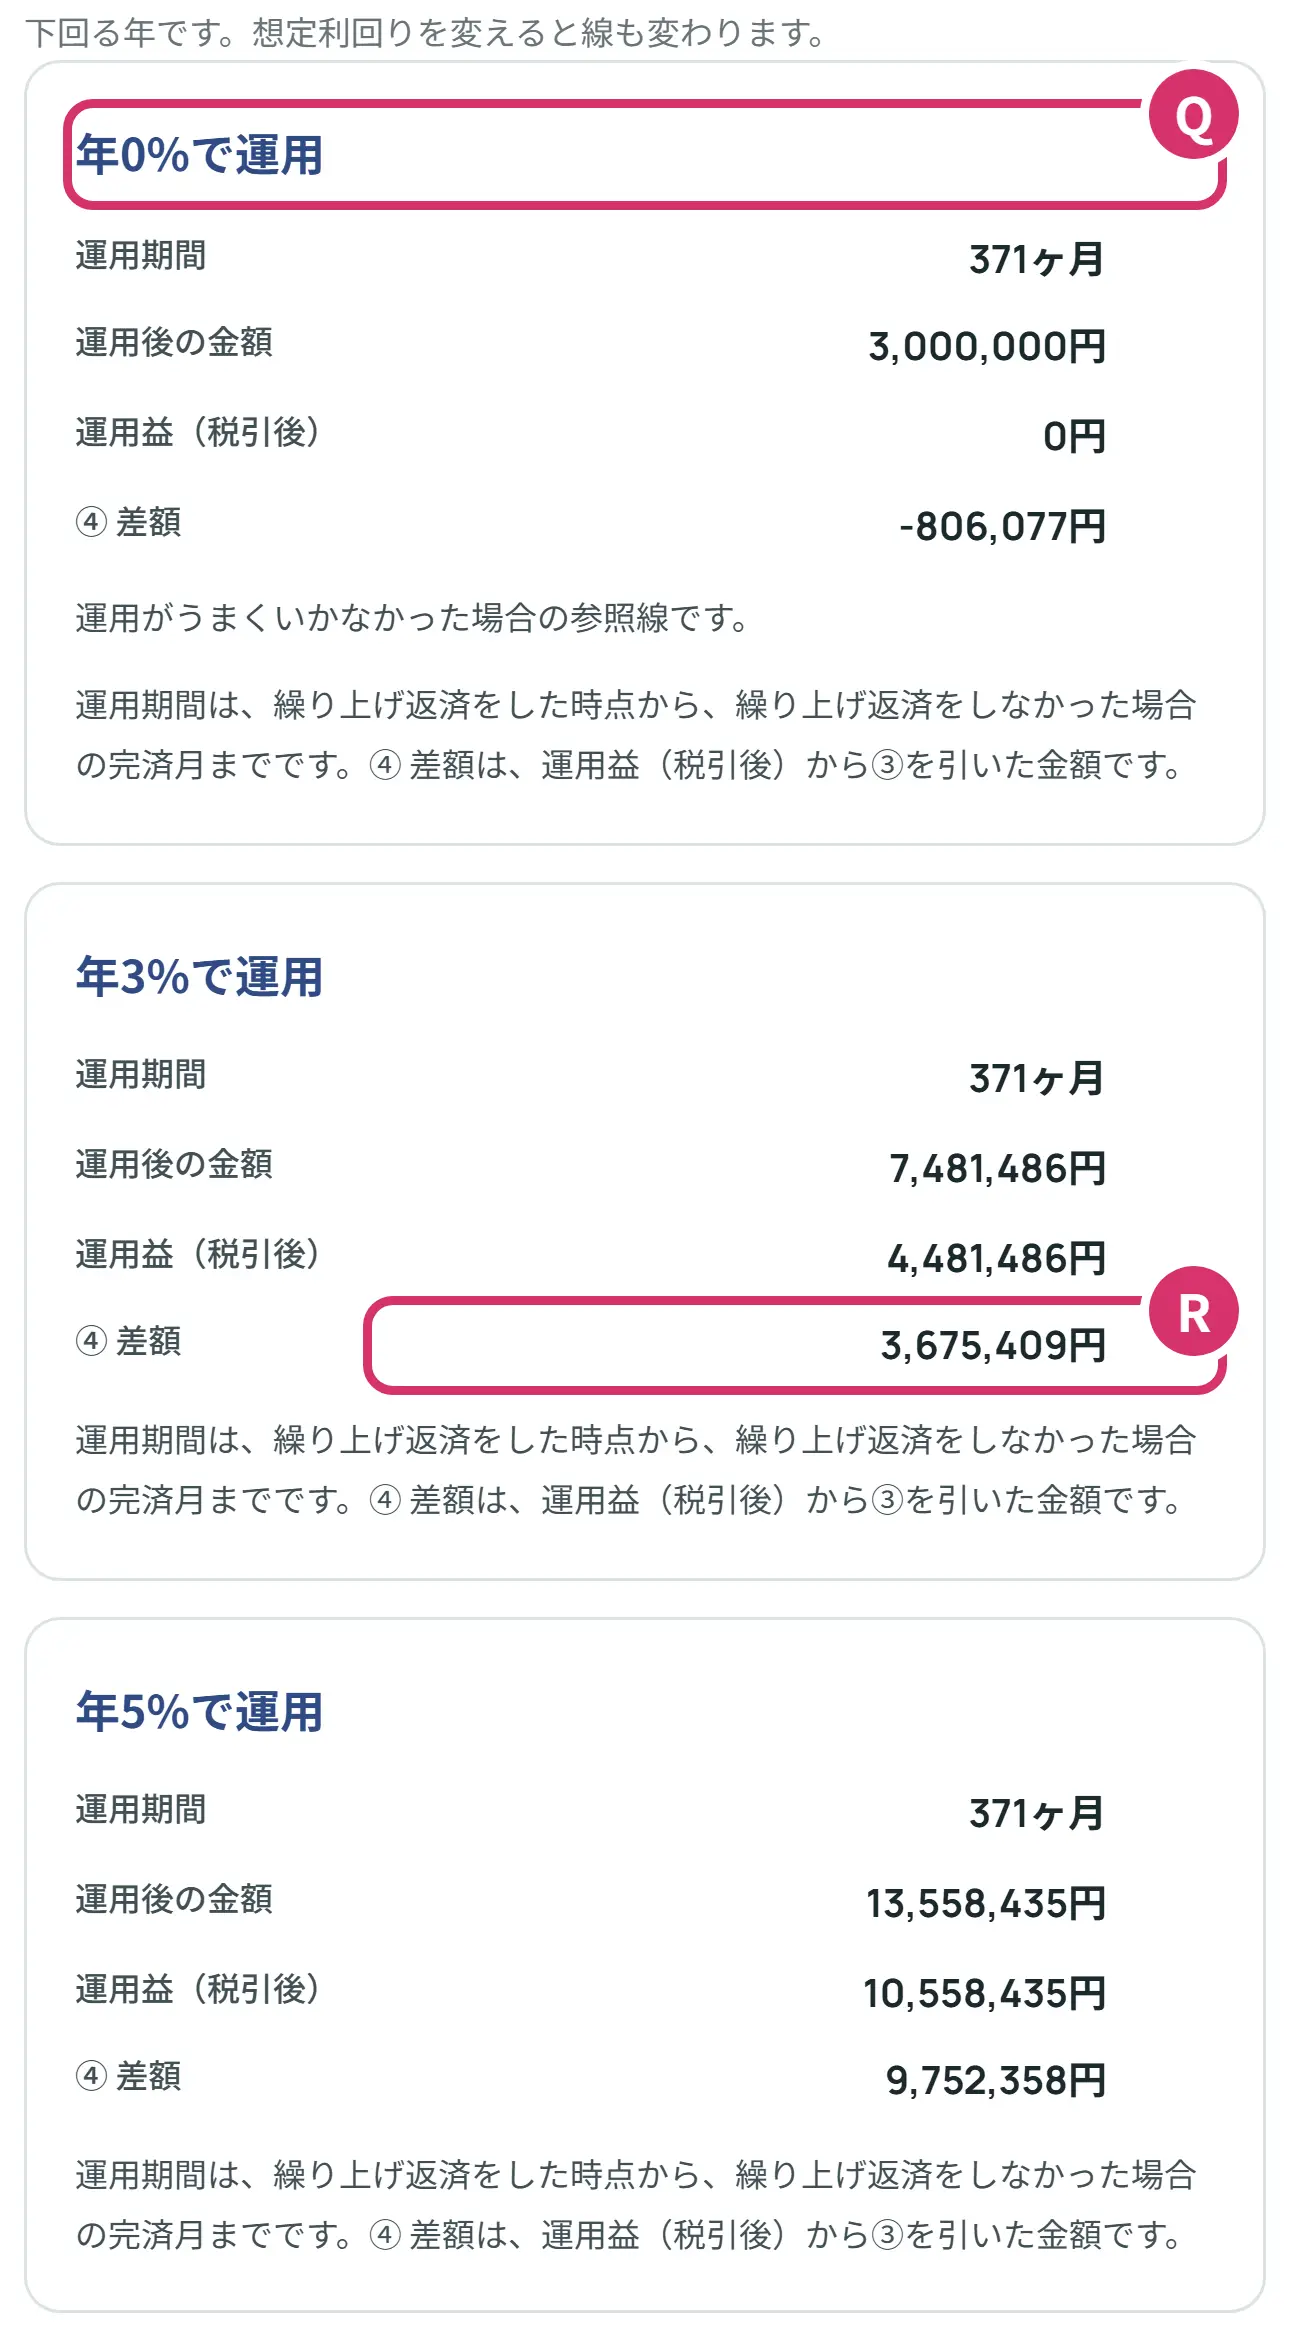
- Q想定利回りに3を入れると、0%・3%・5%の3つの列が出ます。0%の列は、運用がうまくいかなかったときの目安の線です。
- R④ 差額は、運用益(税引後)から③を引いた額です。Aさんの3%の列は3,675,409円です。運用期間は、繰り上げ返済をした時点から、繰り上げ返済をしなかった場合の完済月までの371か月です。
3%の列の運用益(税引後)4,481,486円は、NISAとした計算です。課税口座を選ぶと、運用益から910,413円(20.315%)が引かれます。どの列も、毎年その利回りが続いたと仮定した計算で、将来を約束するものではありません。
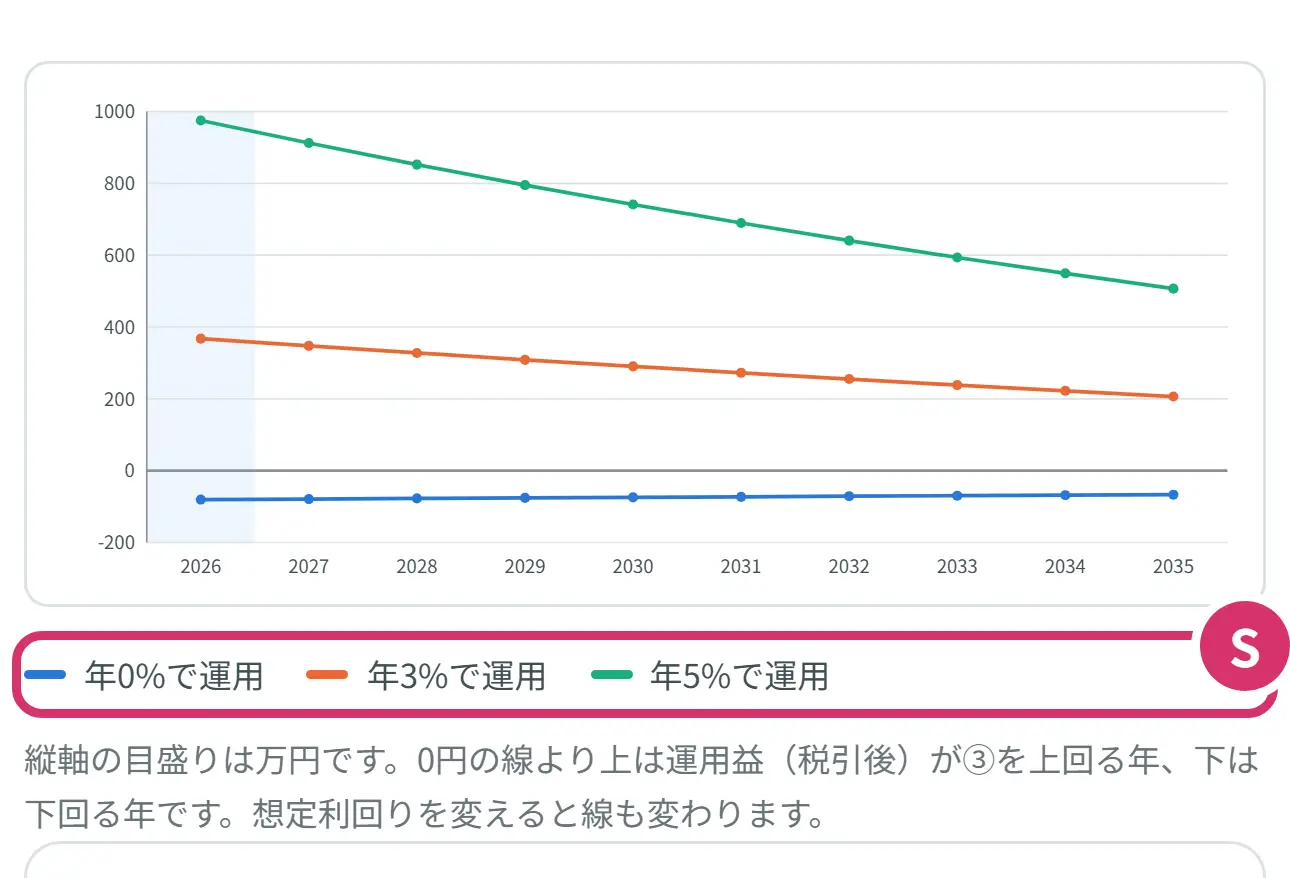
- S実行する年ごとの④を、3つの利回りで線にしたグラフです。縦は万円で、0の線より上は運用益が③を上回る年、下は下回る年です。年の帯を押すと、上の表と内訳もその年に変わります。
計算に入っていないことです。元利均等返済で、金利はずっと同じとして計算します。変動金利の5年ルール・125%ルール、複数回の繰り上げ返済、手数料や保険料は入っていません。税は年収から、独身・40歳未満・給与だけとして概算します。期間短縮型で完済が早まったあとに浮く返済額を運用する効果も入っていません(繰り上げ返済の側を少なめに見積もる方向です)。正確な額は、借りている金融機関、税務署、お住まいの自治体で確かめましょう。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。③差引の効果が806,077円と出れば、見方は合っています。次に返済方法を返済額軽減型に変え、2026年の列を押して323,596円になるか確かめましょう。そのあと、自分のローンの数字に変えてみましょう。
- 借入額に、いまの残高ではなく借りたときの額を入れた
- 第1回の返済年月を、返済予定表で確かめた
- 入居した年月と住宅の区分を、確定申告の控えで確かめた
- 期間短縮型と返済額軽減型を、同じ年の列で見比べた
- 通算の返済期間が120か月以上か見た
言葉の意味をもう少し見る
- 繰り上げ返済
- 毎月の返済とは別に、元金の一部をまとめて返すことです。金融機関によっては一部繰上返済などと呼びます。
- 元利均等返済
- 毎月の返済額(元金と利息の合計)が同じになる返し方です。シミュレーターはこの返し方だけを計算します。
- 期間短縮型
- 毎月の返済額を変えずに、完済を早める型です。
- 返済額軽減型
- 完済の時期を変えずに、毎月の返済額を下げる型です。
- 住宅ローン控除
- 年末のローン残高に応じて、所得税と住民税が少なくなる制度です。正式な名前は住宅借入金等特別控除です。
- 年末残高
- その年の12月31日時点のローンの残りです。
- 借入限度額
- 控除の計算に使える年末残高の上限です。住宅の性能や入居した年で決まります。
- 通算の返済期間
- 最初に返済した月から、最後に返済する月までの期間です。月を単位に数えます。
- 運用益(税引後)
- 運用で増えた分から、税金を引いた額です。NISAなら税金はかかりません。
- 復興特別所得税
- 所得税に上乗せして納める税で、所得税の額の2.1%です。
よくある質問
Q1繰り上げ返済とは何ですか。
毎月の返済とは別に、住宅ローンの元金の一部をまとめて返すことです。返した元金には、その後の利息がかからなくなるので、完済までに払う利息が減ります。
Q2期間短縮型と返済額軽減型はどちらがいいですか。
どちらがよいかは、目的によって違います。期間短縮型は完済が早まり、利息の減り方が大きくなります。返済額軽減型は毎月の返済額が下がります。Aさんの例(2026年に300万円)では、③差引の効果が期間短縮型で806,077円、返済額軽減型で323,596円という計算です。
Q3繰り上げ返済をすると住宅ローン控除は減りますか。
年末残高が下がるので、控除も下がることがあります。残高が借入限度額より多い間は、控除の額は変わりません。シミュレーターは、減った控除の分を②増える税負担として計算し、①軽減される利息から引きます。
Q4住宅ローン控除の期間中は繰り上げ返済しないほうがいいのですか。
人によって違います。Aさんの例では、2026年に実行した場合の③が806,077円で、控除が終わった後の2035年に実行した場合の669,277円より大きい計算です。Bさんの例では、控除が終わった翌年の2037年がいちばん大きい計算です。自分の数字で、年ごとの表を見て確かめましょう。
Q5繰り上げ返済で住宅ローン控除が受けられなくなることはありますか。
あります。繰り上げ返済の後の期間で判定され、最初に返済した月から、短くなった返済の最後の月までが10年より短くなると、その年から控除が受けられません。シミュレーターは月の数で数え、120か月より短いときは知らせます。
Q62028年から結果が変わるのはなぜですか。
いまの法律では、2028年分から所得税の基礎控除が下がり(合計所得金額132万円超2,350万円以下の方は62万円)、所得税が増える計算です。控除を所得税から引ける額が変わるので、控除が減ったときの税負担の差も変わります。シミュレーターは2028年からの各年を、この税で計算しています。
Q7繰り上げ返済と投資はどちらがいいですか。
このシミュレーターは、どちらかを勧めるものではありません。繰り上げ返済の効果は、金利が変わらなければ決まる額です。投資の結果は想定した利回りになるとは限らず、元本を割り込むこともあります。シミュレーターは0%を含む3つの利回りで並べるので、幅を見て考える材料にしてください。
Q8変動金利でも使えますか。
使えますが、金利はずっと同じとして計算します。いまの適用金利を入れてください。金利が上がったときの返済額は、住宅ローン 金利上昇シミュレーターで確かめられます。
Q9中古住宅でも計算できますか。
不動産会社がリフォームして売る買取再販住宅は計算できます。個人から買った中古住宅は、控除の決まりが別なので計算できません。
次に見るとよいもの
- はじめての住宅ローン控除:控除の仕組みと、年末残高・借入限度額の見方を知りたい方
- 住宅ローン控除シミュレーター:控除の期間の合計と、控除しきれない分を見たい方
- 住宅ローン 金利上昇シミュレーター:変動金利が上がったときの返済額を見たい方
- はじめての新NISA:NISAの仕組みを知りたい方
- 手取り計算機:年収から税額の根拠を確かめたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。