はじめてのiDeCoの乗り換え|図でわかる仕組みとシミュレーターの使い方
2026年11月6日確認
このページを読み終わるころには、iDeCo 乗り換えシミュレーターに自分の数字を入れて、金融機関を変えると何年で元が取れるかを自分で読めるようになります。乗り換えるかどうかを決めるのは、あなた自身です。このページは、その判断に使う数字の見方を説明します。
iDeCoの乗り換えとは?
ひとことで言うと、iDeCoの口座の引っ越しです。
iDeCoには、窓口になる金融機関(運営管理機関)があります。乗り換えは、この窓口を別の金融機関に変えることで、正式には運営管理機関の変更といいます。iDeCoをやめるのではなく、それまでの資産と記録を移して続けます。手続きは、移す先の金融機関から加入者等運営管理機関変更届(K-004)を取り寄せて、書いて返送します。iDeCoそのものの仕組みは、はじめてのiDeCoで説明しています。
乗り換えで変わるお金、変わらないお金
毎月かかる運営管理手数料は、金融機関やプランによって0円から月数百円まであります。乗り換えで差が出るのは、この運営管理手数料と、1回だけかかる出るときの手数料、それに選ぶ商品の信託報酬です。国民年金基金連合会の手数料(いまは掛金を納めるたびに105円、2027年1月26日の引き落とし分から月120円)などは、どこの金融機関でも同じなので、シミュレーターでは計算に入れていません。加入時の手数料2,829円は、国民年金基金連合会の規約で、新しく加入したときのものです。
手続きの間、お金はどうなる?
国民年金基金連合会のよくある質問によると、商品を現金にするなど、資産と記録を移す処理が終わるまでに「書類提出後2~3ヵ月程度」かかります。いまの商品は売られて現金になり、移す先で商品を買い直すまでは運用されません。この間に相場が上がると、その分は増えません(下がったときは、その分は減りません)。シミュレーターでは、この運用されない期間を、欄の「手続きの間、資産が現金になる期間」に入れます。
毎月の掛金は、シミュレーターでは手続きの間も引き落とされ、移す先で運用されるものとして計算します。その間の運営管理手数料は、いまの金融機関の額のままです。
元が取れるってどういうこと?
乗り換えると、毎月の運営管理手数料が少なくなる代わりに、最初に負担があります。出るときの手数料と、現金でいた間に増えなかった分です。少なくなった手数料が積み重なって、この負担に追いついたら、元が取れたと考えます。
図はシミュレーターの例のAさんです。40歳で残高150万円、毎月2万円を積み立てていて、いまの運営管理手数料が月260円、移す先が0円の場合です。1年に浮く手数料は3,120円、移すときの負担は11,543円で、約4年2か月で追いつき、65歳では+89,178円多くなる計算です。
11,543円を、1か月に浮く260円で割ると約44か月ですが、シミュレーターの答えはそれより長い約4年2か月です。現金でいた2か月があるうえ、そのままの場合は、移すときに失った分も運用で増えていく計算だからです。この差を年ごとに計算するのがシミュレーターです。
残高が大きいほど、元が取れるまで長くなります
現金でいる間に増えなかった分は、残高に比例します。残高が大きいほど、移すときの負担が大きくなります。
| 残高 | 現金でいる間に増えなかった分 | 元が取れるまで |
|---|---|---|
| 100万円 | 4,755円 | 約2年10か月 |
| 300万円 | 14,307円 | 約5年10か月 |
| 500万円 | 23,859円 | 約9年1か月 |
| 1,000万円 | 47,738円 | 約18年11か月 |
| 2,000万円 | 95,498円 | 取れない |
掛金なし(運用だけ)、45歳から65歳まで、利回り年3%、現金でいる期間2か月、出るときの手数料4,400円、信託報酬はどちらも年0.1%の計算です。シミュレーターの早見表と同じ条件です。
乗り換える前に知っておきたいこと
国民年金基金連合会の届出書の見本には「運営管理機関の変更は、年金資産を一度現金化する必要があるため、運用商品の現金化に伴うコスト等がかかり、商品によっては元本割れの可能性もあります。」と書かれています。
0円の金融機関もあれば、11,000円の金融機関もあります。国民年金基金連合会のよくある質問にも「なお、運営管理機関により、手数料をご負担いただく場合があります。」とあります。いまの金融機関の手数料の表で確かめましょう。
2026年12月分から掛金の上限が上がる方がいます。国民年金基金連合会は、掛金を変える手続きが、ほかの手続きとの兼ね合いで12月分に間に合わないことがあると案内しています。同じ時期に乗り換えも考えている方は、いまの金融機関と移す先の金融機関の両方に聞いてみましょう。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真はAさんの例で、欄の下の説明の文を省いて撮っています。
ステップ1 例のカードで動きを見る
「このツールが役に立つ人」の下に、Aさん・Bさん・Cさんのカードがあります。
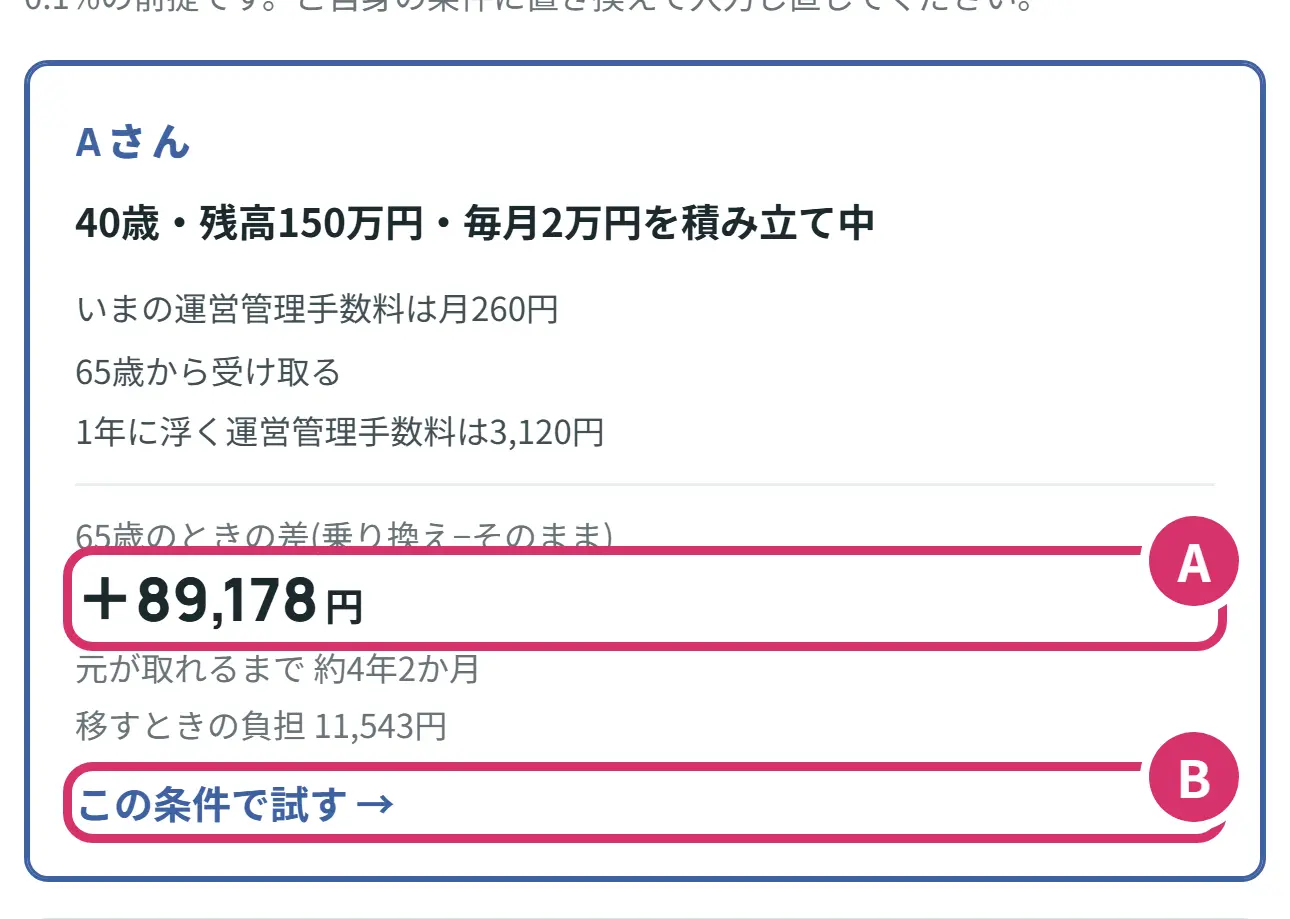
- A65歳のときの差です。Aさんは+89,178円です。下に、元が取れるまでの期間と、移すときの負担も出ています。
- Bカードを押すと、その条件が入力の欄に入り、結果が計算されます。カードの金額と結果の金額が同じになれば、正しく動いています。
ステップ2 いまのiDeCoと手数料を入れる
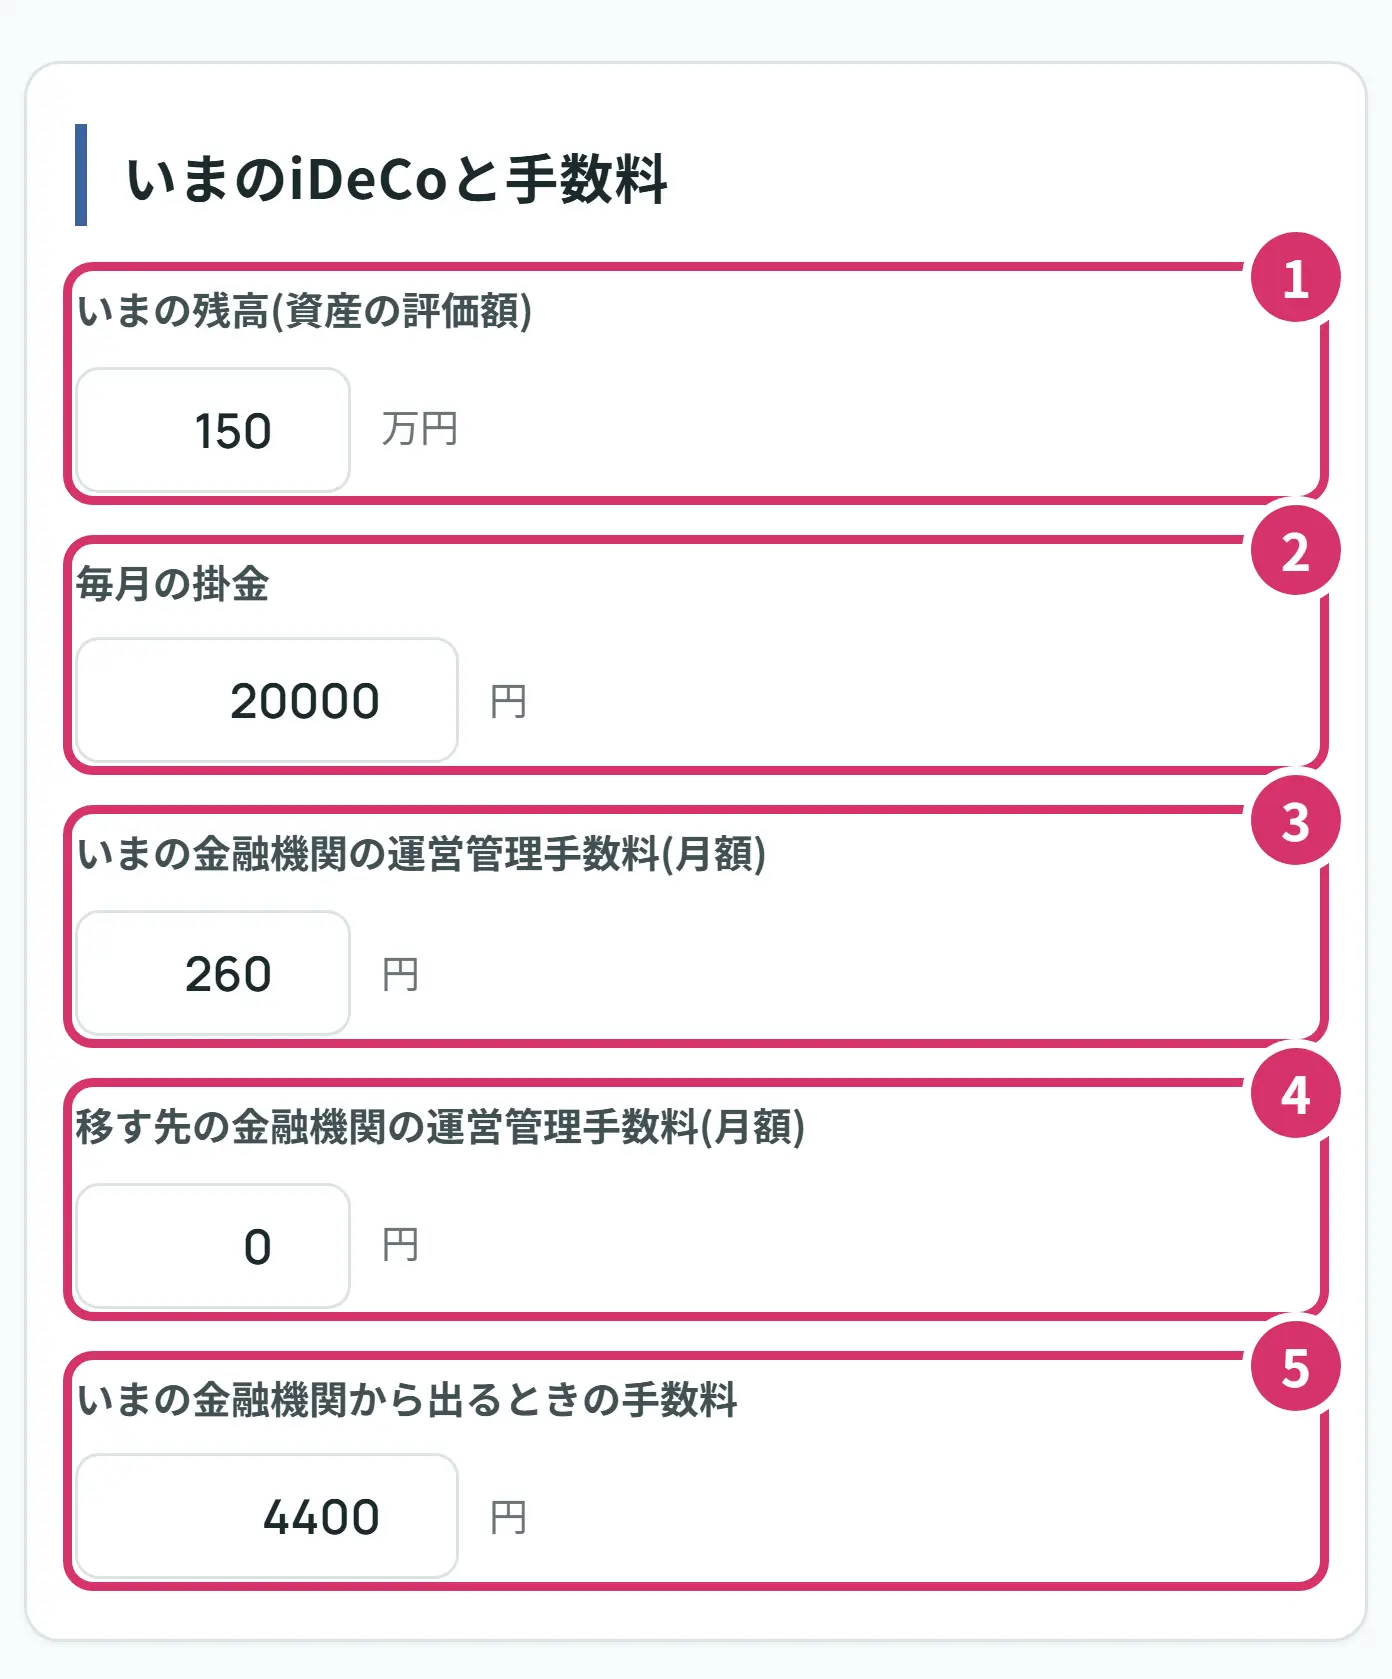
- 1いまの残高を万円で入れます。いまの金融機関の加入者向けWebサイトなどで見られる、資産の評価額です。
- 2毎月の掛金を円で入れます。積み立てをやめて運用だけをしている方は0にします。シミュレーターは、65歳になる月の前月まで掛金を出すとして計算します。
- 3いまの金融機関の運営管理手数料を、月の額で入れます。下の絵のように、手数料の表の運営管理機関の行を見ます。国民年金基金連合会と信託銀行の分は入れません。
- 4移す先の金融機関の運営管理手数料を入れます。はじめは0円です。移す先の手数料の表で確かめて、0円でなければ変えます。
- 5いまの金融機関から出るときの手数料を入れます。はじめは4,400円です。手数料の表の、他の運営管理機関へ変更される方の欄を見ます。
運営管理手数料と出るときの手数料は、金融機関の手数料の表に書いてあります。iDeCo公式サイトの運営管理機関一覧からも、金融機関ごとの表が見られます。
ステップ3 商品と手続きと期間を入れる
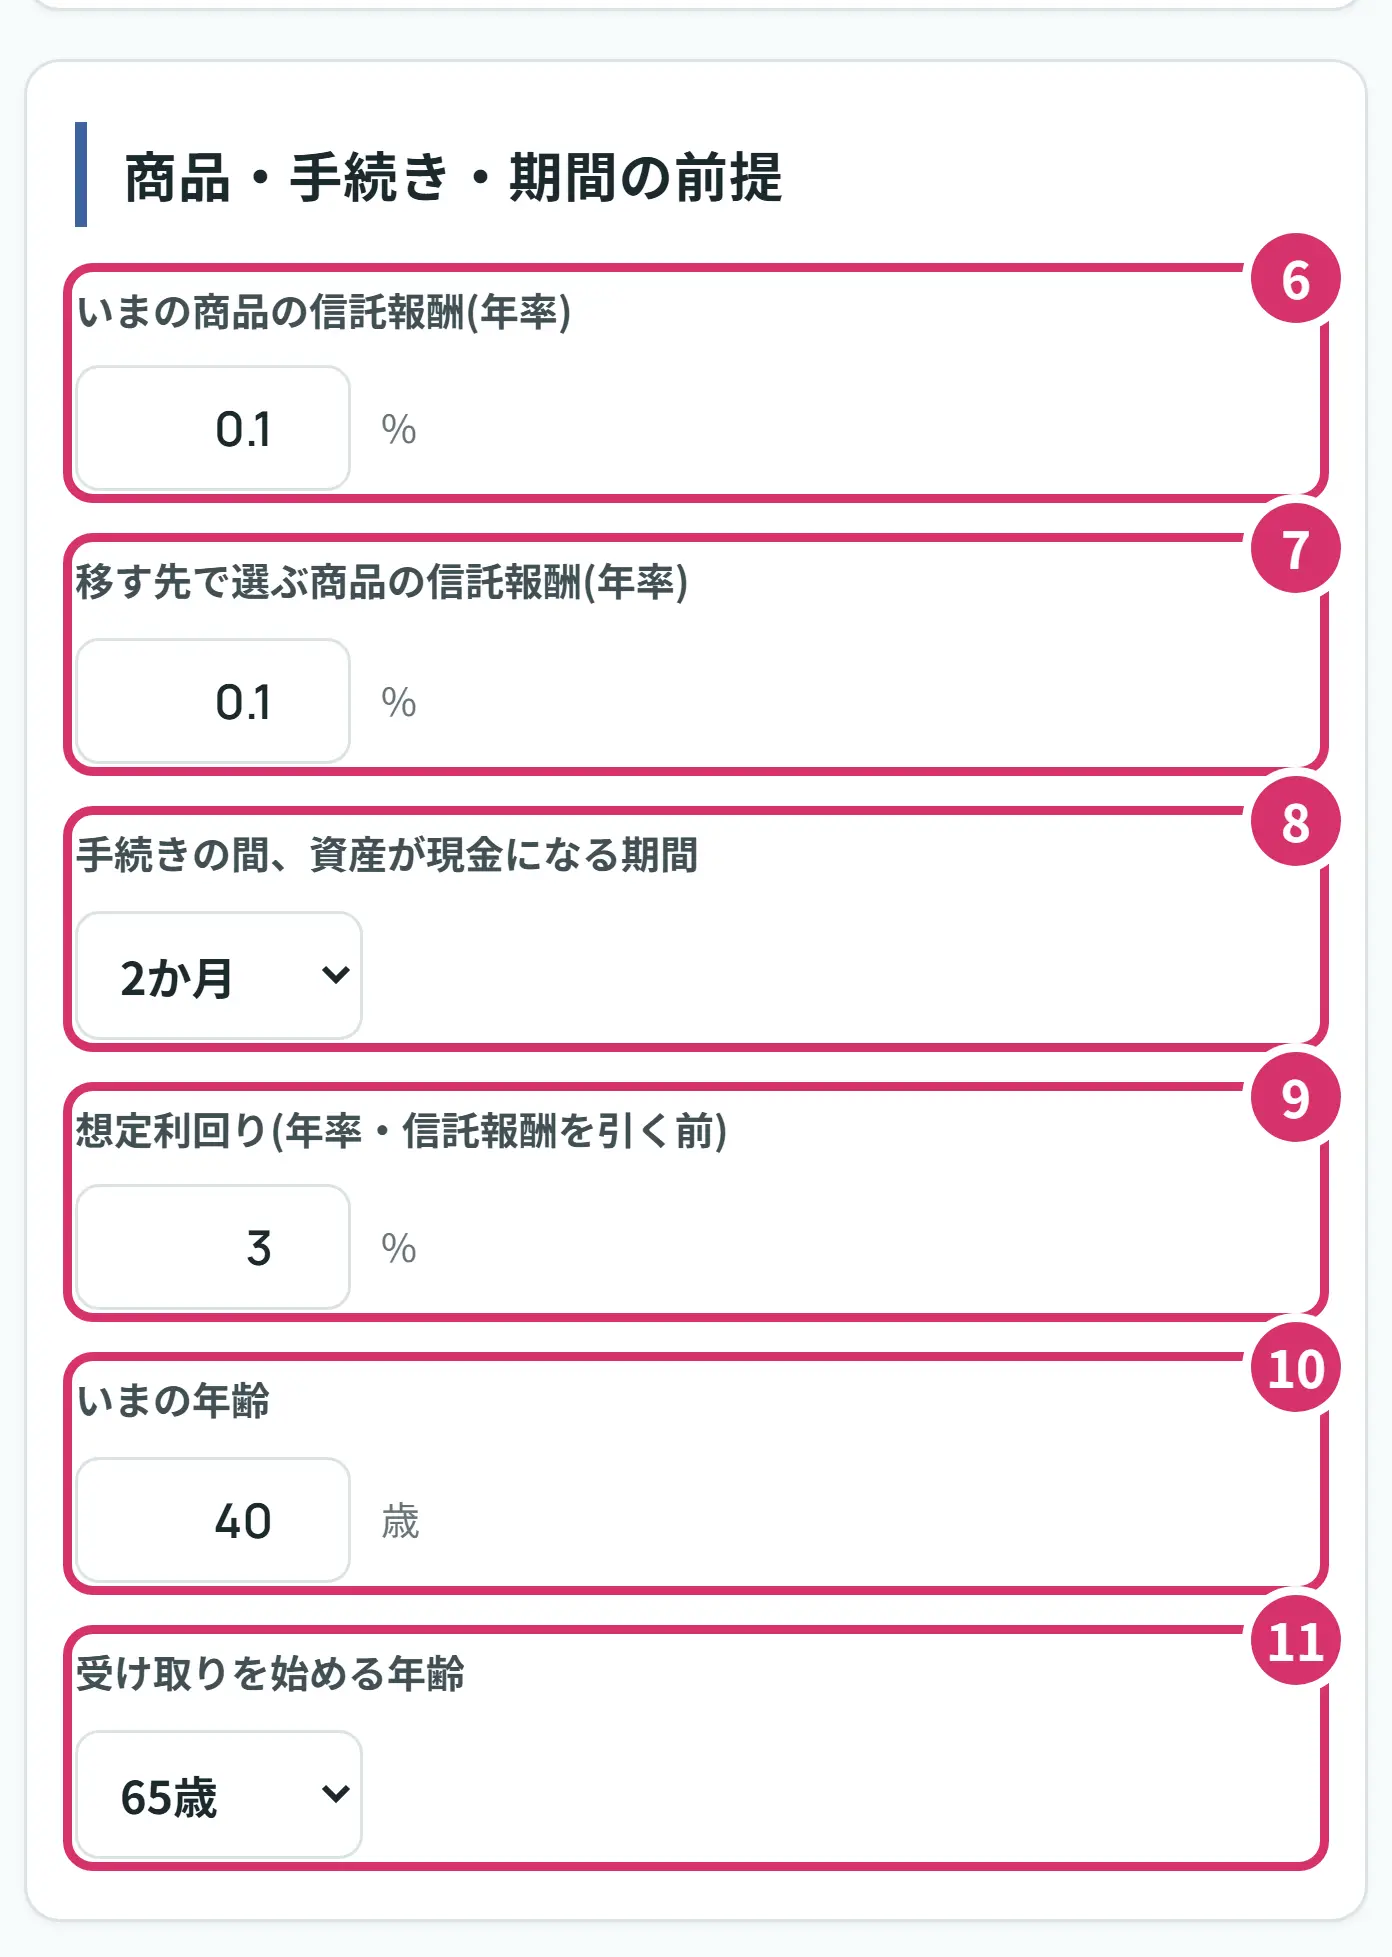
- 6いまの商品の信託報酬を年率で入れます。商品をいくつか持っている方は、残高に応じた平均の目安を入れます。
- 7移す先で選ぶ商品の信託報酬です。移す先の商品の一覧で確かめます。はじめは6と同じ(差なし)です。
- 8手続きの間、資産が現金になる期間を選びます。はじめは2か月です。0か月・3か月にも変えて、結果の違いを見てみましょう。
- 9想定利回りは、1年でどのくらい増えるかの仮の数字です。そのままの場合も乗り換えた場合も、同じ利回りで計算します。
- 10いまの年齢を入れます。
- 11受け取りを始める年齢を選びます(60歳から75歳)。この年齢までの残高を比べます。迷ったら65歳のままで大丈夫です。
ステップ4 結果を読む
入力を変えると、結果はすぐ計算し直されます。写真はAさんの例です。利回りは仮の数字なので、将来を約束するものではありません。
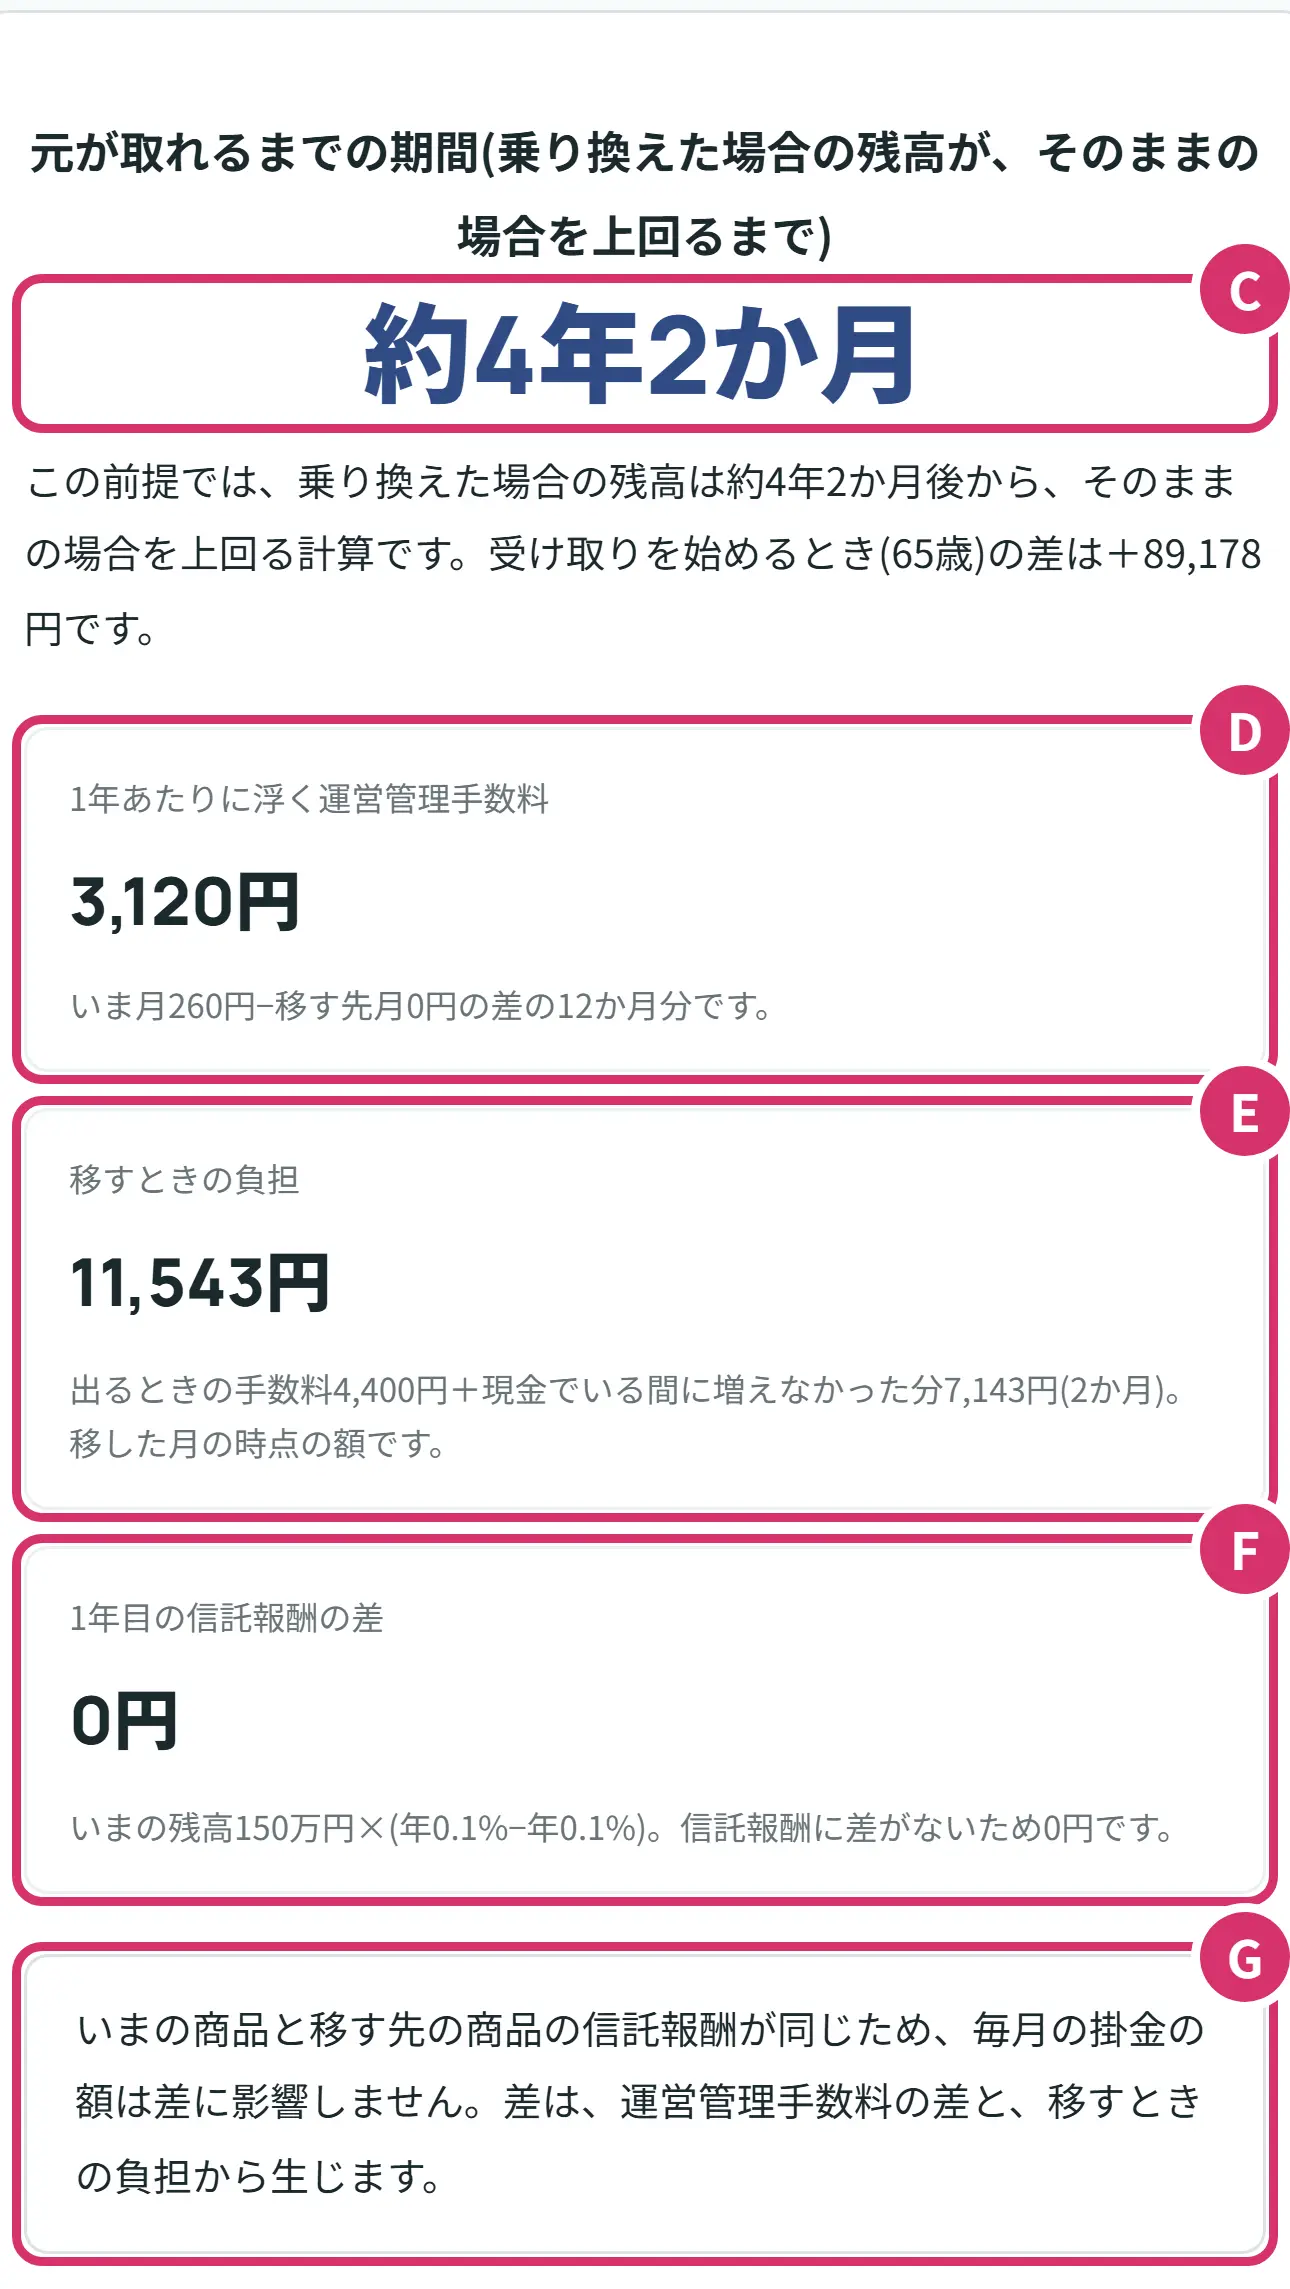
- C元が取れるまでの期間です。乗り換えた場合の残高が、そのままの場合を上回るまでの期間で、Aさんは約4年2か月です。下の文に、受け取りを始めるときの差(+89,178円)も出ます。
- D1年あたりに浮く運営管理手数料です。Aさんは月260円の差の12か月分で、3,120円です。
- E移すときの負担です。出るときの手数料4,400円と、現金でいた2か月の間に増えなかった分7,143円の合計で、11,543円です。
- F1年目の信託報酬の差です。Aさんは、いまの商品も移す先の商品も0.1%なので0円です。
- G条件によって出る説明です。Aさんは信託報酬が同じなので、毎月の掛金の額は差に関係しないという説明が出ています。
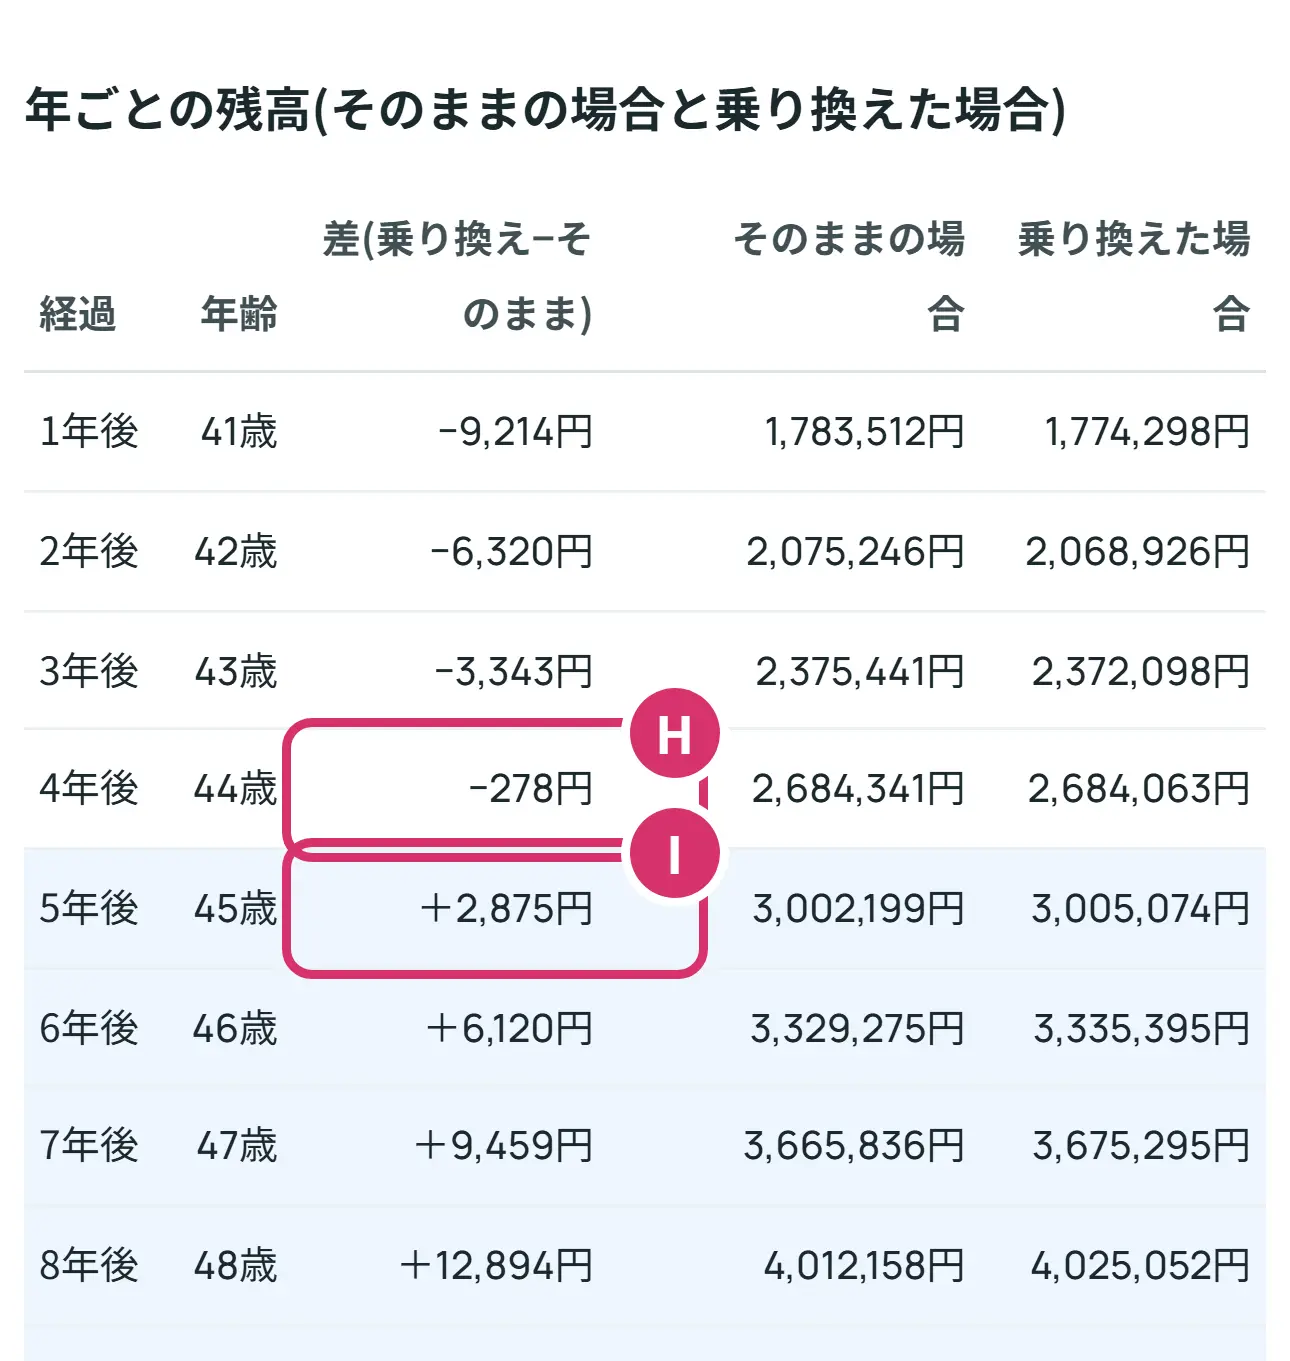
- H4年後(44歳)は差が−278円で、まだ少しだけ下回っています。
- I5年後(45歳)は差が+2,875円になり、行に色が付きます。色のついた行は、乗り換えた場合のほうが多い年です。
表は受け取りを始める年齢まで続きます。写真は8年後までを写しています。
元が取れない計算になる例
カードのCさんは、58歳で残高1,200万円、積み立てはやめて運用だけをしている例です。
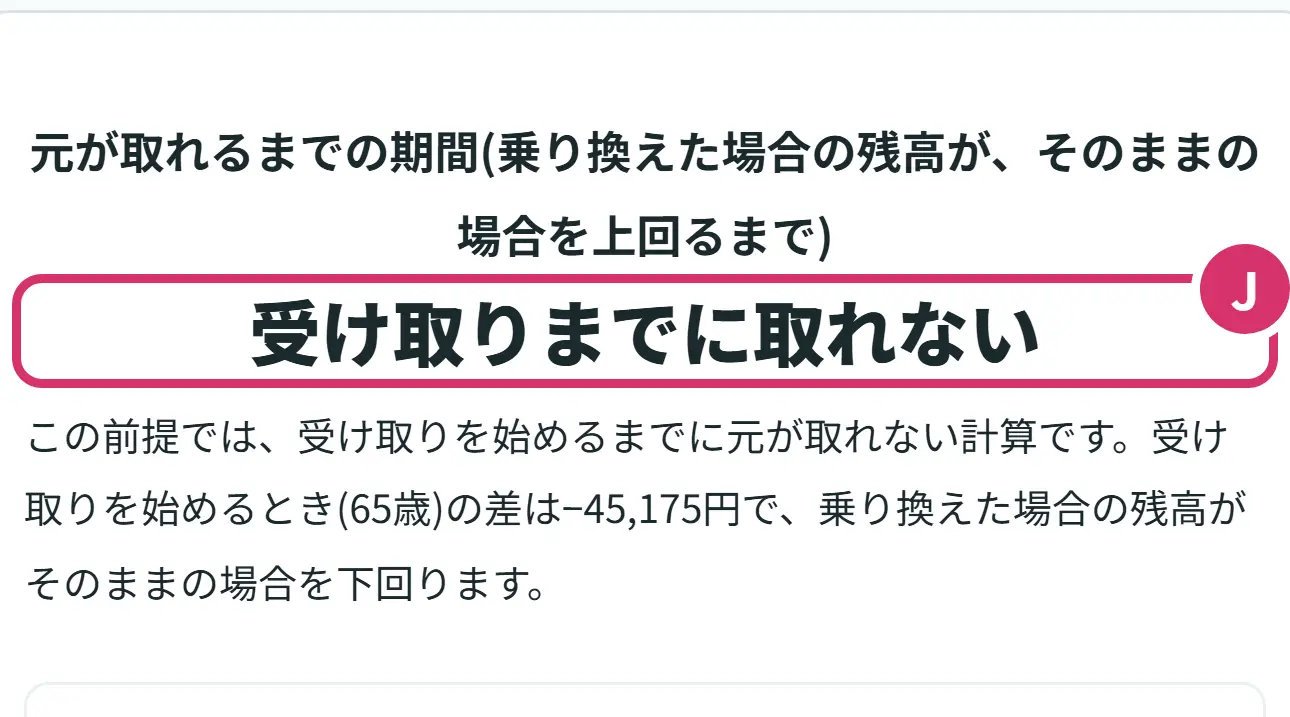
- JCさんは受け取りまでに取れないと出ます。1年に浮く手数料は3,960円ですが、移すときの負担が61,690円と大きく、65歳までの7年では追いつかない計算です。65歳のときの差は−45,175円です。
どの数字が結果を大きく動かす?
Aさんの条件から、1つだけ変えて計算すると、次のようになります。
| 変えたこと | 元が取れるまで | 65歳のときの差 |
|---|---|---|
| そのまま(Aさん) | 約4年2か月 | +89,178円 |
| 現金でいる期間を0か月 | 約1年6か月 | +104,764円 |
| 現金でいる期間を3か月 | 約5年6か月 | +81,413円 |
| 出るときの手数料を0円 | 約2年7か月 | +98,127円 |
| 移す先の商品の信託報酬を0.3% | 取れない | −287,461円 |
| いまの商品の信託報酬を0.5% | 約1年4か月 | +826,672円 |
現金でいる期間と出るときの手数料は、元が取れるまでの期間を動かします。信託報酬の差は、残高に比例して毎年効くので、運営管理手数料の差より大きく結果を動かすことがあります。移す先で選ぶ商品が決まっている方は、7にその商品の信託報酬を入れて確かめましょう。
計算に入っていないことです。税金、国民年金基金連合会と信託銀行の手数料、受け取るときの手数料は、どちらの場合も同じとして入れていません。運用の成績は毎年同じ利回りとしています。最終的な手数料や手続きは、いまの金融機関と移す先の金融機関で確かめてください。
やってみましょう
シミュレーターの「Aさん」のカードを押してみてください。元が取れるまで約4年2か月と出れば、見方は合っています。次に「Cさん」を押して、受け取りまでに取れないと出るのを確かめましょう。そのあと、自分の数字に変えてみましょう。
- いまの残高を、加入者向けWebサイトなどで確かめて入れた
- いまの運営管理手数料と出るときの手数料を、手数料の表で確かめて入れた
- 現金でいる期間を0か月・3か月にも変えて見た
- 移す先で選ぶ商品の信託報酬を入れた
- 受け取りを始める年齢を、自分の予定に合わせた
言葉の意味をもう少し見る
- 運営管理機関(うんえいかんりきかん)
- iDeCoの窓口になる銀行や証券会社などのことです。乗り換えは、この運営管理機関を変えることです。
- 移換(いかん)
- 資産と記録を、別の運営管理機関などへ移すことです。
- 運営管理手数料
- 運営管理機関に払う手数料です。毎月かかり、金融機関やプランによって0円から月数百円まであります。
- 信託報酬(しんたくほうしゅう)
- 投資信託を持っている間、自動的に引かれていく費用です。年率で決まっていて、残高が大きいほど額も大きくなります。
- 現金化(げんきんか)
- 持っている商品を売って、現金にすることです。乗り換えでは、いまの商品はいったん現金になります。
- 元が取れる
- このページとシミュレーターでは、乗り換えた場合の残高が、そのままの場合と同じか上回り、そのあと受け取りを始めるまで下回らなくなることを言います。
- 想定利回り
- 1年でどのくらい増えるかの仮の数字です。将来を約束するものではありません。
よくある質問
Q1iDeCoの乗り換えとは何ですか。
iDeCoの窓口になる金融機関(運営管理機関)を、別の金融機関に変えることです。iDeCoをやめるのではなく、資産と記録を移して続けます。手続きは、移す先の金融機関から加入者等運営管理機関変更届(K-004)を取り寄せて行います。
Q2iDeCoの乗り換えに手数料はかかりますか。
いまの金融機関から出るときの手数料がかかることがあり、額は金融機関で違います。0円の金融機関もあれば、11,000円の金融機関もあります。加入時の手数料2,829円は、乗り換えではかかりません。
Q3iDeCoの乗り換えには、どれくらいの期間がかかりますか。
国民年金基金連合会は、資産と記録を移す処理が終わるまで、書類を出してから2〜3か月ほどかかると案内しています。その途中で、いまの商品はいったん現金になります。
Q4乗り換えの手続きの間、掛金はどうなりますか。
シミュレーターは、手続きの間も毎月の掛金は引き落とされ、移す先で運用されるものとして計算します。どの月の掛金から移す先で運用されるかは、書類が届いた日などで変わるので、移す先の金融機関に確かめましょう。
Q5乗り換えると、元が取れないことはありますか。
あります。残高が大きいとき、運営管理手数料の差が小さいとき、受け取りまでの期間が短いとき、移す先で選ぶ商品の信託報酬が高いときは、受け取りを始めるまでに追いつかない計算になることがあります。シミュレーターに自分の数字を入れて確かめられます。
Q6税金の節約(節税)の額は変わりますか。
掛金の額が同じなら、掛金の所得控除で少なくなる税金の額は、乗り換えても同じです。シミュレーターは税金を計算に入れていません。
次に見るとよいもの
- iDeCoの運営管理手数料が高いプランの一覧:いまのプランの運営管理手数料を確かめたい方
- はじめてのiDeCo:iDeCoの仕組みから知りたい方
- iDeCo節税シミュレーター:掛金で税金がいくら少なくなるかを見たい方
- 退職金・iDeCo受け取り方シミュレーター:受け取り方を決めたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。