はじめての必要保障額|万一のときに足りないお金の考え方とシミュレーターの使い方を図で説明
2026年11月6日確認
このページは、家族の働き手に万一のことがあったら、お金がどれだけ足りなくなるかを考えるページです。読み終わるころには、必要保障額シミュレーターに自分の家族の数字を入れて、足りない額とその中身を読めるようになります。
必要保障額ってなに?
ひとことで言うと、万一のとき、これから必要なお金から、これから入ってくるお金を引いた、足りない分です。
シミュレーターの例のAさん(会社員の夫・妻35歳・子5歳と2歳)で、配偶者が65歳になるまでのお金を並べてみます。
Aさんの支出の見込みは109,379,878円、入ってくるお金は87,479,320円です。差の21,900,558円が、足りない分(必要保障額の目安)です。生命保険文化センターも、支出の見込みから収入の見込みを引いて不足分を出す方法を、必要保障額積み上げ方式として紹介しています。
何を足して、何を引くの?
足すもの(支出の見込み)
いまの家族の1か月の生活費から計算します。亡くなった方の分が減るので、末子が22歳になる年までは70%、そのあとは50%として数えます。
万一のあとも続く家賃や管理費などです。住宅ローンの返済が保険で済む場合は、返済を除いた額を数えます。
お子さんの年齢と進路から、文部科学省の調査の平均額を年ごとに積み上げます。
葬儀やお墓、当面の費用として、自分で見込む額です。
引くもの(入ってくるお金)
国の年金から遺族に支払われる年金です。会社員・公務員だった方の遺族のほうが多くなります。
18歳になった年度の3月31日までのお子さんに支払われます。所得による制限はありません。
残された配偶者が働いて得る手取りです。
いまある預貯金や投資、勤務先から支払われる一時金です。
生活費が70%・50%になるわけ
亡くなった方の食費やおこづかいなどがなくなるので、残された家族の生活費は、いまより少なくなると考えます。生命保険文化センターの計算例と同じく、末子が独立するまでは70%、そのあとは50%で数えます。
Aさんは月25万円なので、1年で2,100,000円を20年、そのあと1,500,000円を10年で、生活費は57,000,000円です。
教育費は進路で大きく変わります
幼稚園から高校までは文部科学省の令和5年度子供の学習費調査の学習費総額(学校の費用・給食費・塾や習い事などの合計)、大学は国立が標準額(授業料535,800円・入学料282,000円)、私立が令和7年度入学者の調査の平均(授業料968,069円・施設設備費172,550円・入学料240,365円)です。授業料の支援や児童手当を年ごとに引いた教育費は、はじめての教育費で説明しています。
遺族年金は働き方で大きく変わります
会社員や公務員だった方の遺族には、遺族基礎年金と遺族厚生年金があります。自営業やフリーランスだった方の遺族は、お子さんがいる間の遺族基礎年金だけです。シミュレーターは遺族年金シミュレーターと同じ計算で、令和8年度の額を年ごとに積み上げます。しくみははじめての遺族年金で説明しています。
AさんとBさんは、働き方のほかは同じ条件です。遺族年金の合計の差24,312,320円が、そのまま不足の差になります。
足りなくなるのは、いつ?
同じ不足でも、毎年同じだけ足りないわけではありません。Aさんの年ごとの差(支出−収入)を並べると、こうなります。
35歳の年は、入ってくるお金のほうが104,098円多い計算です。上のお子さんが18歳になる48歳の年から、遺族年金と児童手当が減り、大学の費用が始まるので、不足が大きくなります。いちばん大きいのは、下のお子さんの入学の年(51歳)の3,232,259円です。この年ごとの不足を全部足し、葬儀費用などを足して貯蓄を引いたものが、21,900,558円です。
知っておきたいこと
65歳からは配偶者自身の老齢年金が始まり、遺族厚生年金との調整も入るため、シミュレーターは65歳になるまでを計算します。そのあとの分は、詳細の条件の「65歳以降のために残したい額」で足せます。
高校の授業料の支援が2026年4月から広がりましたが、私立高校の学習費は広がる前の調査の値です。すべて私立を選ぶと、実際より多めに出ます。0〜2歳の保育の費用は入っていません。
生活費や配偶者の収入は毎年同じ額が続き、貯蓄や死亡退職金は増やさずにそのまま引く計算です。
1年単位の計算なので、お子さんが18歳になる年の前の年までで数えます。実際より少し早く終わる形です。
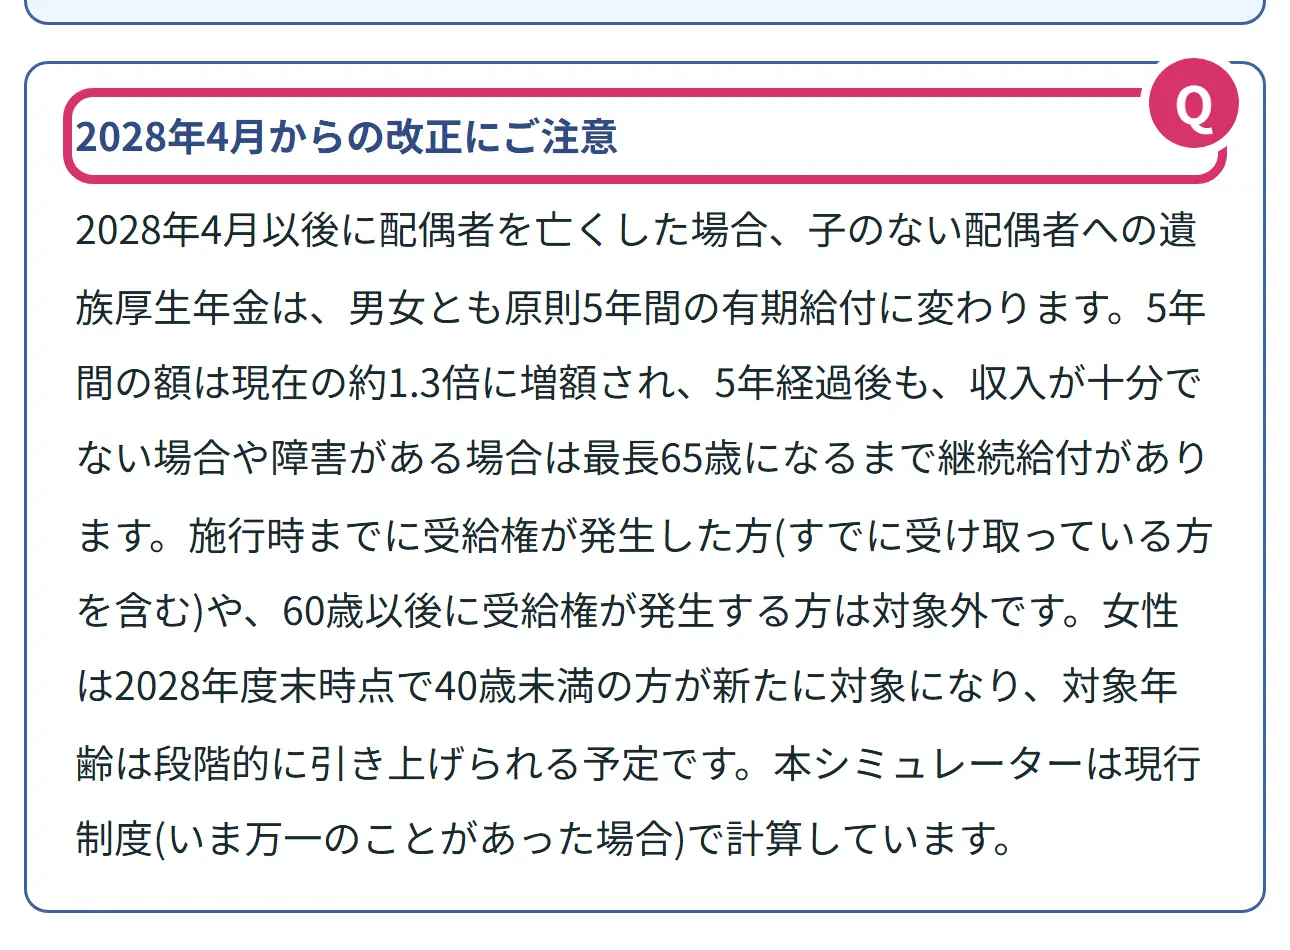
18歳の年度末までのお子さんがいない60歳未満の配偶者の遺族厚生年金は、男女とも原則5年間の給付に変わる予定です。シミュレーターはいまの制度で計算し、当てはまる人には画面でお知らせします。
シミュレーターが出すのは足りない額の目安までです。特定の保険や会社をすすめるものではありません。
シミュレーターの使い方
ここからは、実際の画面を見ながら進めます。写真の番号と、下の説明の番号が対応しています。写真は、上で見たAさんの条件を入れた状態です。
ステップ1 家族と遺族年金の条件を入れる
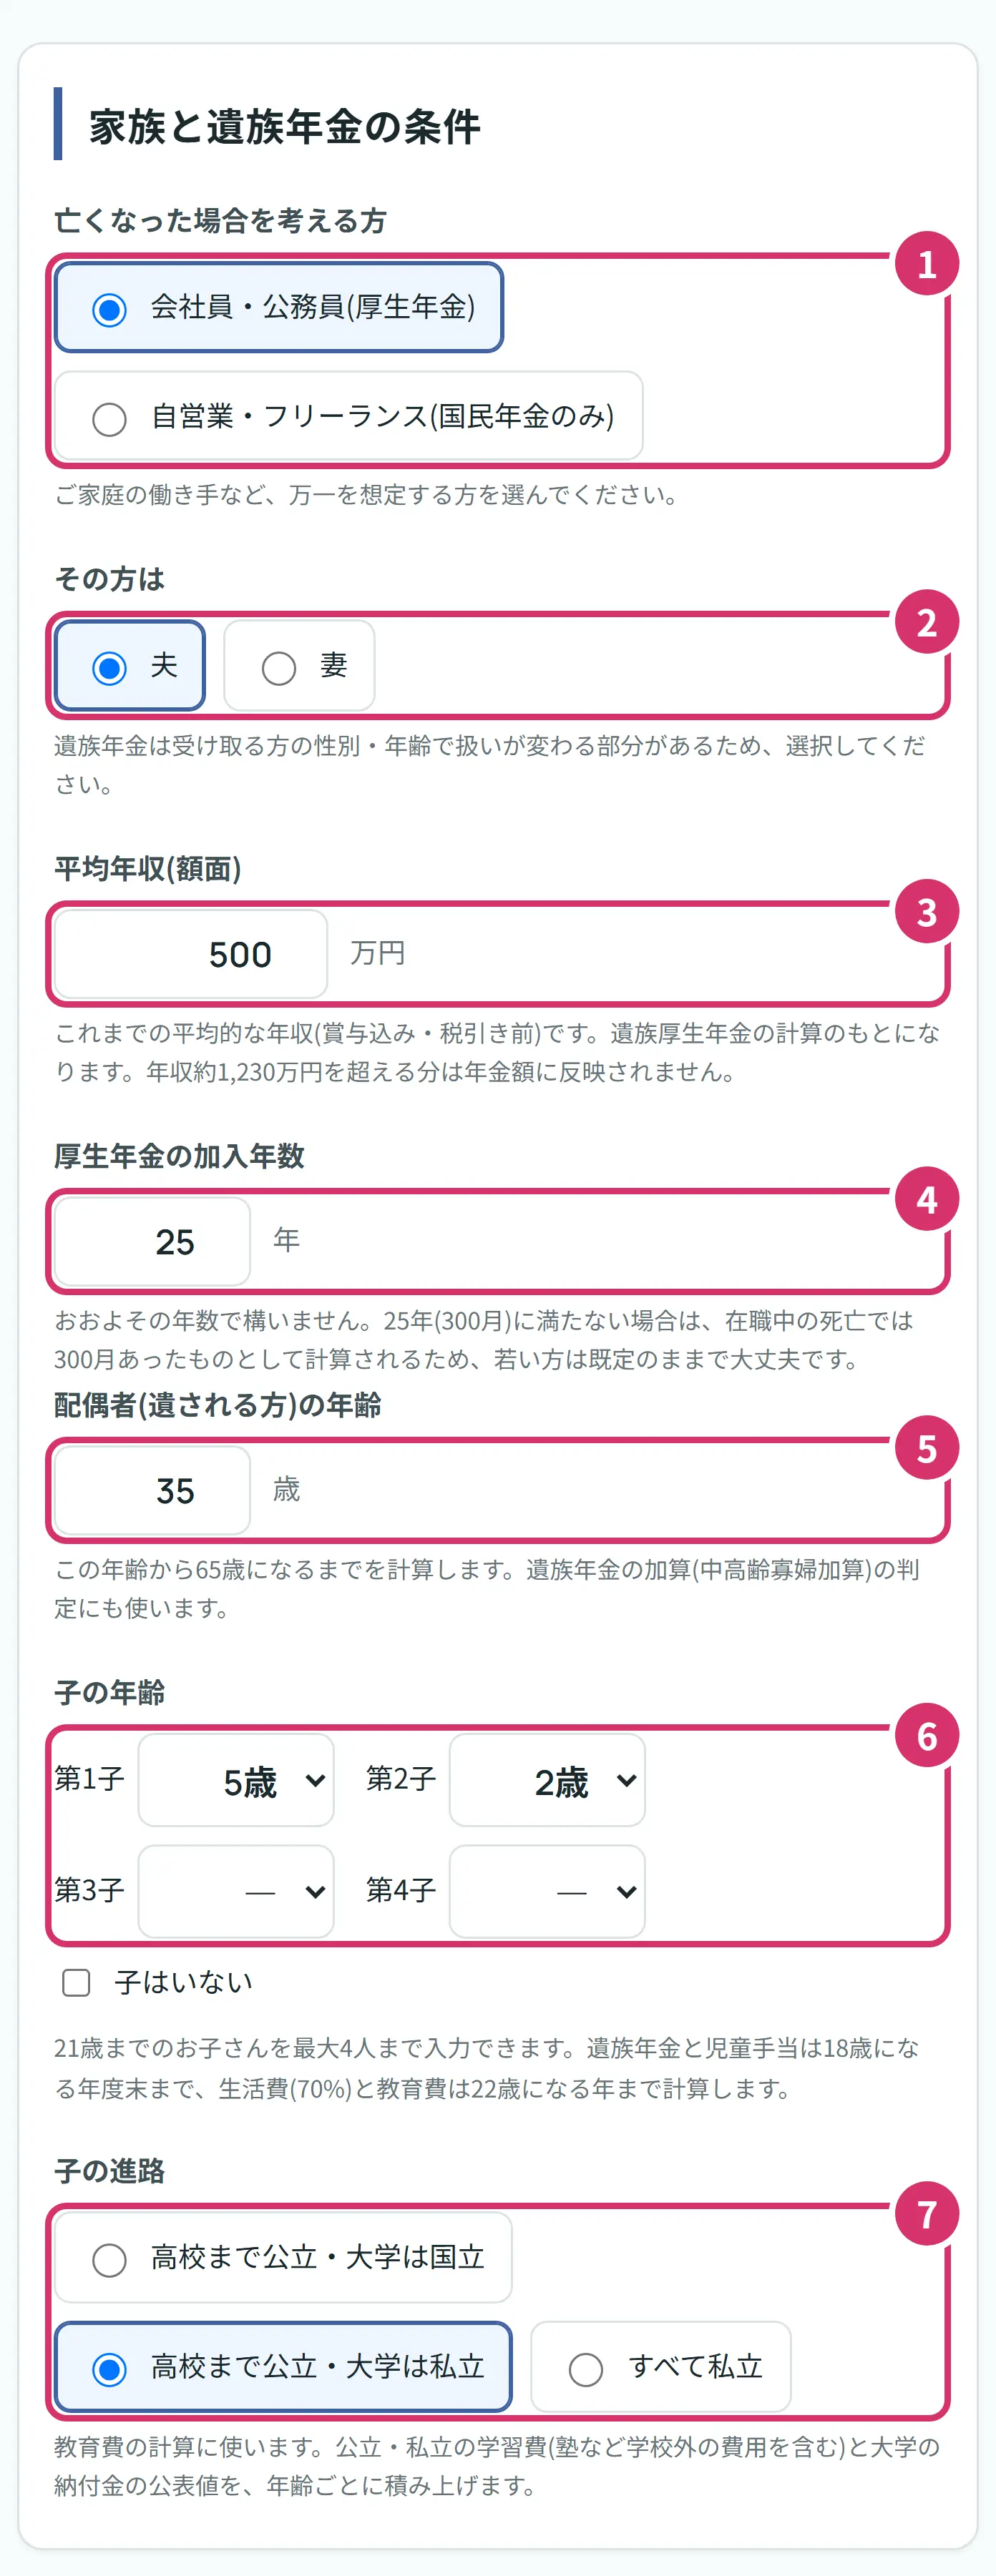
- 1亡くなった場合を考える方の働き方を選びます。会社員か公務員なら左、自営業かフリーランスなら右です。右を選ぶと、3番と4番の欄は消えます。
- 2その方が夫か妻かを選びます。受け取る方が妻か夫かで、遺族年金が変わるからです。
- 3平均年収(額面)は、これまでの平均的な年収です。賞与を含めた、税金などを引く前の額を万円で入れます。
- 4厚生年金の加入年数は、おおよそで大丈夫です。25年より短い方は、そのままで構いません。
- 5配偶者(遺される方)の年齢を入れます。この年齢から65歳になるまでを計算します。
- 6子の年齢は4人まで、21歳まで選べます。お子さんがいないときは「子はいない」にチェックを入れます。
- 7子の進路を3つから選びます。教育費の計算だけに使います。お子さんがいないときは出ません。
平均年収と加入年数は、亡くなった場合を考える方ご本人のねんきん定期便で目安が分かります。見方ははじめての遺族年金のシミュレーターの使い方で説明しています。
ステップ2 支出と収入の条件を入れる
この5つは最初は空です。全部入れると結果が出ます(会社員・公務員なら平均年収も)。
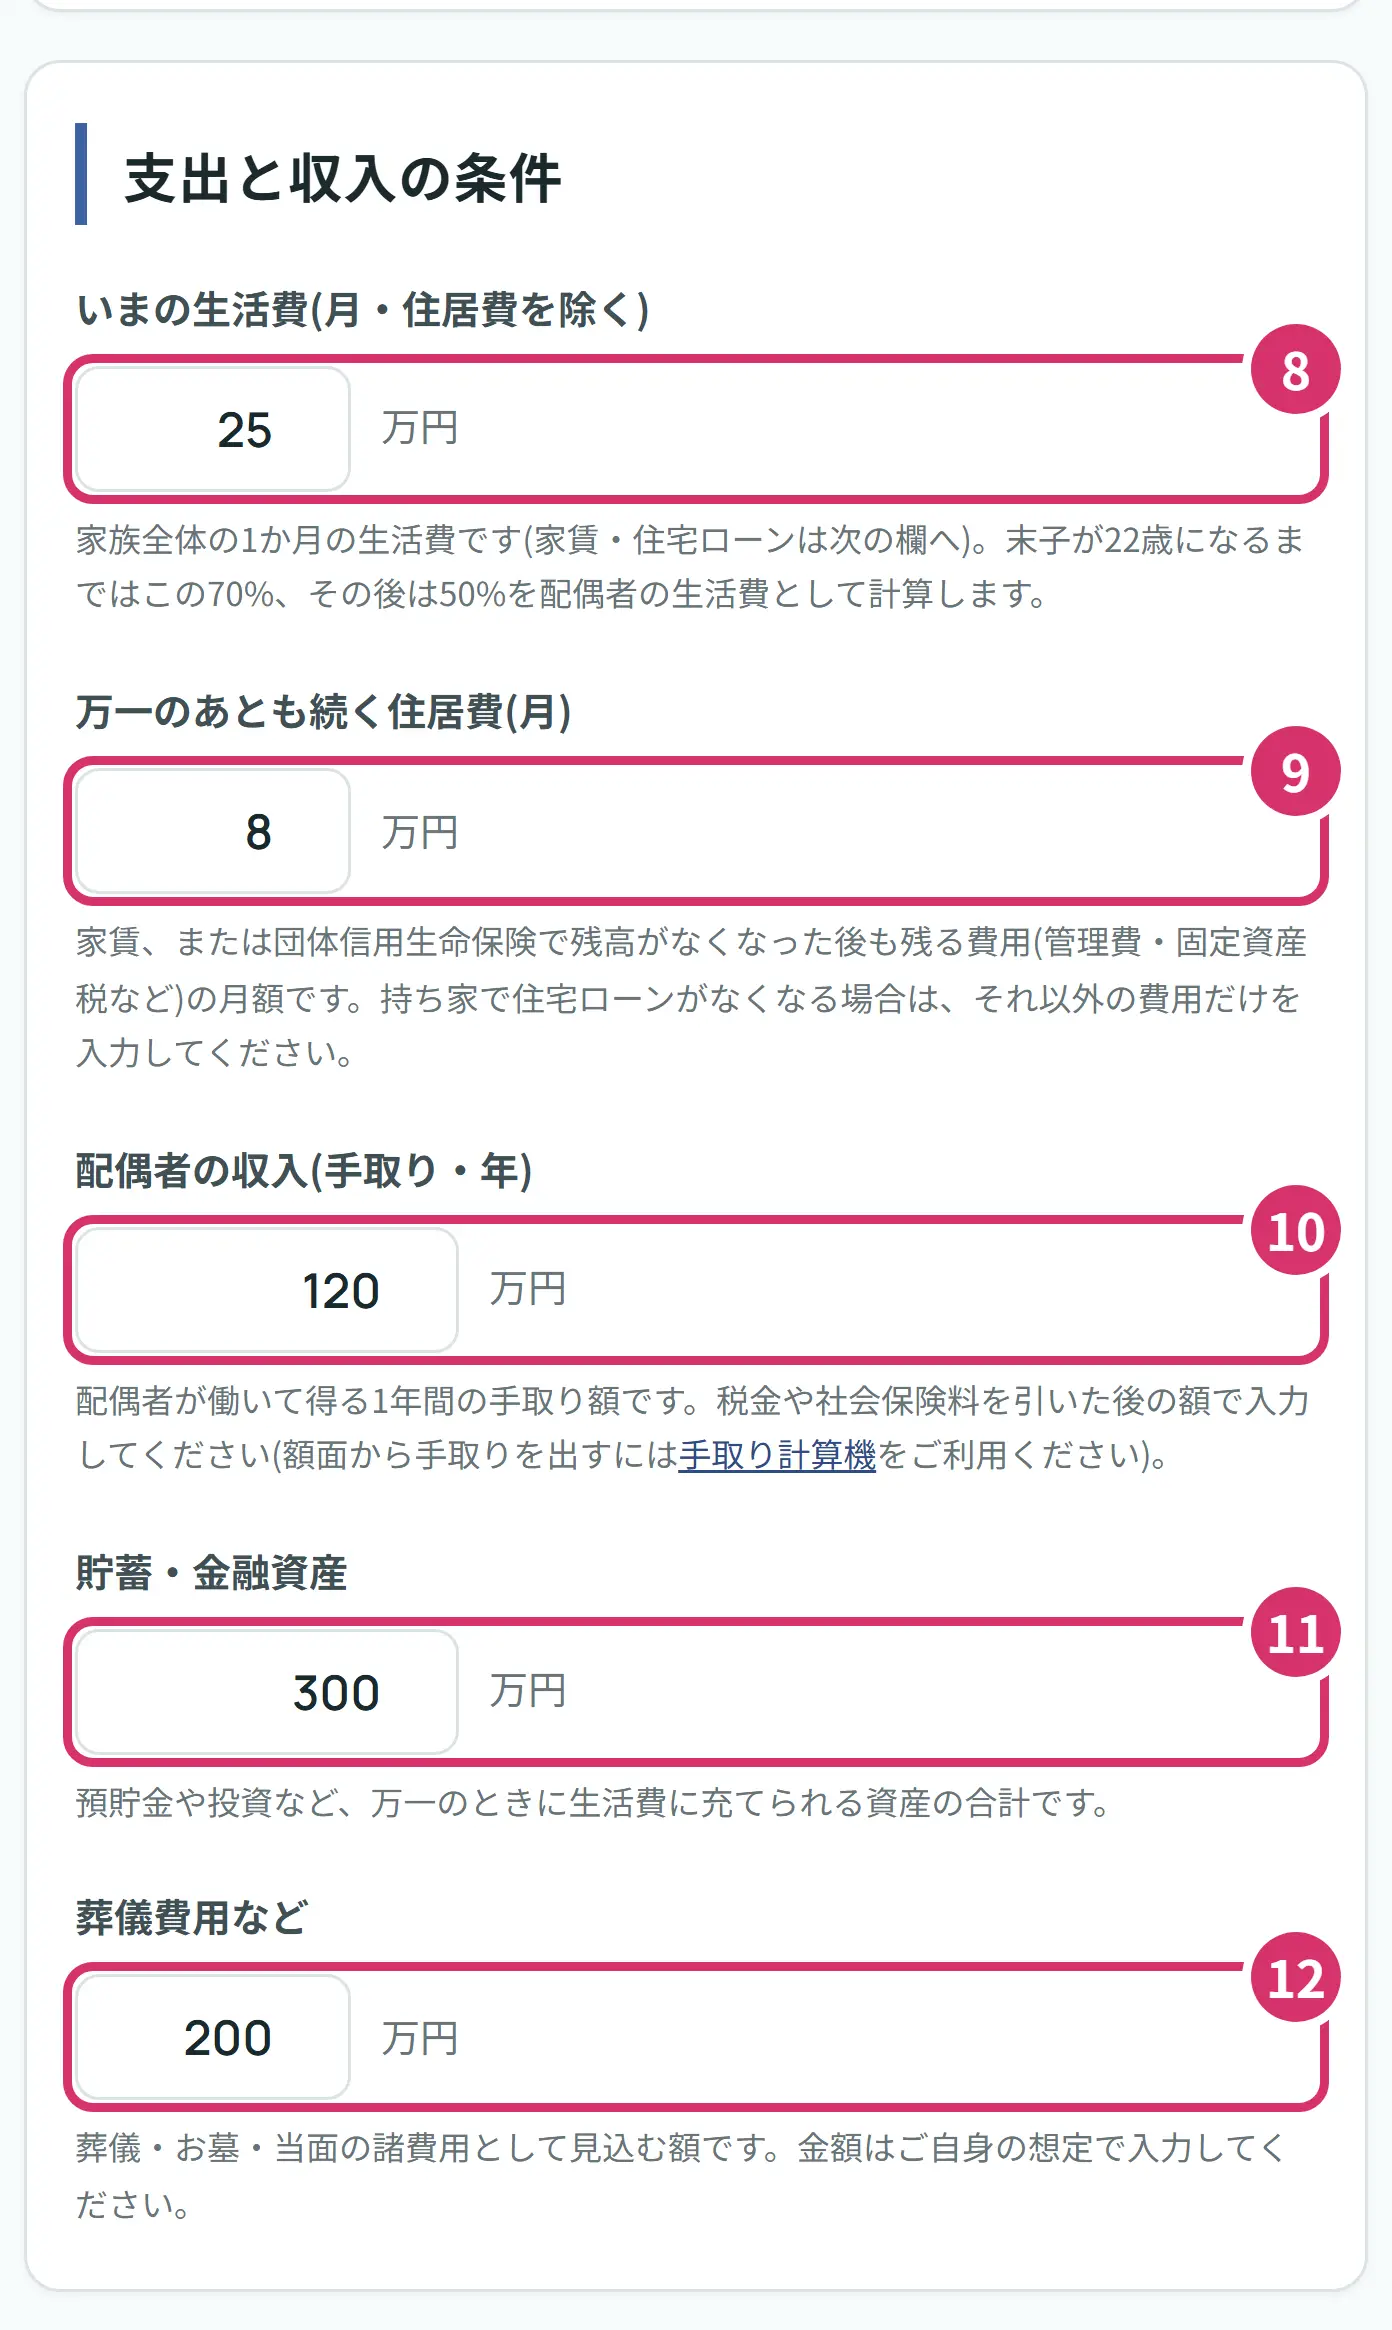
- 8いまの生活費(月)は、家族全体の1か月の支出です。家賃や住宅ローンは次の欄に入れるので、ここには入れません。家計簿や通帳、カードの明細で、ふだんの1か月を確かめましょう。
- 9万一のあとも続く住居費(月)は、家賃か、住宅ローンがなくなったあとも残る管理費・修繕積立金・固定資産税などの月額です。
- 10配偶者の収入(手取り・年)は、税金や社会保険料を引いたあとの1年の額です。働いていなければ0を入れます。
- 11貯蓄・金融資産は、預貯金や投資など、万一のときに生活費に回せる額の合計です。
- 12葬儀費用などは、自分で見込む額です。決まった額はないので、家族で話して決めます。
生活費に教育費を入れすぎないように:教育費は、子の進路から別に計算して足しています。学校や塾・習い事に払っている分は、生活費から除いて入れると、二重に数えずに済みます。生命保険文化センターの計算例も、生活費を、支出全体から住居費と教育費を除いた額としています。
配偶者の手取りが分からないとき:額面の年収から計算するときは手取り計算機を使えます。額面と手取りの違いははじめての手取り計算で説明しています。
ステップ3 詳細の条件(そのままでも計算できます)
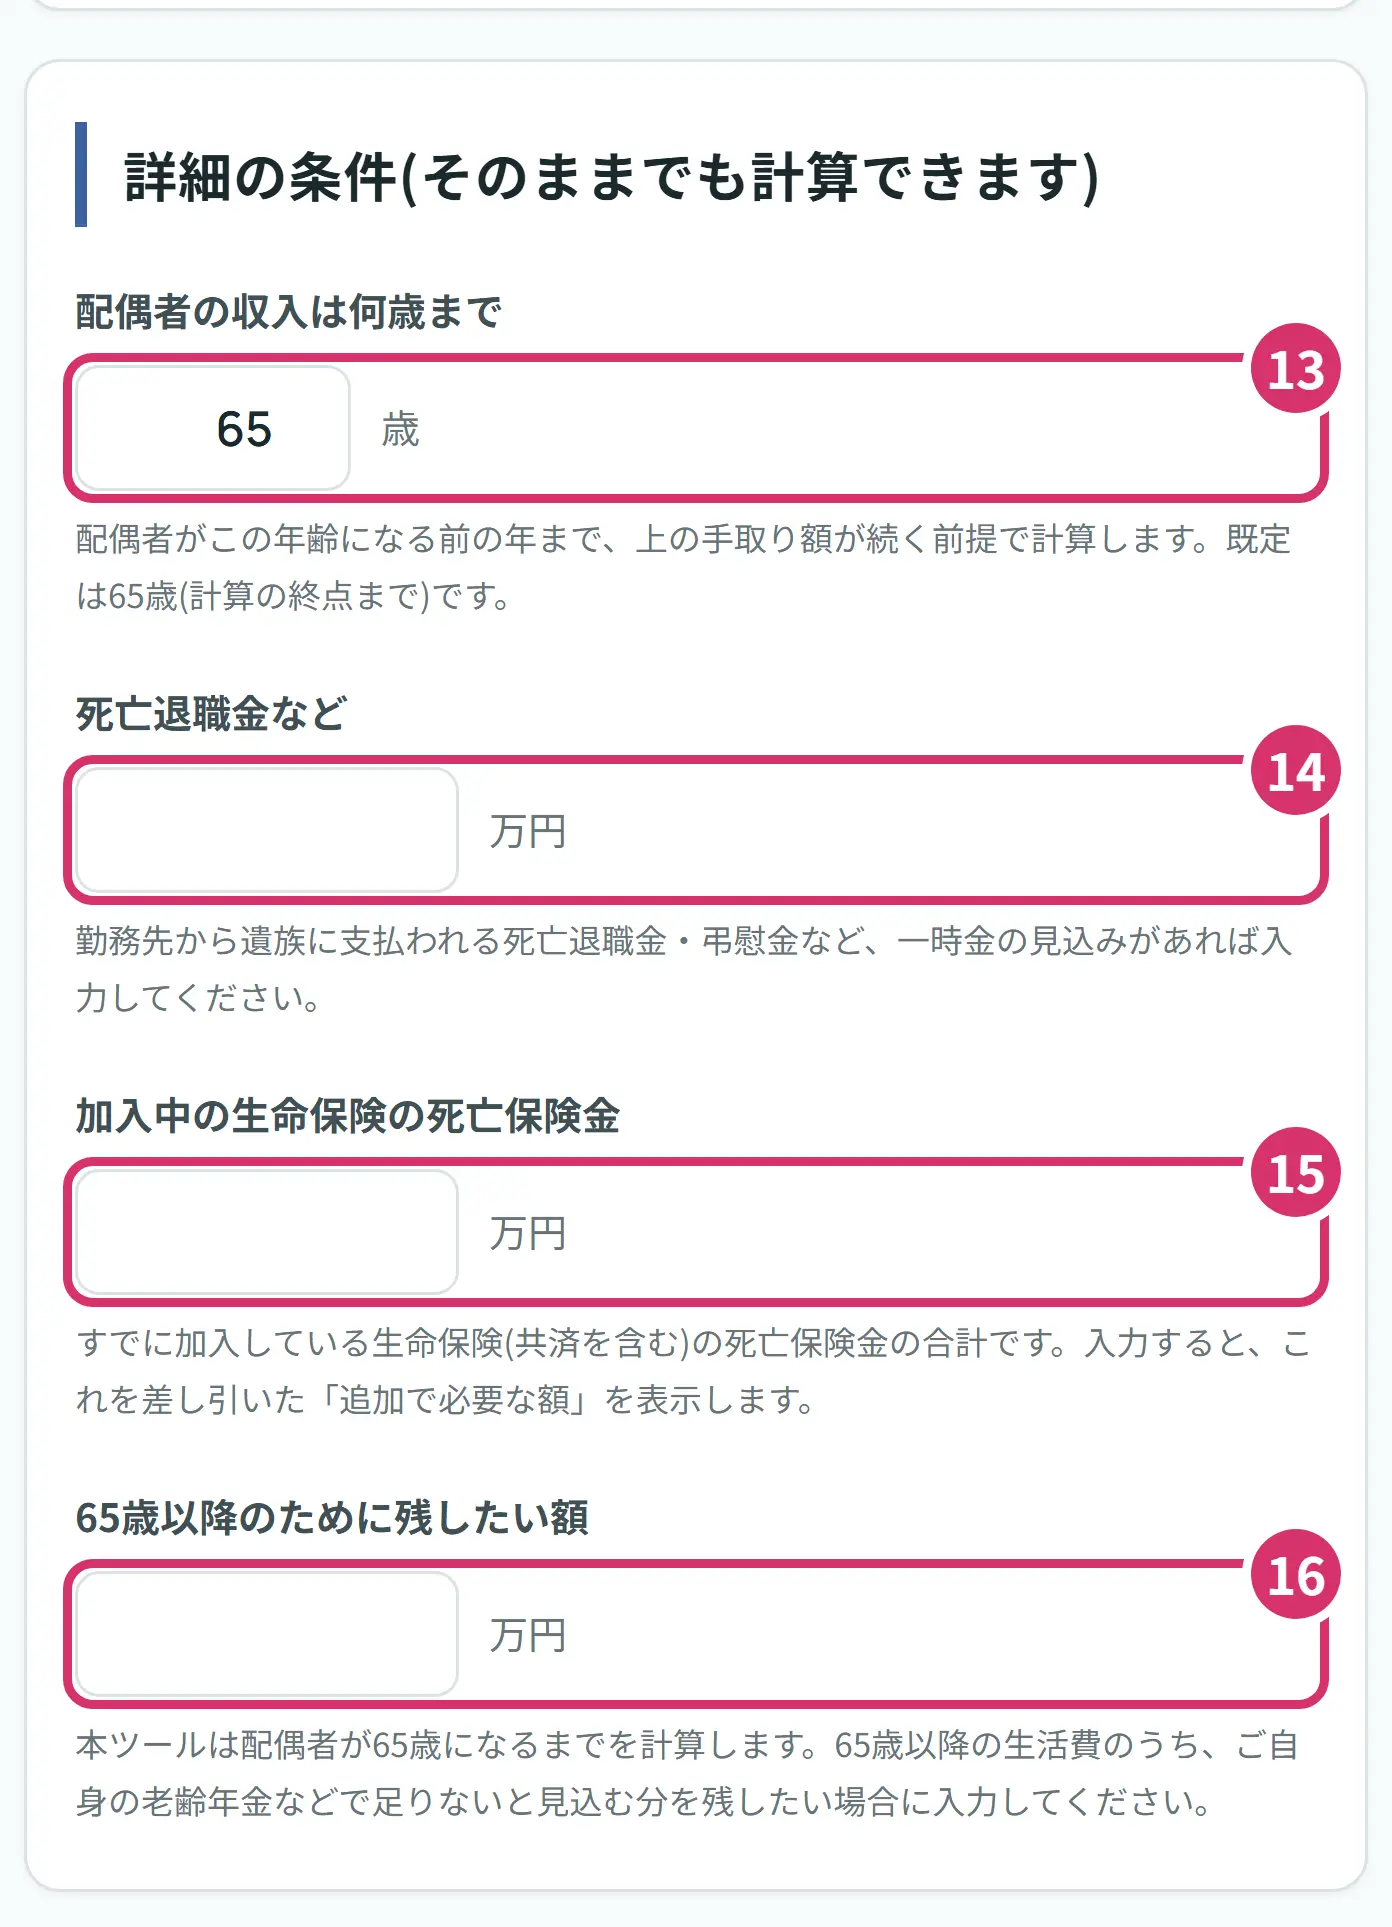
- 13配偶者の収入は何歳までは、10番の手取りが続く年齢です。この年齢になる前の年まで数えます。最初は65歳です。
- 14死亡退職金などは、勤務先から遺族に支払われる一時金の見込みです。勤務先の規程で確かめます。分からなければ空のままにします。
- 15加入中の生命保険の死亡保険金は、いま入っている保険(共済を含む)の死亡保険金の合計です。保険証券や契約内容のお知らせに書いてあります。
- 1665歳以降のために残したい額は、配偶者の老後のために残しておきたい額です。入れると、足りない額に足されます。
ステップ4 結果を読む
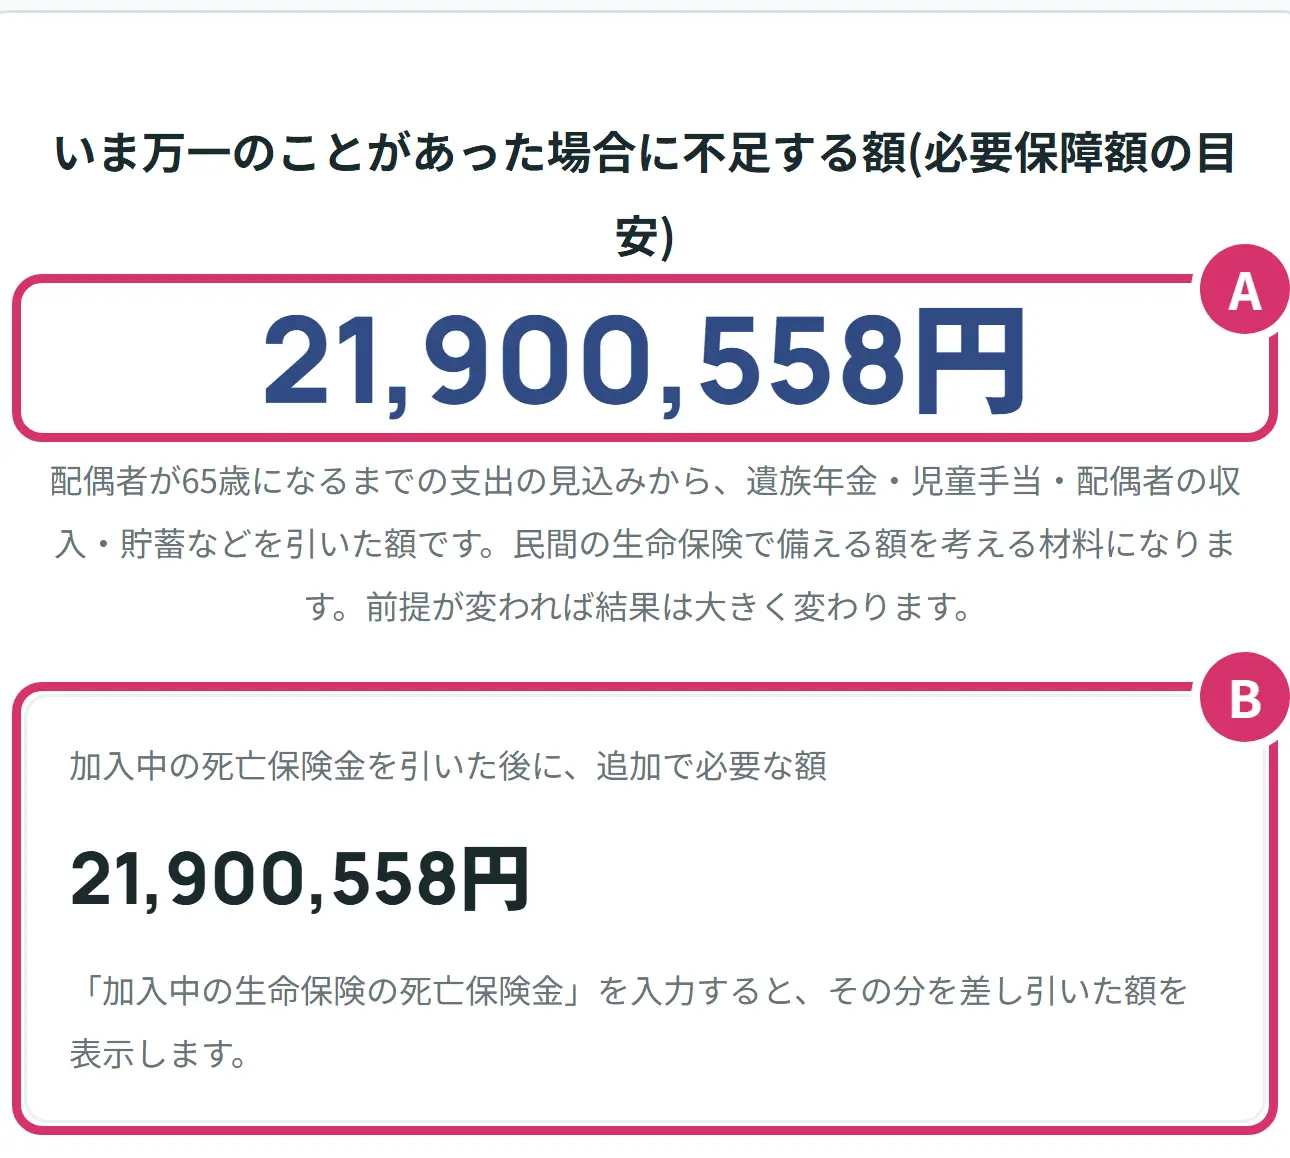
- Aいま万一のことがあった場合に不足する額です。Aさんは21,900,558円です。いちばん大事な数字です。
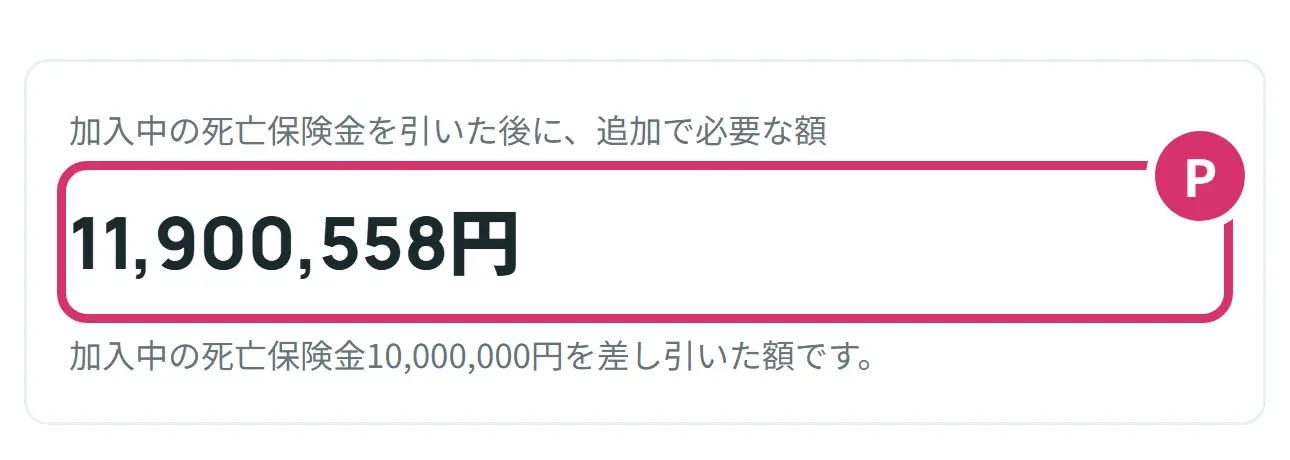
- B加入中の死亡保険金を引いたあとに、追加で必要な額です。15番を入れていないときは、Aと同じ額が出ます。
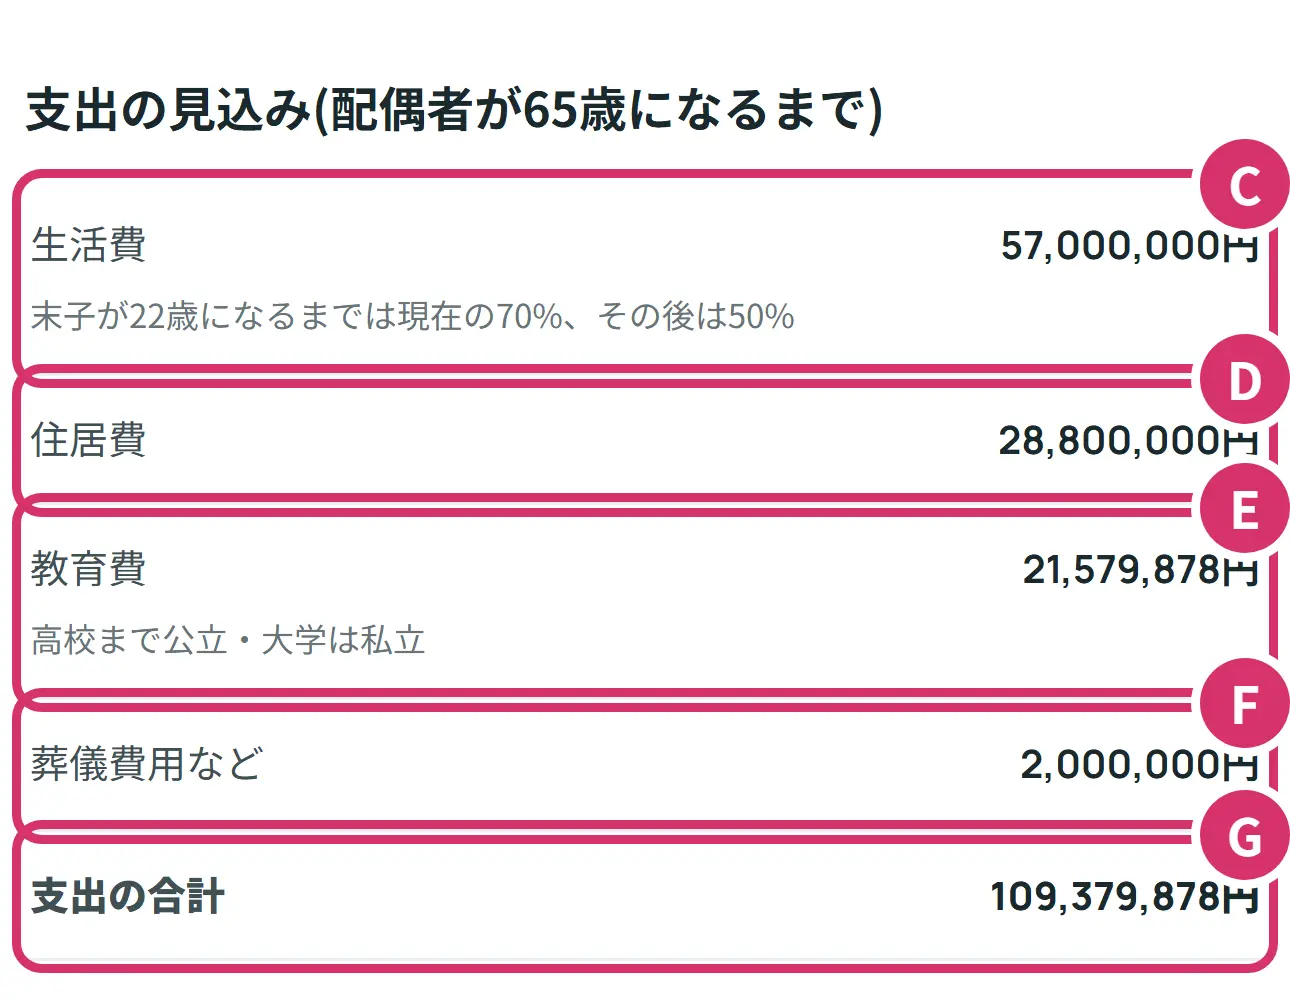
- C生活費は57,000,000円です。月25万円の70%を20年(35歳から54歳)、50%を10年(55歳から64歳)です。
- D住居費は月8万円の30年分で28,800,000円です。
- E教育費は2人分で21,579,878円です。下に選んだ進路が出ます。
- F葬儀費用などは入れた2,000,000円です。
- G支出の合計は109,379,878円です。
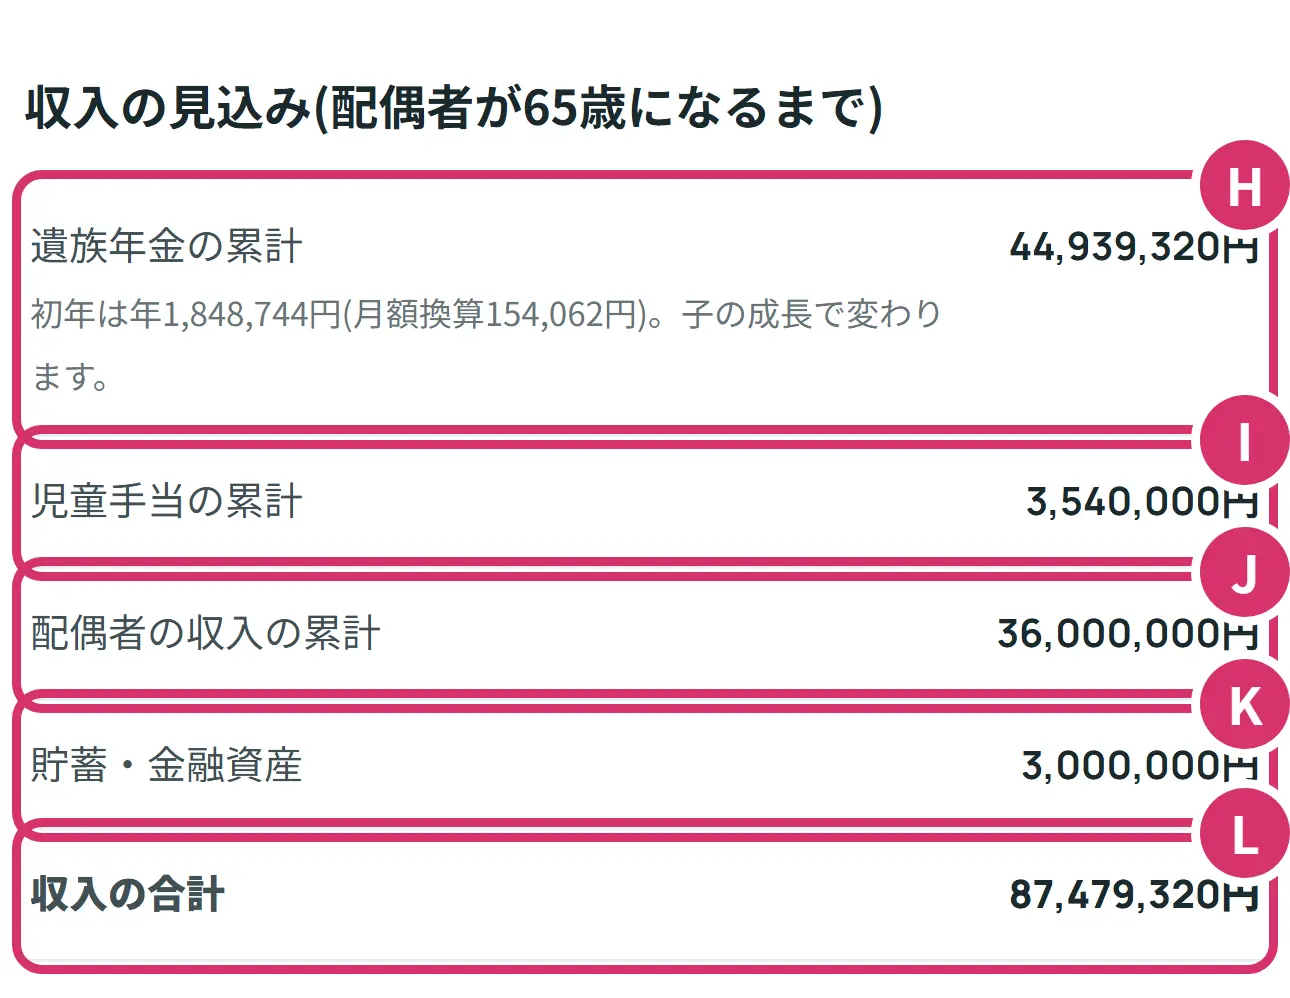
- H遺族年金の累計は44,939,320円です。下に、1年目の額1,848,744円(月にすると154,062円)が出ます。
- I児童手当の累計は3,540,000円です。
- J配偶者の収入の累計は年120万円の30年分で36,000,000円です。
- K貯蓄・金融資産は入れた3,000,000円です。
- L収入の合計は87,479,320円です。GからLを引くと、Aの21,900,558円です。
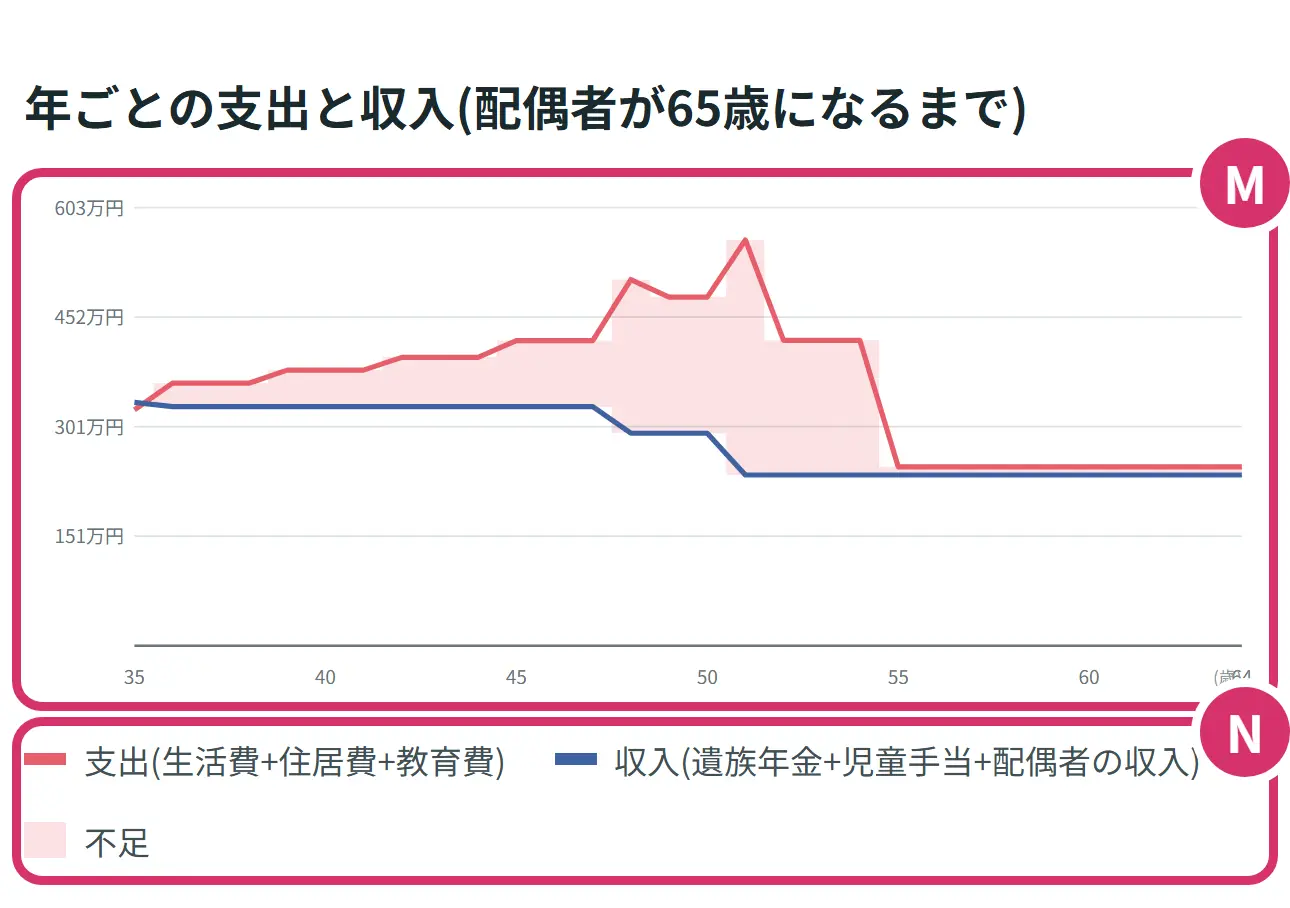
- M年ごとの支出と収入のグラフです。横が配偶者の年齢、縦が1年の額(万円)です。線に指を当てるか、マウスを合わせると、その年の支出・収入・差が出ます。
- N色の見方です。赤い線が支出、青い線が収入で、支出が多い年は薄い赤で塗られます。支出の線には葬儀費用などが、収入の線には貯蓄が入っていません。
条件を変えると出てくるもの
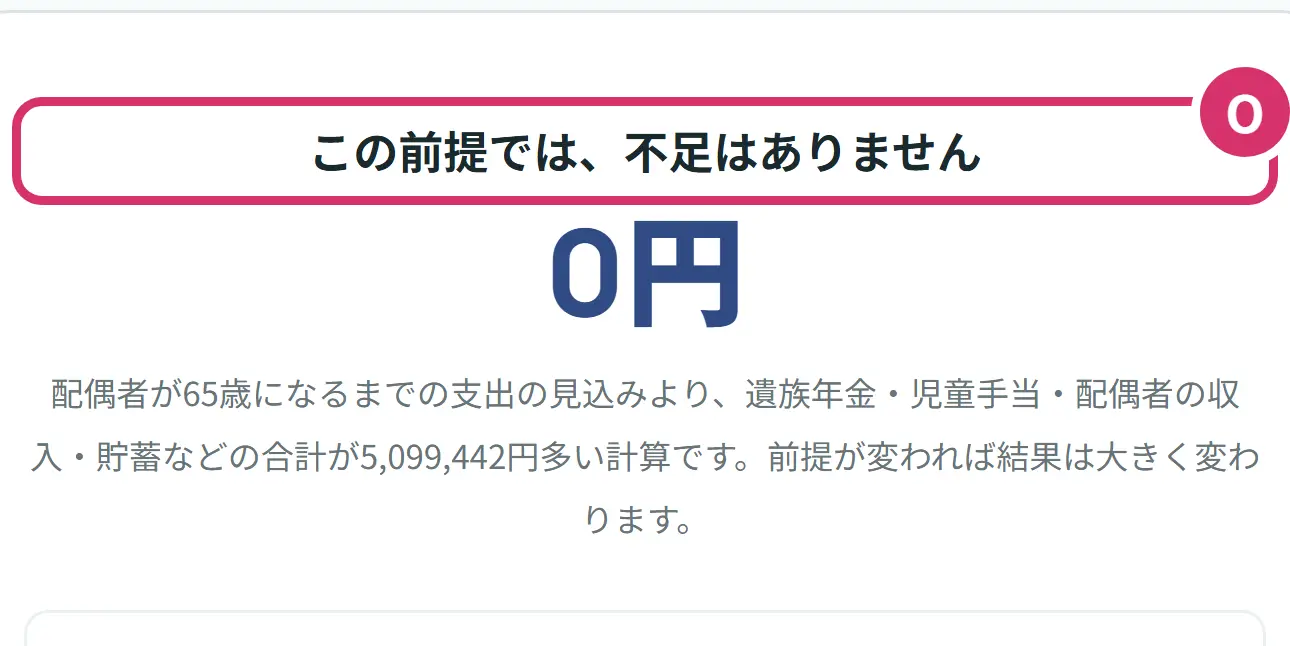
- O不足が無いときは、見出しが変わり、どれだけ多いかが出ます。写真はAさんの貯蓄を3,000万円にした例で、5,099,442円多い計算です。
- P加入中の死亡保険金を入れたときは、差し引いた額が出ます。写真はAさんに1,000万円を入れた例で、11,900,558円です。
- Q2028年4月からの改正のお知らせです。お子さんがいないときに出ます。写真はCさんの例です。
配偶者が65歳になるとき、まだ22歳になっていないお子さんがいる場合は、65歳からあとの生活費や教育費が計算に入っていないことを知らせる注記も出ます。
条件を1つずつ変えて比べてみましょう
どの数字が結果を大きく動かすかは、1つずつ変えると分かります。Aさんの条件から1つだけ変えると、不足する額はこうなります。
| 変えたこと | 不足する額 |
|---|---|
| 大学を国立にする(進路の1つ目) | 17,145,276円 |
| すべて私立にする(進路の3つ目) | 48,651,626円 |
| 死亡退職金など 500万円を入れる | 16,900,558円 |
| 65歳以降のために残したい額 1,000万円を入れる | 31,900,558円 |
| 配偶者の手取りを 年150万円にする | 12,900,558円 |
配偶者の手取りは30年分が効くので、年30万円増えるだけで900万円変わります。夫婦それぞれについて、働き方や進路を変えて試してみましょう。
結果の上にある「条件をコピー」のボタンを押すと、入れた条件が入ったアドレスをコピーできます。入力した内容はブラウザの中で計算され、サーバーには送られません。
やってみましょう
シミュレーターの上のほうにある「Aさん」のカードを押してみてください。不足する額に21,900,558円、遺族年金の累計に44,939,320円と出れば、見方は合っています。そのあと、自分の家族の数字に変えてみましょう。
- 亡くなった場合を考える方の働き方と、夫か妻かを選べた
- 平均年収と加入年数を入れられた
- 配偶者とお子さんの年齢、進路を入れられた
- 生活費は住居費と教育費を除いて入れた
- 配偶者の手取り・貯蓄・葬儀費用を入れられた
- グラフで、足りなくなる年を確かめた
- 夫婦のもう一方についても計算してみた
言葉の意味をもう少し見る
- 必要保障額(ひつようほしょうがく)
- 万一のとき、遺された家族に必要なお金から、入ってくるお金を引いた足りない分です。
- 支出見込額・収入見込額
- これから必要になるお金の見込みと、これから入ってくるお金の見込みです。前から後ろを引く方法を、生命保険文化センターは必要保障額積み上げ方式と呼んでいます。
- 末子(ばっし)の独立
- いちばん下のお子さんが独立することです。シミュレーターでは22歳になる年としています。
- 遺族年金(いぞくねんきん)
- 家計を支えていた方が亡くなったときに、遺族に支払われる国の年金です。くわしくははじめての遺族年金で説明しています。
- 児童手当(じどうてあて)
- 18歳になった年度の3月31日までのお子さんを育てる方に支払われる手当です。月10,000円(3歳未満は15,000円、第3子以降は30,000円)です。
- 学習費総額
- 文部科学省の子供の学習費調査の言葉で、学校の費用・給食費・塾や習い事などの費用を合わせた額です。
- 団体信用生命保険(団信)
- 住宅ローンの契約者が亡くなったときに、残高が保険で返される仕組みです。
- 死亡退職金
- 在職中に亡くなったときに、勤務先から遺族に支払われる退職金です。
よくある質問
Q1必要保障額とは何ですか。どうやって計算しますか。
万一のとき、遺された家族に必要なお金から、入ってくるお金を引いた足りない分です。シミュレーターは、配偶者が65歳になるまでの生活費・住居費・教育費に葬儀費用などを足した支出の見込みから、遺族年金・児童手当・配偶者の収入・貯蓄・死亡退職金を引いて計算します。
Q2必要保障額はいくらくらいになりますか。
家族の形で大きく変わります。シミュレーターの例では、会社員の夫と妻35歳・子2人のAさんが21,900,558円、同じ条件で自営業のBさんが46,212,878円、子のいない40歳の妻のCさんが25,051,025円です。自分の数字で計算してみましょう。
Q3生活費はいくらで入れればよいですか。
家族全体のふだんの1か月の支出から、家賃や住宅ローンを除いた額です。学校や塾・習い事の費用は教育費として別に足すので、除いておくと二重に数えずに済みます。シミュレーターは、末子が22歳になる年までは入れた額の70%、そのあとは50%で計算します。お子さんがいないときは最初から50%です。
Q4住宅ローンがある場合、住居費はどう入れますか。
団体信用生命保険に入っている住宅ローンは、契約者が亡くなると残高が保険で返されるので、そのあとの返済はなくなります。その場合は、管理費・修繕積立金・固定資産税などの月額を入れます。賃貸なら家賃を入れます。
Q5共働きの場合はどう使いますか。
残される配偶者の手取りを、配偶者の収入の欄に入れます。夫に万一があった場合と、妻に万一があった場合では、遺族年金も収入も変わるので、夫婦それぞれについて計算してみましょう。
Q6自営業だと、なぜ不足が大きくなるのですか。
自営業やフリーランスだった方の遺族には遺族厚生年金がなく、お子さんがいる間の遺族基礎年金だけだからです。Aさんと同じ条件で自営業にすると、遺族年金の累計が44,939,320円から20,627,000円に減り、不足は24,312,320円増えます。
Q7結果が「不足はありません」と出たらどう読みますか。
入れた前提では、配偶者が65歳になるまでの支出の見込みより、入ってくるお金の合計が多いという意味です。生活費や配偶者の収入が変わると結果も大きく変わるので、条件を変えて確かめましょう。
Q8いま入っている生命保険は、どこに入れますか。
詳細の条件の「加入中の生命保険の死亡保険金」に、死亡保険金の合計を入れます。いちばん上の不足する額は変わらず、その下に、保険金を引いたあとの額が出ます。
Q9教育費の数字はどこから来ていますか。
幼稚園から高校までは文部科学省の令和5年度子供の学習費調査の学習費総額(塾や習い事を含みます)、大学は国立が省令の標準額、私立が令和7年度入学者の調査の全学部の平均です。授業料の支援や児童手当を年ごとに引いた教育費は、教育費の実質負担シミュレーターで見られます。
次に見るとよいもの
- はじめての遺族年金:遺族年金がいくら・いつまでかを知りたい方
- はじめての教育費:教育費と授業料の支援・児童手当の関係を知りたい方
- 遺族年金シミュレーター:遺族年金の内訳を年ごとに見たい方
- 教育費の実質負担シミュレーター:支援を引いた教育費を年ごとに見たい方
- はじめての手取り計算:配偶者の手取りを調べたい方
出典
2026年11月6日時点で確認しました。シミュレーターの数字は試算で、実際の額とは違うことがあります。制度は変わることがあるので、正確な内容は公式の情報でご確認ください。